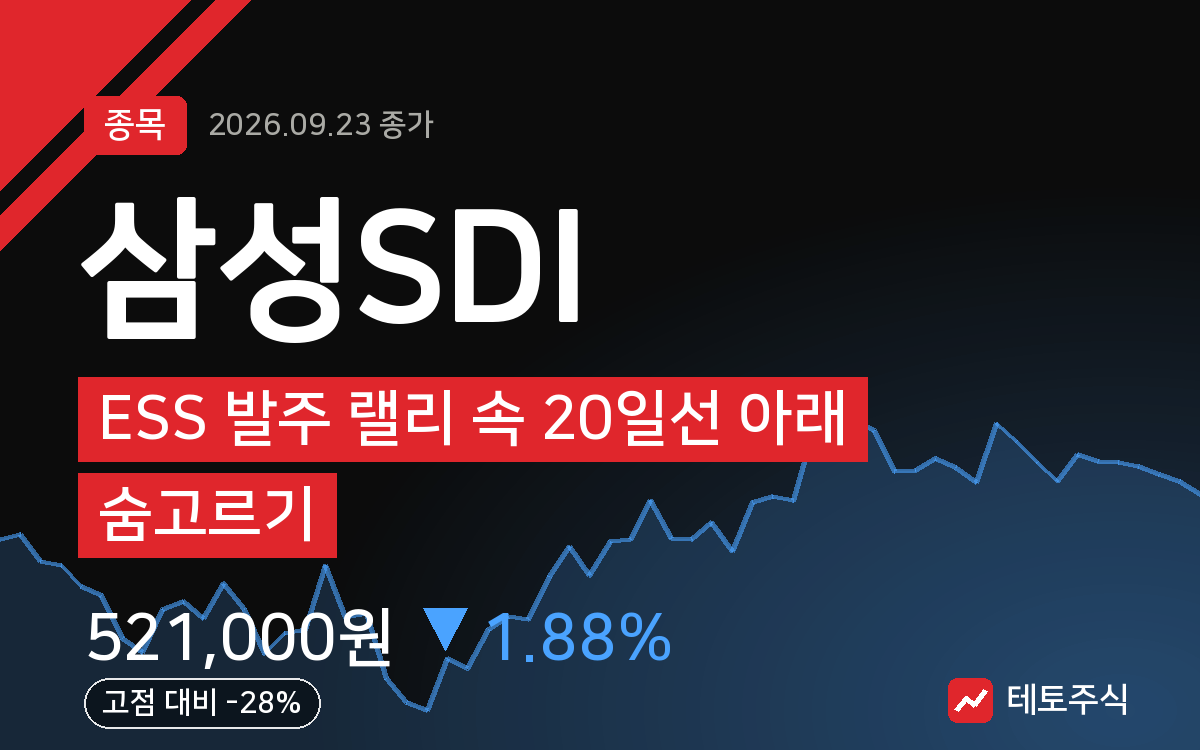
삼성SDI, ESS 발주 랠리 속 20일선 아래 숨고르기
결론부터 말한다
- ESS 정책 수요와 발주 스케줄이 촘촘하게 깔려 있다. 방향성 자체는 나쁘지 않다.
- 다만 단기적으로는 5일선, 20일선을 모두 밑에 두고 숨고르는 자리다. 거래량도 붙지 않았다.
- 지금은 쫓아가기보다 이동평균선 되돌림 구간을 기다리는 게 맞다고 본다.
내가 이 종목을 보는 이유
나는 이 종목을 정책이 수요를 직접 만들어주는 케이스로 본다. ESS 입찰 공고가 9월, 10월로 예정돼 있고 10월에는 미국 LFP 셀 양산까지 시작한다. 발주서가 이미 나와 있는 상태에서 수요가 추가로 붙는 구조라 경기나 금리 변동에 상대적으로 덜 흔들린다고 판단한다. 여기에 미국의 중국산 배제 정책이 안정성 우수 업체 선호로 이어지면서 삼성SDI 같은 대형 배터리사에 수혜가 갈 자리라고 본다. 기관 쪽에서 연기금, 보험, 투신이 꾸준히 순매수로 들어오고 있다는 점도 단기 수급이 아니라 중장기 시각으로 접근하는 자금이 있다는 신호로 읽는다.
핵심 포인트
- ESS 3차, 2.6차 입찰 공고가 9월과 10월에 예정돼 있다.
- 10월 미국 LFP 셀 양산 시작. 미국 정책 수혜 구조와 맞물린다.
- 11월 3분기 실적 발표에서 호실적 기대가 나온다.
- 연기금, 보험·투신 등 기관 자금이 지속적으로 순매수 중이다.
- 삼성증권은 북미 ESS 증설 가시화와 북미 정책 효과를 근거로 목표가 64만원을 제시했다.
- iM증권 쪽에서는 전력 인프라 업체로의 재평가 논리가 나온다. ESS 리레이팅 이야기도 함께 돌고 있다.
차트로 본 현재 위치
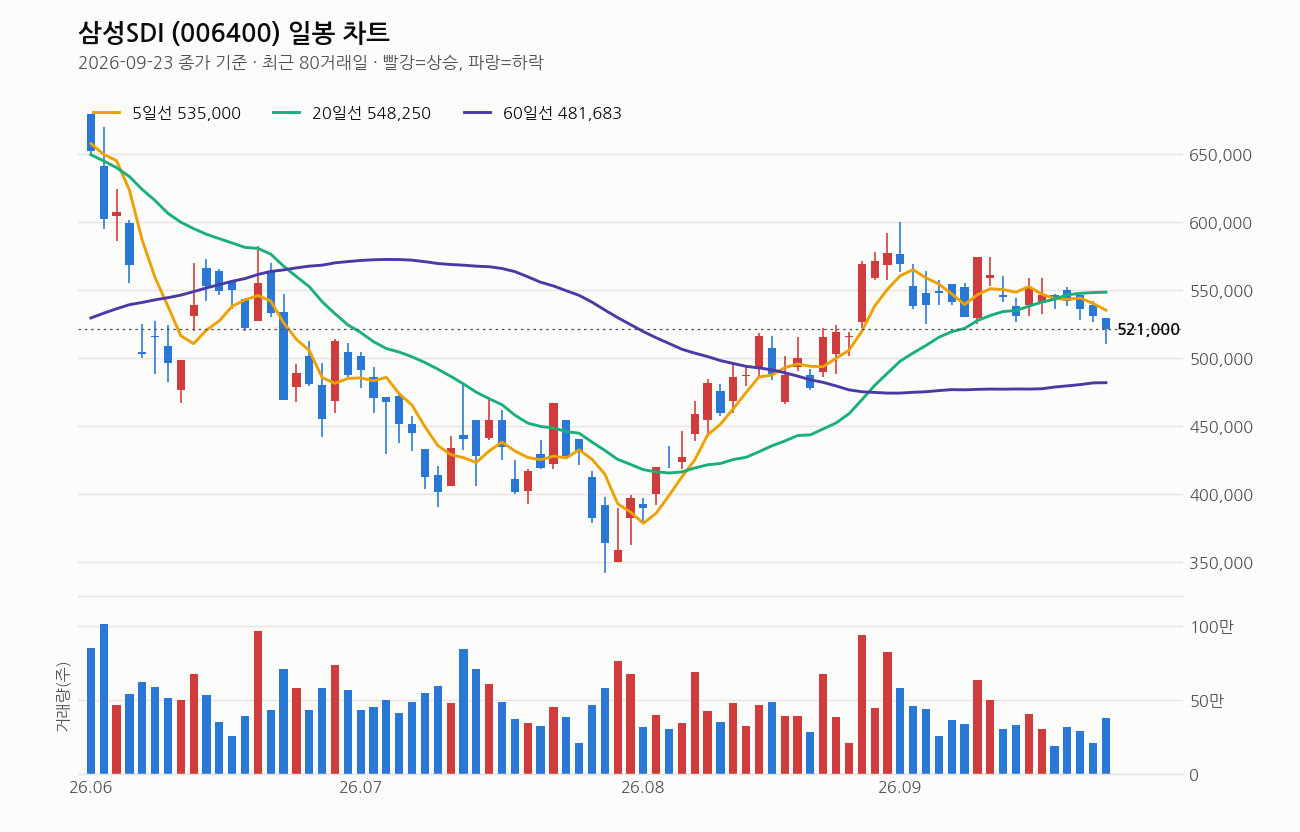
2026년 9월 23일 종가 521,000원 기준으로 본다. 5일선(535,000원)보다 2.6% 아래, 20일선(548,250원)보다는 5.0% 아래에 있다. 반면 60일선(481,683원)보다는 8.2% 위, 120일선(525,771원)보다는 0.9% 아래로 걸쳐 있다. 정배열도 역배열도 아닌 혼조 배열인데, 20일선 방향은 5거래일 전보다 상승 중이라 중기 흐름 자체가 무너진 건 아니다.
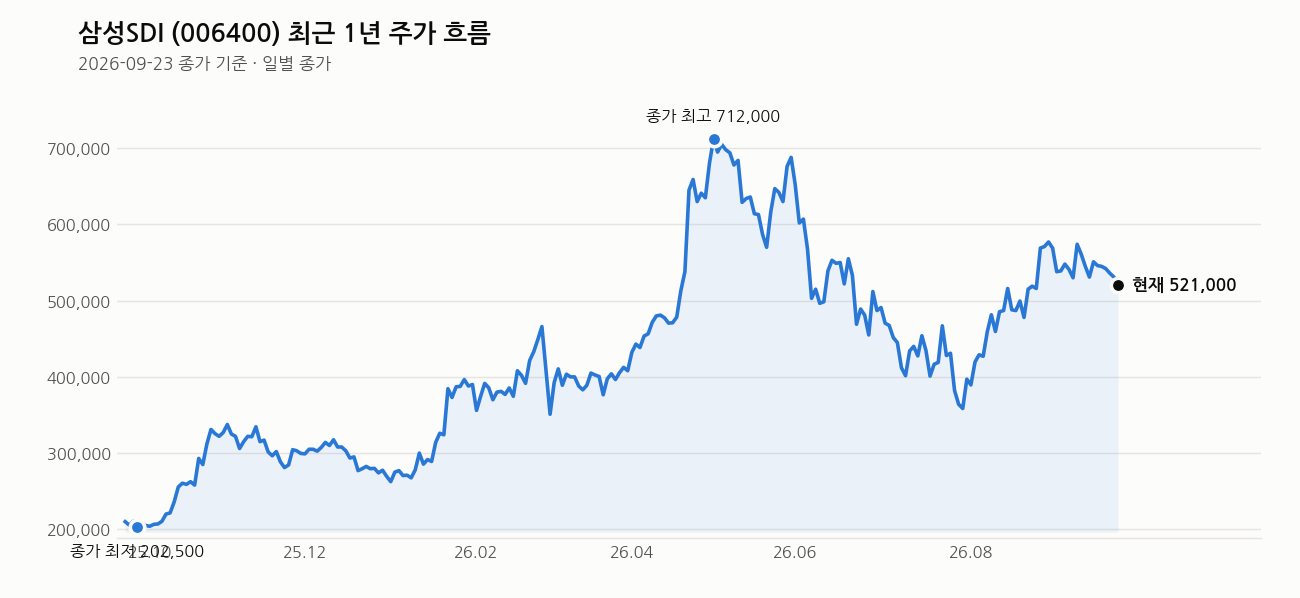
거래량은 376,430주로 직전 20일 평균의 0.9배에 그친다. 최근 급등 흐름에 비해 힘이 실리지 않은 하루였다는 뜻이다. 최근 1주 수익률이 -4.6%인 걸 보면 단기 급등 이후 숨을 고르는 구간으로 보는 게 맞다. 1년 최고가 723,000원 대비로는 27.9% 아래, 1년 최저가 201,500원 대비로는 158.6% 위에 있다. RSI는 45로 과열도 침체도 아닌 중립권이다. 종합하면 중기 상승 추세는 살아 있지만, 단기적으로는 단기 이동평균선들에 눌려 있는 자리다.
내가 보는 가격대
현재 종가 521,000원을 기준으로 하면, 500,000~510,000원 구간을 1차 매수 자리로 본다. 이는 최근 20거래일 저가(510,000원)와도 맞물리는 지점이라 의미가 있다. 만약 그 아래로 밀리면 460,000원 선을 2차 매수 자리로 잡는다. 최근 20거래일 고가는 600,000원인데, 여기를 넘어서야 단기 매물대를 제대로 뚫는 그림이 된다.
목표가는 연말 기준 최소 700,000원, 중장기로는 900,000~1,000,000원까지 열어두는 시각이다. 현재가 대비로는 30% 이상 떨어져 있는 목표라 절대 서두를 자리가 아니다. 별도로 나온 목표가 800,000원 리포트까지 감안하면, 시장 눈높이는 확실히 지금보다 위쪽에 맞춰져 있다. 다만 그 거리가 큰 만큼 중간중간 흔들림은 감수해야 한다.
최근 뉴스 흐름
최근 뉴스들을 묶어보면 방향은 한쪽으로 모인다. ESS 수주판이 629MW 경험을 바탕으로 1.18GW 시장으로 커지고 있고, 헝가리 괴드 공장은 오염 논란을 딛고 24시간 가동 체제로 복귀했다. 삼성증권은 북미 ESS 증설과 북미 정책 효과를 근거로 목표가 640,000원을 제시했고, iM증권은 전력 인프라 업체로의 재평가 관점을 내놨다. 최근 한 달 12% 오른 배경에 ESS 리레이팅 논리가 깔려 있다는 이야기도 있다. LG에너지솔루션이 엔비디아와 손잡는 사이 삼성SDI는 선그로우 쪽을 노리며 ESS 연합전 구도를 만들어가는 흐름도 눈에 들어온다. 유럽 배터리데이 컨퍼런스에도 참여하는 만큼 글로벌 무대에서의 입지 확대 시도가 계속되고 있다.
여기는 조심해라
WTI 유가가 90달러 이상으로 올라가거나 10년물 국채금리가 4.9% 이상으로 뛰면 보수적으로 접근해야 한다. 매크로 변수가 이 종목의 밸류에이션 부담을 자극할 수 있는 구간이다. 최근 1주 -4.6% 하락에서 보듯 단기 급등 뒤 피로감도 분명히 있다. PER이 1,137배로 찍히는 건 최근 실적 부진의 영향이 큰데, 이건 숫자 그대로 보지 말고 추정PER 52배 쪽으로 판단해야 한다. 그래도 낮은 밸류는 아니다. 목표가와 현재가 사이 거리가 큰 만큼, 1차·2차 매수 구간을 나눠 접근하고 손절 기준을 미리 정해두는 게 필수다. 비중을 한 번에 태우는 방식은 이 종목에 맞지 않는다고 본다.
이 회사, 짧게 정리하면
삼성SDI는 배터리와 ESS 사업을 축으로 하는 대형 2차전지 기업이다. 시가총액은 41조 9,851억원, PBR은 1.69배 수준이고, 현재 PER은 실적 부진 영향으로 1,137.55배까지 높아졌지만 추정PER은 51.99배로 실적 개선 기대가 반영돼 있다. 외인소진율은 25.46%로, 외국인 자금도 일정 비중 들어와 있는 종목이다.
관련 기사
- 코트라, ‘배터리데이 유럽’ 컨퍼런스 개최…삼성SDI·LG화학 참여 (더구루, 2026-09-24)
- 삼성SDI, ESS 629MW 경험 안고 1.18GW 시장 맞는다…커진 국내 수주판 (sateconomy.co.kr, 2026-09-24)
- 오염 논란에 닫혔던 헝가리 괴드, 삼성SDI가 연 24시간 하늘길 (글로벌이코노믹, 2026-09-23)
- (리포트 브리핑)삼성SDI, ‘북미 ESS 증설 가시화와 북미 정책 효과 기대’ 목표가 640,000원 – 삼성증권 (뉴스핌, 2026-09-23)
- (창간기획) 최주선號 삼성SDI, 7분기만 흑자 전환…AI데이터센터가 살렸다 (이지경제, 2026-09-23)
- “삼성SDI, 전력 인프라 업체로 재평가” iM證 (v.daum.net, 2026-09-23)
- 전기차는 더딘데 한 달 12% 오른 삼성SDI…증권가가 보는 ‘ESS 리레이팅’ (sateconomy.co.kr, 2026-09-22)
- 엔비디아 손잡은 LG엔솔, 선그로우 노리는 삼성SDI…ESS ‘연합전’ (블로터, 2026-09-22)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.