LG에너지솔루션, ESS 입찰 불참 선언에 흔들리는 주가
결론부터 말한다
- 실적은 회복 중인데 주가는 거꾸로 한 달 새 16% 빠졌다. 괴리가 커지고 있다.
- ESS 중앙계약시장 입찰 불참은 악재가 아니라 회사의 전략적 선택이다. 다만 시장은 일단 매도로 반응했다.
- RSI 20의 침체권 진입. 지금은 추격 매도보다 분할 접근을 고민할 자리지, 뇌동매매할 자리가 아니다.
내가 이 종목을 보는 이유
2차전지 본업은 전기차 수요 침체를 겪고 있지만, 이 회사는 ESS와 AI 데이터센터라는 두 번째 성장축을 만들어가고 있다. 3분기 매출 9조 6,434억원에 영업이익 7,560억원이면 실적 회복 기조는 숫자로 증명된 셈이다. 여기에 AI 데이터센터向 에너지저장 파트너십까지 겹쳐 있다. 전기차 하나만 보고 투자할 때와는 그림이 다르다.
핵심 포인트
- 북미 생산능력을 갖추고 있어서 트럼프 정부의 자국 생산 압박에서 상대적으로 자유롭다. 이건 경쟁사 대비 확실한 비교우위다.
- 실적 개선이 주가에 아직 충분히 반영되지 않았다는 시각이 있다. 다만 나는 시장이 이걸 바로 반영해줄 거라고 낙관하진 않는다. 실적과 주가 사이엔 늘 시차가 있고, 지금은 그 시차가 유독 길어진 구간이다.
- ESS 중앙계약시장 입찰 불참은 “출혈 경쟁 안 하겠다”는 선언이다. 단기 수주 포기, 중장기 수익성·기술 경쟁력 집중이라는 설명이다. 나는 이걸 긍정적으로 본다. 저가 수주로 매출 찍는 것보다 수익성 지키는 게 맞는 방향이다. 다만 시장은 단기 수주 공백을 먼저 보고 불안해할 수 있다.
차트로 본 현재 위치
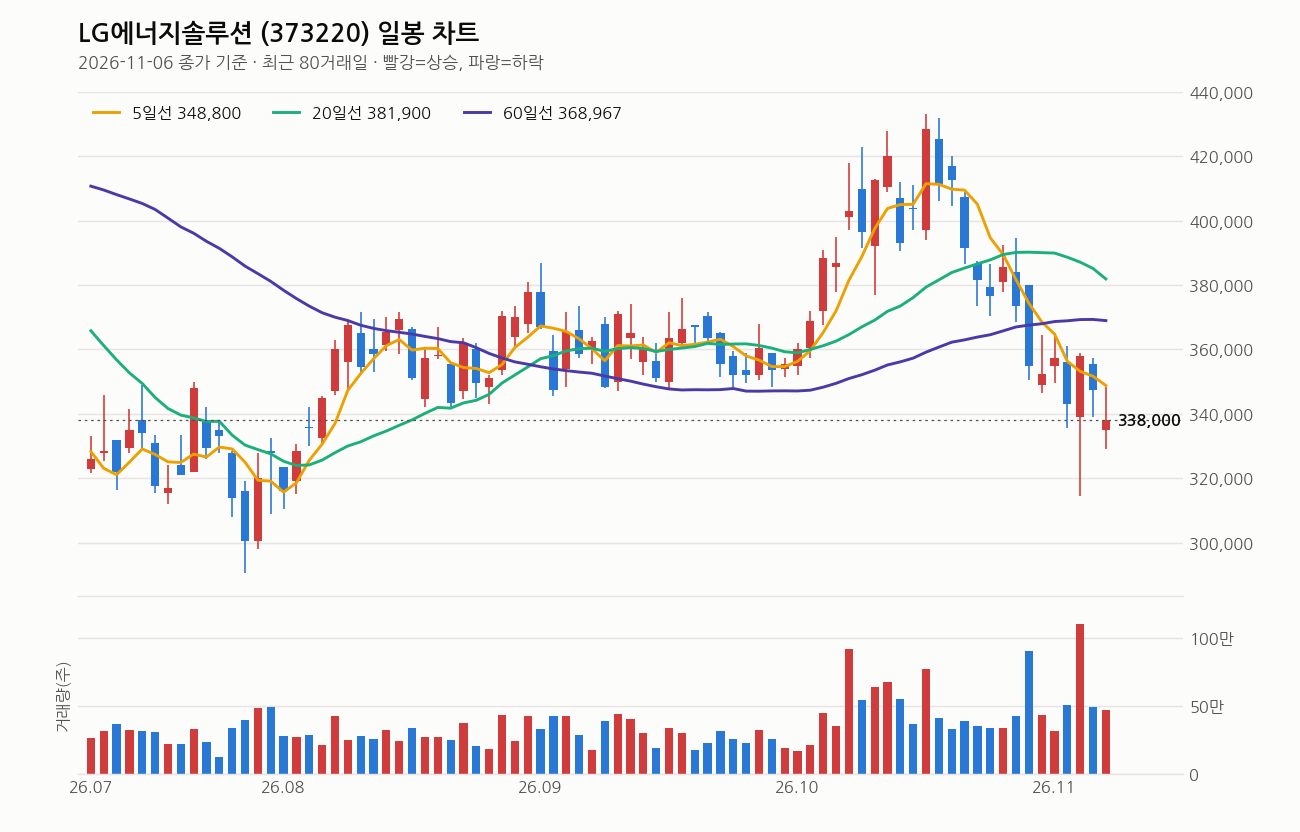
11월 6일 종가 338,000원, 전일 대비 -2.73%. 당일 변동폭도 329,000원~348,500원으로 꽤 크다. 5일선(348,800원)도 20일선(381,900원)도 60일선(368,967원)도 120일선(369,500원)도 전부 종가 위에 떠 있다. 정배열도 역배열도 아닌 혼조라지만 실상은 모든 이평선 아래서 눌려있는 전형적인 하락 추세다. 20일선마저 5거래일 전보다 꺾여 내려오고 있다.
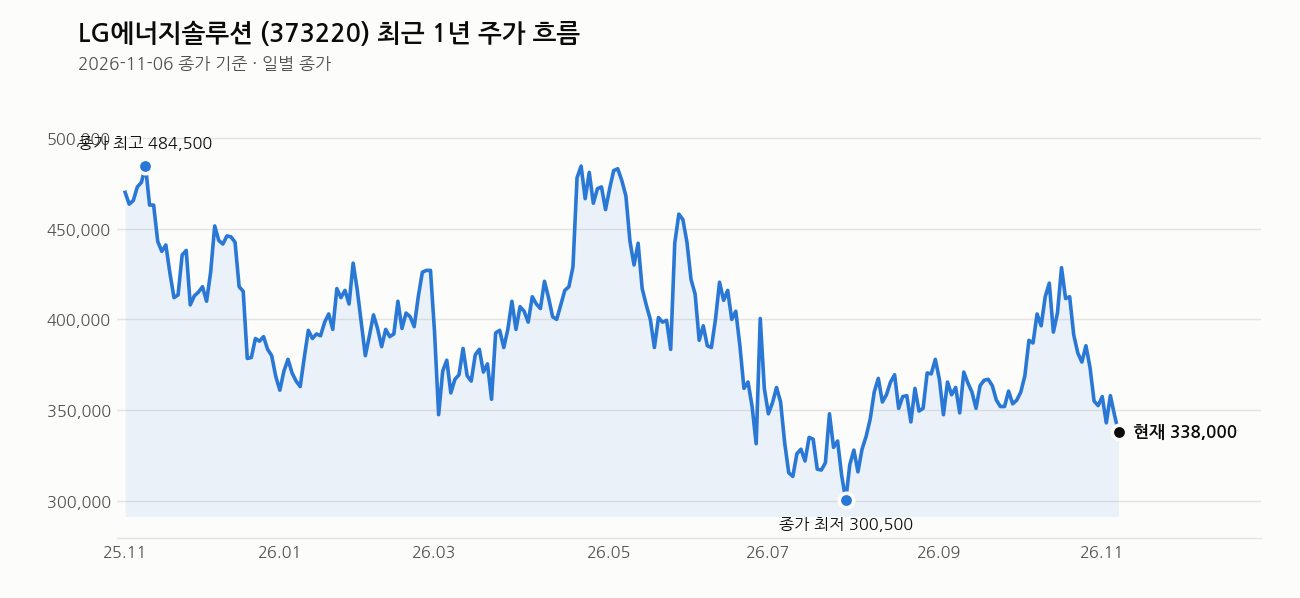
1년 최고가 497,500원 대비 32.1% 아래, 최근 1개월 수익률은 -16.1%. 낙폭이 상당하다. 다만 1년 최저가 290,500원 대비로는 아직 16.4% 위에 있다. 바닥은 아니라는 뜻이다. 거래량은 직전 20일 평균의 0.9배로 평범한 수준, 투매도 아니고 받아주는 세력도 뚜렷하지 않다. RSI 14일 기준 20. 과매도 구간에 진입했다. 기술적으로는 단기 반등 가능성을 열어둘 자리지만, 추세 자체가 아래로 향하고 있다는 사실은 변하지 않는다.
내가 보는 가격대
메모상 지지선은 30만원, 34만원 회복 확인이 2차 관문이다. 현재가 338,000원은 34만원 지지선 바로 아래, 그리고 최근 20거래일 저가 314,500원과 고가 433,000원 사이 박스권 하단부에 걸쳐 있다. 1차 목표가 43만원까지는 현재가 대비 27% 이상 떨어져 있다. 거리가 멀다는 걸 분명히 인지하고 접근해야 한다. 손절가는 28만원으로 제시돼 있다. 현재가에서 약 17% 아래다. 이 선을 깨면 미련 없이 빠져나와야 한다.
최근 뉴스 흐름
11월 5~6일 뉴스는 전부 하나로 모인다. 3차 ESS 중앙계약시장 입찰 불참. “가격 경쟁 대신 기존 수주·기술 개발 집중”, “단기 수주보다 사업 효율화”라는 메시지가 반복된다. 출혈 경쟁에서 발을 빼고 수익성 위주로 가겠다는 회사의 의지가 명확하다. 이 뉴스가 쏟아진 11월 6일 주가가 -2.73% 빠진 걸 보면, 시장은 일단 “수주 공백” 쪽에 더 무게를 둔 모양새다.
여기는 조심해라
AI 데이터센터向 투자 규제가 심해지면 ESS 성장 스토리 자체가 흔들린다. 전력 수급 개선이 늦어지거나 경쟁사 기술 추격이 빨라지는 것도 리스크다. 무엇보다 지금 주가는 이평선 전부 아래, 20일선도 하락 중인 명백한 하락 추세다. RSI 과매도는 반등 가능성이지 반등 확정이 아니다. 손절가 28만원은 반드시 지켜라. 비중은 한 번에 싣지 말고 나눠서 접근하는 게 맞다. 추세가 바뀌는 신호(20일선 반등, 거래량 동반 상승)를 확인하기 전까지는 보수적으로 가라.
이 회사, 짧게 정리하면
시가총액 79조원대의 코스피 2차전지 대표주다. 다만 추정PER -78.50배, EPS -7,193원으로 현재는 적자 기조이고 PBR은 3.54배로 자산가치 대비 프리미엄을 주고 있는 구간이다. 숫자만 보면 싸다고 말하기 어려운 자리다. 실적 개선 속도와 ESS·AI 데이터센터 사업의 현실화 여부가 밸류에이션을 정당화할 핵심 변수다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- LG에너지솔루션, 충북 소방관 자녀에 학업장려금 4천만원 전달 (충청타임즈, 2026-11-07)
- LG에너지솔루션, ESS 입찰 불참…출혈 경쟁 대신 수익성 (뉴스저널리즘, 2026-11-06)
- (고래사냥) ‘디케이락·태성·LG에너지솔루션·나무가! 내일장 고래 종목은?! – 머니투데이 (머니투데이, 2026-11-06)
- LG에너지솔루션, 제3차 ESS 중앙계약시장 입찰 불참…“중장기 경쟁력 집중” (핀포인트뉴스, 2026-11-05)
- LG에너지솔루션 제3차 중앙계약시장 입찰 미참여 선언 (뉴스클레임, 2026-11-05)
- LG에너지솔루션, 3차 중앙계약시장 입찰 불참…”가격 경쟁 대신 기존 수주·기술 개발 집중” (인더스트리뉴스, 2026-11-05)
- LG에너지솔루션, 3차 ESS 중앙계약시장 입찰 불참 선언 (연합인포맥스, 2026-11-05)
- LG에너지솔루션, 3차 ESS 입찰 불참…”단기 수주보다 사업 효율화” (아이뉴스24, 2026-11-05)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

