알테오젠, 바닥 밑에 바닥 뚫고 하루 만에 4.8% 반등
결론부터 말한다
- 전날 급락 여파로 1년 최저가 찍고 오늘 174,900원으로 4.79% 반등, 아직 모든 이평선 아래 역배열이다.
- 약가협상 이슈는 2029년 이후 문제고, 할로자임 특허 전쟁은 MSD가 12연승 중이라는 점이 반등의 근거다.
- RSI 23 침체권 진입, 기술적 반등은 자연스럽지만 추세 전환이라 보긴 이르다. 20일선 215,240원 회복 전까진 의심하고 봐야 한다.
내가 이 종목을 보는 이유
어제 미국 CMS 약가협상 규칙 발표로 급락한 종목이 오늘 하루 만에 4.79% 반등했다. 이 정도 낙폭 뒤의 반등이면 단순 기술적 되돌림인지, 아니면 악재가 과도하게 반영됐다는 시장의 재평가인지 반드시 짚고 넘어가야 한다. 나는 이 자리를 “패닉은 끝났지만 신뢰는 아직 안 돌아온 자리”로 본다.
핵심 포인트
- CMS 약가협상 규칙에서 기존 약의 제형 전환까지 협상 대상에 포함되면서 로열티 감소 우려가 터졌다. 다만 적용은 2029년부터다. 지금 당장의 실적 타격이 아니라 미래 추정치를 깎는 이슈다.
- 회사 측은 실제 매출 감소가 20% 이내일 것이라 반박했고, 증권가에서도 “약값만 깎일 뿐 판매량 방어막은 건재하다”는 시각이 나온다. 키트루다 SC 전환 수요 자체는 꺾이지 않았다는 논리다.
- 할로자임과의 피하주사 특허 분쟁에서 MSD가 미국 특허 12건 무효 판단을 받아내며 12연승 중이다. 남은 2건 결론이 다음 주 나올 전망이다. 이건 명백한 호재이자 오늘 반등의 또 다른 축이다.
- 난치성 류마티스관절염 임상 2상 1차 지표 충족 소식도 있었지만, 거시 악재와 섹터 수급 악화에 묻혀 주가에 제대로 반영되지 못했다.
차트로 본 현재 위치
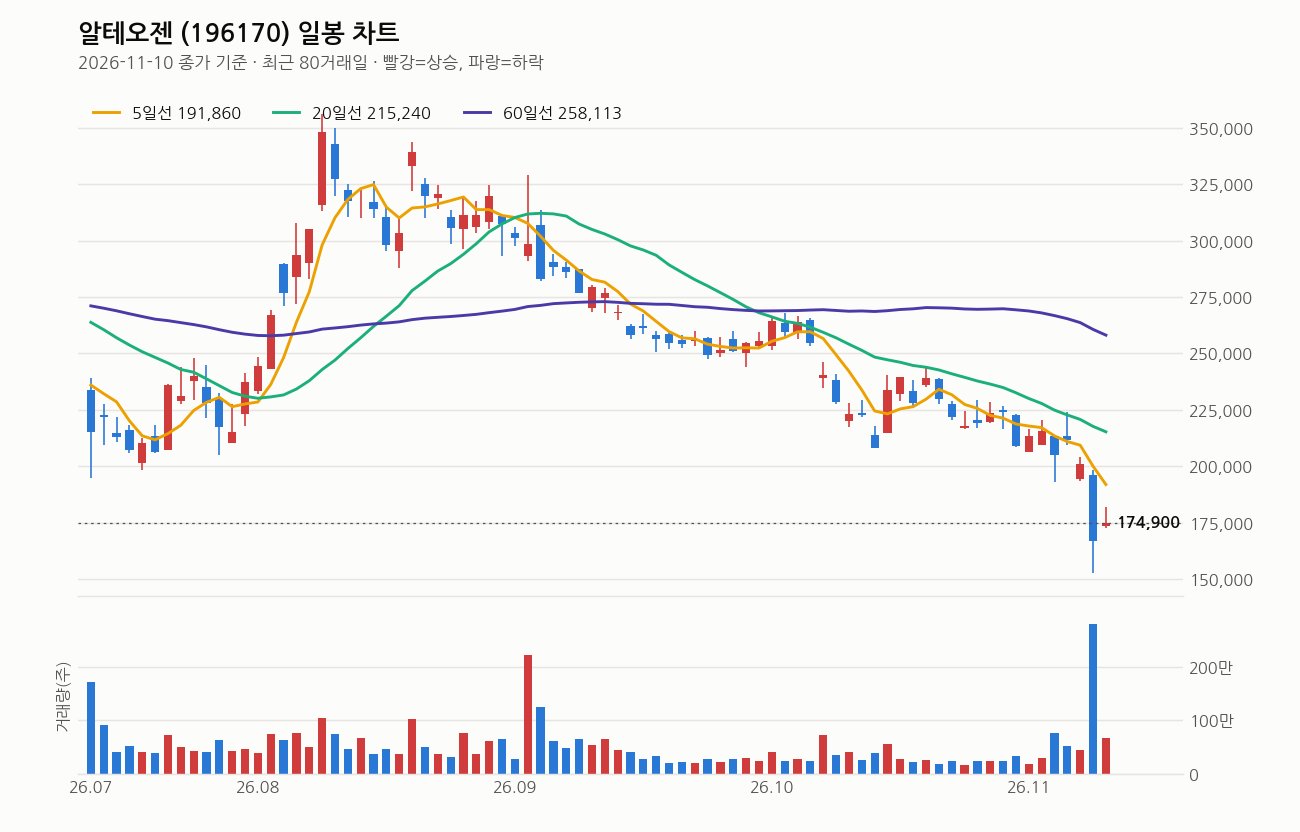
2026년 11월 10일 종가 기준이다. 종가 174,900원, 당일 고가 181,900원까지 찍고 저가 172,500원까지 밀렸다가 마감했다. 바로 전날 152,500원으로 1년 최저가를 찍었으니, 오늘은 그 바닥에서 14.7% 반등한 자리다.
이평선은 5일(191,860원) < 20일(215,240원) < 60일(258,113원) 완전 역배열이고, 20일선은 5거래일 전보다 더 꺾여 있다. 종가는 5일선보다 8.8%, 20일선보다 18.7%, 60일선보다 32.2% 아래다. 추세는 아직 완전히 하락 중이라는 뜻이다.
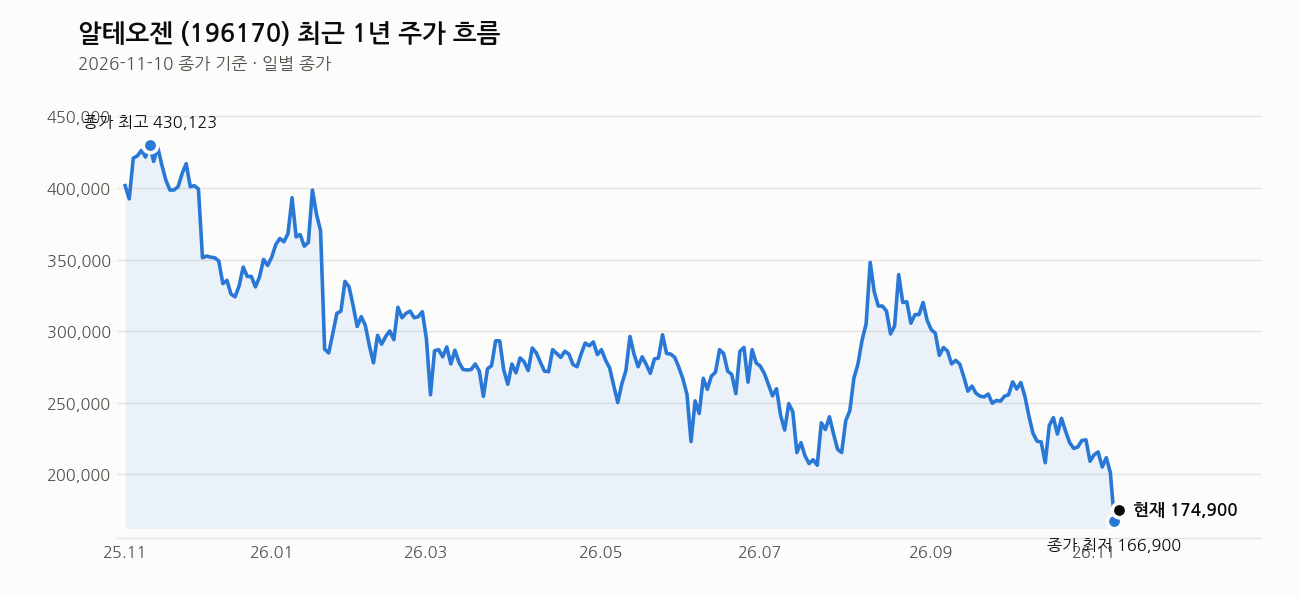
거래량은 직전 20일 평균의 1.5배로 실리긴 했지만 패닉셀 급은 아니다. 1년 고점(437,818원) 대비는 60.1% 빠진 상태고, 최근 3개월 수익률이 -46.6%에 달한다. RSI는 23으로 침체권 깊숙이 들어와 있다. 기술적으로 과매도 구간에서 나온 반등이라는 게 지금 자리에 대한 내 판단이다. 역배열 한복판의 반등은 추세 전환이 아니라 ‘되돌림’으로 보는 게 맞다.
내가 보는 가격대
21만원선(기술적 저항선)과 22만원(본전 자리)은 20일선 215,240원과 거의 겹친다. 오늘 종가 174,900원에서 20일선까지는 18.7% 더 올라야 한다. 최근 20거래일 고가가 243,500원이었던 걸 감안하면, 지금 자리는 그 고점 대비도 28% 넘게 빠져 있는 구간이다.
내가 보기엔 21만원선을 거래량 동반하며 넘어서는지가 1차 분수령이다. 그 전까지는 역배열 안에서의 기술적 반등 구간으로 접근하는 게 맞고, 22만원 이상을 노리는 건 특허 분쟁 결론과 지수 흐름까지 확인한 다음 얘기다.
최근 뉴스 흐름
오늘 하루에만 알테오젠 관련 기사가 쏟아졌다. 흐름을 정리하면 이렇다. 미국 약가인하 규정으로 급락했다가 소폭 반등했고, 로열티 전망에 대해 회사와 시장의 시각이 엇갈리고 있다. 증권가에서는 약값은 깎여도 판매량 방어막은 살아있다는 시각을 내놓고 있다. 2030년 키트루다 큐렉스 로열티가 3억 달러 하향될 수 있다는 구체적 추정치도 나왔다. 동시에 할로자임과의 특허 분쟁에서 MSD가 유리한 흐름을 타고 있고, 다음 주 특허 불확실성이 해소될 수 있다는 전망이 함께 나온다. 악재와 호재가 같은 날 동시에 터진 셈이다.
여기는 조심해라
역배열 한복판에서의 반등은 하루 이틀 만에 다시 꺾일 수 있다는 걸 항상 염두에 둬야 한다. 2029년부터 적용되는 로열티 감소 이슈는 지금 당장의 숫자는 아니지만, 추정 실적을 끌어내리는 요인으로 계속 따라다닐 것이다. 할로자임 특허 분쟁은 남은 2건 결론이 다음 주 나온다고 하지만, 결과가 기대와 다르게 나오면 반등분을 반납할 수 있다. 제약바이오 섹터 전체의 수급 악화도 개별 호재를 자주 묻어버리는 변수다. PER 64배, 추정PER도 45배로 밸류에이션 부담이 여전히 크다는 점도 잊지 말아야 한다. 이런 변동성 큰 자리에서는 분할 접근과 명확한 손절선 없이는 들어가지 않는 게 원칙이다.
이 회사, 짧게 정리하면
알테오젠은 인간 히알루로니다제(ALT-B4) 기반 피하주사(SC) 제형 전환 플랫폼 기술을 보유한 바이오 기업이다. MSD 키트루다 SC 전환을 비롯한 다수의 글로벌 제약사와 기술 파트너십을 맺고 있다. 시총은 12조 1,827억원, PER 63.97배, 추정PER 45.22배로 여전히 고성장을 반영한 밸류에이션이 유지되고 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 알테오젠, 美 약가인하 충격 급락…소폭 반등 (데일리메디, 2026-11-10)
- 美 약가 인하 변수에 알테오젠 로열티 전망 엇갈려…회사 “영향 크지 않을 것” (메디컬투데이, 2026-11-10)
- 알테오젠, 美 약값 인하 규정에 투심 출렁…”약값만 깎일 뿐 판매량 방어막은 건재” : 알파경제TV (알파경제, 2026-11-10)
- “‘키트루다 큐렉스’ 2029년 약가 인하 타격…알테오젠, 2030년 로열티 3억 달러 하향” (뉴스퀘스트, 2026-11-10)
- 알테오젠 부담 덜었다…할로자임 피하주사 특허 미국서 또 제동 (Chosunbiz, 2026-11-10)
- 美 약가협상 규정에 알테오젠 급락…증권가 “SC 전환 수요는 유효” (쿠키뉴스, 2026-11-10)
- 알테오젠, 美 특허 불확실성 다음주 해소 전망…MSD 12연승 (한국경제, 2026-11-10)
- 알테오젠 파트너 MSD, 할로자임 美 특허 12건 무효 판단…남은 2건 결론 임박 (더바이오, 2026-11-10)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

