대덕전자, 급등 후 고점서 밀린 장대음봉, 눌림목인가 꺾임인가
결론부터 말한다
- 기판 쇼티지라는 구조적 수혜 스토리는 여전히 살아있다. 하지만 주가는 이미 1년 고점 대비 반토막 난 자리에서 다시 흔들리는 중이다.
- 오늘 장중 10만원 넘게 찍고 9만원까지 밀린 뒤 92,200원 마감. 변동성이 극심하다는 뜻이다. 추세가 아니라 수급 싸움이 벌어지고 있다.
- 역배열 구간에서 반등 초입인지, 단순 반등 후 재하락인지는 20일선 회복 여부로 갈린다. 지금은 쫓아가는 자리가 아니다.
내가 이 종목을 보는 이유
대덕전자는 FCBGA 기판 전문 업체다. AI 반도체, CPU, GPU 연산용 고성능 기판 수요가 늘면서 기판 쇼티지 수혜주로 묶인다. AMD, 브로드컴 납품 레퍼런스도 있고, 삼성전자 공급망에도 걸쳐 있다. 최근엔 소캠(SOCAMM) 테마까지 붙으면서 장중 9% 넘게 튀는 날이 나왔다. 반도체 고도화가 진행되는 한 기판 수요 자체는 늘어나는 구조다. 이게 이 종목을 계속 주목하는 이유다.
하지만 나는 스토리와 주가를 분리해서 본다. 스토리가 좋다고 주가가 항상 같이 가는 건 아니다. 지금 이 종목은 그 괴리가 큰 구간이다.
핵심 포인트
- 3분기 영업이익 800억, 영업이익률 20% 넘었다는 메모가 있다. 4분기엔 MLB 매출 증가로 영업이익 천억 돌파 기대까지 나온다. 실적 모멘텀 자체는 나쁘지 않다.
- 메모 간 시각이 갈린다. 3차 목표가 10.1만원 돌파 임박이라는 공격적 시각이 있는가 하면, “소캠 기판이 시장 포커스고 대덕전자 선호도가 상대적으로 낮다”는 신중론도 섞여 있다. 나는 후자 쪽에 더 무게를 둔다. 테마 내에서도 순환매가 있다는 뜻이다.
- 외국인·기관이 146만주, 130만주 매도했다가 최근 재매수로 전환했다는 메모는 긍정적이다. 다만 오늘 뉴스에선 국민연금이 6만여주 추가로 줄였다. 수급이 완전히 한 방향은 아니다.
- 기판 가격이 대만 업체 대비 3배 오를 여지, 서버용 기판 중국산 배제 가능성, 2028년까지 쇼티지 지속 전망까지 나온다. 장기 구조는 우호적이다. 하지만 장기 스토리가 단기 주가 변동성을 지워주진 않는다.
차트로 본 현재 위치
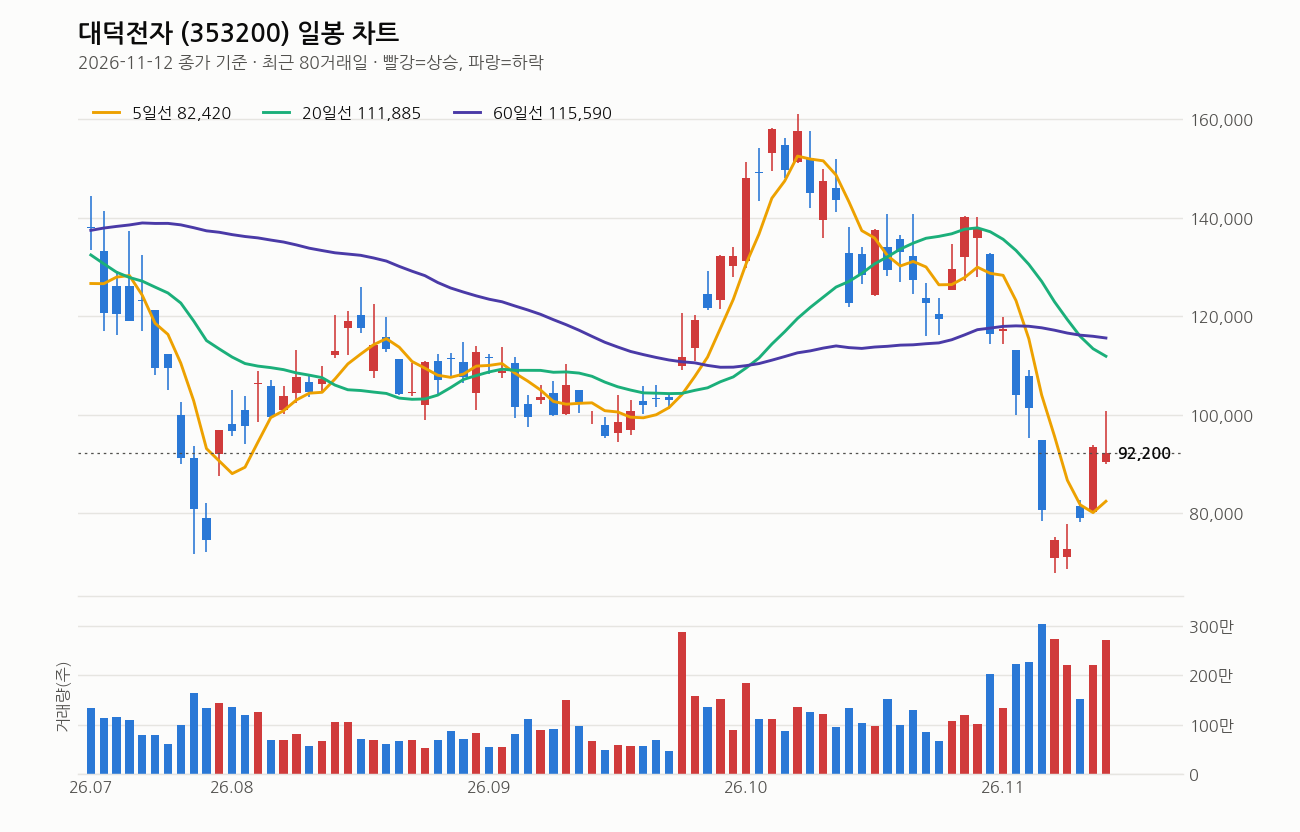
2026년 11월 12일 종가 기준이다. 종가는 92,200원, 전일 대비 -1.39%. 당일 고가 100,700원에서 저가 90,000원까지 밀렸다. 하루 변동폭만 10%가 넘는다는 얘기다.
이동평균선은 5일선(82,420원) < 20일선(111,885원) < 60일선(115,590원) < 120일선(124,243원) 완전 역배열이다. 20일선은 5거래일 전보다 아래로 꺾인 상태다. 현재가는 20일선 대비 17.6% 아래, 60일선 대비 20.2% 아래, 120일선 대비 25.8% 아래다. 중장기 추세는 아직 하락 국면을 벗어나지 못했다.
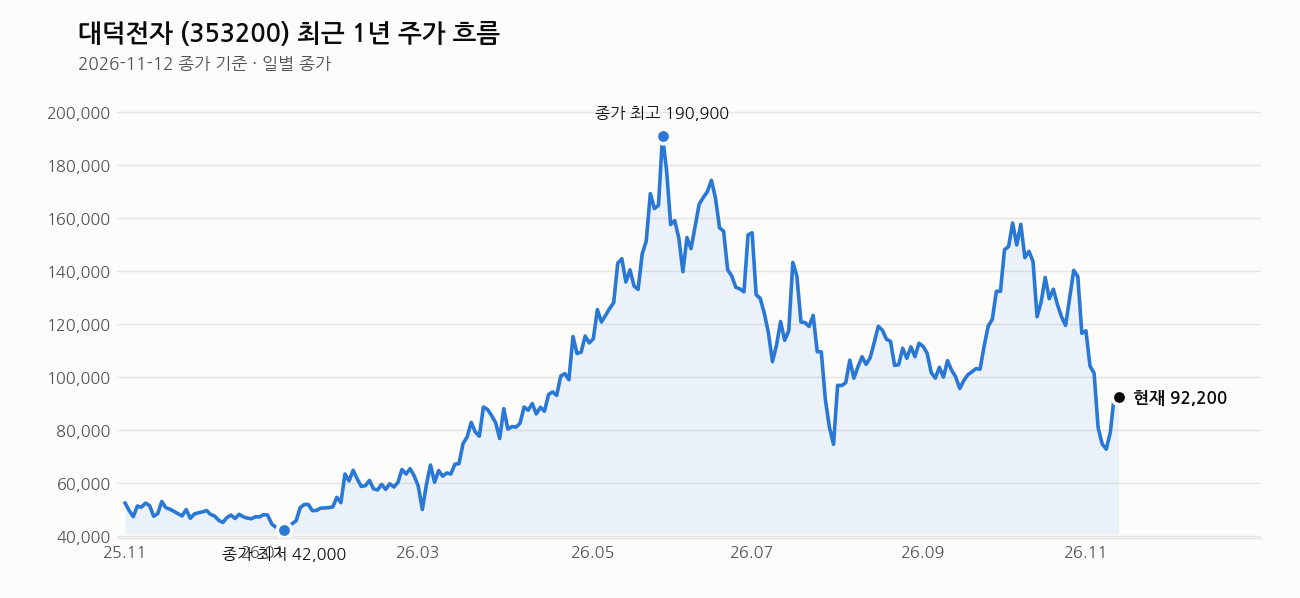
다만 최근 1주일 수익률은 +14.3%. 단기 반등이 강하게 나왔다. 반면 최근 1개월은 -24.9%, 3개월은 -18.4%다. 큰 하락 흐름 속에서 단기 급반등이 끼어든 모양새다. 1년 최고가 198,000원 대비는 53.4% 낮은 자리고, 1년 최저가 41,550원 대비는 121.9% 높은 자리다. 고점에서 반토막 났다가 저점에서는 두 배 넘게 뛴, 그만큼 롤러코스터를 탄 종목이다.
거래량은 271만주, 20일 평균의 1.7배로 터졌다. RSI는 37로 중립보다 낮은 쪽, 침체권 근처다. 과열은 아니지만 그렇다고 바닥을 확인했다고 보기도 이르다. 내가 보기엔 역배열 속 단기 반등 국면이다. 20일선 111,885원을 회복해야 추세 전환을 논할 수 있다. 아직 그 전이다.
여기는 조심해라
오늘 하루만 봐도 고가와 저가 차이가 10,700원이다. 이런 변동성 큰 구간에서 고점 물량을 잡으면 손절 각 잡기가 어렵다. 분할 매수, 분할 매도 원칙을 반드시 지켜야 한다.
메모 안에서도 “소캠 기판이 시장 포커스고 대덕전자 선호도는 낮다”는 경고가 나온다. 테마 내에서 자금이 다른 종목으로 쏠릴 수 있다는 뜻이다. 고객 집중도, 기판 단가 변동성도 꾸준히 거론되는 리스크다. 구조적 스토리를 믿더라도 역배열 구간에서는 비중을 크게 싣지 않는 게 맞다. 20일선 아래에서는 추세 추종보다 리스크 관리가 우선이다.
이 회사, 짧게 정리하면
대덕전자는 FCBGA, MLB 등 반도체 기판을 공급하는 업체다. 삼성전자 등 주요 고객사를 두고 있고 AI 반도체 수요 확대의 수혜주로 꼽힌다. 시가총액 4조 5,562억, PER 31.23배지만 추정PER은 20.11배로 실적 개선을 반영한 밸류에이션이다. PBR은 4.86배로 자산 대비 평가는 높은 편이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 대덕전자 수급 엇갈려…관건은 FC-BGA와 메모리 기판 (잡포스트, 2026-11-12)
- 소캠 테마 강세에 대덕전자 장중 9% 상승 (비건뉴스, 2026-11-12)
- AI 서버가 끌어올린 PCB주…티엘비·대덕전자 급등 (핀포인트뉴스, 2026-11-12)
- 대덕전자 10%이상주주 국민연금공단, 소유 주식 수량 6만3423주 감소…소유 지분율 0.13%p 하락 (디지털투데이, 2026-11-12)
- 하나증권 “미국 반도체주 강세에 소부장주 부각, 이수페타시스 대덕전자 심텍 주목” (비즈니스포스트, 2026-11-12)
- 국민연금공단, 대덕전자 주식 6만3423주 ↓…지분율 9.52% (데이터투자, 2026-11-12)
- 특징주, 대덕전자-소캠(SOCAMM) 테마 상승세에 9.0% ↑ (매일경제 마켓, 2026-11-12)
- (여의도 투자본부 2부) 대덕전자 vs 디앤디파마텍 vs 동원파츠 vs 두산퓨얼셀, 공략법은? – 머니투데이 (머니투데이, 2026-11-11)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

