일진전기, 바닥 찍고 반등 5일 만에 +10.7%, 지금이 추격매수 자리인가
결론부터 말한다
- 3분기 영업이익 98% 급증, 북미 고단가 변압기 출하 폭증으로 서프라이즈 기록
- 역배열 속 단기 반등 중이라 20일선 위 안착 여부가 1차 관문
- 실적은 좋지만 3개월 -24.7% 눌림목에서 나온 반등이라 추격보다는 분할 접근이 맞다
내가 이 종목을 보는 이유
일진전기는 초고압 변압기와 케이블을 동시에 생산하는 몇 안 되는 기업이다. 66kV부터 765kV까지 커버하는 기술력은 아무나 흉내 낼 수 있는 게 아니다. 수주잔고 3조 원을 넘겼다는 건 앞으로 몇 년 치 일감이 이미 확보돼 있다는 뜻이다. 나는 이 종목을 단순 테마가 아니라 전력설비 슈퍼사이클 수혜주로 본다.
데이터센터 때문에 주목받는 종목들이 최근 규제 이슈로 흔들렸는데, 일진전기는 유틸리티 매출 비중이 90%에 육박한다. 데이터센터 물량보다 일반 전력망 교체·증설 수요가 본업이라는 얘기다. 그래서 데이터센터 건설 지연이나 규제 이슈에 상대적으로 덜 흔들린다. 이 점이 다른 전력기기주와 차별화되는 포인트다.
핵심 포인트
3분기 실적이 숫자로 증명됐다. 매출 41~42%, 영업이익 98% 증가다. 변압기 공장 가동률은 100%에 육박한다. 공장을 더 돌릴 여력이 없을 정도로 주문이 밀려 있다는 뜻이다. 북미 변압기 시장 호황이 이 숫자를 끌어올렸고, 고단가 수주가 매출로 전환되는 흐름이 4분기부터 본격화될 거라는 전망이 나온다.
밸류에이션도 나쁘지 않다. 시총 2조 6천억에 추정PER 14배대다. 추정EPS 3,858원 기준이면 현재 실적 개선 속도 대비 싸게 거래되고 있다고 본다. 다만 PBR 3.97배는 결코 낮은 수준이 아니다. 이익 성장이 둔화되면 이 밸류에이션은 빠르게 부담으로 바뀐다.
차트로 본 현재 위치
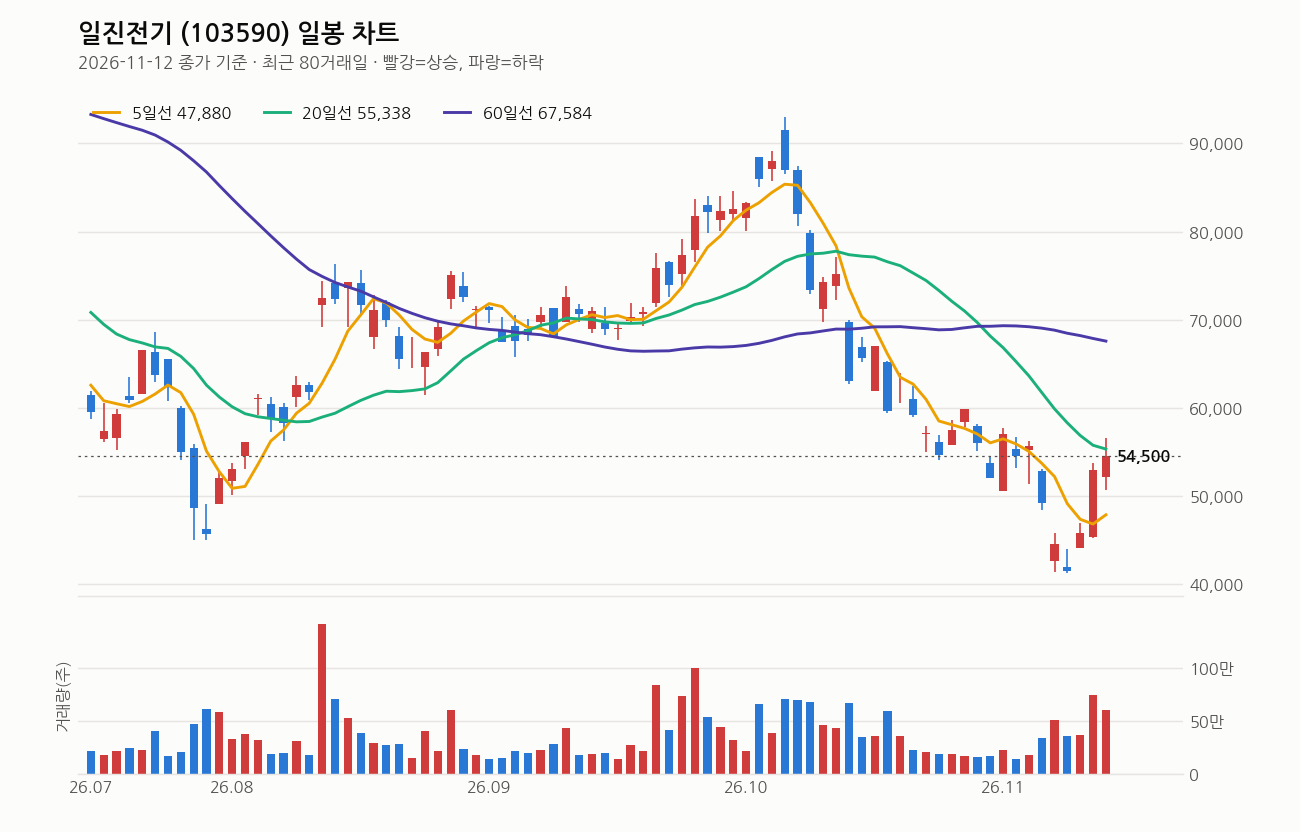
2026년 11월 12일 종가 기준이다. 종가는 54,500원, 전일 대비 +2.83% 올랐고 당일 거래량은 직전 20일 평균의 1.9배로 크게 실렸다. 5일선(47,880원)보다는 13.8% 위에 있지만 20일선(55,338원) 아래, 60일선(67,584원)과 120일선(70,911원)보다는 각각 19.4%, 23.1% 아래다. 이동평균선 배열은 여전히 역배열이고 20일선 방향도 5거래일 전보다 꺾인 상태다. 즉 큰 그림의 하락 추세는 아직 완전히 꺾이지 않았다.
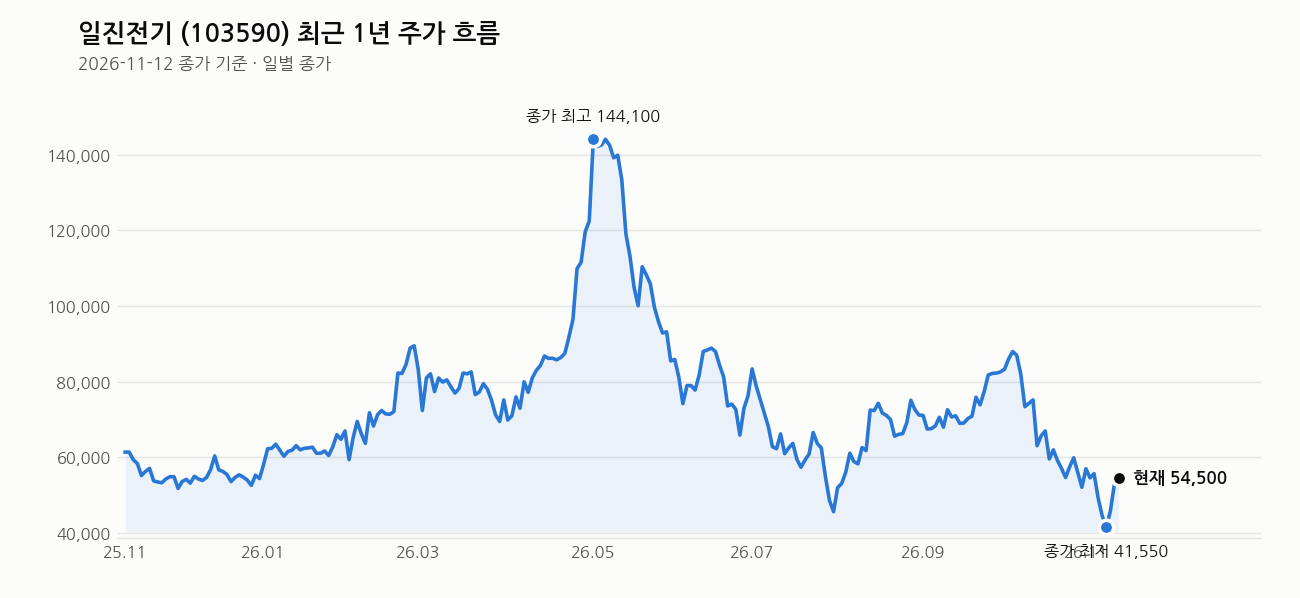
다만 최근 1주 수익률 +10.7%는 분명한 반등 신호다. 1년 최저가(41,250원, 11월 9일 기록)를 찍은 지 불과 며칠 만에 가파르게 튀어 올랐다. 최근 20거래일 저가(41,250원)에서 고가(68,000원) 사이, 중간 지점 조금 아래에 지금 위치가 있다고 보면 된다. RSI는 47로 중립이다. 과열도 침체도 아니다. 1년 최고가(147,900원) 대비로는 여전히 63.2% 낮은 수준이라 바닥에서 반등하는 초기 구간으로 해석한다.
여기는 조심해라
전력설비 업종은 사이클이 10년 단위로 길게 움직인다. 지금 실적이 좋다고 추세가 바로 상승 전환됐다고 단정하긴 이르다. 역배열이 완전히 풀리고 20일선 위에서 안착하는 걸 확인하기 전까지는 변동성이 크다는 걸 전제로 접근해야 한다. 실제로 최근 3개월 수익률이 -24.7%였다는 건 단기 변동폭이 상당히 크다는 뜻이고, 당일 고가(56,600원)와 저가(50,700원) 차이만 봐도 하루 변동폭이 작지 않다.
목표가를 12만 원, 12.5만 원대로 제시하는 시각도 있지만 이건 현재가 대비 두 배 넘는 거리다. 희망적인 숫자만 보고 진입 비중을 키우는 건 위험하다. 분할 매수, 손절선 설정은 기본이다. 특히 20일선을 다시 깨고 내려간다면 단기 반등이 끝났다는 신호로 받아들이고 비중을 줄이는 원칙을 세워두는 게 좋다.
이 회사, 짧게 정리하면
일진전기는 시총 2조 5,989억 원의 코스피 상장 전력기기 제조사다. PER 18.48배, 추정PER 14.13배로 실적 개선이 반영되면 밸류에이션 매력이 더 살아날 수 있는 구간이다. 배당수익률은 0.92%로 배당 매력보다는 성장성에 초점을 맞춰야 하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 북미·유럽 성장세… 일진전기, “전력 인프라 투자 새 기회” (아시아투데이, 2026-11-12)
- (리포트 브리핑)일진전기, ‘시장 점유율 100%’ 목표가 120,000원 – 미래에셋증권 (뉴스핌, 2026-11-12)
- 일진전기, 3분기 영업익 700억원…전년比 98.3%↑ (녹색경제신문, 2026-11-12)
- 일진전기 1.33% 하락…3분기 영업이익 98% 급증, 유안타증권 내년 성장 전망 주목 (CBC뉴스, 2026-11-12)
- (리포트 브리핑)일진전기, ‘고단가 수주의 결실, 이익 성장 여력은 충분’ 목표가 125,000원 – 유안타증권 (뉴스핌, 2026-11-12)
- (모닝 리포트) “일진전기, 북미 변압기 호황에 중전기 영업익 급증…성장 지속” (뉴스핌, 2026-11-12)
- (오늘의 증권가 콜) 코스맥스,티에프이, 티엘비, 예스티, 일진전기, JYP, 레이언스, 메리츠금융 등 (한국경제, 2026-11-12)
- 일진전기, 북미 고단가 변압기 출하 ‘폭증’…글로벌 전력 슈퍼사이클 수혜 ‘서프라이즈’ (프라임경제, 2026-11-12)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

