DB하이텍, 17% 폭락은 공포지 실적 붕괴가 아니다
결론부터 말한다
- 3분기 영업이익 900억 원, 기대치 미달에 오늘 하루만 17% 가까이 빠졌다
- 하지만 반도체 본업은 가동률 100%에 매출도 늘었다, 순이익 급감은 DB월드 정리 비용 때문이다
- 차트는 역배열에 거래량 폭발, 지금은 쫓아갈 자리가 아니라 지켜볼 자리다
내가 이 종목을 보는 이유
오늘 DB하이텍은 전일 대비 17.49% 급락하며 8만 1,600원에 장을 마쳤다. 거래량은 직전 20일 평균의 4배까지 터졌다. 보통 이 정도 낙폭이면 ‘실적 망했다’로 끝날 일이지만, 나는 이 종목을 오늘 다시 들여다봐야 한다고 본다. 숫자를 뜯어보면 시장이 공포에 질려 던진 흔적이 뚜렷하기 때문이다.
핵심 포인트
3분기 영업이익은 900억 원으로 전년 동기 대비 6% 줄었고, 시장 기대치에도 못 미쳤다. 여기까지만 보면 악재다. 그런데 누적 기준으로는 영업이익이 24% 늘었고, 공장 가동률은 100%다. 전력반도체 수요가 받쳐주면서 판가 인상과 증설까지 추진 중이라는 소식도 나왔다.
순이익이 전분기 28%에서 이번 분기 6%로 급감한 진짜 이유는 반도체 본업이 아니라 비반도체 자회사 DB월드 사업 정리 비용이다. 반도체만 떼놓고 보면 매출은 성장했고 영업이익은 유지됐다. 시장이 ‘영업이익 쇼크’와 ‘순이익 쇼크’를 뭉뚱그려 던진 결과가 오늘의 급락이다.
8인치 웨이퍼 공급 부족도 여전히 변수다. 삼성전자가 2030년까지 8인치 철수 계획을 밝힌 건 중장기로는 DB하이텍에 반사이익이 될 수 있는 그림이다. AI 데이터센터, 피지컬 AI向 수요가 늘면 8인치 파운드리 몸값은 오히려 올라간다. 다만 중국 수출 비중이 60% 이상이라는 점은 양날의 검이다. 중국 수요가 받쳐주면 좋지만, 대중 리스크에 그만큼 노출돼 있다는 뜻이기도 하다.
차트로 본 현재 위치
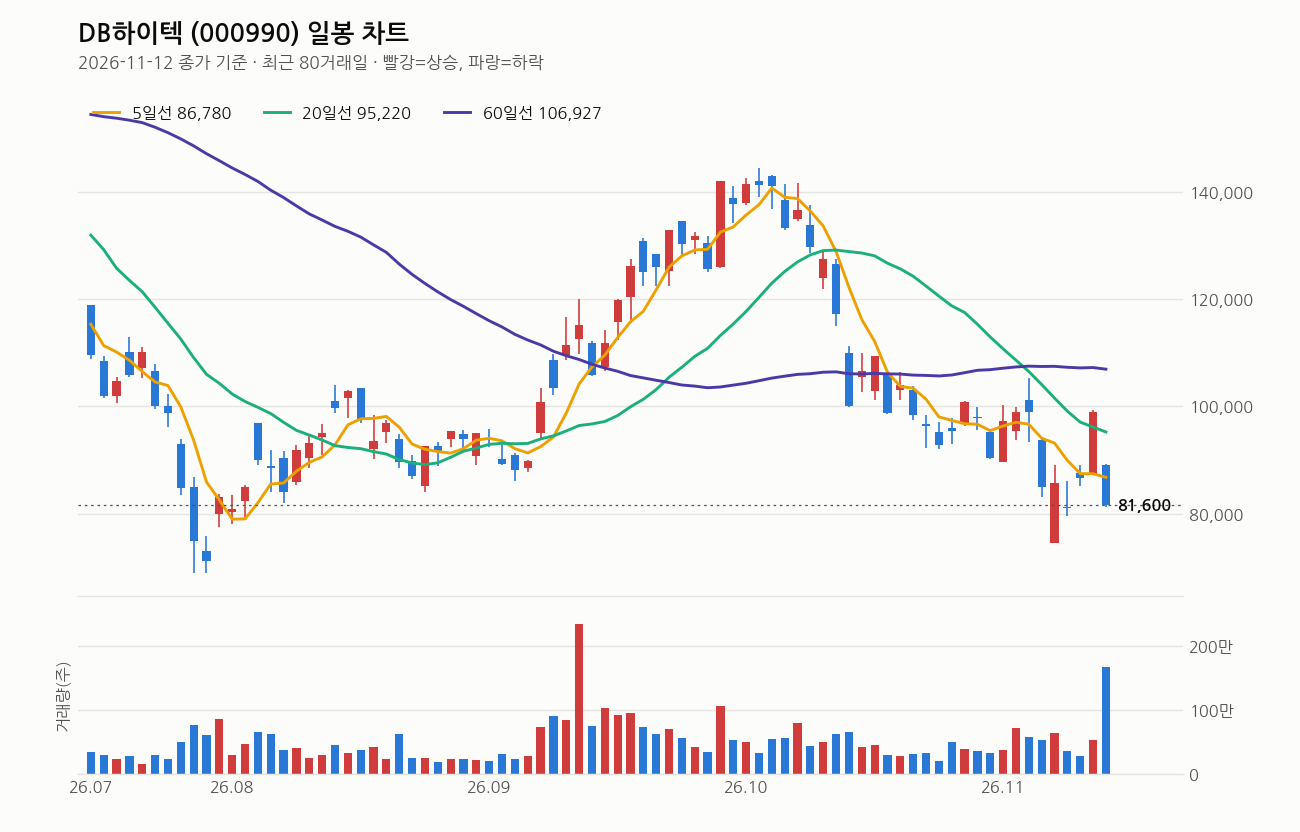
2026년 11월 12일 종가 기준이다. 현재가 8만 1,600원은 5일선(8만 6,780원)보다 6.0%, 20일선(9만 5,220원)보다 14.3%, 60일선(10만 6,927원)보다 23.7%, 120일선(12만 229원)보다 32.1% 아래다. 전형적인 역배열이고 20일선도 5거래일 전보다 꺾였다. 단기·중기·장기 이평선이 전부 위에서 아래로 깔려 있는 구간이라 추세로는 하락세가 뚜렷하다.
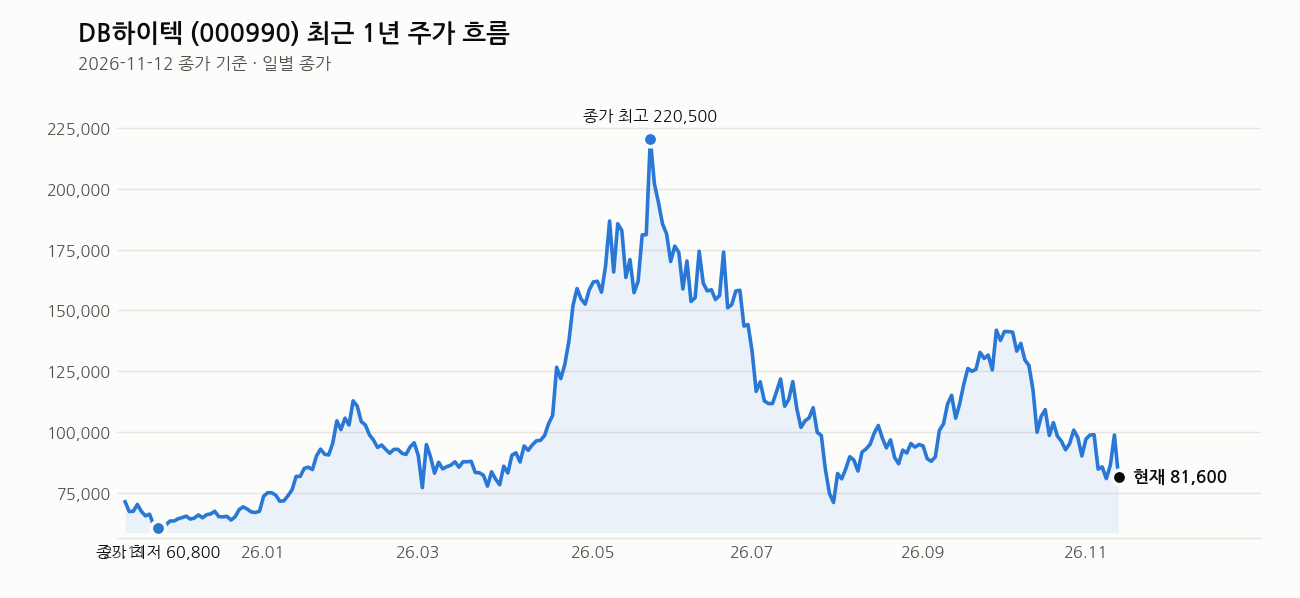
1년 최고가 23만 500원 대비로는 64.6% 빠진 자리, 1년 최저가 6만 600원 대비로는 34.7% 위다. 고점에서 반 토막 넘게 빠졌지만 바닥 대비로는 아직 여유가 있는 애매한 위치다. RSI는 41로 과열도 침체도 아닌 중립 구간인데, 오늘 급락이 반영되기 전 지표라는 점을 감안하면 실제 체감은 이보다 더 눌려있다고 봐야 한다. 거래량이 평균의 4배 터졌다는 건 공포 매물과 저가 매수세가 동시에 부딪혔다는 신호다. 이런 날은 추세가 바로 안 바뀐다. 며칠은 지켜봐야 방향이 선다.
내가 보는 가격대
7만 원이 지지선으로 거론되고, 이 선 부근까지 밀리면 비중을 늘리는 전략도 있다. 다만 이건 공격적인 접근이고, 지금 종가(8만 1,600원)는 최근 20거래일 저가(7만 4,500원)에 근접하고 있다는 점을 먼저 봐야 한다. 20거래일 고가는 10만 9,900원이었으니 한 달 사이 변동폭이 상당히 컸다. 14만 2천 원대는 매물이 강한 구간으로, 여기까지는 거리가 멀다. 지금 가격은 그 저항선과는 한참 떨어진, 밸류 매력이 생기기 시작하는 구간으로 봐도 무리는 없다. 다만 추세가 꺾인 지금 숫자만 보고 들어가는 건 위험하다.
최근 뉴스 흐름
오늘 하루에만 관련 기사가 쏟아졌다. 누적 영업이익 24% 증가와 가동률 100%를 강조하는 기사가 있는 반면, 순이익 75% 감소와 증권가 목표주가 하향을 짚는 기사도 동시에 나왔다. 같은 실적을 두고 시각이 완전히 갈린다는 뜻이다. 코스피 전체가 엔비디아 이슈로 약세였던 날, DB하이텍은 그 와중에 가장 크게 흔들린 종목 중 하나로 꼽혔다. 한편으로는 전력반도체 수요에 따른 풀가동과 판가 인상, 증설 추진 소식도 같은 날 함께 보도됐다. 악재와 호재가 한날한시에 뒤섞인 전형적인 ‘실적 발표 후 혼란기’다.
여기는 조심해라
오늘 같은 급락일은 반등을 노린 섣부른 역추세 매매가 가장 위험하다. 역배열이 깨지지 않은 상태에서 들어가는 건 떨어지는 칼날을 잡는 것과 다르지 않다. 4분기 실적에서 판가 인상 효과가 실제로 숫자로 찍히는지, 8인치 공급 부족이 얼마나 더 이어지는지가 확인돼야 추세 전환을 말할 수 있다. 중국 수출 비중이 60% 이상이라는 점도 대외 변수에 취약하다는 뜻이다. 비중은 분할로 접근하고, 지지선이 깨지면 미련 없이 손절 라인을 지켜라. 반도체 업황 전체가 꺾이는 신호가 나오면 지지선도 무의미해질 수 있다는 걸 항상 염두에 둬야 한다.
이 회사, 짧게 정리하면
DB하이텍은 전력반도체, 아날로그 반도체 중심의 8인치 파운드리 전문기업이다. 시총은 3조 5,500억 원, PER은 10.35배, 추정PER은 9.17배로 올해보다 내년 실적 개선을 시장이 일부 반영하고 있다. PBR 1.45배, 배당수익률은 0.99% 수준이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- DB하이텍, 3분기 누적 영업익 24% 증가…”공장 가동률 100%” (디일렉, 2026-11-12)
- DB하이텍 3분기 영업익 900억원…순이익 75% 감소 (비건뉴스, 2026-11-12)
- (특징주) DB하이텍 주가, 16%대↓… 증권가 목표주가 ‘하향’ (금강일보, 2026-11-12)
- 코스피, 美엔비디아 사태에 5340선 약세 마감···DB하이텍 16% 급락 (서울파이낸스, 2026-11-12)
- DB하이텍 거래량 1,420,836주…82,200원 형성 (잡포스트, 2026-11-12)
- ‘가동률 100%’ DB하이텍 호실적… 차세대 반도체 월 10만장 생산체제 굳힌다 (매일경제, 2026-11-12)
- DB하이텍, 3분기 영업익 900억원… “전력반도체 수요에 가동률 사실상 100%” (Chosunbiz, 2026-11-12)
- DB하이텍, 전력반도체 수요에 풀가동…판가 인상·증설 추진(종합) (데일리안, 2026-11-12)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

