코세스, 3분기 실적 우수에 35,800원 재도전 중
결론부터 말한다
- 3분기 영업이익 243억 원으로 사상 최대 실적 기록. SOFC 장비 매출이 처음 반영되며 사업 구조 전환 본격화.
- 어제 5% 이상 상승하며 최근 고점(37,200원)에 근접. 이동평균선은 모두 아래에 있고 RSI 54로 과열 전 수준.
- 블루에너지 SOFC 잔여 수주 1,505억 원이 내년 실적을 담보하는 구조지만, 이미 많이 오른 상태에서 추가 상승을 욕심내기 전에 조정 대기 필요.
내가 이 종목을 보는 이유
반도체 후공정에서 SOFC 에너지 장비로 사업 축이 옮겨가고 있는 회사다. 단순한 테마 업종 전환이 아니라 실제 매출과 이익이 수반되고 있다는 점이 중요하다. 3분기 영업이익 243억 원은 역대 최고치고, 올해 내년도 성장을 이끌 SOFC 장비 매출이 357억 원으로 처음 본격 반영됐다. 내년에는 에너지 부문 매출이 후공정 장비를 초과할 것으로 예상되는 상황이니 성장 트렌드가 명확하다.
데이터센터의 전력 수요 증가로 SOFC 연료전지 관심이 높아지는 것도 배경이다. 이 회사가 블루에너지 SOFC 장비의 사실상 독점 공급자라는 점에서 시장이 수혜주로 주목하는 게 자연스럽다.
핵심 포인트
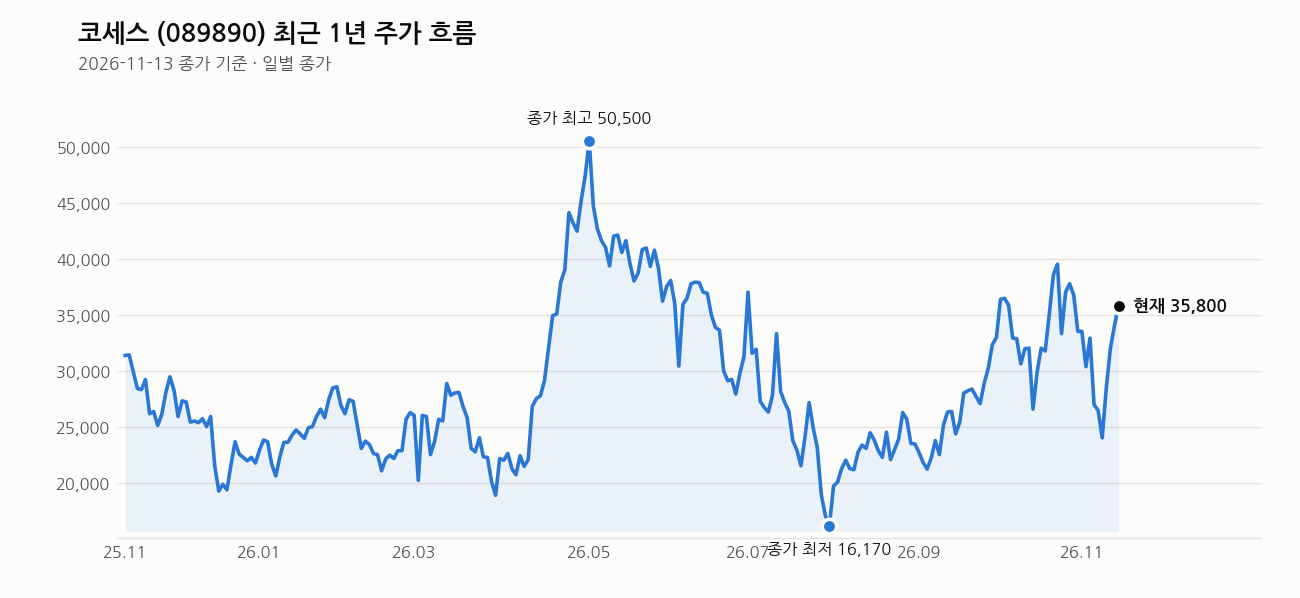
어제 실적 발표 후 주가는 5% 이상 상승했지만, 내가 보기엔 이미 많은 기대가 주가에 담겨 있다. 최근 1주일 수익률이 35.3%, 1개월에 19.9%, 3개월에 50.4%라는 건 이 회사의 성장성을 시장이 충분히 인정했다는 뜻이다.
블루에너지 관련 수주 2,000억 원 이상이 보도되면서 투자자들의 확신이 커진 상황이다. SOFC 잔여 수주 1,505억 원은 내년 실적이 어느 정도 보장된다는 신호다. 하지만 이 정보들도 이미 주가에 상당 부분 반영된 상태로 본다.
차트로 본 현재 위치
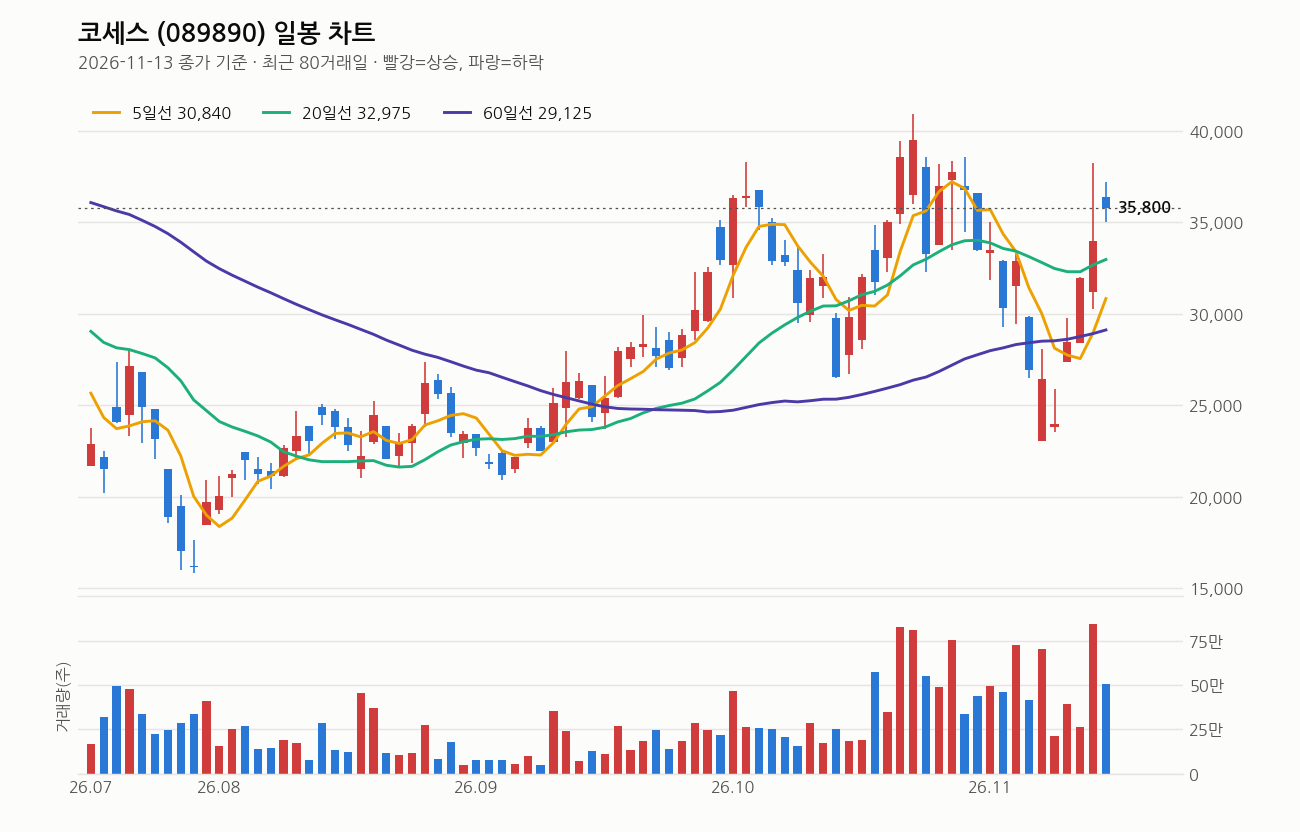
기준일 종가 35,800원 기준. 모든 이동평균선이 종가 아래에 있다. 5일선(30,840원)으로부터 16.1% 위, 20일선(32,975원)으로부터 8.6% 위에 있으니 단기 상승세가 꽤 가파르다는 뜻이다. 20일선이 상승 방향이라는 건 추세 자체는 양호하지만, 종가와 이동평균선의 괴리가 커지는 건 조정 신호가 될 수 있다.
거래량은 직전 20일 평균과 비슷한 수준으로 특별히 폭증하지 않았다. 최근 1년 고점 51,400원 대비 30% 아래에 있고, 최저점 15,830원 대비 126% 위에 있으니 일단 저점에서는 충분히 올라온 상태다. RSI 54는 과열권(70 이상)에 아직 진입하지 않았지만 중립에 가까운 수준이다. 당일 고가 37,200원은 최근 20거래일 고가 40,900원과는 여전히 3,700원 떨어져 있다.
내가 보는 가격대
어제 목표가 상향이 나왔지만 정확한 숫자는 확인할 수 없다. 다만 기존 목표가 55,000원과 현재 35,800원을 비교하면 거리가 상당하다. 15,200원 더 올라야 한다는 뜻인데, 이를 일직선으로 가려면 현재 수준의 상승 모멘텀이 오래 지속돼야 한다.
최근 20거래일 고가 40,900원이 가까운 저항대다. 이 선까지는 약 5,100원 남았고, 이것도 버겁지 않을 조정이 필요한 수준이다. 35,000원 부근(어제 저가)은 단기 지지대로 작동할 가능성이 높다.
최근 뉴스 흐름
3분기 실적이 시장 기대를 넘어섰다. 매출 622억 원, 영업이익 243억 원으로 사상 최대 성과를 냈다. SOFC 장비 매출이 357억 원으로 처음 진짜 규모 있게 반영되면서 사업 전환이 현실화되는 모습이다. 증권사들도 목표가를 상향 조정했고, 반도체 장비 테마가 상승하면서 코세스도 함께 오른 측면도 있다.
블루에너지와의 장비 계약 기간이 2027년 3월로 연장됐다는 것도 중요하다. 이건 수주 파이프라인이 계속된다는 신호다. 다만 블루에너지의 SOFC 투자가 감소하거나 시장 수요가 둔화되면 이 구도가 깨질 수 있다는 점도 염두에 둬야 한다.
여기는 조심해라
첫째, 현재 PER 38배라는 건 미래 성장을 충분히 반영한 수준이다. 즉, 기대에 미치지 못하는 실적이 나오면 조정폭이 클 수 있다. SOFC 시장 확대가 예상만큼 가지 않거나 경쟁이 심해지면 수익성이 급격히 떨어질 위험이 있다.
둘째, 블루에너지 의존도가 높다. 2,000억 원 이상 수주가 전부인지, 앞으로 추가 수주가 확실한지, 블루에너지 자체의 사업이 안정적인지 확인이 필요하다. 한 고객에 과도하게 집중된 구조는 그만큼 위험하다.
셋째, 현재 위치에서 추가 상승을 노린다면 조정을 기다리는 게 현명하다. 이미 3개월에 50% 이상 올랐고, 이동평균선과의 괴리가 커지고 있다. 35,000원~30,000원 근처 조정 국면에서 들어오는 게 손절 리스크를 줄이는 방법이다. 수익실현은 철저히, 손절은 결단력 있게.
이 회사, 짧게 정리하면
반도체 후공정 장비에서 SOFC 에너지 장비로 사업 중심을 옮기고 있는 회사. 시총 5,937억 원, PER 38배, PBR 6.2배로 성장주 밸류에이션. 블루에너지 SOFC 장비 공급 독점 지위로 연료전지 시장 수혜를 노리고 있지만, 한 고객 의존도가 높은 만큼 장기 지속성을 봐야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (종목 브리핑) 코세스 3분기 매출 622억원·영업이익 243억원 (비건뉴스, 2026-11-13)
- 코세스, 증권사 목표가 상향에 강세…7.74% (매일경제 마켓, 2026-11-13)
- 특징주, 코세스-반도체 장비 테마 상승세에 6.86% ↑ (매일경제 마켓, 2026-11-13)
- 씽크풀 : 코세스(089890)눌릴때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략. (ThinkPool, 2026-11-13)
- 코세스, ‘블룸에너지 SOFC 장비 독점’으로 美 데이터센터 규제 ‘수혜’…”극심한 저평가” (프라임경제, 2026-11-13)
- (데스틴파워 IPO)③ 코세스 빼면 평가액 26% 증발…수익성 ‘과제’ (넘버스, 2026-11-10)
- 코세스, Bloom Energy 장비계약 종료일 2027년 3월로 연장 (비건뉴스, 2026-11-04)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

