HPSP, 반도체 고층 적층 장비 독점주가 5일 연속 기관 순매수 중
결론부터 말한다
- 반도체 HBM 적층 공정의 필수 장비를 독점 공급하는 기업으로, 높은 마진율과 내년 2,500억 원 영업이익 전망이 강점이다.
- 다만 지금은 60일선 아래 18.9%, 최고가 대비 55% 하락한 조정 구간이고, PER 39배는 여전히 높으며 기관의 매수 관심만으로는 상승을 보장하지 않는다.
- 정책 리스크와 고객 집중도, 밸류에이션 부담을 감안하면 지금부터 서두를 이유는 없다.
내가 이 종목을 보는 이유
HPSP는 단순한 반도체 장비주가 아니다. HBM 2086층 적층에서 미세한 결함을 치료하는 고압 수소 어닐링 장비를 개발·공급하는데, TSMC, 삼성, SK하이닉스라는 글로벌 메모리 공급사들이 필수로 사용하는 장비다. 여기에는 두 가지 강점이 있다.
첫째, 독점적 구조다. 점유율 90% 이상을 차지하고 있고, 이는 가격 결정권으로 이어진다. 매출액이 1,730억 원에서 2년 만에 2배 이상 증가했고, 영업이익률이 55~57%, 순이익률이 44%에 달하는 것도 이 독점 지위 때문이다.
둘째, 공정상 필수성이다. 고층 적층이 갈수록 미세한 결함이 치명적이 된다. 데이터센터 AI 가속기용 HBM 수요가 폭발하는 지금, 이 회사의 장비는 선택이 아닌 필수다.
내년 영업이익 전망 2,500억 원, ROA 지속 상승, 고객사 다변화 추진 중이라는 점들이 성장 스토리를 뒷받침한다.
핵심 포인트
반도체 적층 공정의 병목 장비를 독점 공급한다. HBM이 고도화될수록 이 회사의 장비가 필수가 된다. 경쟁사가 들어올 수 없는 구조다.
마진율 구조가 이상적이다. 영업이익률 55%, 순이익률 44%는 일반 제조업이 꿈도 못 꿀 수준이다. 독점 지위와 기술적 진입장벽이 있기에 가능하다.
내년 실적 전망이 적극적이다. 올해 4분기 영업이익 682억 원에서 내년 2,500억 원으로 증가할 예정이면, 이는 단순 성장이 아니라 사업 구조 자체의 확대를 의미한다. 고객사 다변화와 파운드리 시장 확대가 배경이다.
다만 고객 집중도는 여전한 리스크다. TSMC, 삼성, SK하이닉스라는 극소수 메모리 업체에 의존하고 있다. 이들의 설비 투자 사이클이 순환하면 매출도 함께 출렁일 수 있다.
차트로 본 현재 위치
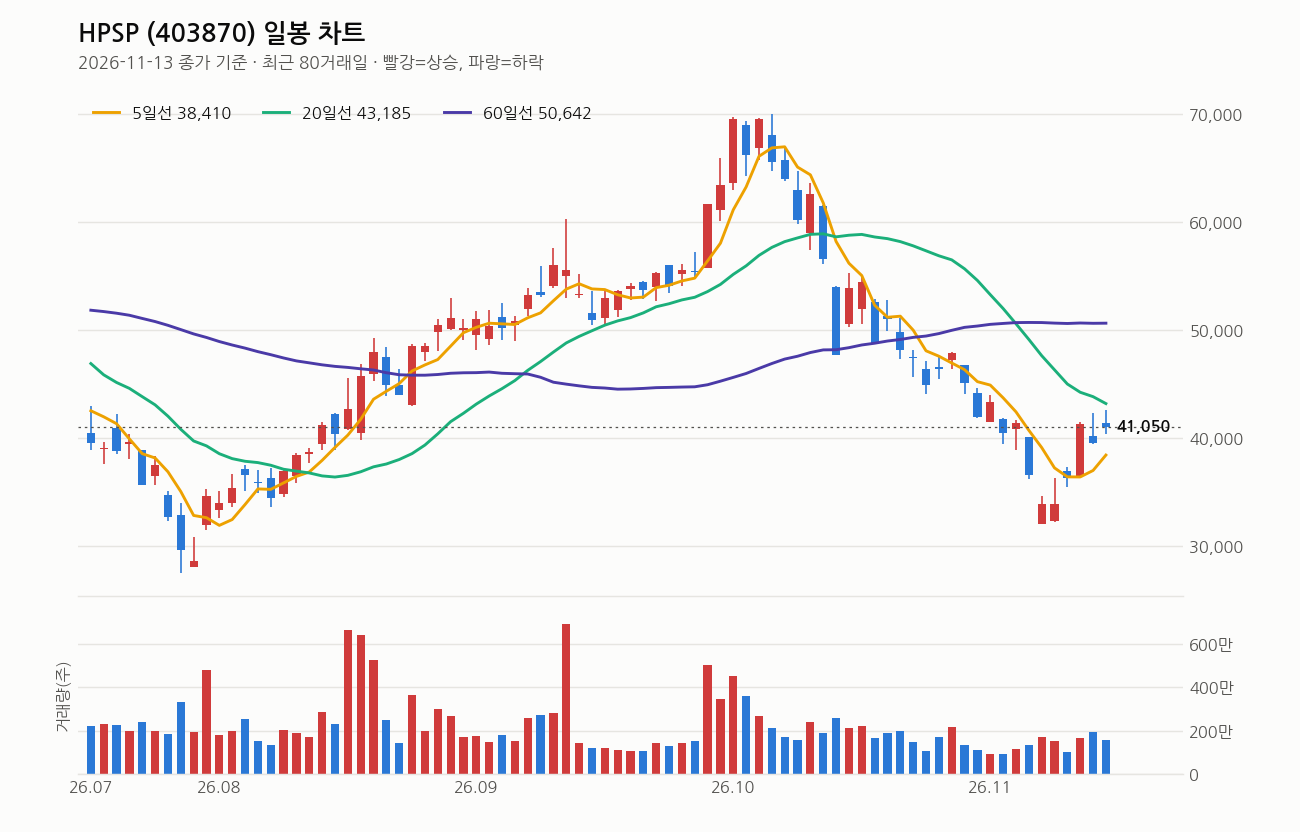
기준일(11월 13일) 종가 41,050원 기준으로 본다.
이동평균선이 역배열(5일 < 20일 < 60일)을 이루고 있는데, 이는 중기 상승 추세가 끝났다는 신호다. 더 자세히 보면:
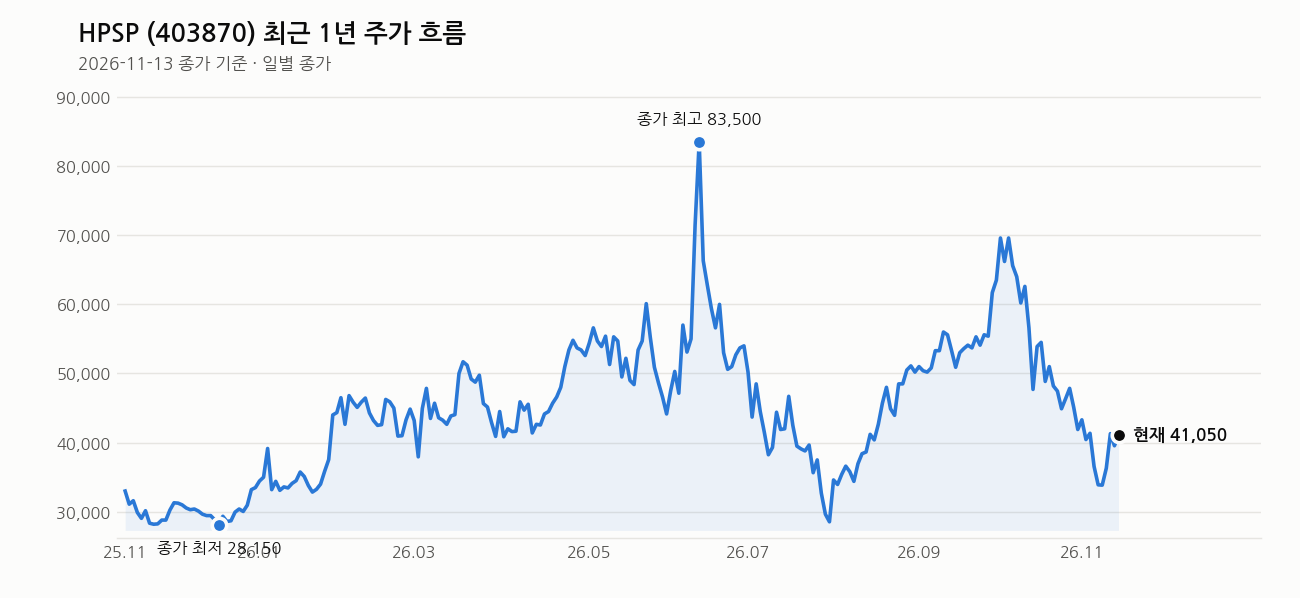
- 최고가 92,000원(6월 중순)에서 55.4% 하락한 자리다.
- 60일선 50,642원보다 18.9% 아래, 120일선 48,639원보다도 15.6% 아래다.
- 20일선이 최근 5거래일 대비 하락 중이다.
- 최근 1개월 수익률이 -23.8%로 약세다.
반면 긍정적인 신호도 있다:
- 최근 1주(5거래일) 수익률이 +21.1%로, 지난주부터 반등이 시작됐다.
- 기관이 5일 연속 순매수 중이다.
- RSI 44는 과열도 침체도 아닌 중립 구간이지만, 반등하는 중이다.
- 거래량은 평년 수준이므로 급등은 아니고 차분한 수급이 들어오는 모습이다.
즉, 극도의 약세에서 바닥 청산 국면으로 접어들고 있다는 게 내 판단이다. 하지만 아직 중기 추세의 반전까지는 갈 길이 멀다.
내가 보는 가격대
최근 20거래일 고가 55,000원에서 저가 32,050원까지 나왔던 종목이다. 현재 41,050원은 그 중간 정도다.
20일선 43,185원까지는 차분한 추세로 가도 거리가 있고, 60일선 50,642원까지 올라가려면 23% 이상 상승이 필요하다. 단기 반등은 나올 수 있지만, 중기 추세 회복까지는 시간이 필요하다는 뜻이다.
지금이 저가 매수 기회라고 보기는 어렵다. 20일선 아래 조정 국면이 아직도 진행 중이기 때문이다.
최근 뉴스 흐름
기관의 5일 연속 순매수가 핵심이다. 10월 말~11월 초 약세 국면에서 나뉴를 강조하는 뉴스가 나왔고, 11월 중순 들어 고압 수소 어닐링 장비 수주 주목이라는 표현이 반복됐다. 수요처의 구체적인 수주 사실이 나온 건 아니지만, 시장이 기본 비즈니스 모멘텀을 다시 주목하기 시작한 신호다.
임직원 주식보상용 자사주 처분(74,000주, 25억 원 규모)은 회사의 자금 운용 결정일 뿐이고, 주가에 직접적인 부정 신호는 아니다.
여기는 조심해라
밸류에이션 부담이 크다. PER 39배는 여전히 높다. 내년 추정 EPS 1,458원 기준 추정PER이 28배로 내려가긴 하지만, 그것도 높은 수준이다. 내년 영업이익 2,500억 원을 달성해야 이 밸류에이션이 정당화된다.
정책 리스크다. 밸류체인 정책 지연, 데이터센터 투자 정책 완화 기대 등이 얽혀 있다. 이런 매크로 요인이 예상대로 풀리지 않으면 추가 약세 우려가 있다.
고객 집중도 리스크. 메모리 메이저 3곳에 의존하고 있다. 이들의 설비 투자 사이클이 둔화되거나 경기가 식으면 매출 변동성이 커진다.
최근 상승이 급격하지 않다는 것도 주의다. 기관이 매수 중이지만 거래량은 평년 수준이고, 5일 만에 21% 올라도 아직 중기 추세에는 못 미친다. 기관의 매수가 진정한 상승 시그널로 확인되려면 시간이 필요하다.
리스크 관리: 재매수 시 반드시 손절 계획을 정하고, 20일선 아래 재조정 시 비중을 줄이기를 강권한다. 독점주라는 생각에 비중을 크게 잡았다가는 보조 지표 반등에 흔들릴 수 있다.
이 회사, 짧게 정리하면
고압 수소 어닐링 장비로 반도체 HBM 적층 공정의 필수 장비를 독점 공급하는 기업이다. 시총 3조 3,784억, PER 39.82배, 추정PER 28.16배로 밸류에이션이 높지만, 영업이익률 55%, 내년 2,500억 원 영업이익 전망 같은 실적이 뒷받침될 필요가 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (장중수급포착) HPSP, 기관 5일 연속 순매수행진… 주가 +1.12% (뉴스핌, 2026-11-12)
- HPSP 9.33% 올라 3만9850원…반도체 장비 수급 유입 (잡포스트, 2026-11-11)
- HPSP 6만100원…고압 수소 어닐링 장비 수주 주목 (잡포스트, 2026-11-11)
- HPSP, 임직원 보상용 자사주 7만4000주 처분 (비건뉴스, 2026-11-11)
- HPSP, 자기주식 74,000주 처분 결정…임직원 주식보상제도에 25억 원 규모 (Investing.com 한국어, 2026-11-10)
- HPSP, 임직원 주식보상 위해 25억원 규모 자사주 처분 결정 (데이터투자, 2026-11-10)
- HPSP 거래량 880,777주…실적 변수는 (잡포스트, 2026-11-10)
- HPSP 4.20% 올라…고압수소어닐링 장비 수요 주목 (잡포스트, 2026-11-09)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

