삼성전기, 실적은 강하지만 주가는 이미 선반영된 상태
결론부터 말한다
- 3분기 영업이익 160% 성장으로 실적은 확실히 좋아지고 있지만, 그 기대감이 이미 주가에 다 녹아있다.
- 현재가 86만 원대는 고점 2,417만원 대비 64% 하락한 자리로, 차익실현 매물과 외국인·기관 매도로 수급이 약하다.
- 설비투자 발표가 호재이지만, 주가 반등을 위해서는 시장 전체의 심리 회복이 더 선행되어야 한다.
내가 이 종목을 보는 이유
삼성전기는 기판과 MLCC 부문에서 실제 실적 성장을 이루고 있다. 3분기 영업이익이 160% 늘었다는 건 약한 실적이 아니다. 그런데 왜 주가는 내려가 있나. 답은 간단하다. 그 성장 기대가 이미 주가에 선반영되었기 때문이다.
현재는 “재료 소멸 단계”다. 앞으로 필요한 건 새로운 자극이다. 최근 세종 4조 3천억 투자 발표가 나왔고, 로봇 액추에이터 수주·양산 계획도 있다. 이들이 주가를 끌어올릴 수 있는 모멘텀이 될 수 있지만, 지금 바로는 아니다.
핵심 포인트
실적 성장은 이미 끝낸 가격이다. 3분기 영업이익 160% 성장은 좋은 뉴스지만, 이미 주가에 반영되었다. 고점 대비 64% 하락했다는 건 그만큼 큰 기대감이 걸쳐있었다는 뜻이다.
지금 주가를 누르는 것은 시장 약세와 수급 부진이다. 한국 주식시장 전반이 부진한 상황에서 외국인과 기관이 계속 팔고 있다. PCB 부문이 MLCC보다 더 영향을 받는데, 이 부문도 시장 사이클에 좌우되는 상황이다. 개별 기업의 실적만 좋아서는 부족하다.
다음 모멘텀은 설비투자와 로봇 사업이다. 세종 투자 계획, 로봇 액추에이터 수주 계획(12월 초 양산 예정), CES 2027 같은 이벤트들이 앞에 있다. 다만 이것들이 주가를 끌어올리려면 시장 심리가 먼저 살아나야 한다.
차트로 본 현재 위치
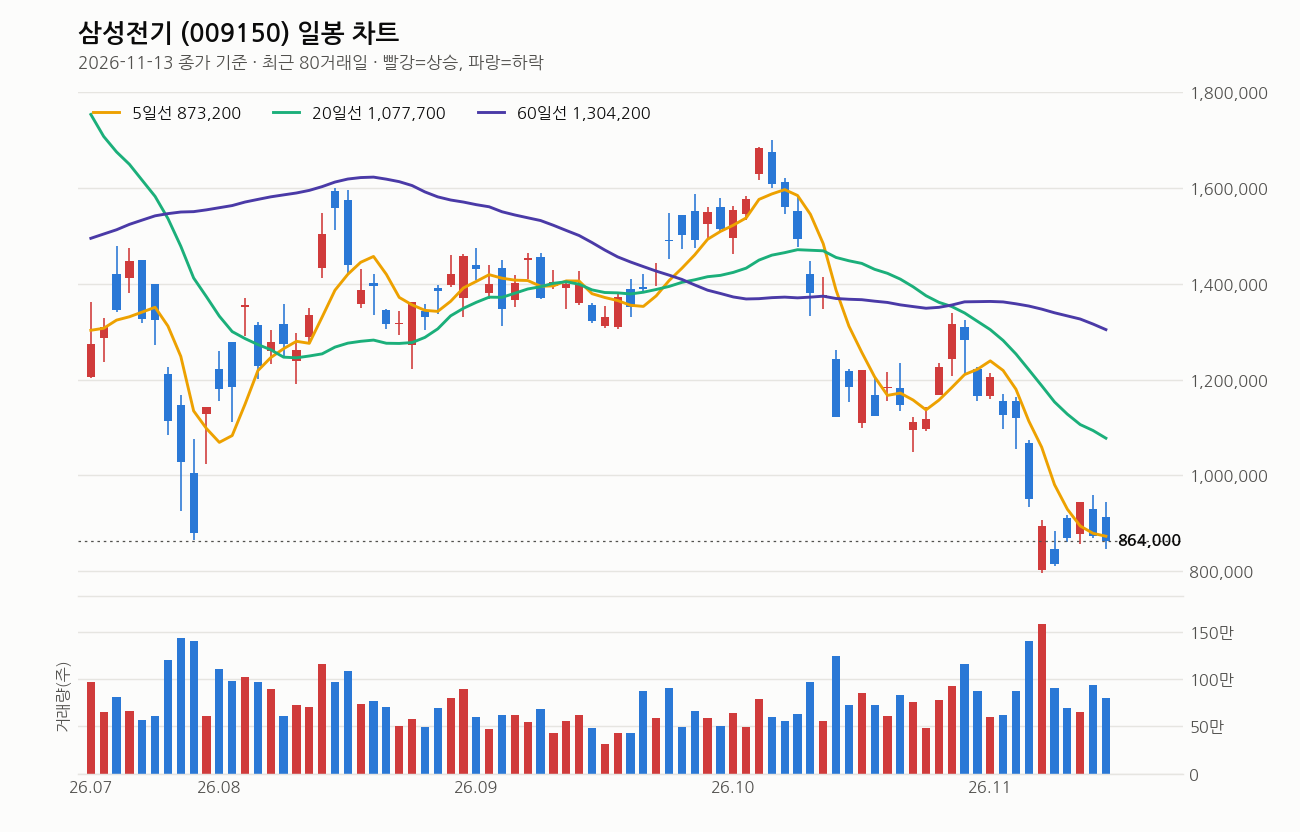
기준일 종가 86만 4천 원. 현재가는 모든 이동평균선 아래에 있다. 5일선(87만 3천 원)에는 간신히 아래, 20일선(107만 7천 원)보다는 19.8% 아래, 60일선(130만 4천 원)보다는 33.8% 아래, 120일선(145만 8천 원)보다는 40.7% 아래다. 이동평균선이 완전히 역배열되어 있고, 모두 하락 중이다.
거래량은 평균의 0.9배 수준으로 약하다. 최근 1주일 -3.4%, 1개월 -27%, 3개월 -44.5%의 낙폭을 기록했다. RSI는 37로 침체 구간(30 이하)에 가깝지만 아직 그 아래는 아니다.
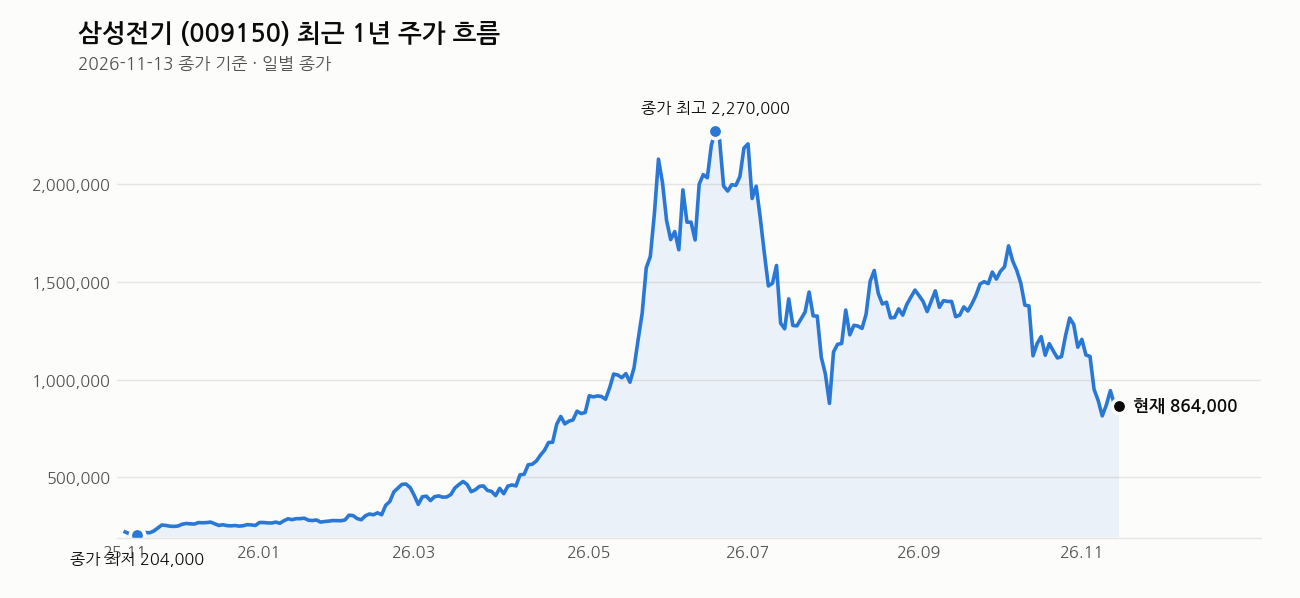
고점 246만 원 대비 64% 하락, 최근 1년 저점 20만 1천 원 대비는 330% 위라는 수치는 현재가 얼마나 극단적인 자리에 있는지 보여준다. 차익실현 매물이 많을 수밖에 없는 위치다.
내가 보는 가격대
현재가는 130만 원에서 본전 근처에서 비중 축소를 고려할 수 있지만, 기준일 현재가는 86만 4천 원이다. 이미 그보다 훨씬 내려와 있다.
현재가는 20일선(107만 7천 원)과 최근 20거래일 저가(79만 6천 원) 사이에 있다. 직전 4주간 약세가 지속되면서 가격대 자체가 내려왔다. 240만 원 이상의 재상승이 어려울 것 같다는 판단은 타당하다. 고점에서의 저항이 크기 때문이다.
최근 뉴스 흐름
세종 4조 3천억 원 투자 계획이 발표되었다. 이것만으로는 주가를 끌어올리지 못했다. 오전에 94만 원까지 올랐던 주가가 86만 원에서 마감했다. 호재가 나왔는데 오히려 하락으로 마감한 것이다. 이는 실적 성장에도 불구하고 차익실현 욕구와 약한 수급이 더 강하다는 신호다.
로봇 관련 테마가 오르면서 삼성전기도 함께 거론되고 있다(액추에이터 관련 12월 초 양산 계획). ETF 신상품에도 포함되는 등 관심이 있지만, 주가 반등으로는 이어지지 않고 있다.
여기는 조심해라
설비투자 발표가 호재인 것은 맞지만, 지금 당장의 주가 상승을 의미하지는 않는다. 장기 구조 개선 신호일 뿐이다. 주가 반등을 위해서는 한국 주식시장 전반의 회복이 선행되어야 한다. 개별 기업의 실적만으로는 약세장을 이기기 어렵다.
차익실현 매물이 여전히 많다. 고점에서 64% 하락했어도 여전히 고가 대비 저가가 나오는 종목이다. 추가 하락 시 충분한 손절 계획을 세워두고 들어가야 한다.
외국인과 기관의 지속적인 매도가 수급의 발목을 잡고 있다. 외인소진율이 35% 수준인 것도 약한 신호다. 시장이 먼저 살아나야 이들의 매도 압력이 줄어든다.
목표가나 기대 수익률보다는 손실을 줄이는 것에 먼저 집중하라. 비중 축소가 권유되는 종목이다.
이 회사, 짧게 정리하면
삼성전기는 기판(PCB)과 MLCC로 반도체·IT 산업을 지원하는 기업이다. 시총 64조 5천억, PER 66배, 추정PER 38배로 현재 시장이 중기 실적 성장을 어느 정도 반영하고 있다. 실적은 강하지만 주가는 이미 기대감을 소화했으므로, 설비투자·로봇 사업 같은 새로운 자극이 필요한 시점이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성전기·현대차 로봇에 월배당까지…ETF 신상품 6종 뜯어보니 (더구루, 2026-11-14)
- “아침엔 94만원, 끝내 86만원”…삼성전기 주가 급반전, 영업이익 166% 늘었는데 왜? (데일리25, 2026-11-13)
- 오전엔 팔던 삼성전자 오후엔 ‘사자’…삼성전기 매수 1위 (주식 초고수는 지금) (매일경제, 2026-11-13)
- 삼성전기, 세종시사업장 4조 3000억 원 투자 발표 날 지역 아동 위한 후원금 전달 (복지타임즈, 2026-11-13)
- (리포트 브리핑)삼성전기, ‘NDR 후기: “가격 저항이 없다 & 기판 탑2 도약”‘ Not Rated – SK증권 (뉴스핌, 2026-11-13)
- 삼성전기, 세종에 4조3000억 투자 (뉴스엔톡, 2026-11-13)
- 특징주, 삼성전기-S7(삼성전자/SK하이닉스 등) 테마 상승세에 5.08% ↑ (매일경제 마켓, 2026-11-13)
- (산단 이야기 8) 삼성전기, 세종 명학산단에 4조3천억 원 투자…세종 경제 살아날까 (이세종경제, 2026-11-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

