삼성SDI, 수조원대 ESS 수주도 시장 약세에 밀린다
결론부터 말한다
- 미국 주피터 파워와 2029~2031년 16GWh 공급 계약, 누적 27GWh 수주로 장기 가동률 보장이 실질적 성과다.
- 차트는 20일선 아래 역배열 상황이고 RSI 44로 약한 상태. 반등 초기의 위치라 단기 변동성 큰 구간이다.
- ESS 시장 성장 구조는 명확하지만 현재 전기차 약세와 시장 전반 약세에 갇혀 있는 상황이다.
내가 이 종목을 보는 이유
삼성SDI가 오늘 큰 뉴스를 터뜨렸는데 시장이 외면한 이유부터 짚어야 한다. 미국 에너지 기업과 3~4조 규모의 ESS용 LFP 배터리 공급 계약을 맺었고, 2029년부터 3년간 16GWh를 공급하기로 했다. 이미 보유한 수주까지 합치면 누적 27GWh다. 이건 단순 수주를 넘어 향후 3~4년 미국 현지 공장의 가동률을 크게 끌어올릴 보증수표다.
3분기 배터리 사업 영업이익이 3,000억 원대를 기록했고, 4분기는 4,000~5,000억 원을 목표로 하고 있다. 내년 ESS 배터리 출하량은 35GWh 예상으로 올해 대비 2배 수준이다. 구조적으로 보면 AI 데이터센터 전력 소비량이 늘면서 ESS 수요가 20년대 내내 연 30% 이상 성장할 가능성이 높다. 이건 중장기 먹거리다.
그런데 여기까지가 좋은 뉴스고, 현실은 다르다. 오늘 좋은 소식에도 장 초반 5% 올랐다가 현재 -3.44%로 떨어졌다. 거래량도 20일 평균의 0.9배로 약했다. ESS 수요 중 AI 데이터센터 비중이 15% 미만이라는 점이 사람들을 움직이지 못하게 한다. 여전히 전기차 시장 회복이 주 성장 모멘텀인데, 그게 없으니 AI 테마로만 묶여 움직인다는 뜻이다.
핵심 포인트
내가 보는 이 회사의 핵심은 두 가지다.
첫째, ESS는 진짜 성장한다. 미국 세제 혜택 40%와 AI 데이터센터 건설 붐 속에서 ESS 시장은 올해 30% 이상 성장 중이다. 삼성SDI는 고체 배터리 개발도 선도하고 있고, 지금은 LFP 양산으로 규모를 확보하는 단계다. 블랙록 계열 회사와 맺은 계약은 세계 에너지 저장 시장의 중심이 미국으로 이동했다는 신호다.
둘째, 단기 약세는 시장 사이클이지 회사 문제가 아니다. 유럽 전기차 부진, 환율 변동, 시장 전반 약세 속에서 기관과 외인이 계속 매도하고 있다. 외인소진율이 24.69%인 상황도 그걸 말해준다. 하지만 이런 사이클이 영구적이지는 않다.
차트로 본 현재 위치
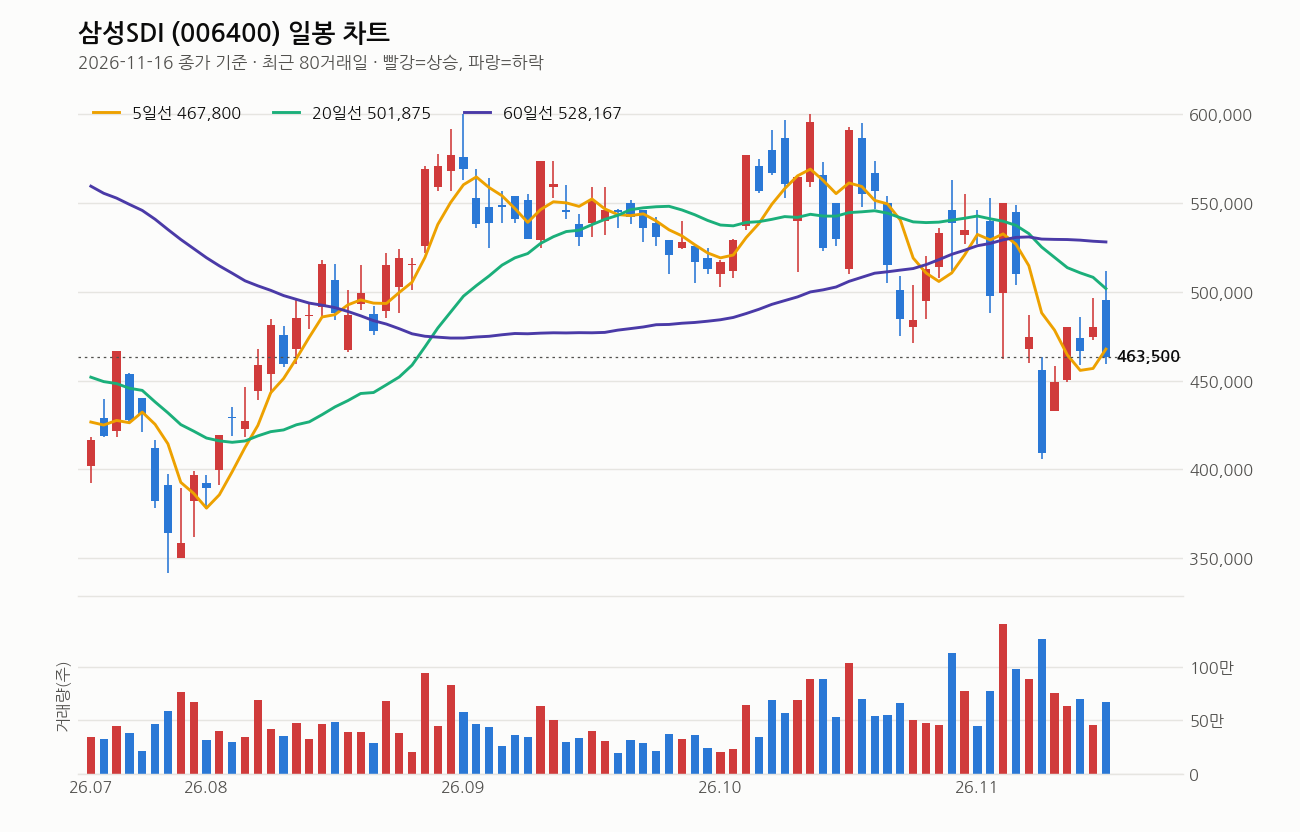
기준일 종가 463,500원 기준으로 보면 현재 삼성SDI는 약한 반등 초기 단계다.
20일선(501,875원)과 60일선(528,167원) 모두 아래에 있고, 5일선(467,800원)도 위에 있는 역배열 상태다. 20일선이 여전히 하락 추세라는 건 단기 약세가 채 끝나지 않았다는 뜻이다. 오늘 하루 반등이 아직 충분하지 않다.
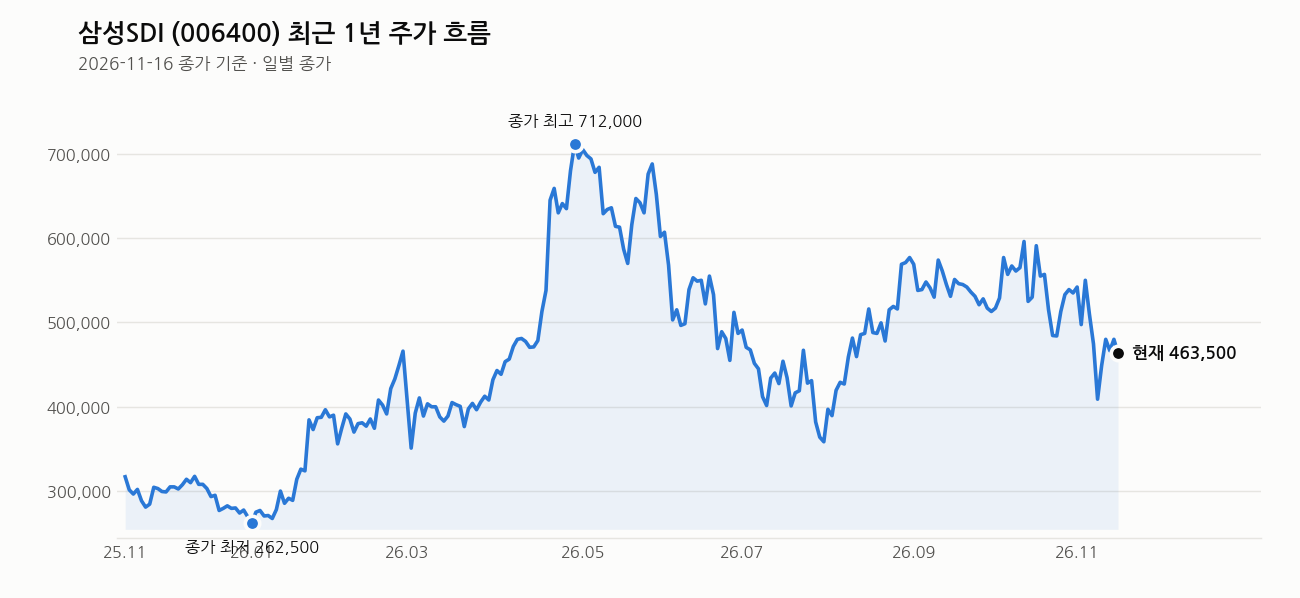
거래량은 평균 대비 약했고, RSI 44는 침체권(30 이하)까지 가지는 않았지만 과열권과 거리가 멀다. 최근 1주 수익률이 +13.3%인데 1개월은 -21.6%다. 지난 10월 초 고점(723,000원) 대비 35.9% 조정받았다. 최저가(259,000원) 대비 79% 위에 있으니 완전히 무너진 건 아니지만, 여전히 큰 조정 중이다.
내가 보는 가격대
여러 목표가가 나오는데 현재 상황을 고려해야 한다.
단기 저항은 50만 원 근처. 오늘 고가가 512,000원이었으니 50만 원을 돌파하려면 매수 수급이 더 필요하다. 중기 목표는 60만 원, 더 나가면 70만 원이지만, 그전에 20일선(501,875원)을 먼저 넘어야 한다. 20일선이 계속 하락하고 있다는 건 이 선 돌파가 쉽지 않다는 뜻이다.
가격대별로는 50만 원이 첫 저항, 그 아래 40~30만 원대가 지지선이라는 평가가 있다. 현재 463,500원은 이 사이에서 약한 반등하는 모습이다.
최근 뉴스 흐름
오늘 하루 사건이 모두다다. 미국 주피터 파워와의 16GWh ESS용 LFP 배터리 공급 계약 체결이 뉴스의 중심이다. 2029년부터 2031년까지 3년간 공급하는 대형 계약이다. 동시에 LG엔솔과 함께 공장 가동률이 올라가는 중이고, 3분기 누적 영업이익이 흑자를 기록했다는 소식도 나왔다.
좋은 뉴스인데 시장이 반응 않는 이유는 연합뉴스 헤드라인에 다 담겨 있다. “수조원대 수주에도…코스피 약세에 3% 하락”이라고 했다. 회사 뉴스가 아니라 시장 환경이 더 강하다는 뜻이다.
여기는 조심해라
내가 가장 우려하는 건 이 종목이 “AI 데이터센터 테마 주식”으로만 취급받고 있다는 점이다. ESS 수요가 AI 비중 15% 미만이면, 나머지 85%는 전기차와 재생에너지다. 전기차는 지금 약하고, 그 약세가 얼마나 지속될지 불확실하다. 단기 수익을 쫓는 사람들은 이 불확실성을 피한다.
둘째, 유상증자 루머가 맴돌고 있다. 한 번 나왔던 루머가 재발생할 가능성도 있다. 대규모 설비 투자를 하려면 자금이 필요할 수 있다.
셋째, 환율과 미국 에너지 정책이 변할 수 있다. 세제 혜택 40%는 정책에 따라 달라질 수 있고, 환율 약세는 수익성을 직결한다. 경쟁도 치열해질 가능성이 높다.
무엇보다 지금은 역배열 상태고 거래량이 약한 구간이다. 좋은 뉴스가 있어도 시장이 받쳐주지 않으면 움직이지 않는다. 비중 관리와 손절 계획을 미리 세우고 접근해야 한다. 목표가까지 가는 길이 직선이 아니라는 뜻이다.
이 회사, 짧게 정리하면
삼성SDI는 배터리 선두 기업으로 ESS와 EV 배터리를 주력으로 한다. 시가총액 37조 3천억 원, 현재 추정PER 47배로 평가 가능성이 있지만, 실적PER 1,012배는 올해 실적이 아직 미진하다는 뜻이다. 중장기 성장성은 명확하지만 단기는 전기차 시장 회복을 기다리는 중이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성SDI, 美서 4조원대 ESS배터리 수주… 북미 공략 속도전 (서울신문, 2026-11-16)
- 삼성SDI, 미국서 ‘ESS용 LFP’ 수조원 계약 (경향신문, 2026-11-16)
- LG엔솔·삼성SDI, 공장 가동률 상승세…SK온 유지 (지디넷코리아, 2026-11-16)
- 삼성SDI, 3분기 누적 영업이익 4560억원⋯흑자전환 (아이뉴스24, 2026-11-16)
- 삼성SDI, 美서 수조원대 ESS 수주…LFP로 영역 확장 (서울경제TV, 2026-11-16)
- (기업) 삼성SDI, 미국에서 수조 원대 ESS 배터리 수주 (YTN, 2026-11-16)
- 삼성SDI, 미국 주피터파워에 LFP 배터리 16GWh 공급 外 (톱데일리, 2026-11-16)
- (특징주) 수조원대 수주에도…삼성SDI, 코스피 약세에 3% 하락(종합) (연합뉴스, 2026-11-16)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

