현대오토에버, 로봇·AI 성장 초입이지만 고점서 36% 내려온 자리
결론부터 말한다
- 현대차 그룹의 소프트웨어·로봇·자동주행 AI 사업 중심 기업으로, CES 2027 로봇 투자 기대감과 엔비디아 협력이 테마다.
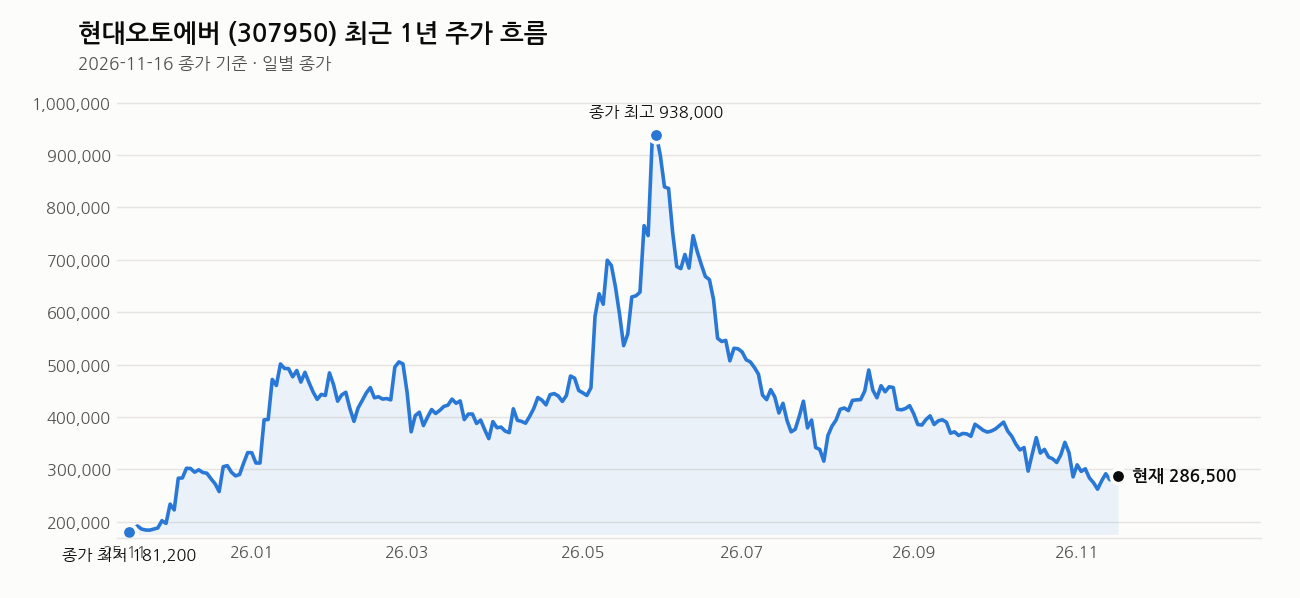
- 최근 1주는 +9.4%로 반등했지만, 3개월 -36.5%, 1년 최고가 대비 73.1% 하락한 상태로 조정이 깊다.
- 3분기 실적은 소프트웨어 성장 중심이었지만 영업이익이 기대치에 못 미쳤고, 4분기 이연 매출 반영 가능성이 주목점이다.
내가 이 종목을 보는 이유
현대오토에버는 현대차 그룹의 핵심 소프트웨어 자회사다. 단순한 IT 서비스 회사가 아니라 그룹의 AI 인프라를 직접 운영하고, 자동주행과 로봇 솔루션을 개발하는 기업이다.
지금 이 회사가 주목받는 건 두 가지 이유다. 첫째, 로봇 양산이 임박했다는 신호다. CES 2027 로봇 투자 기대감이 돌고 있고, 현대차 그룹이 로봇 사업에 집중하는 와중에 아틀라스 두뇌 같은 소프트웨어 자산이 직결된다. 둘째, AI 산업 불확실성 속에서 로봇이 대안 테마로 부상했다는 점이다. 엔비디아와의 협력도 그룹의 AI 인프라 운영을 뒷받침한다.
다만 여기가 싸다는 판단은 조심해야 한다.
핵심 포인트
AI 인프라 운영 부분의 성장성이 핵심이다. HMG AI 팩토리, 세만금 데이터센터, GPU·클라우드 서비스 제공 같은 사업이 이 회사의 직접 수혜 영역이다. 현대차 그룹이 소프트웨어 중심으로 전환하는 과정에서 이런 인프라는 필수적이다.
3분기 실적에선 소프트웨어 성장이 보였지만 영업이익은 기대에 못 미쳤다. 매출은 증가했지만 ITO·ITI 아웃소싱 협상 지연이 이익 개선을 가로막았다. 여기서 중요한 건 4분기에 이연된 매출이 반영될 가능성이 있다는 거다. 그러면 성장 모멘텀이 살아날 수 있다.
최근 뉴스들은 AI 기술 개발 추진을 보여준다. 바이브코딩, 에이전트, 디지털트윈 같은 기술을 확대하는 중이다. 이건 현대차 그룹의 미래 사업—특히 로봇과 자동주행—과 직결된다.
차트로 본 현재 위치
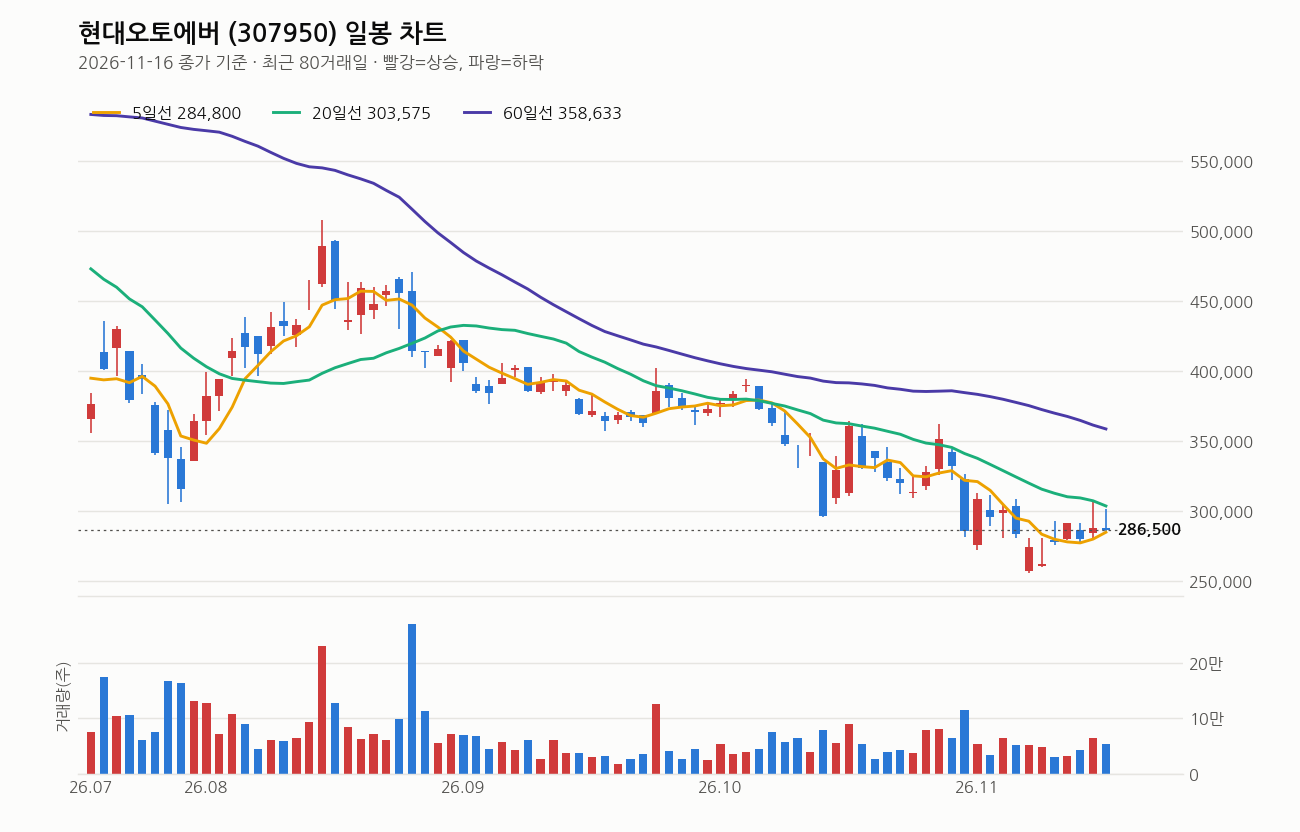
11월 16일 종가 기준으로 현대오토에버는 286,500원이다.
지금이 얼마나 조정받은 자리인지 숫자가 말한다. 1년 최고가 1,066,000원에서 73.1% 내려온 상태다. 1년 최저가 180,700원보다는 58.6% 위에 있지만, 그 사이에서도 한참 아래쪽에 있다.
이동평균선은 역배열이고 하향하는 중이다. 5일선(284,800원)을 위에서 간신히 위일 뿐, 20일선(303,575원)보다 5.6% 아래, 60일선(358,633원)보다 20.1% 아래, 120일선(451,029원)보다 36.5% 아래다. 이건 중기적 하락 추세가 여전히 강하다는 뜻이다.
다만 최근 1주는 +9.4%로 반등했다. 당일도 고가 301,500원까지 올랐다가 내려앉은 형태인데, 거래량은 평년 수준(20일 평균의 1.0배)이므로 본격적인 반등이라 보기 어렵다. RSI도 41로 침체권 근처지만 과열권은 아니다.
결국 조정은 깊지만, 반등의 모멘텀은 아직 약한 자리다.
내가 보는 가격대
한화투자증권이 제시한 목표가는 440,000원이다. 현재가 286,500원에서 53.6% 상승을 기대하는 셈인데, 거리가 상당하다.
현재 20일선이 303,575원이고 최근 20거래일 고가가 362,500원이다. 이 수준을 먼저 테스트해야 조정 하락에서 반등의 형태로 본격 전환된다고 본다. 거기까지만 가도 현재가에서 20% 이상이다.
목표가가 현재가에서 한참 떨어져 있으려면, 4분기 실적에서 이연 매출 반영이 명확해져야 하고, 로봇 양산 소식이 구체적으로 나와야 한다. 지금은 그 과정의 중간 지점이다.
최근 뉴스 흐름
지난 한 주간 뉴스들이 보여주는 흐름은 명확하다. 현대오토에버가 AI 기술 개발을 적극적으로 추진 중이라는 점이다. SI·ITO 사업 성장과 함께 바이브코딩, 에이전트 같은 고도의 AI 기술을 개발하는 중이고, 디지털트윈 사업도 확대하려고 한다. 상표 출원까지 진행 중이다.
또한 IT서비스 상장기업 중 브랜드평판 순위에서 삼성SDS와 나란히 상위권에 오른 점도 의미가 있다. 그룹 내 위상이 높다는 신호다.
다만 주가는 이런 뉴스들을 완전히 반영하지 못하고 있는 것 같다. 개별 상승 뉴스들이 나오는데 고점에서 36% 내려온 상태인 걸 보면, 시장이 아직 현대차 그룹 약세와 로봇 양산 불확실성에 무게를 싣고 있다는 뜻이다.
여기는 조심해라
현대차 그룹 약세는 현대오토에버의 직접적인 위험이다. 이 회사의 매출과 이익은 현대차·현대로봇과의 사업으로 크게 좌우된다. 그룹 실적 부진이 계속되면, 아무리 좋은 기술을 개발해도 투자는 미루어질 수 있다.
로봇 양산 시점이 미뤄질 수 있다는 점도 각오해야 한다. CES 2027이 기대감의 중심인데, 이게 현실화되지 않거나 지연되면 테마는 급격히 식을 수 있다.
PER 41배, 추정PER 38배는 여전히 비싼 평가다. 조정을 많이 받았지만, 그럼에도 성장성 대비 평가 배수가 높다. 반등의 과정에서도 단기 변동성이 클 수 있다는 뜻이다.
4분기 실적 발표 전까지는 현황 확인과 작은 반등에 가능성이 있지만, 비중은 반드시 작게 가져가고, 손절 계획을 미리 세워두는 게 필수다. 로봇·AI 테마가 매력적이라고 해서 무리하게 타면 조정 과정에서 손실이 클 수 있다.
이 회사, 짧게 정리하면
현대차 그룹의 AI·소프트웨어 중심 자회사로, 자동주행과 로봇 솔루션을 개발하고 그룹의 AI 인프라를 운영한다. 시총 7조 8,570억, PER 41.18배, 추정PER 38.56배로 성장 기업 대우를 받고 있지만, 현대차 그룹 약세와 로봇 양산 불확실성에 직접 노출된 구조다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 현대오토에버, SI·ITO 성장 속 AI 기술 개발…바이브코딩·에이전트 추진 (지디넷코리아, 2026-11-16)
- 현대오토에버 주가 1,500원 상승 후 장마감 (아시아뉴스통신, 2026-11-16)
- 현대오토에버 주가 상승 중 (아시아뉴스통신, 2026-11-16)
- (단독) 현대오토에버, ‘시티노버’ 상표 출원…디지털트윈 확대하나 (블로터, 2026-11-13)
- 현대오토에버 주가 8,500원 상승 후 장마감 (아시아뉴스통신, 2026-11-11)
- IT서비스 상장기업 2026년 11월 브랜드평판…삼성SDS, 현대오토에버, 카카오페이 順 (에너지신문, 2026-11-10)
- (리포트 브리핑)현대오토에버, ‘그룹 AX 전환 매출 가시화 전망’ 목표가 440,000원 – 한화투자증권 (뉴스핌, 2026-11-10)
- 한화투자證 “현대오토에버, AX 매출 가시화에도 목표가 44만원↓” (이투데이, 2026-11-10)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

