삼성SDI, 대형 수주에도 약세 지속—중기 성장성과 단기 약세의 괴리
결론부터 말한다
- 미국 주피터파워와 3조~4조원대 LFP 배터리 공급계약 체결로 2027년부터 본격 실적 성장이 예상된다. 북미 ESS 시장 선점이 현실화하고 있다.
- 그럼에도 종가 441,000원은 20일선(496,175원)보다 11.1% 아래, 1개월 수익률 -20.5%다. 대형 호재에도 외국인 계속 매도 중이다.
- 단기 약세는 고통스럽지만, 내년 플러스 전환과 중기 성장률 기대가 명확하면 중장기 모아가기 관점의 조정은 소화할 차례다.
내가 이 종목을 보는 이유
삼성SDI는 지난 한 달간 20% 이상 떨어졌다. 그런데 같은 기간 미국 ESS 시장의 핵심 고객사 주피터파워와 거대 계약을 체결했다. 호재와 약세의 괴리가 크다. 이건 약세가 펀더멘털 악화라기보다는 시장 심리와 외국인 수급 문제라는 뜻이다.
내가 보는 핵심은 현실화된 성장 경로다. 올해 2000억원대 매출에 적자를 기록한 회사가 내년 흑자 전환을 예상하고 있고, 그 근거가 단순 추측이 아니라 이미 체결된 대형 계약이다. 미국 현지 LFP 양산이 본격화됐고, 블랙록 산하 주피터파워라는 신뢰도 높은 고객사 확보도 완료했다.
핵심 포인트
미국 ESS 시장의 본격 진입이다.
주피터파워와의 계약 규모는 16기가와트시. 단순 추정이지만 3조~4조원대 계약금이다. 삼성SDI의 북미향 전력용 ESS 누적 수주는 76기가와트시에 달한다. 이건 중국 경쟁사를 제치고 현지 최대 고객사를 확보했다는 뜻이다.
현지 생산 체계 완성이 마진율을 개선한다.
미국에서 직접 LFP 배터리를 양산하면 관세와 물류비 절감이 가능하다. 현지 각형 LFP 양산이 이미 본격화됐으니, 내년부터 이 혜택이 실적에 반영된다.
올해 적자, 내년 흑자 전환이 현실적이다.
LGN(LG에너지솔루션)도 AMPC 보조금 없이 흑자 전환했다. 삼성SDI도 비슷한 경로를 밟을 가능성이 높다. 대형 계약이 현실화되는 시점이 2027년이면, 그 해 실적은 훨씬 나아질 것이다.
차트로 본 현재 위치
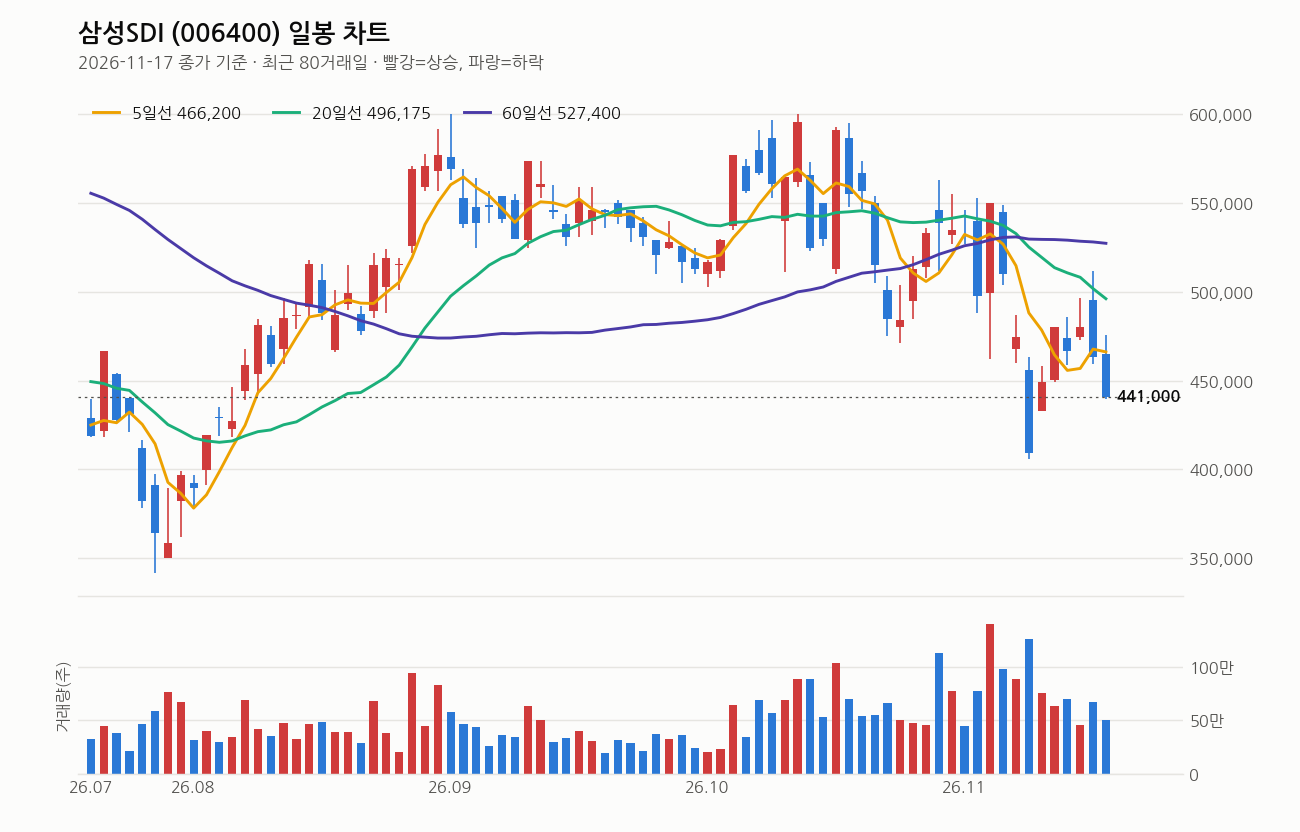
기준일 종가 441,000원 기준이다.
이동평균선이 모두 역배열을 그리고 있다. 5일선(466,200원)도, 20일선(496,175원)도, 60일선(527,400원)도 모두 종가보다 위에 있다. 20일선은 하락 중이다. 단기 약세의 형태는 명확하다.
거래량은 평소의 0.7배 수준. 약세이지만 패닉 매도 같은 극심한 충격은 아니다. 외국인 계속 매도라는 메모와 맞아떨어진다.
RSI는 38. 침체권(30 이하)에 근접했지만 아직 거기까진 못 갔다. 과매도라기보다는 “약한 중립” 정도의 신호다.
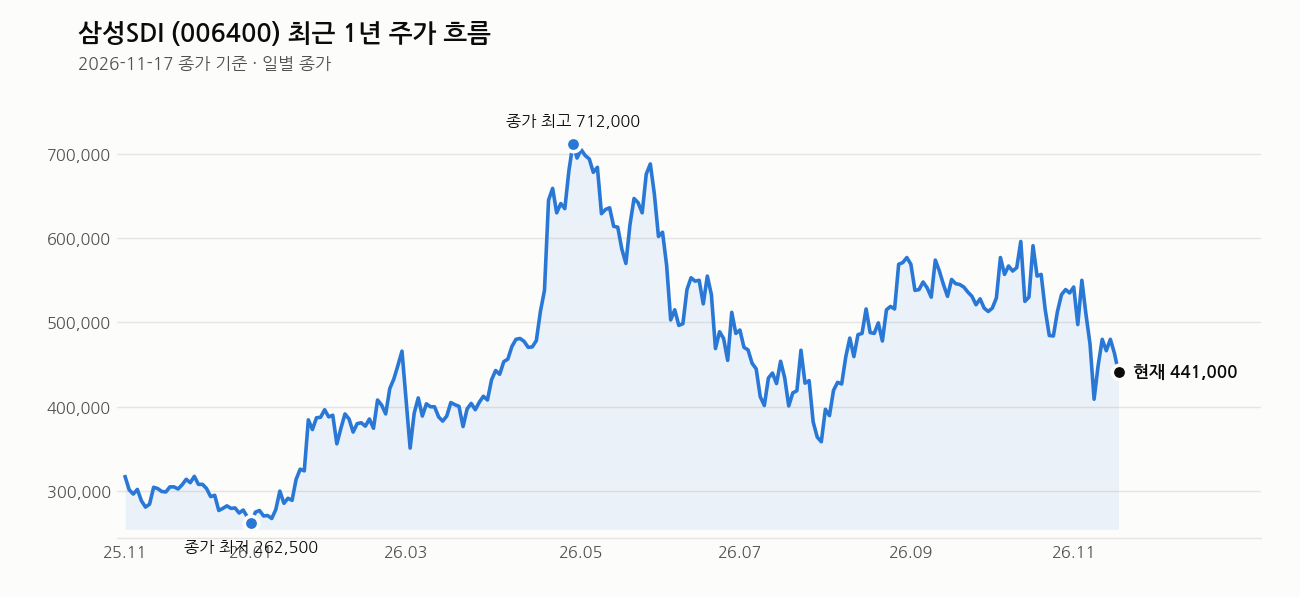
1년을 보면 현재가는 고점(723,000원, 올 4월)보다 39% 아래, 저점(259,000원, 올 1월)보다 70% 위다. 중간 수준에서 아래쪽으로 밀린 형태다.
20거래일 고가 574,000원과 저가 406,000원 사이에서 현재가 441,000원은 하단부에 있다. 근 1개월 조정 범위에서 보면 여전히 약한 자리다.
내가 보는 가격대
메모 5에서 언급한 중간 레벨 45만원을 기준으로 생각해보자. 저점 34만원에서 고점 60만원까지의 2/3 지점이 약 45만원이다. 현재가 441,000원은 이 중간 레벨을 조금 아래로 내려온 상태다.
20일선 496,175원은 아직 거리가 있다. 현재가는 20거래일 고가 574,000원과 저가 406,000원 사이에서 하단부에 위치하고 있다.
기관 목표가 1,000,000원이라는 최근 평가도 나왔다. 현재가와의 거리는 약 56%. 이건 단기 급등이 아니라 중기 모아가기를 가정한 가격대로 봐야 한다. 대형 계약 실현까지 1년 이상 걸릴 테니, 가격도 그에 맞춰 오를 것이다.
최근 뉴스 흐름
어제(16일)에서 오늘(17일)에 집중된 헤드라인들이다.
삼성SDI가 미국 주피터파워에 16기가와트시 규모 ESS용 LFP 배터리를 공급하는 계약을 체결했다. 규모는 3조~4조원대로 추정된다. 미국 현지에서 LFP 양산을 시작한 지 한 달 만에 나온 대형 수주다.
북미향 전력용 ESS 누적 수주는 76기가와트시에 달한다. 2031년까지 물량 확보가 가능하다는 의견도 나왔다. 현대차 배터리 공급 확대와 함께 글로벌 톱10 복귀를 노린다는 평가도 있다.
여기는 조심해라
외국인 계속 매도 중이라는 점이 가장 위험하다.
대형 호재가 나왔는데 외국인 추적이 계속되고 있다. 이건 단기 추적일 수도, 길게 보면 환율·금리 같은 거시 변수 때문일 수도 있다. 하지만 명확한 건 단기 추세가 약하다는 뜻이다.
실적 흑자 전환까지는 아직 시간이 걸린다.
대형 계약이 체결됐지만, 본격 매출 반영은 2027년부터다. 2026년 말까지는 여전히 실적 부진 상태가 지속될 수 있다. 그 사이 추가 조정이 올 가능성도 있다.
ESS·EV 산업 자체의 경기 변화도 감시해야 한다.
미국 에너지 정책 변화나 중국 경기 약화가 오면 그 영향을 피할 수 없다. 이러한 위험 요인들은 단순 나열이 아니라 실제 존재하는 변수다.
불필요한 집중은 피하고, 충분한 비중 관리와 손절 선정이 필수다. 중기 성장성이 명확하다고 해서 현재가에서 무리해 사들어서는 안 된다. 조정 과정에서 20일선 아래 400,000원대 초중반까지 더 내려갈 수도 있다. 그때를 기다릴 수 있는 인내심과, 그렇지 않을 경우를 대비한 손절 계획을 미리 세워둬야 한다.
이 회사, 짧게 정리하면
삼성SDI는 2차전지 전문업체다. 시총 35조 5,382억. 추정 PER 45배, 추정 EPS 9,772원으로 현재 추정 실적에 대해선 합리적인 밸류를 유지하고 있다. 올해 적자를 기록했지만 내년 흑자 전환 가능성이 높고, 미국 ESS 시장 선점으로 2027년부터 본격 성장이 예상된다. 단기 약세와 중기 성장성의 괴리를 어떻게 소화할지가 투자의 핵심이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 삼성SDI ‘현대차 효과’ 신호탄…글로벌 ‘톱10’ 복귀 노린다 (매일일보, 2026-11-17)
- 삼성SDI 美서 LFP 양산 한달만에 ‘잭팟’…3조~4조원대 계약 – 머니투데이 (머니투데이, 2026-11-17)
- 삼성SDI, 美 주피터파워에 16GWh 규모 LFP 배터리 공급 (더트래커, 2026-11-17)
- (리포트 브리핑)삼성SDI, ‘모든 영역에서 점유율 상승 지속’ 목표가 1,000,000원 – 미래에셋증권 (뉴스핌, 2026-11-17)
- LFP 양산 이후 또다시 잭팟…삼성SDI, 美 주피터파워 16GWh 수주 (이코노미톡뉴스, 2026-11-17)
- 삼성SDI “ESS 물량, 2031년까지 확보” – 머니투데이 (머니투데이, 2026-11-17)
- 삼성SDI, 미국 주피터파워에 ESS용 LFP 배터리 16GWh 공급 (elec4, 2026-11-17)
- 삼성SDI, 美서 4조원대 ESS배터리 수주… 북미 공략 속도전 (서울신문, 2026-11-16)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

