RFHIC, 120일선 돌파 직전 기관 매집 중
결론부터 말한다
- 3분기 영업이익 194% 증가로 실적이 강하고, 반도체·통신·방산 멀티 사업으로 미국 통신망·우주항공 투자 수혜 기대
- 기관이 8일 연속 순매수하며 집중하는 중. 120일선(56,660원) 바로 아래 목전에서 저항을 풀기 위한 준비 단계
- 고점 대비 56% 아래 위치하지만, 차트 저항 돌파 여부와 반도체 경기 변화가 단기 모멘텀을 결정할 핵심
내가 이 종목을 보는 이유
RFHIC는 한두 분야가 아니라 여러 성장축을 동시에 갖췄다는 게 강점이다. 웨이퍼 테스트 제조로 삼성전자, SK하이닉스 같은 국내 주요 반도체사에 납입하고 있고, 광통신 장비로는 미국 통신망 본격 투자의 수혜를 노린다. 여기에 방산·우주항공 부문까지 추가되면서 SpaceX 관련 수주로 추가 성장축이 형성되는 중이다.
가장 주목할 점은 실적 추이다. 1분기 77억, 2분기 100억 영업이익에서 3분기 217억으로 급증했다. 전년 대비 194% 증가한 수치는 단순한 호황이 아니라 비즈니스 구조 자체의 고도화를 보여준다.
기관도 반응했다. 지난 8일 연속 순매수 톱5에 오르고 있으니 시장의 기관 쪽 판단은 매우 긍정적이다. 반면 외국인은 115만 주를 매도했고 지분이 15%로 하락했는데, 이는 아직 해외 투자자들의 관심이 충분하지 않다는 뜻이기도 하다.
핵심 포인트
1. 실적 성장의 가속화
3분기 711억 매출, 217억 영업이익은 연초 대비 가팔라진 증속을 보여준다. 반도체 고객사 호황 수혜가 직접적으로 실적으로 옮겨지는 중이다.
2. 기관의 집중 매집
연구금, 투신권, 금융투자 등이 골고루 매수하고 있고, 8일 연속 순매수 상위권에 오르는 건 기관들이 가격을 의식하면서도 계속 사고 있다는 뜻이다. 이는 보통 차트 저항을 돌파하기 위한 준비 과정에서 나타난다.
3. 차트의 긴장 국면
종가 55,800원이 120일선(56,660원) 바로 아래 1.5% 위치한 상태다. 20일선 배열이 상승 중이고 최근 1개월 수익률이 +19.2%인 반면, 여전히 120일선이 저항으로 남아 있다. 이 선을 명확히 돌파하면 다음 단계 상승의 신호가 된다.
4. 고점 대비 여전한 하락 폭
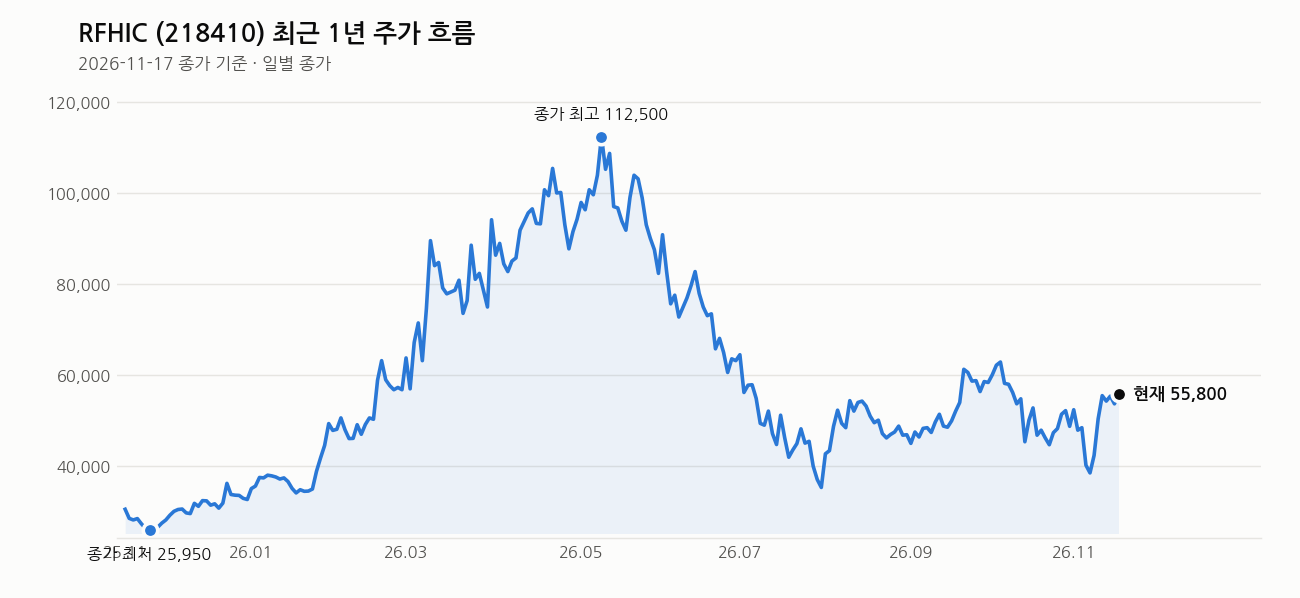
1년 최고가(126,900원) 대비 현재가는 56% 떨어진 상태다. 올해 초 고점에서 얼마나 내려왔는지를 보면, 현재 가격대는 여전히 오른 것이 아니라 복구 중인 단계로 봐야 한다. 여기서 중요한 건 그 복구가 흔들리지 않고 있다는 점이다.
차트로 본 현재 위치
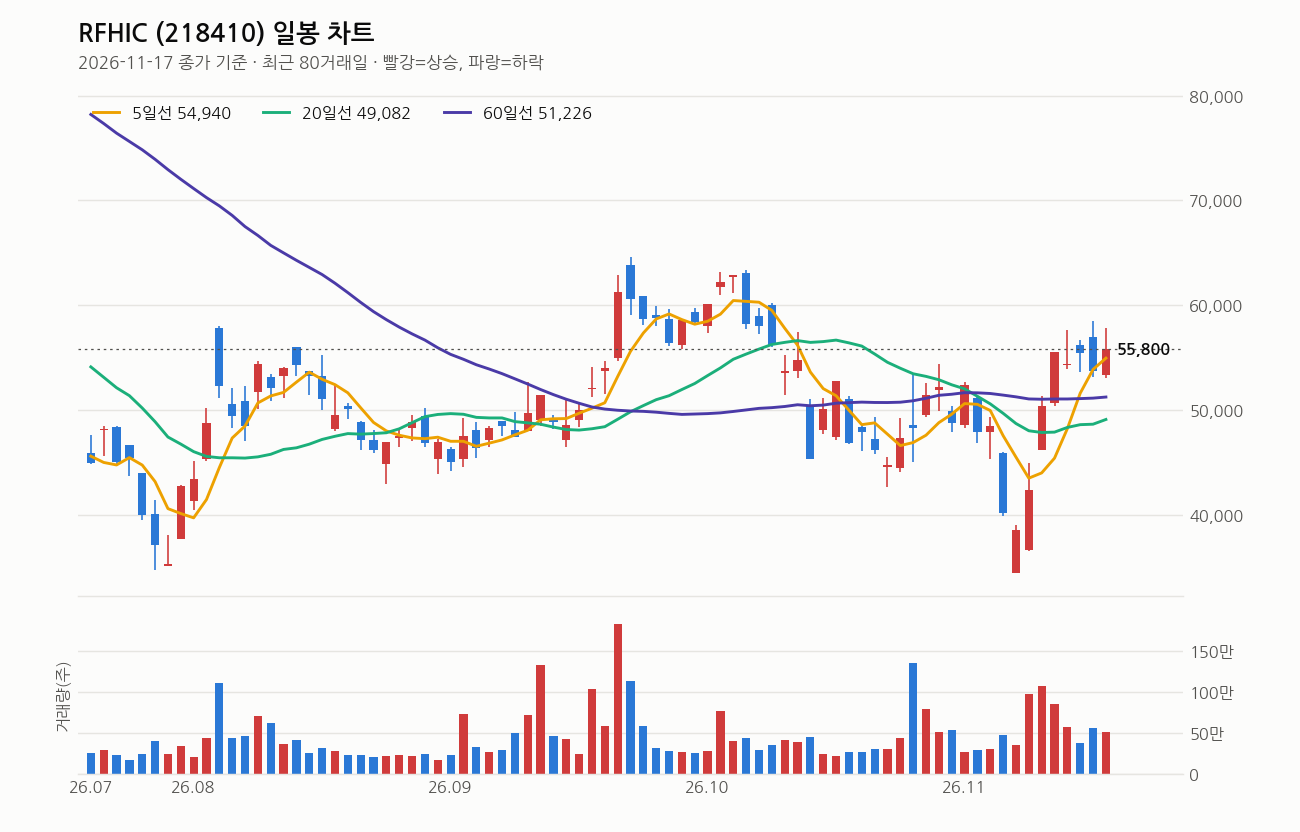
기준일 11월 17일 종가 기준으로 보면, RFHIC는 짧은 타임프레임에서는 상승 모멘텀을 유지하고 있지만 중기 차트에서는 여전히 큰 저항 구간을 넘지 못한 상태다.
이동평균선 배열이 혼조인 이유는 20일·60일선이 50~51원대인 반면 120일선이 56,660원에 위치하면서 불규칙한 형태를 띠기 때문이다. 종가는 20일선 위쪽에서 움직이고 있지만 120일선은 여전히 천장으로 작용 중이다.
당일 거래량은 평균의 0.9배 수준으로 적은 편인데, 이는 현재가가 저항 근처에 있으면서 추가 상승을 하기 전 기관들의 조용한 매집 단계일 가능성이 높다. RSI 55는 과열도 침체도 아닌 중립 상태로, 아직 오르기 위한 추진력을 쌓는 중이라고 본다.
최근 20거래일 고가 58,500원까지 접근한 적이 있으니, 다음 저항은 그 근처이고, 그 위쪽으로는 연중 고점 방향이 열린다. 하지만 지금은 아직 120일선 돌파가 먼저인 상황이다.
내가 보는 가격대
120일선(56,660원)이 기술적 저항인 동시에 중기 추세 전환의 기준점이다. 종가가 현재 1.5% 아래에 있으니 돌파까지는 불과 860원 정도 남았다. 최근 20거래일 고가 58,500원까지는 3% 거리에 있고, 그 선을 뚫면 5월 고점 방향(126,900원)이 차트 상 의제로 올라온다.
다만 현재 거래량이 적은 점은 주의해야 한다. 돌파가 되려면 거래량이 함께 늘어나야 한다. 지금 같은 적정 거래량 상태로는 저항 근처에서 계속 헤맬 가능성도 있다.
유진투자증권의 목표가 72,000원은 현재가 대비 29% 상승을 의미한다. 이는 차트 저항 돌파 이후의 목표로 봐야 하고, 그 사이에는 60일선(51,226원) 위쪽에서의 조정 가능성도 고려해야 한다.
최근 뉴스 흐름
기관과 애널리스트 모두 같은 방향을 보고 있다. 3분기 실적 발표 후 기관 순매수 상위권 상시 진입, AI 데이터센터 투자 확대에 따른 통신장비주 강세, 반도체 고객사 호황 수혜에 대한 평가가 연이어 나오고 있다.
특히 엔비디아 급락 속에서 광통신·광반도체주 중 RFHIC는 상승세를 유지했다는 건 의미가 있다. 미국 통신망 투자 본격화라는 거시 요인과 국내 반도체사 납입이라는 미시 요인이 결합되면서 섹터 약세에도 본인은 견디는 형태를 보였다는 뜻이다.
여기는 조심해라
첫째, 반도체 경기의 급변성이다. RFHIC의 주요 수입원이 웨이퍼 테스트이고 삼성·SK하이닉스 같은 고객사가 대부분이다. 반도체 사이클이 역전되거나 고객사 수요가 급감하면 실적 낙폭이 클 수 있다. 현재 반도체 경기는 호조지만 그 지속성은 외부 변수(글로벌 경제 둔화, 과잉공급 우려 등)에 민감하다.
둘째, 차트 저항 돌파 실패의 위험이다. 120일선이 여러 차례 테스트되면서 견고한 저항으로 작용 중이다. 만약 이 선을 뚫지 못하고 하락 반전하면 60일선(51,226원), 나아가 20일선(49,082원) 방향으로 내려올 수 있다. 가격대가 고점 대비 56% 아래라고 해서 추가 하락 여지가 없다는 뜻은 아니다.
셋째, 외국인 순매도 추세다. 지분이 15%로 하락 중인데, 이는 국내 기관과 외국인의 시각 차이를 보여준다. 혹시 외국인들이 보는 리스크(미국 통신망 투자 지연, 고평가 우려 등)가 있는지 살펴볼 필요가 있다.
손절 기준은 개인의 진입가에 따라 달라지겠지만, 차트 측면에서는 60일선(51,226원) 아래 이탈을 명확한 하락 신호로 봐야 한다. 비중은 충분히 조절하고, 손절·익절 계획을 미리 세워두기를 권한다.
이 회사, 짧게 정리하면
RF 및 광 반도체 테스트 장비와 광통신 모듈 등을 제조하는 회사로, 반도체·통신·방산 등 멀티 사업 구조를 갖추고 있다. 시총 1조 4,830억, PER 44.60배·추정PER 30.19배로 현재 실적 대비 평가가 높은 편이지만, 3분기 영업이익 217억(전년 대비 194% 증가)으로 보면 실적이 뒤따라가는 중이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (여의도 투자본부 2부) RFHIC vs 코리아써키트 vs 코스메카코리아 vs 동국제약, 공략법은? (MTN 머니투데이방송, 2026-11-17)
- (여의도 투자본부 1부) ‘RFHIC, 와이씨’ 명예의 전당 갈 종목은? – 머니투데이 (머니투데이, 2026-11-17)
- (코스닥 기관) 와이씨 알테오젠 파마리서치 원익홀딩스 RFHIC 쓸어 담았다 (핀포인트뉴스, 2026-11-17)
- RFHIC 3.36% 상승…3분기 영업이익 217억원 (잡포스트, 2026-11-17)
- (리포트 브리핑)RFHIC, ‘실적 추이 및 전망’ 목표가 72,000원 – 유진투자증권 (뉴스핌, 2026-11-17)
- 광통신·광반도체주 희비 엇갈려…RFHIC 7% 급등, 엔비디아 급락 속 대한광통신·빛샘전자 상승 (CBC뉴스, 2026-11-17)
- AI 데이터센터 투자 확대에 통신장비주 강세…RFHIC·LIG아큐버 ‘폭풍매수’ (핀포인트뉴스, 2026-11-17)
- (코스닥 기관) RFHIC·와이씨·삼현 폭풍매수…주성엔지니어링은 대량 매도 (핀포인트뉴스, 2026-11-16)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

