이수페타시스, AI 가속기 기판 수요 증가하지만 단가 협상 압박 직면
결론부터 말한다
- 3분기 실적 우수(매출 31% 증, 영업이익 62% 증)하고 TPU·고객사 신제품 양산으로 수요 개선이 현실화되는 중이다.
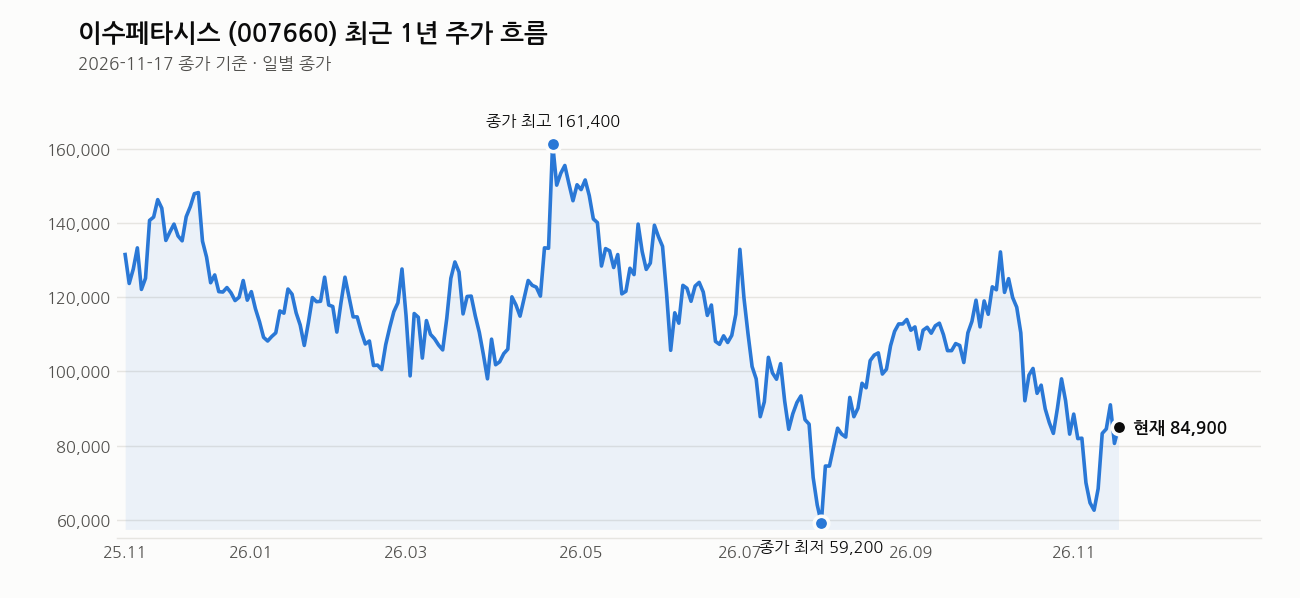
- 다만 현재 주가는 1년 최고가 대비 반 토막, 60일선 아래로 내려와 있고, 단가 협상과 공급 과잉 우려가 수익성을 압박하는 상황이다.
- 단기 모멘텀은 살아 있지만(최근 1주 +24%), 중기 추세는 약세이므로 비중 관리와 손절이 필수다.
내가 이 종목을 보는 이유
이수페타시스는 NVIDIA, SK하이닉스 같은 고객사의 AI 가속기에 들어가는 고다층 기판 공급업체다. AI 반도체 성장의 핵심 소재 기업이라는 뜻이다.
3분기 실적에서 매출 3,800억 원 이상(전년동기 대비 31% 증), 영업이익 949억 원(62% 증)을 기록했고, 7월부터 고객사에 단가 인상을 적용하면서 수익성 개선도 본격화했다. 재고자산이 5.5배 늘어난 것은 TPU와 신규 고객사 가속기 양산 준비라는 신호다. 2024년 9월 말 기준이지만, 현재 시점에서 이런 선행 지표는 의미 있다.
구글 TPU·자체 AI 가속기 수요 증가, 고객사 4세대 가속기 초도 양산이라는 대형 수주 창은 실제 성장 동력이다.
핵심 포인트
실적 개선의 현실화
3분기 호실적이 일회성이 아니라 단가 인상 사이클과 겹치면서 4분기, 2025년 1분기에도 추가 성장 가능성이 높다. 고다층·다종적층 기판 단가를 16%, 30%로 단계적으로 올리는 중이다.
다만 단가 협상 압박이 현실
경쟁사는 22% 오를 때 이수페타시스는 2%에 그쳤다는 평가가 나온다. 고객사들이 단가 인상에 저항하고 있다는 뜻이다. 후난 법인 운영도 수익성 압박 요인으로 지적되고 있다.
주가는 모멘텀 위에 있지만 중기 추세는 약함
지난 1주일간 24% 올랐지만, 1개월 기준으로는 10% 떨어진 상태다. 60일선, 120일선 아래 위치한 약세장의 반발 국면으로 봐야 한다.
차트로 본 현재 위치
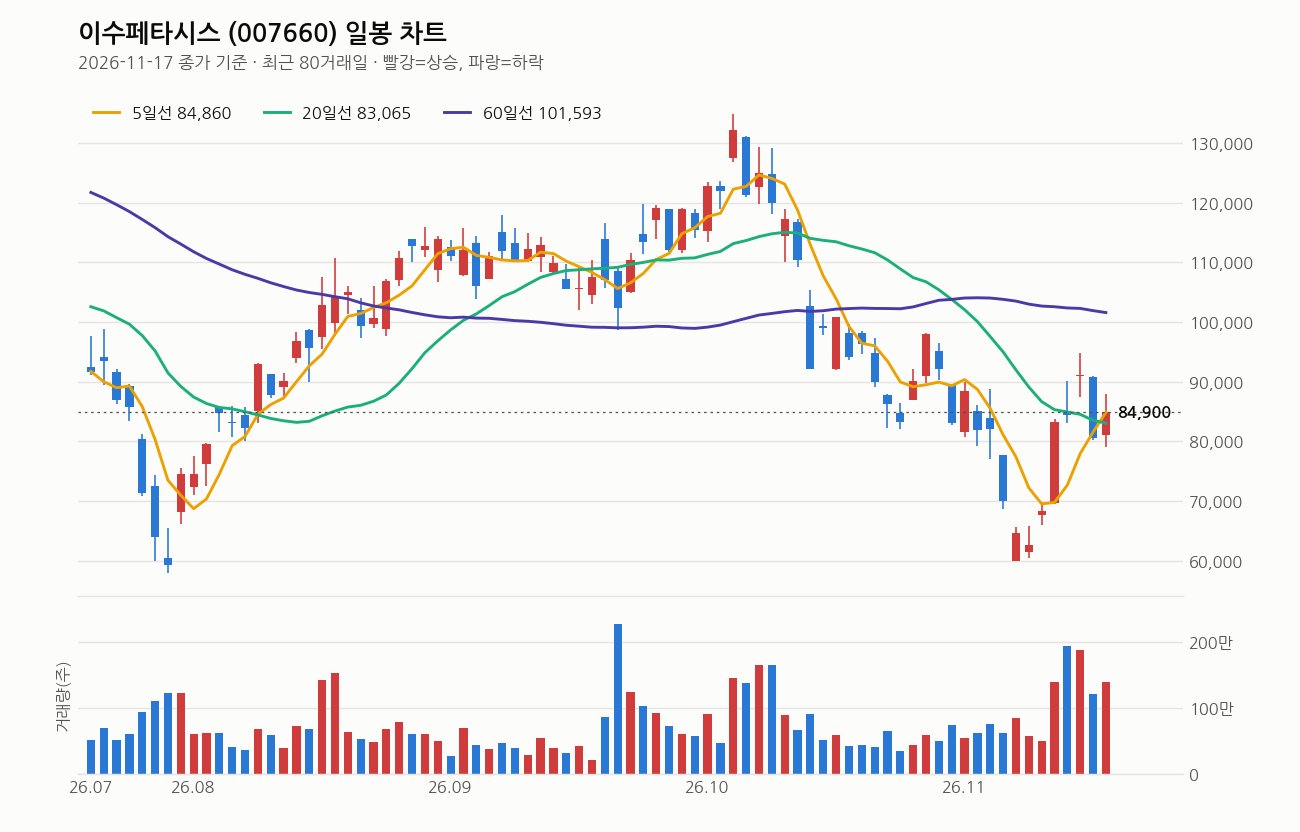
기준일 종가 84,900원. 현재가는 5일선과 거의 같은 수준에서 20일선 위에 있다. 그러나 60일선(101,593원), 120일선(102,923원)보다 각각 16%, 17.5% 아래 있다. 이동평균선이 혼조를 이루면서 추세가 명확하지 않은 상황이다.
거래량은 평소의 1.8배 들어왔고, 1주일 수익률은 +24%로 강했으나 1개월은 -10%, 3개월은 -19%다. 최근 1년 최고가 164,400원 대비 반 토막 수준이고, 최저가 57,900원 대비 46% 위에 있다. 최근 20거래일 고가 98,500원을 넘어서야 중기 저항을 돌파할 수 있는 자리다. RSI 43은 중립 구간에 가깝다.
내가 보는 가격대
현재 84,900원은 최근 20거래일 저가 60,000원과 고가 98,500원 사이의 중간 아래 쯤이다. 60,000원 지지선 위로 올라선 상태지만, 중기 저항인 98,500원, 더 나아가 20일선(83,065원) 위에서 60일선(101,593원)으로 가는 길은 멀다.
단기 모멘텀이 있으니 98,500원을 넘어서면 중기 추세 전환 신호가 될 수 있다. 다만 그곳까지는 현재가에서 약 16% 떨어진 거리다.
최근 뉴스 흐름
오늘 거래에서 AI용 고다층 PCB 수요 증가 전망, 구글 TPU 확대 기대, 7공장 5천억 투자 부각이 연속으로 나왔다. 한편 경쟁사 대비 약한 주가 상승률, 단가 협상의 어려움, 공급 과잉 우려라는 반대 평가도 동시에 나오고 있다.
이는 시장이 성장성과 수익성 압박을 동시에 평가하고 있다는 뜻이다.
여기는 조심해라
단가 협상 결과가 실적에 직결된다
고객사들이 단가 인상에 저항하면 수익성 개선폭이 줄어든다. “공급 과잉” 환경에서는 협상력이 약해질 수밖에 없다.
반도체 경기 변동성이 크다
AI 가속기 수요가 급증한 만큼, 경기가 돌아서면 수요도 급감할 수 있다. 2024년 7월 최저가 57,900원을 기억해야 한다.
손절선과 비중 관리가 필수
손절가는 60,000원이다. 이 수준이 깨지면 더 큰 낙폭이 올 수 있다. 현재 RSI가 43으로 중립이고, 중기 추세가 약하므로 한 번에 많은 비중을 집중하는 것은 위험하다.
이 회사, 짧게 정리하면
이수페타시스는 AI 가속기용 고다층 기판 공급 전문 기업으로 시총 6조 2,324억 원이다. 추정 PER 22.7배, 추정 EPS 3,740원으로 현재 PER 31배 대비 추정 실적에 대한 평가는 합리적 수준이다. 3분기 성과는 우수하지만, 단가 협상과 경기 변동성이 항상 걸려 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (종목상담 주식민원처리반) 데이터센터용 초고다층 PCB 수요 증가 전망 ‘이수페타시스’ – 머니투데이 (머니투데이, 2026-11-17)
- 이수페타시스 4.42% 상승…AI용 고다층 PCB 실적 성장 (잡포스트, 2026-11-17)
- “경쟁사 22% 뛸 때 2% 찔끔…이수페타시스, ‘공급과잉’ 암초 만났다” (뉴스퀘스트, 2026-11-17)
- 인스웨이브·이수페타시스 매수 봇물… 생성형 AI 챗봇 테마주 일제히 ‘환호’ (핀포인트뉴스, 2026-11-17)
- “발목 잡은 ‘후난법인·단가협상’…이수페타시스, 수익성 암초 만났다” (뉴스퀘스트, 2026-11-17)
- 이수페타시스, 누적 영업이익 2,392억 원…61% 증가 (Tbc.co.kr, 2026-11-17)
- 이수페타시스 주가 상승 중 (아시아뉴스통신, 2026-11-17)
- (특징주)이수페타시스, 구글 TPU 확대 기대 속 7.23% 상승…7공장 5천억 투자 부각 (남도일보, 2026-11-17)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

