RFHIC, 광통신 테마 선도하며 고점 추격 단계로 진입
결론부터 말한다
- 11월 초 추천 이후 33% 수익을 거뒀고, 과거 월봉 고점 10만원을 목표로 움직이고 있다
- 미국의 중국산 광트렌시버 규제라는 호재가 실제 매출 개선으로 이어질지가 핵심인데, 아직 불확실성이 크다
- 현재 고점 근처에서 기관 매수가 쏟아지고 있지만, 고가 대비 55% 아래 위치한 올해 최고점(12만 6900원)까지의 거리를 염두에 두고 진입해야 한다
내가 이 종목을 보는 이유
RFHIC는 군사용·통신장비용 갈륨질화물(GaN) 반도체를 공급하는 기업이다. 현재 광통신 테마가 AI 데이터센터 인프라 확충과 미국의 중국산 광통신 제품 규제라는 두 가지 요인으로 강하게 움직이고 있고, 이 회사는 그 테마의 직접 수혜자로 보인다.
특히 중국산 광트렌시버가 글로벌 시장의 약 3분의 2를 차지하고 있던 상황에서 미국이 신규 모델 수입을 금지하려면, 그 자리를 채울 대체 공급처가 필요하다. 자회사 RF머터리얼즈가 미국의 광통신 기업들과 거래 이력을 가지고 있다는 것은 단순 테마가 아니라 실제 수급 개선 가능성이 있다는 뜻이다. 본업인 방산시장 실적도 꾸준하다는 점이 기초 체력을 더해준다.
핵심 포인트
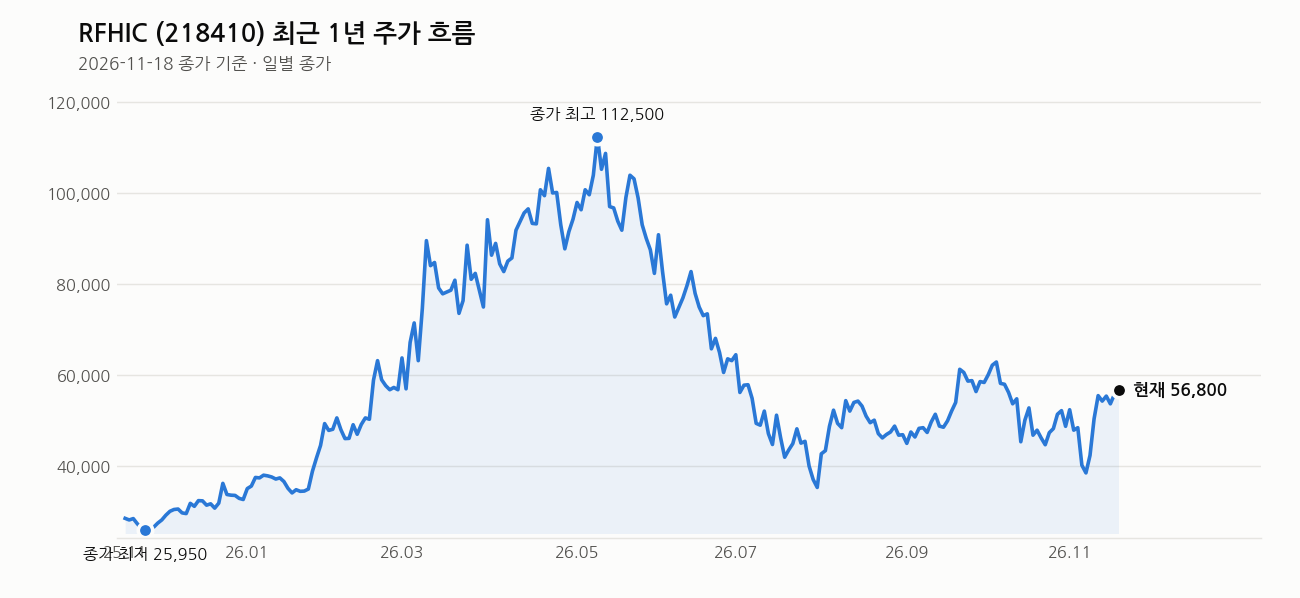
지난 한 달간 +18.6% 상승했고, 최근 3개월 동안도 +13.4% 올랐다. 11월 초 추천 대비 현재까지 약 33% 수익을 달성한 상태다. 이 정도면 단순한 반등이 아니라 실질적인 추세 전환을 보여준 것이다.
기관 매수세가 뚜렷하다. 최근 뉴스에서도 기관들이 “폭풍매수”를 한다는 표현이 나올 정도다. 차트 추세도 바닥에서 반등한 후 저항선을 하나씩 소화하면서 올라가는 형태로, 기술적으로 강하다.
다만 현재 이동평균선은 혼조다. 120일선(56,267원)과는 거의 붙어 있고, 20일선(49,528원)과는 14.7%가 떨어져 있다. 이는 최근 급상승으로 단기 과열이 진행 중이라는 신호다. RSI도 55로 중립 범위지만, 거래량 지표로 볼 때 추가 상승 여력이 남아 있다고 본다.
차트로 본 현재 위치
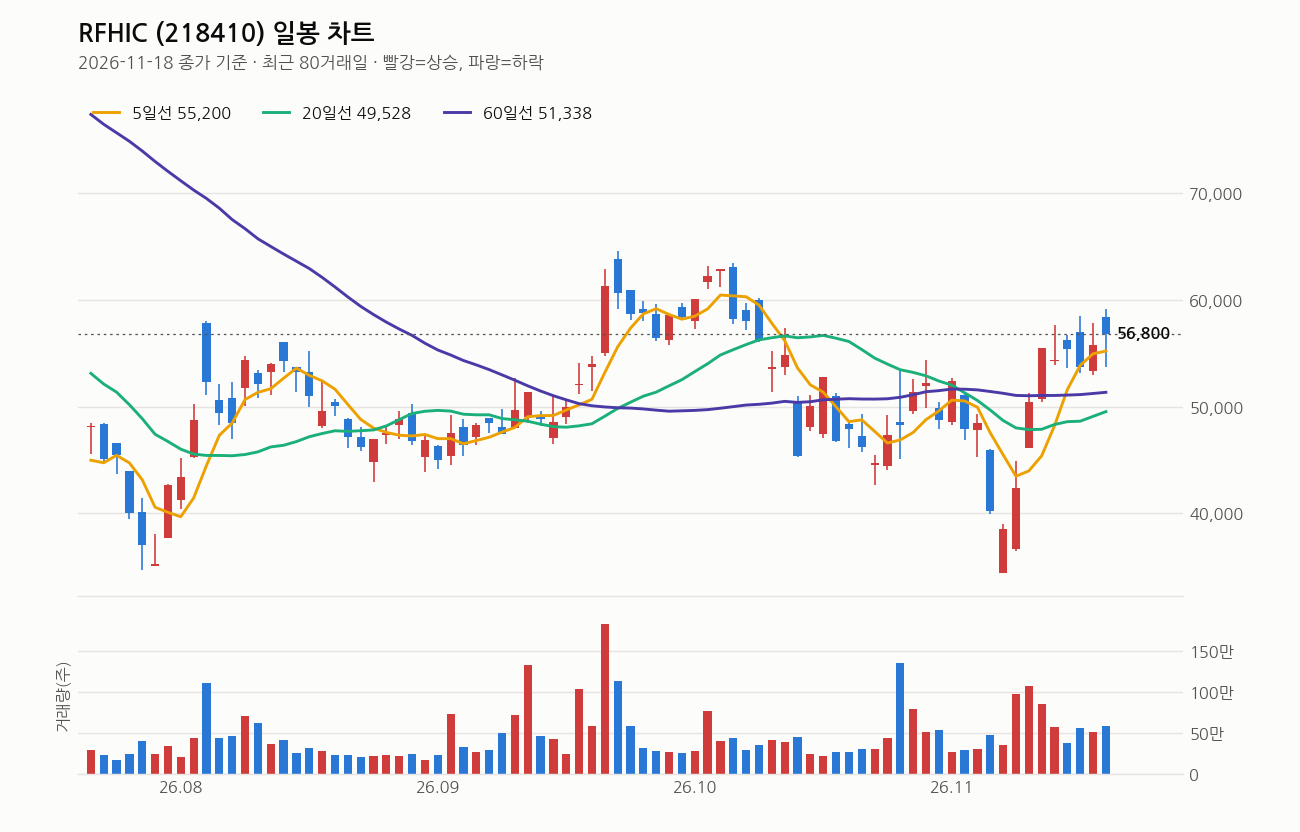
기준일 종가 56,800원 기준이다.
단기 추세는 명확히 상승 중이다. 최근 20거래일 저가 34,400원에서 현재까지 65% 가까이 올랐다. 하지만 같은 기간 고가 59,100원이 현재가를 겨우 넘어선다는 것은 아직 고점권이 굳건하다는 뜻이다.
연간 최저가 25,600원(11월 25일, 즉 기준일 이후)보다는 121.9% 위에 있지만, 연간 최고가 126,900원보다는 55.2% 아래다. 올해 초 고점에서 반 이상을 떨어진 상태로 현재를 보면, 고점까지는 아직 멀다는 뜻이다.
5일선이 55,200원이고 현재 종가가 56,800원이라 단기 모멘텀은 여전히 긍정적이다. 20일선도 상향 중이다. 다만 RSI 55는 과열도 침체도 아닌 중립이므로, 추가 상승 여력이 있으면서도 급락 위험도 크지 않은 중간 단계로 볼 수 있다.
내가 보는 가격대
거론되는 가격대는 다양하다. 과거 월봉 고점인 10만원, 목표가 7만원과 8만원, 추가 매수 고려 가격인 4만원, 그리고 유진투자증권의 목표가 72,000원까지 나온다.
현재가 56,800원은 10만원까지 76% 상승해야 하는 거리다. 불가능한 거리는 아니지만, 20거래일 고가 59,100원을 기준으로 보면 현재는 거의 최고점 근처에 있다고 봐야 한다. 72,000원이 목표가라면 현재부터 27% 더 올라야 한다.
추가 매수를 생각한다면 4만원까지 조정이 필요하다는 의견도 있지만, 현재 추세 강도와 기관 매수 흐름을 보면 그런 조정이 올지는 미지수다. 오히려 현재 위치에서는 기존 수익분 일부 실현과 비중 조절이 더 현실적이다.
최근 뉴스 흐름
기본적으로 광통신 테마가 계속 강하다. AI 데이터센터 투자 확대로 광통신 장비 수요가 늘고 있고, 미국의 중국산 광트렌시버 규제라는 정책 호재가 계속 언급되고 있다.
3분기 영업이익이 217억원으로 나왔다는 뉴스도 나왔다. 실적이 뒷받침되고 있다는 신호다. 기관 매수 흐름도 뉴스에서 계속 포착되고 있어, 기관들이 이 종목을 선별 매수 대상으로 보고 있음을 알 수 있다.
다만 광통신·광반도체주 중에서도 종목별로 희비가 엇갈린다는 표현이 나온다. 모든 광통신 종목이 동일하게 수혜를 받는 것은 아니라는 뜻이다.
여기는 조심해라
규제 정책의 불확실성. 중국산 광트렌시버 규제는 아직 최종 확정 단계가 아니다. 정책이 약화되거나 미루어질 수 있고, 중국과의 통상 압력에 따라 완화될 수도 있다. 이것이 가장 큰 리스크다.
고점에서의 추격 매수 주의. 현재 가격은 최근 20거래일 고가와 거의 붙어 있다. 올해 고점 대비 55% 아래긴 하지만, 그렇다고 해서 현재가 싸다고 볼 수 없다. 테마주의 특성상 모멘텀이 꺾이면 급락이 빠르다.
PER 45.4배, 추정PER 30.7배는 여전히 비싸다. 실적 개선이 확실해야 이 수준의 밸류에이션을 정당화할 수 있다. 현재 주가는 미래 성장을 많이 선반영한 상태다.
손절과 비중 관리가 필수다. 11월 초 이후 33% 수익을 거둔 투자자라면, 이미 충분한 이득을 본 것이다. 추가 목표가를 정하더라도 현재 보유분의 50% 이상은 익절하거나 손절 선을 명확히 정해야 한다. 광통신 테마가 강하지만, 모든 호재가 영구적이지는 않다.
이 회사, 짧게 정리하면
RFHIC는 군사용·통신장비용 반도체를 주력으로 하는 기업이다. 시총 1조 5,096억원, PER 45.4배로 현재 고평가 상태지만, 미국의 중국산 광통신 제품 규제와 AI 인프라 확충이라는 두 가지 성장 요인을 가지고 있다. 자회사 RF머터리얼즈가 실제로 미국 광통신 기업들과 거래해온 이력이 있어 단순 테마가 아닌 실질적 수혜 가능성이 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (여의도 투자본부 2부) RFHIC vs 코리아써키트 vs 코스메카코리아 vs 동국제약, 공략법은? (MTN 머니투데이방송, 2026-11-17)
- (여의도 투자본부 1부) ‘RFHIC, 와이씨’ 명예의 전당 갈 종목은? – 머니투데이 (머니투데이, 2026-11-17)
- (코스닥 기관) 와이씨 알테오젠 파마리서치 원익홀딩스 RFHIC 쓸어 담았다 (핀포인트뉴스, 2026-11-17)
- 아이크래프트·RFHIC 상승세, 삼성전자·SK텔레콤은 약세…5G주 무슨 이슈 있나 (핀포인트뉴스, 2026-11-17)
- RFHIC 3.36% 상승…3분기 영업이익 217억원 (잡포스트, 2026-11-17)
- (리포트 브리핑)RFHIC, ‘실적 추이 및 전망’ 목표가 72,000원 – 유진투자증권 (뉴스핌, 2026-11-17)
- 광통신·광반도체주 희비 엇갈려…RFHIC 7% 급등, 엔비디아 급락 속 대한광통신·빛샘전자 상승 (CBC뉴스, 2026-11-17)
- AI 데이터센터 투자 확대에 통신장비주 강세…RFHIC·LIG아큐버 ‘폭풍매수’ (핀포인트뉴스, 2026-11-17)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

