로보티즈, 로봇 부품 공급선 한 자릿수 급등 뒤 조정국면 진입
결론부터 말한다
- 외국인·기관 동시 순매수로 오늘 15% 급등했으나 고점에서 거리 있는 조정 국면. 현재가는 연중 고점 대비 절반 수준.
- 3분기 적자 전환에도 내년 액추에이터 공급 가시화와 휴머노이드 로봇 테마 기대감이 주가 지지. 하지만 아직 실적 수익성이 나오지 않은 상태.
- 글로벌 고객사 다수 확보로 외형 성장 가능성은 있으나, 로봇 산업 초기 불확실성과 영업이익 마이너스 위험은 남아있다.
내가 이 종목을 보는 이유
로보티즈는 로봇 감속기와 액추에이터 부품 공급업체다. 테슬라, 보스턴다이나믹스, 유니트리 같은 글로벌 고객사와 거래하면서 로봇 산업 초기 단계의 부품 공급선으로 자리 잡고 있다.
오늘 15% 급등의 배경은 명확하다. 외국인과 기관이 동시에 순매수하면서 수급이 집중됐다. 로봇 테마 강세 속에서 LG 그룹 계열사라는 정체성도 있고, 무엇보다 내년 1월 CES 2025에서 엔비디아 소프트웨어 기반 휴머노이드 로봇이 공개될 예정이라는 모멘텀이 작동했다.
내 관점에선 이 회사가 주목할 대목은 액추에이터 기술 경쟁력이다. 2분기 AI 사피언스 로봇에서 90% 이상 내재화를 달성했고, 내년부터 마이크로덕 등 대기업에 액추에이터 공급이 가시화되는 단계다. 완성형 휴머노이드도 제작할 수 있지만 액추에이터 특화 추진으로 니치 전략을 가져가는 모습이 합리적이다.
핵심 포인트
세 가지 긍정 요인:
첫째, 로봇 산업이 AI와 함께 본격화하는 초기 단계에서 부품 공급선의 중요성은 높아진다. 액추에이터는 로봇의 움직임을 담당하는 핵심 부품이고, 로보티즈가 이미 기술력을 입증했다면 고객사 확대 가능성은 충분하다.
둘째, CES 2025 휴머노이드 로봇 공개는 시장 관심도를 한 단계 끌어올릴 이벤트다. LG 그룹의 엔비디아 MOU 기반 로봇 개발이 나아가는 과정에서 로보티즈 같은 계열 부품사의 역할이 주목받을 수밖에 없다.
셋째, 기관과 외국인 수급이 양호하다는 것은 적어도 기관투자자들이 내년 실적 개선 시나리오를 사고 있다는 뜻이다.
하지만 현실은 엄중하다:
3분기 적자 전환이 사실이다. 현재 EPS가 -266원이고, 추정PER은 음수 범주인 -1,169배다. 이는 아직 수익성이 나오지 않은 회사라는 뜻이다. 원자재 가격 상승이 3분기 부담이 됐다는 보도도 있다. 내년 캐파 증설로 가파른 성장을 기대한다고 해도, 그것이 실제 이익으로 돌아오려면 한두 분기가 더 필요하다.
차트로 본 현재 위치
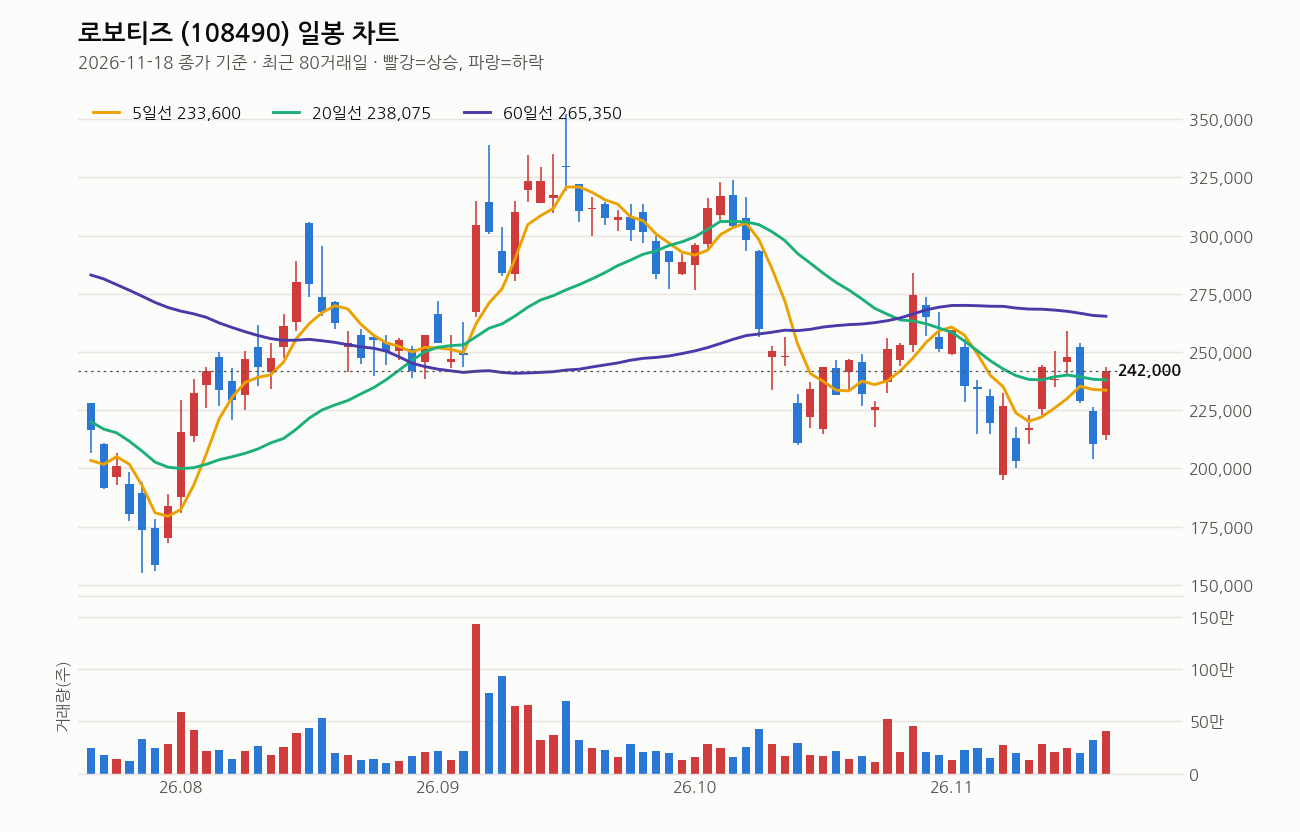
기준일 2026년 11월 18일 종가 기준, 로보티즈는 242,000원에서 당일 15% 급등으로 마감했다.
이동평균선 배열을 보면 역배열(5일 < 20일 < 60일)이다. 20일선은 상승 중이지만 종가는 60일선과 120일선보다 각각 8.8%, 6.8% 아래 있다. 즉, 단기 모멘텀은 살아있으되 중기·장기 추세는 여전히 하향이다는 신호다.
거래량은 직전 20일 평균의 1.8배로 실린 상태다. 급등장에서는 거래량이 뒷받침돼야 하므로 긍정적이다.
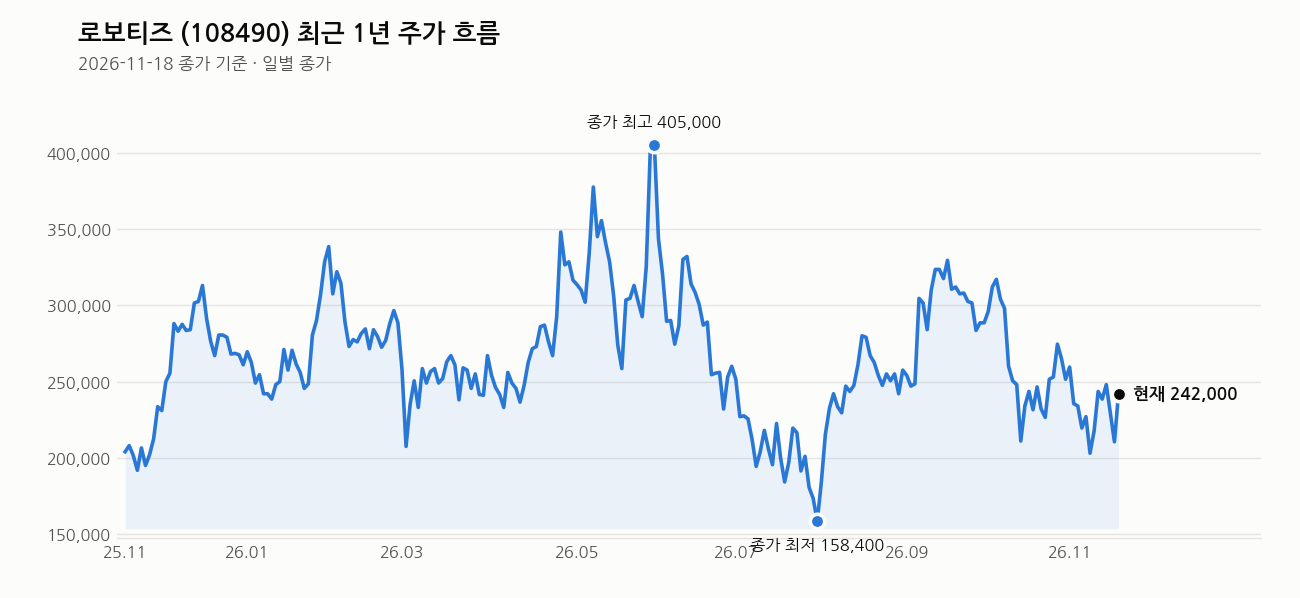
최근 1년을 보면 현 위치는 연중 고점 464,000원 대비 47.8% 아래, 연중 저점 155,000원 대비 56.1% 위다. 올해 상반기 고점에서 반 토막이 난 상태에서 오늘 반등한 것이다.
RSI는 45로 과열권(70 이상)도 침체권(30 이하)도 아닌 중립 국면이다. 아직 과도한 매수 쏠림은 없다는 뜻인데, 그만큼 추가 반등 여지도 가늠하기 어렵다는 의미기도 하다.
내가 보는 가격대
현재 242,000원은 목표가 350,000원과 약 108,000원 차이가 난다. 목표가가 현재가의 44% 프리미엄을 반영하고 있다.
20일선(238,075원)과 5일선(233,600원) 사이에서 가격이 형성되고 있다. 최근 20거래일 고가는 284,000원, 저가는 195,000원이다. 현재가 242,000원은 이 범위 한가운데 약간 위다.
60일선(265,350원)이 단기 저항선으로 작동하는 상황이다. 이 선을 뚫고 올라가려면 추가 모멘텀이 필요하다. 오늘의 급등은 단기 반등 신호이지, 중기 추세 반전을 의미하는 것은 아니다.
내 판단으로는 현재 240,000원대는 단기 수급 개선의 결과이고, 더 큰 움직임은 내년 1월 CES와 그 이후 실제 액추에이터 공급량 발표, 그리고 2027년 1~2분기 실적 개선을 봐야 판단할 수 있다.
최근 뉴스 흐름
오늘(11월 18일) 로보티즈는 코스닥 지수 상승에 동참하면서 두 자릿수 급등으로 마감했다. 외국인과 기관이 동시에 순매수하는 모습이 보도됐고, 이는 기관투자자들의 긍정적 평가가 담긴 움직임이다.
동시에 3분기 적자 전환 뉴스도 나왔다. 원자재 가격 상승이 수익성을 압박했지만, 애널리스트들은 “내년 캐파 증설을 통한 가파른 성장”을 기대 시나리오로 제시하고 있다. 즉, 현재 부진은 일시적이고 내년 회복을 기다린다는 입장이다.
로봇 테마 전반이 휴머노이드 로봇 개발 소식(LG-엔비디아 MOU, CES 2025 공개 예정)과 맞물리면서 선물매 심리가 작동한 측면도 있다.
여기는 조심해라
첫째, 적자 체질이 계속될 수 있다.
3분기 영업순손실이 사실이다. 내년 캐파 증설이 수익성 개선으로 이어진다고 가정하지만, 그 과정에서 초기 투자가 계속될 수도 있다. 로봇 산업은 초기 단계인 만큼 대량 양산 단계까지 가는 데 더 오랜 시간이 걸릴 수도 있다.
둘째, 로봇 산업 경쟁 심화.
로보티즈가 액추에이터 공급선으로 자리 잡고 있지만, 더 큰 부품사나 로봇 제조사들이 직접 액추에이터를 개발·공급할 가능성도 있다. 테슬라, 보스턴다이나믹스 같은 고객사들이 내재화 비율을 높인다면 로보티즈의 공급 비중이 줄어들 수 있다.
셋째, 기대가 현실이 되지 않을 수 있다.
CES 2025 휴머노이드 로봇 공개는 흥미로운 이벤트지만, 그것이 즉시 로보티즈의 매출로 전환되는 건 아니다. 프로토타입에서 양산으로 가는 길은 길고, 그 사이 시간이 걸린다.
손절과 비중 관리가 필수다. 현재 급등 국면에서 매수를 고려한다면 충분히 작은 비중에서 시작하고, 60일선 아래로 떨어지거나 뉴스 모멘텀이 사라지면 빠져나갈 준비를 해야 한다. 적자 회사를 사는 것은 미래에 대한 베팅이고, 그만큼 손실 위험도 크다.
이 회사, 짧게 정리하면
로보티즈는 로봇 감속기·액추에이터 부품 공급업체로 LG 그룹 계열사다. 시총 3조 5,504억, PBR 9.85배. 현재 적자 상태지만 내년 액추에이터 공급 가시화와 휴머노이드 로봇 테마 기대감이 주가 지지 요인이다. 글로벌 고객사 확보로 외형 성장 가능성은 있으나, 로봇 산업 초기 불확실성과 수익성 부재가 리스크다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 코스닥, 2% 상승에 660선 회복…레인보우로보틱스, 로보티즈 등 상승 (이코노뉴스, 2026-11-18)
- (헬로티 HelloT) (헬로스톡) 11/18 주목할 종목 : 아이에스동서·SAMG엔터·에이치브이엠·로보티즈 (헬로티, 2026-11-18)
- (코스닥 외국인) 원익IPS 로보티즈 성호전자 사고 심텍·주성엔지니어링 팔았다 (핀포인트뉴스, 2026-11-18)
- (마감분석) 로보티즈 두 자릿수 급등 23만9500원 마감 : 기업주식정보 (재경일보, 2026-11-18)
- (장중수급포착) 로보티즈, 외국인/기관 동시 순매수… 주가 +9.46% (뉴스핌, 2026-11-18)
- 로보티즈, 3분기 적자 전환…내년엔 캐파 증설 통한 가파른 성장 (알파경제, 2026-11-18)
- 한화투자증권 “로보티즈, 원자재 가격 상승.. 3분기 적자 전환” (글로벌이코노믹, 2026-11-18)
- 특징주, 로보티즈-피지컬 AI/휴머노이드 로봇 테마 상승세에 5.2% ↑ (매일경제 마켓, 2026-11-18)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

