레인보우로보틱스, 삼성 협업 본격화에 20% 급등 뒤 조정국면
결론부터 말한다
- 어제 20% 넘게 오른 뒤 오늘도 강세 이어가는 중. 삼성전자 협업 확대와 내년 6월 로봇 양산 모멘텀이 주가를 떠받치고 있다.
- 하지만 지금 가격은 이미 많이 올랐고, 차트상 120일선 아래에 있으면서 혼조 상태. 추가 상승 가능성보다는 조정 압력이 커질 위험을 봐야 한다.
- 삼성이 지분 30% 이상을 보유한 만큼 사업 모멘텀은 실제지만, 현재가는 이미 그것을 충분히 반영한 수준이다.
내가 이 종목을 보는 이유
레인보우로보틱스는 삼성전자의 로봇 사업 중추 역할을 하는 기업이다. 삼성이 최대 주주로서 협업을 확대 중이고, 내년 1월 CES에서 로봇 비전을 발표할 예정이다. 더 구체적으로는 산업용 휴머노이드 로봇 ‘RBY2’가 내년 6월부터 양산에 들어간다. 사전 예약 물량이 모두 소진되었을 정도로 수요가 뜨겁다. 지난 3분기 매출에서 삼성전자가 차지하는 비중이 44%로 늘어났고, 내년 매출액 1,590억 원, 영업이익 670억 원이라는 증권사 중권의 추정이 나와 있다. 모멘텀이 실제인 종목이다.
그런데 내가 지금 주목하는 건 그 모멘텀이 아니라 그것이 주가에 얼마나 반영되어 있는가다.
핵심 포인트
어제 20% 넘게 급등한 뒤 오늘도 3.55% 올랐다. 최근 1주 수익률이 23.2%다. 이건 단순한 오름이 아니라 급등이다. 문제는 여기서 멈추는가다.
먼저 차트를 보자. 5일선·20일선과는 거리가 멀다(각각 10.7%, 18.3% 위). 60일선 위에는 있지만(4.9% 위), 120일선 아래에 있다(8.4% 아래). 이동평균선이 정배열도 역배열도 아닌 혼조 상태다. 이건 “상승이 명확하다”는 신호가 아니라 “올라왔지만 추세 확인이 필요하다”는 신호다.
RSI는 61인데, 과열권(70 이상)까지는 여유가 있어 보인다. 거래량은 20일 평균의 2.4배로 뜨거웠다. 하지만 급등 뒤 나오는 거래량은 위험 신호가 될 수도 있다. 어제의 급등이 “진짜 사야 할 이유”를 반영한 건지, 아니면 “급등하니까 사는” 테마 쏠림인지 구분해야 한다.
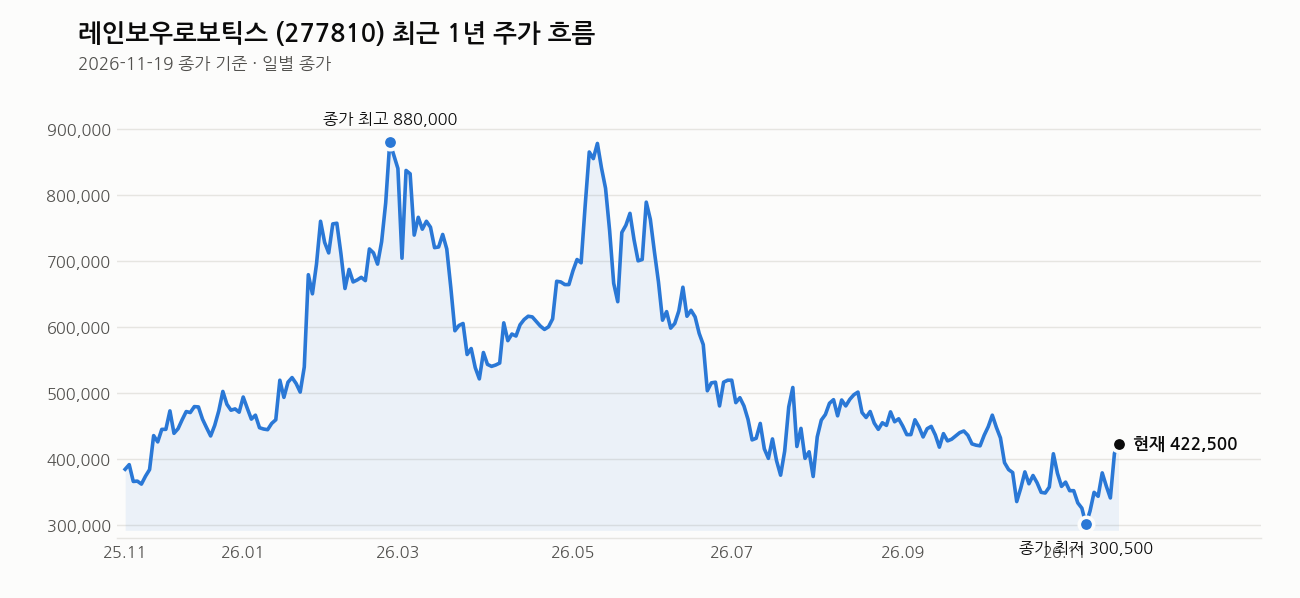
내년 모멘텀은 명확하다. CES 발표, 양산 시작, 삼성 협업 확대—이 모든 게 현실이다. 하지만 주가는 이미 그걸 선반영했을 가능성이 높다. 최고가 979,000원(올해 5월)에서 56.8% 떨어진 지점에서 급등했다는 건, 과거 버블의 일부가 빠져나가고 나서의 움직임이라는 뜻이다.
차트로 본 현재 위치
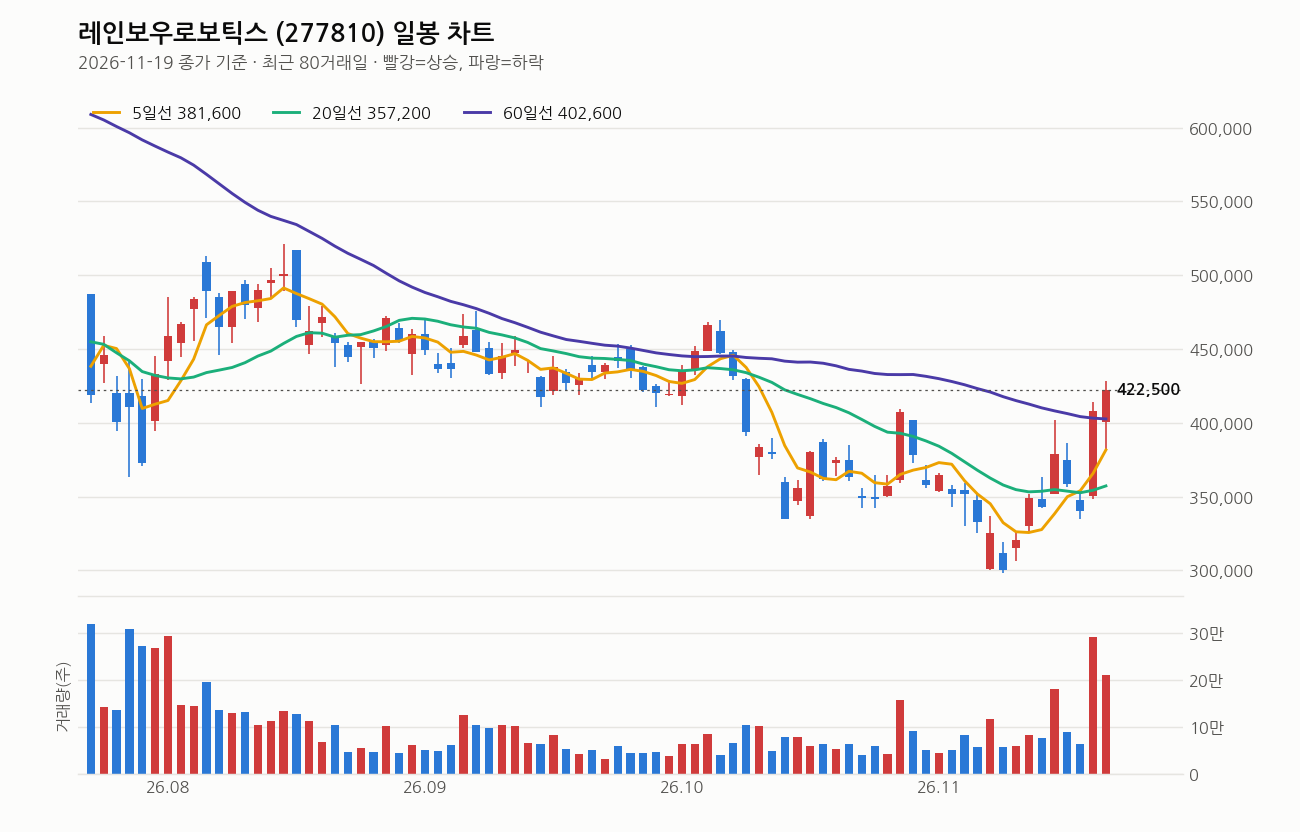
기준일 11월 19일 종가 기준이다.
종가 422,500원은 5일선·20일선과 크게 떨어져 있다. 20일선과 60일선 사이에 있으면서 혼조 상태다. 120일선(461,142원)보다는 여전히 낮다. 이건 “상승 추세가 명확해졌다”는 의미가 아니라 “과매수 직전의 불안정한 올라타기”로 봐야 한다.
최근 20거래일 범위(고가 428,000원~저가 298,000원)에서 현재가는 거의 고가 근처다. 최저가 형성은 불과 10거래일 전이다. 이 짧은 기간에 41.8% 올랐다는 건 반동이 클 수 있다는 뜻이다.
1년 최고가는 979,000원인데 지금은 56.8% 아래다. 이건 과거의 거품이 많이 빠져 있다는 뜻이지만, 동시에 “한 번 올라갔던 가격”이 심리적 저항이 될 수도 있다.
내가 보는 가격대
주봉 120일선을 지지하며 60주까지 상승 여력이 남을 것으로 예상했지만, 현재 가격은 120일선(461,142원) 아래에 있다. 당시 전망과 현재 상황이 달라졌다.
현재가 422,500원 기준으로 보면, 여기서 더 가려면 428,000원(최근 고가)를 넘어야 하고, 그 다음은 460,000원대(120일선)가 저항이 될 가능성이 높다. 반대로 조정이 나오면 400,000원, 그 다음은 360,000원대(20일선)가 지지가 될 수 있다.
최근 뉴스 흐름
로봇 테마 전반이 뜨거워진 가운데 레인보우로보틱스가 가장 주목받았다. 삼성전자와의 협업 확대, 3분기 매출에서 삼성이 차지하는 비중이 44%로 높아진 점, RBY2 양산 개시 임박 같은 뉴스들이 연달아 나왔다. 오늘도 기관들이 “러브콜을 쏟아”냈다는 보도가 있다. 반면 외국인은 오늘 팔았다. 기관과 외국인의 방향이 엇갈린 모습이다.
여기는 조심해라
가장 큰 위험은 양산 지연과 고객사 채택 지연이다. 이는 단순한 예상이 아니라 현실적인 위험이다. RBY2가 예정대로 6월에 양산에 들어가고, 사전 예약 물량이 모두 판매되려면 제조 과정에서 문제가 없어야 한다. 로봇 산업은 불량률과 AS 문제에 민감하다.
두 번째는 현재 주가 수준 자체다. 최근 1주에 23% 올랐고, 1개월에 16.2% 올랐다. 모멘텀이 실제이지만 현재가는 그걸 충분히 반영했을 가능성이 높다. 추가 상승을 기대하기보다는 “여기서 떨어질 수 있다”는 각오로 임해야 한다.
세 번째는 외국인의 움직임이다. 기관이 사고 외국인이 파는 구도다. 단기 수익 실현일 수도 있지만, 외국인의 판단이 맞을 가능성도 무시할 수 없다. 테마주는 외국인이 먼저 떠난다.
손절 비중을 정확히 정하고, 비중 관리를 철저히 하라. 로봇 테마 전체가 뜨거운 만큼 한 종목에 집중하면 위험하다.
이 회사, 짧게 정리하면
삼성전자가 최대 주주인 휴머노이드 로봇 개발 회사다. 시총 8조 1,964억 원으로 시가총액은 꽤 크다. 다만 PER 4,801배, PBR 61.69배라는 수치에서 현재 주가가 얼마나 “미래”를 선반영하고 있는지 알 수 있다. 실적이 본격화되지 않은 상태에서 기대만으로 평가받는 것이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (코스피 지수선물 옵션) 레인보우로보틱스·하이브도 뛰었다…효성중공업 상승 폭 확대 (핀포인트뉴스, 2026-11-19)
- (코스닥 기관) 레인보우로보틱스 HPSP 로보티즈 주성엔지니어링 러브콜 쏟아졌다 (핀포인트뉴스, 2026-11-19)
- (코스닥 외국인) 대한광통신 사고 HPSP·레인보우로보틱스 팔았다 (핀포인트뉴스, 2026-11-19)
- (종목상담 주식민원처리반) 삼성전자와 휴머노이드 공동개발 모멘텀 ‘레인보우로보틱스’ – 머니투데이 (머니투데이, 2026-11-18)
- “삼성전자향 매출 비중 44% 돌파”…레인보우로보틱스, 3분기 외형 성장으로 ‘피지컬 AI’ 본궤도 진입 (위키리크스한국, 2026-11-18)
- AI가 판단하고 로봇이 작업 한다…’미라콤·레인보우로보틱스’ 제조 시장 공략 (더테크, 2026-11-18)
- 코스닥 ‘급등’…레인보우로보틱스·로보티즈·현대무벡스 ‘질주’ (초이스경제, 2026-11-18)
- 미라콤아이앤씨·레인보우로보틱스 맞손…제조 현장 RX 통합 사업 추진 (더에이아이, 2026-11-18)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

