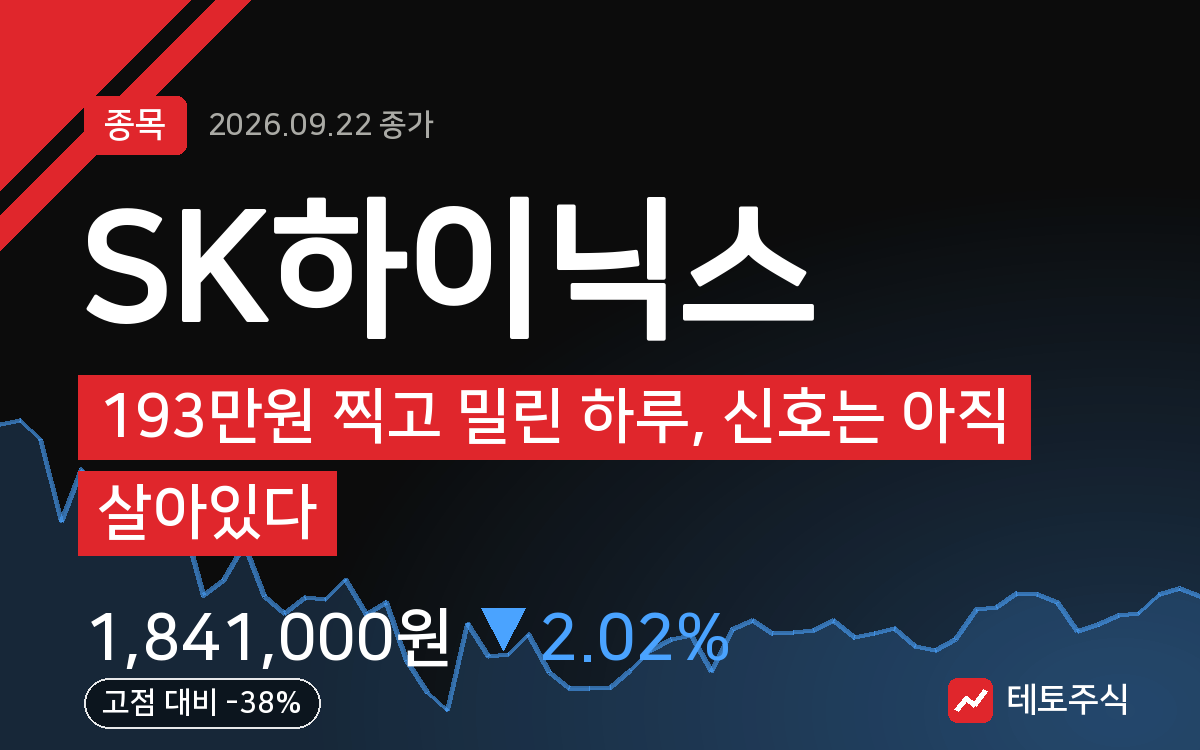
SK하이닉스, 193만원 찍고 밀린 하루, 신호는 아직 살아있다
결론부터 말한다
- 장중 193만 5천원까지 찍었다가 -2.02% 하락 마감, 6거래일 만의 하락이지만 거래량은 평소 수준이다.
- 3개월로 보면 여전히 -31.1%지만 최근 1주 +7.5%, 1개월 +9.7%로 반등 흐름 자체는 살아있다.
- RSI 67로 과열권 근접, 지금은 쫓아가기보다 밀릴 때를 지켜볼 자리다.
내가 이 종목을 보는 이유
AI 서버향 메모리 수요 확대와 HBM 실적 개선이라는 큰 그림은 여전히 유효하다. 삼성전자와 함께 이번 반도체 강세장을 끌고 가는 대표주이고, 기관·외국인이 동반 순매수하는 종목 상위에 이름을 올리고 있다. 밸류에이션도 추정 실적 기준 PER 5.28배까지 낮아져 있어서, 실적이 숫자로 나오는 동안은 저평가 논리가 쉽게 무너지지 않는다고 본다.
다만 오늘 장은 그 상승 랠리에 처음 브레이크가 걸린 날이다. 신고가를 찍고 밀린 캔들은 항상 조심스럽게 봐야 한다.
핵심 포인트
- 오늘 고가 1,935,000원은 최근 20거래일 고가와 정확히 같다. 즉 단기 신고가를 찍고 되밀린 하루다.
- 저가는 1,807,000원까지 내려왔다가 1,841,000원에 마감. 하루 변동폭이 상당히 컸다.
- 본주와 ADR 간 괴리율이 40% 이상이라는 건 여전히 저평가 매력이 남아있다는 신호로 읽힌다. ADR 상승폭이 작았던 건 최근 매수세가 CPU 쪽으로 쏠렸기 때문이라는 점도 참고할 부분이다.
- 3분기 영업이익 약 78조원 추정이라는 숫자가 나와 있는데, 이 정도 실적 개선 기대가 현재 밸류에이션을 뒷받침하고 있다.
- 삼성전자의 HBM4 공격적 증설로 HBM 시장 점유율 경쟁이 심화될 수 있다는 점은 이 종목의 독점적 지위에 대한 가장 큰 변수다.
차트로 본 현재 위치
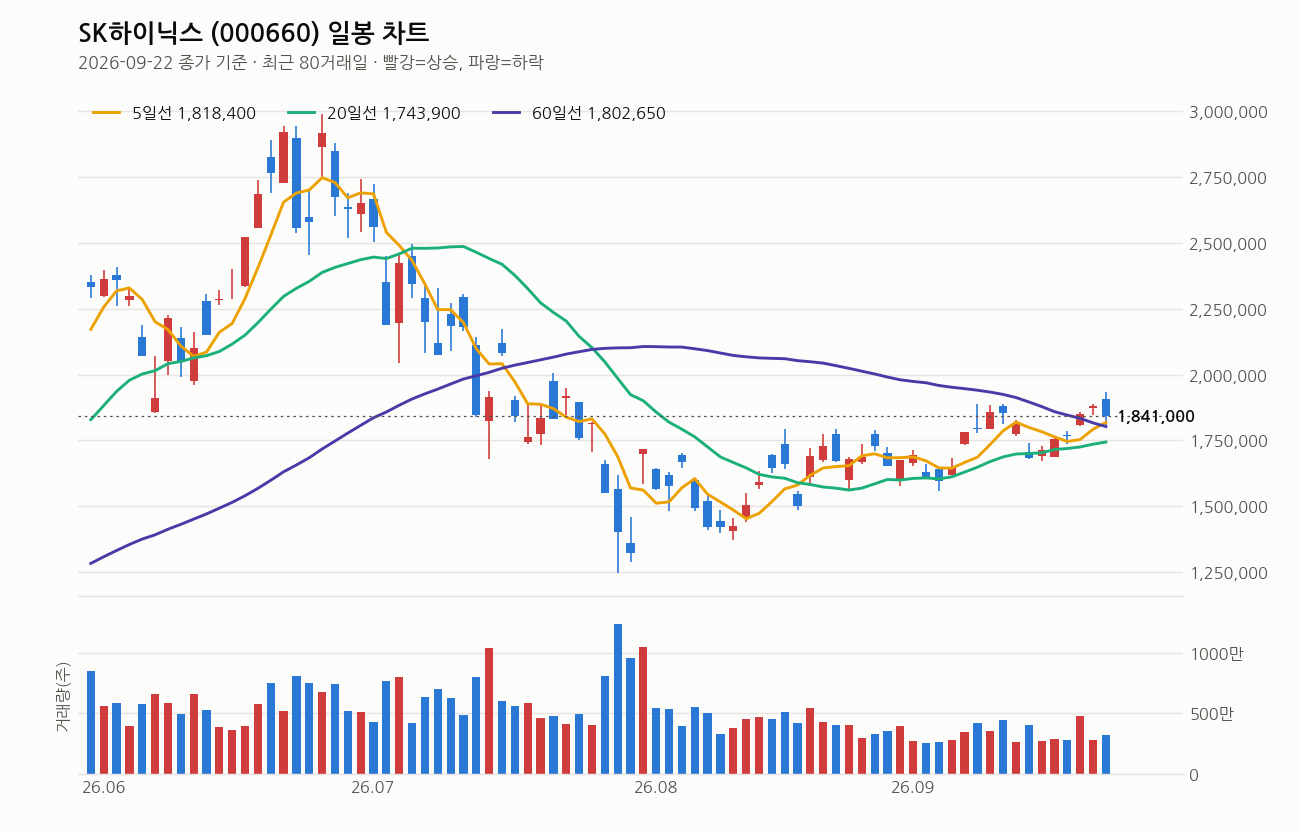
2026년 9월 22일 종가 1,841,000원 기준이다. 5일선(1,818,400원)보다 1.2%, 20일선(1,743,900원)보다 5.6%, 60일선(1,802,650원)보다 2.1%, 120일선(1,775,117원)보다 3.7% 위에 있다. 배열 순서를 보면 20일선이 가장 아래, 그 위에 120일선, 60일선, 5일선, 종가 순으로 완전한 정배열은 아니고 혼조 배열이다. 다만 20일선 자체는 5거래일 전보다 방향을 위로 틀었다.
거래량은 3,216,122주로 직전 20일 평균의 1.0배 수준이다. 하락한 날인데 거래량이 딱히 튀지 않았다는 건 투매성 매물이 나온 게 아니라 단기 과열이 자연스럽게 식은 정도로 본다.
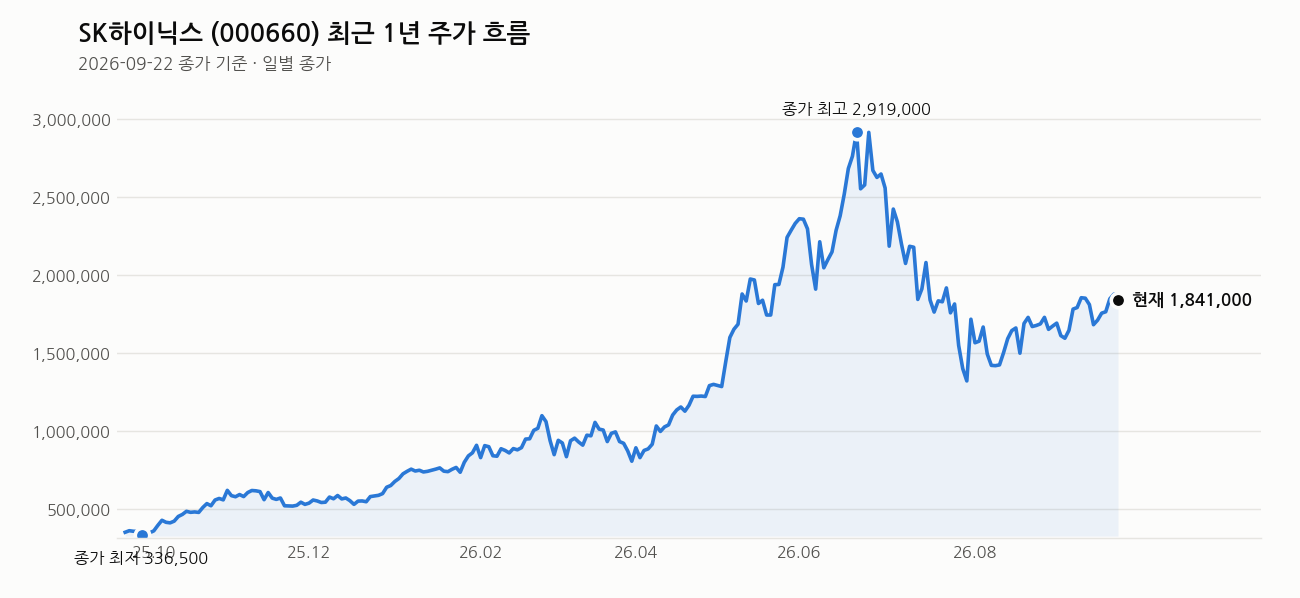
1년 최고가 2,987,000원 대비로는 아직 38.4% 아래에 있다. 반면 1년 최저가(333,000원, 작년 9월) 대비로는 452.9% 위에 있는데, 이건 그만큼 지난 1년 사이 등락이 얼마나 격했는지를 보여주는 숫자로 참고만 하면 된다. RSI는 67로 과열 기준선(70) 근접이지만 아직 넘어가진 않았다. 종합하면 단기 상승 추세는 살아있으나 힘이 빠지기 시작하는 자리, 신규 진입보다는 이미 들고 있는 자리를 지키는 관점이 맞는 구간이다.
내가 보는 가격대
최근 20거래일 고가가 1,935,000원, 저가가 1,558,000원이다. 오늘 장중 고가가 그 20일 고가와 겹쳤다는 건 190만원대 초중반이 지금 가장 가까운 저항선이라는 뜻이다. 실제로 192만원, 190만원선 돌파 언급이 나온 구간도 이 근처다. 현재가 1,841,000원에서 이 저항까지는 5% 안팎 거리다. 밑으로는 60일선(1,802,650원)과 5일선(1,818,400원)이 겹쳐 있는 구간이 1차 지지로 보인다. 이 구간이 무너지면 20일선(1,743,900원)까지 열어둘 필요가 있다.
최근 뉴스 흐름
같은 날 헤드라인인데도 결이 다르다. “급등하는 이유는?”이라는 제목과 “6거래일 만에 하락”, “팔자에 뒷심 떨어진 코스피…SK하이닉스 하락 마감”이라는 제목이 같은 날 함께 나왔다. 이건 장중 상승분이 마감까지 버티지 못했다는 오늘 캔들의 모양을 그대로 보여주는 흐름이다. “메타 AI 기대감에 삼성전자·SK하이닉스 나란히 상승”이라는 제목도 있는데, 이는 AI 관련 테마 뉴스가 여전히 이 종목을 밀어 올리는 재료로 작동하고 있다는 뜻으로 읽힌다.
한편 신입사원 음주 해고, 산업안전보건법 위반 규탄, 화학사고 관련 뉴스는 주가 펀더멘털과는 거리가 있는 이슈다. 참고는 하되 매매 판단의 중심에 둘 사안은 아니라고 본다.
여기는 조심해라
7월에 레버리지 청산 이슈로 급락을 겪은 전례가 있다. 이 종목은 매크로 변수, 특히 유동성이나 레버리지 관련 이슈에 민감하게 반응한다는 걸 잊으면 안 된다. 3개월 수익률이 여전히 -31.1%인 것도 이 급락의 흔적이다. 또 하나는 삼성전자의 HBM4 증설이다. 이 회사의 HBM 독점적 지위가 흔들리면 지금의 저평가 논리 자체가 재조정될 수 있다.
지금처럼 신고가를 찍고 밀리는 캔들이 나온 날은 추격 매수보다 대응이 먼저다. 60일선과 5일선이 겹치는 구간을 지지로 보고, 이 구간이 무너지면 비중을 줄이는 계획을 미리 세워둬야 한다. 과열권 근접 구간에서는 손절선을 반드시 정해놓고 들어가라.
이 회사, 짧게 정리하면
SK하이닉스는 시가총액 1,344조 8,364억원, PER 8.21배, 추정PER 5.28배로 실적 성장 대비 밸류에이션이 낮게 잡혀 있는 종목이다. 외인소진율은 50.17%로 외국인 비중이 절반을 넘고, PBR은 4.97배로 자산가치 대비로는 높게 거래되고 있다. AI 서버 확대에 따른 메모리·HBM 실적 개선이 이 회사 밸류에이션의 핵심 축이다.
관련 기사
- (DM왔어요) “술 때문에 SK하이닉스를”…신입사원 해고, 무슨 일? 外 (연합뉴스TV, 2026-09-22)
- SK하이닉스 주가, 오늘 급등하는 이유는? (Investing.com 한국어, 2026-09-22)
- 삼성전자 소폭 상승…SK하이닉스는 6거래일 만에 하락 (v.daum.net, 2026-09-22)
- “청주시민 위협하는 SK하이닉스 산업안전보건법 위반 규탄“ (goodmorningcc.com, 2026-09-22)
- AI 훈풍에도 ‘팔자’에 뒷심 떨어진 코스피…SK하이닉스 하락 마감 (매일경제 마켓, 2026-09-22)
- 메타 ‘뮤즈’ 흥행에 AI 기대감…삼성전자·SK하이닉스 나란히 상승 (매일경제 마켓, 2026-09-22)
- 연수 중 ‘금지된 음주’…SK하이닉스 신입 4명 ‘해고’ (sisajournal.com, 2026-09-22)
- 반도체 화학사고 5년간 12건…1건 빼고는 SK하이닉스·삼성전자 (JTBC, 2026-09-22)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.