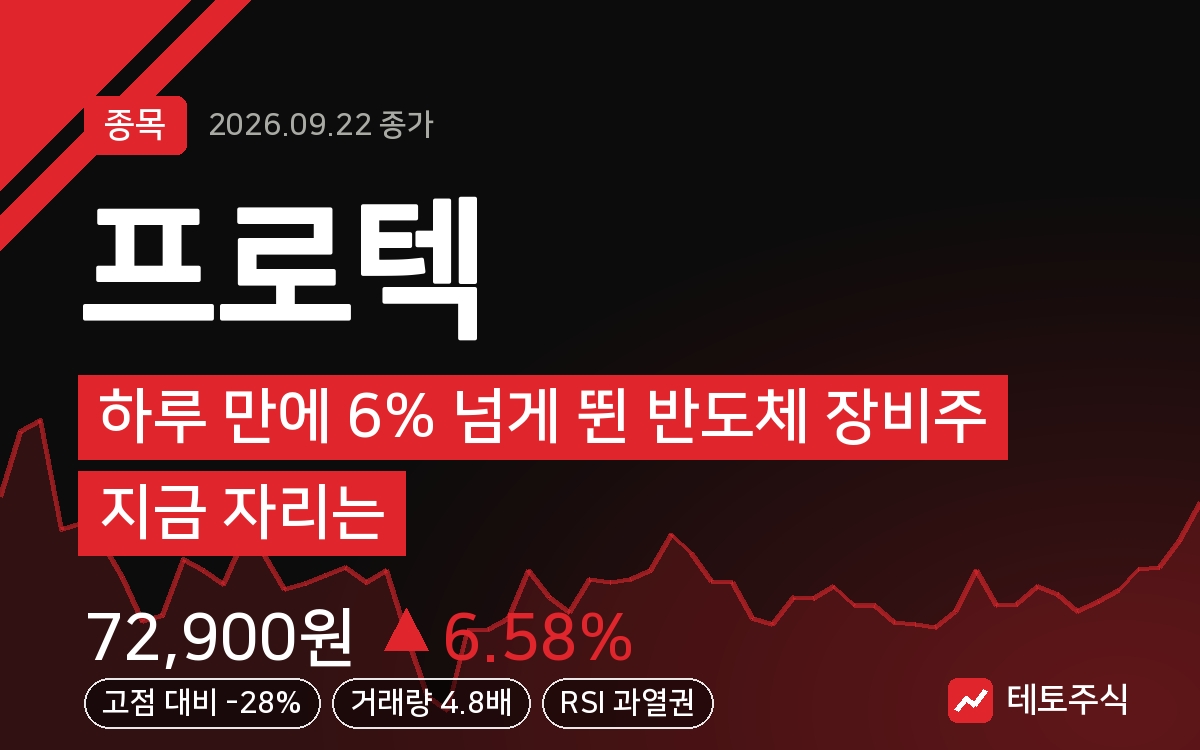
프로텍, 하루 만에 6% 넘게 뛴 반도체 장비주 지금 자리는
결론부터 말한다
- 프로텍이 오늘 종가 72,900원, 전일 대비 +6.58%로 급등했다. 거래량은 평소 20일 평균의 4.8배다.
- 반도체 후공정 레이저 리플로우 장비의 독보적 기술력과 실적 개선 기대가 겹치며 최근 한 달 새 18% 넘게 올랐다.
- 다만 RSI 75로 과열권 진입, 최근 1주 상승률만 19%다. 쫓아가기보다 눌림을 기다리는 게 맞는 자리다.
내가 이 종목을 보는 이유
프로텍은 반도체 후공정 장비 회사다. 기판 휨 현상을 제어하는 레이저 리플로우 장비에서 독보적 기술력을 갖고 있고, 주 고객사가 삼성전자와 SK하이닉스다. 여기에 기존 디스펜서 사업 외 본딩 장비 매출 비중이 늘면서 이익성이 좋아지고 있고, 자회사 PMP가 흑자전환하면서 추가 이익까지 붙는 구조다. 반도체 업황이 살아나는 국면에서 후공정 장비 수요가 늘어난다는 그림에 실적 개선까지 겹치니, 시장이 관심을 갖는 건 자연스럽다.
핵심 포인트
- 올해 순이익이 전년 대비 2배 이상 늘 것으로 보이고, 2026년 실적 기준 PER은 9.5배 수준으로 저평가 구간이라는 평가가 있다.
- 이전에도 두 차례 이 종목을 공략했다가 조정을 받은 이력이 있는데, 지금 다시 매수 구간에 접근하는 흐름이다.
- 이동평균선 안착과 골든크로스가 형성됐다는 점이 기술적으로는 긍정적이다. 다만 오늘 하루 급등으로 이 신호가 이미 상당 부분 반영됐다고 봐야 한다.
차트로 본 현재 위치
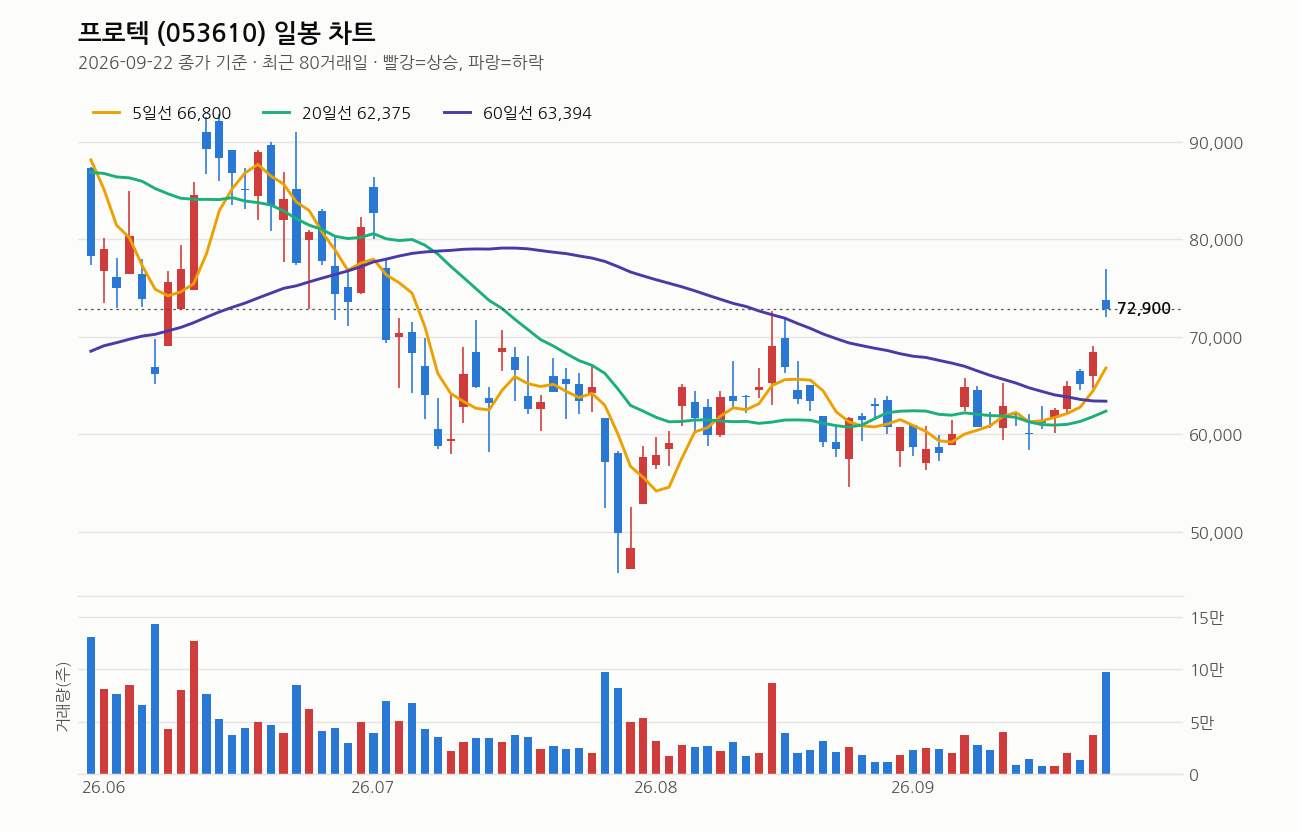
2026년 9월 22일 종가 기준이다. 현재가 72,900원은 5일선(66,800원) 대비 9.1%, 20일선(62,375원) 대비 16.9%, 60일선(63,394원) 대비 15.0% 위에 있다. 다만 120일선(69,890원)과는 4.3% 차이로 상대적으로 가깝다. 이동평균선 배열 자체는 정배열도 역배열도 아닌 혼조 상태지만, 20일선이 5거래일 전보다 상승 전환한 건 단기 추세가 살아나고 있다는 신호다.
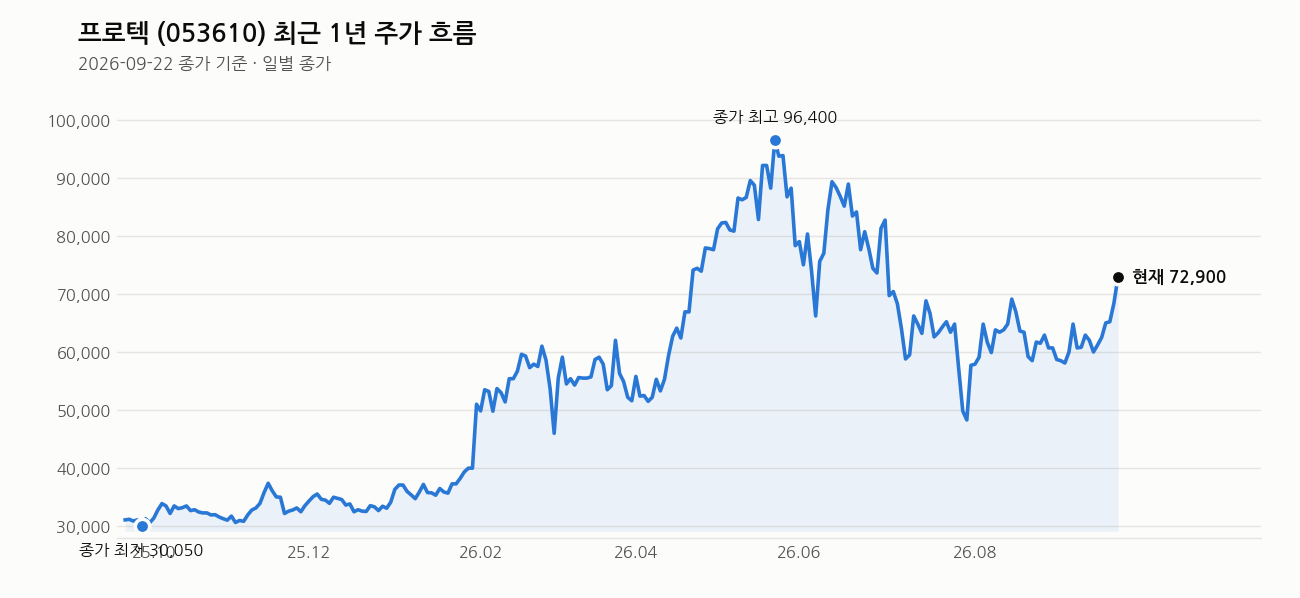
문제는 속도다. 최근 1주 수익률이 +19.1%, 1개월 +18.2%인데 3개월 수익률은 -2.0%다. 즉 최근 급등 전까지는 조정 국면이었다는 뜻이고, 오늘 하루에만 6.58% 오르며 당일 고가 76,900원까지 찍었다. 거래량이 평소 대비 4.8배 터진 것도 단기 매수세가 몰렸다는 증거다. RSI는 75로 과열권에 진입했다. 최근 1년 최고가(101,900원) 대비로는 아직 28.5% 아래라 상단 여유는 있지만, 최저가(29,000원) 대비로는 이미 151.4% 오른 상태다. 결론적으로 지금은 추세는 살아났지만 단기 과열이 겹친 자리다. 신규 진입은 눌림을 기다리는 게 합리적이라고 본다.
내가 보는 가격대
1차 목표가는 80,000원으로 잡혀 있다. 현재가 72,900원에서 보면 약 9.7% 남은 거리다. 최근 20거래일 고가가 76,900원(오늘 기록)이고 저가는 56,300원인데, 오늘 종가가 이미 20거래일 고가 근처까지 올라온 상태라 단기적으로는 저항 구간에 진입했다고 봐야 한다.
손절가는 57,000원으로 제시돼 있다. 이는 20거래일 저가(56,300원)와 60일선(63,394원) 사이에 걸친 자리로, 만약 상승 흐름이 꺾여 60일선 아래로 밀리면 매수 논리 자체가 흔들린다는 뜻이다. 목표가와 손절가 사이 거리가 꽤 크기 때문에, 이 구간에 들어간다면 분할 대응이 필수다.
여기는 조심해라
오늘 급등은 반가운 신호지만, RSI 75에 거래량까지 폭발한 날은 단기 차익 실현 매물이 뒤따를 가능성이 높다. 실적 개선 기대와 저평가 논리가 맞더라도, 주가는 늘 계단식으로만 오르지 않는다. 지금 자리에서 쫓아 들어가면 단기 조정의 첫 물량을 받아줄 수 있다. 손절가 57,000원을 명확히 정해두고, 그 아래로 흘러내리면 미련 없이 정리하는 원칙이 필요하다. 비중도 한 번에 다 싣지 말고 나눠서 접근하는 게 이런 급등 구간에서는 특히 중요하다.
이 회사, 짧게 정리하면
프로텍은 시가총액 6,561억 원 규모의 코스닥 반도체 후공정 장비 회사다. PER 8.91배, PBR 1.65배로 밸류에이션 부담은 크지 않은 편이고, 배당수익률은 0.55%로 낮은 수준이다. 삼성전자, SK하이닉스향 매출 확대와 자회사 흑자전환이 맞물리며 실적 턴어라운드 기대가 주가에 반영되고 있는 국면이다.
관련 기사
- ㈜코리아프로텍 ‘K-에코 레고 블록’ 적용 확대…방파제 넘어 사방댐·옹벽으로 (파이낸스투데이, 2026-09-22)
- 씨에이프로텍, 울산 착한기업에 가입 1,000만원 기부 (철강금속신문, 2026-09-21)
- 씨에이프로텍 ‘착한기업’ 가입, 1000만원 기부 (경상일보, 2026-09-21)
- 씨에이프로텍, 착한기업 성금 1천만원 (울산제일일보, 2026-09-20)
- 씨에이프로텍, 울산 남구 ‘착한기업’ 가입… 1000만원 기부 (울산종합일보, 2026-09-18)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.