LG전자, 냉각·로봇으로 밸류 다시 쓰는 자리
결론부터 말한다
- MS·엔비디아와 데이터센터 냉각·로봇 협력이 동시에 터지며 B2B 스토리가 구체화됐다
- 정배열 구간에서 20일선 위 안착, 다만 거래량은 평균 이하라 힘은 아직 검증 중이다
- 3·4분기 실적 부진 우려는 여전히 살아있다. 상승 스토리와 실적 불안을 같이 봐야 한다
내가 이 종목을 보는 이유
LG전자를 지금 보는 이유는 단순하다. TV 파는 회사에서 데이터센터 인프라 공급하는 회사로 체질이 바뀌고 있다는 신호가 연달아 나왔기 때문이다. 마이크로소프트와 데이터센터 냉난방 파트너십을 맺은 데 이어, SK엔무브와 AI 데이터센터 냉각용 열관리 소재를 공동 개발한다는 뉴스까지 나왔다. 엔비디아와는 휴머노이드·AI·모빌리티 3대 분야 공동사업까지 추진 중이다. 나는 이걸 우연으로 안 본다. 그룹 차원에서 원팀 전략을 쓰면서 빅테크 인프라 안에 LG의 냉각·부품 기술을 심어놓는 작업이 동시다발로 진행되는 거다.
핵심 포인트
- MS 데이터센터 냉난방 인프라 공급 파트너 체결, 초기 설계 단계부터 참여 가능한 구조다
- 냉난방·히트펌프 관련 부품을 내재화하고 있다는 점이 중요하다. 엔비디아·MS 인증을 받으면 다른 빅테크 인프라로도 확장할 여지가 생긴다
- 엔비디아와는 휴머노이드 공동개발까지 추진 중이다. 로봇·피지컬 AI·VS 사업부까지 묶어서 B2B 확대가 진행형이다
- 반대편에는 실적 부담이 있다. LCT 가격 상승으로 TV 마진율이 흔들리고, 환율 영향으로 4분기 영업이익률이 4%대까지 내려갈 수 있다는 우려가 있다
- OLED TV는 2분기 글로벌 점유율 52.2%로 14년 연속 1위를 지켰다. 프리미엄 TV 시장에서 존재감은 여전하다
차트로 본 현재 위치
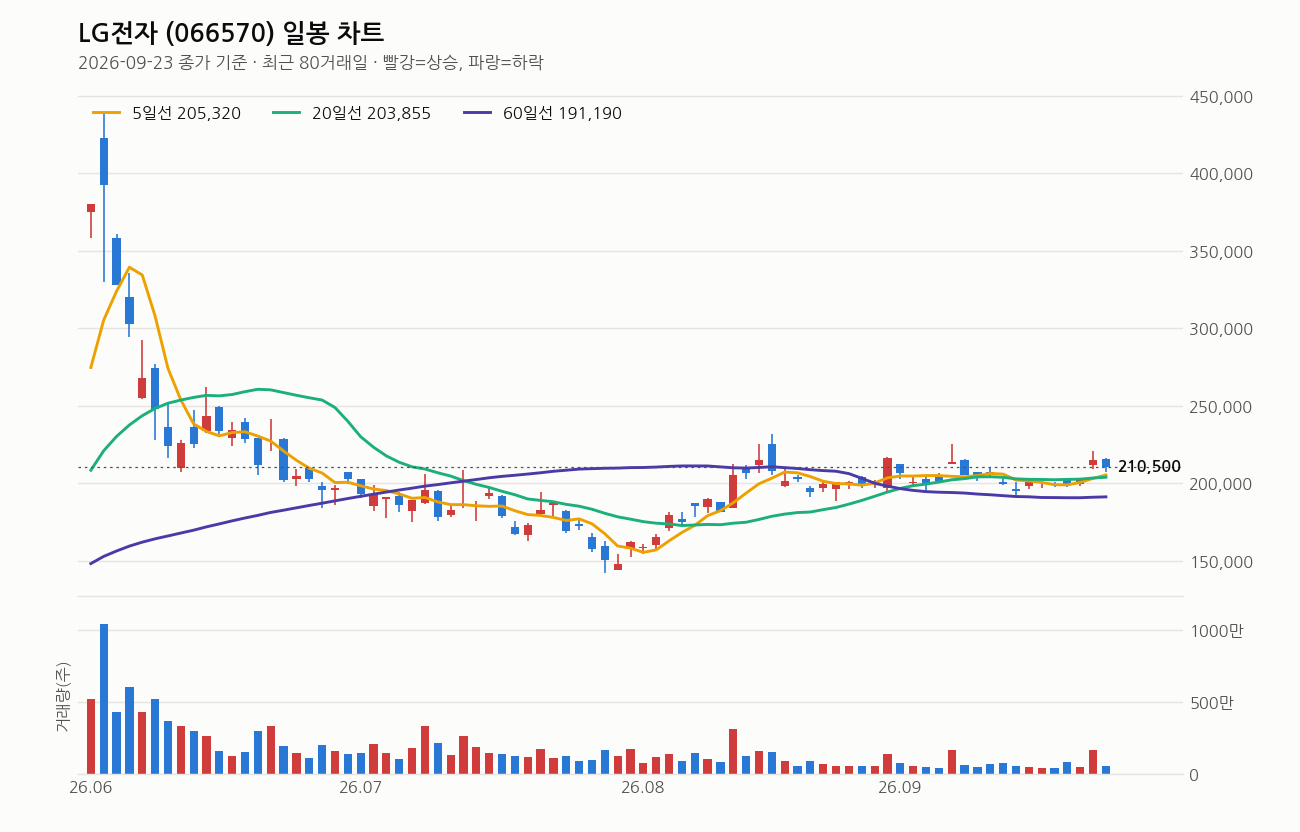
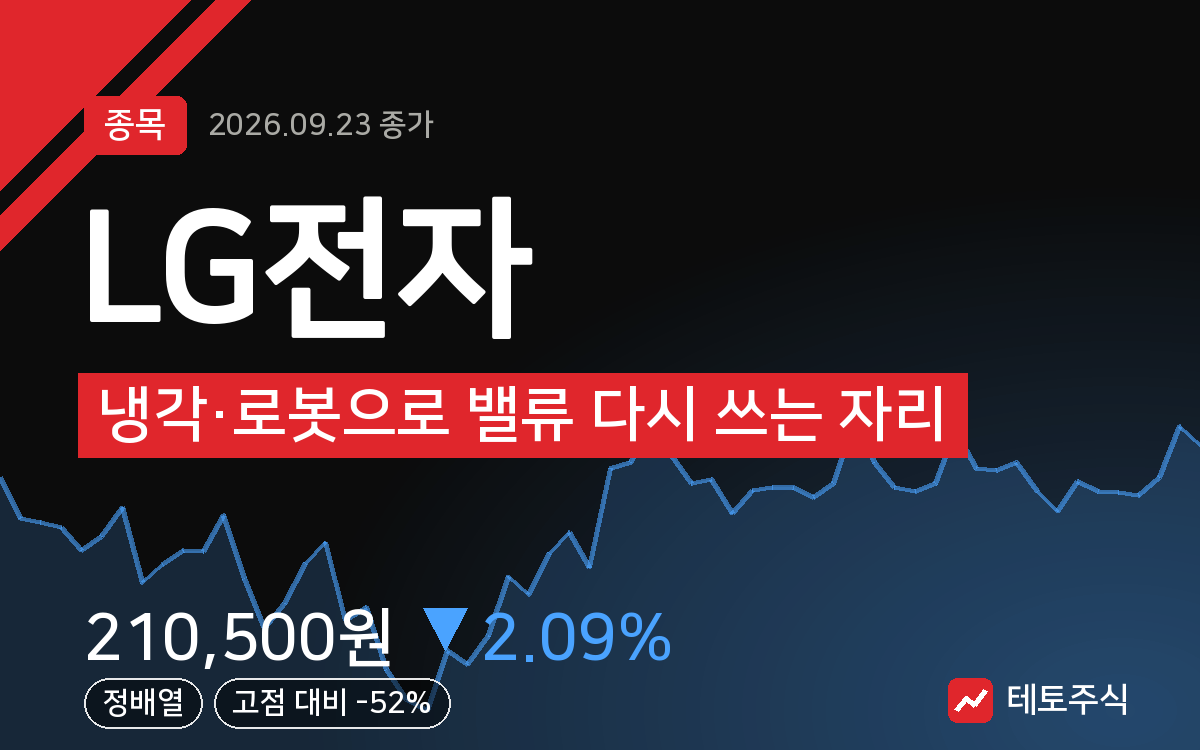
2026년 9월 23일 종가 기준으로 본다. 종가는 210,500원, 전일 대비 -2.09%다. 당일 고가 216,000원까지 찍고 저가 207,000원까지 밀렸으니 변동성은 꽤 있었던 하루다.
이동평균선은 5일선(205,320원) > 20일선(203,855원) > 60일선(191,190원) 정배열이고, 20일선 방향도 5거래일 전보다 상승하고 있다. 추세 자체는 나쁘지 않다. 종가는 60일선보다 10.1%, 120일선보다 10.8% 위에 있어서 중기 추세는 명확히 위쪽이다.
다만 거래량이 걸린다. 당일 거래량은 544,074주로 직전 20일 평균의 0.8배밖에 안 된다. 최근 5거래일 +5.5%, 20거래일 +5.0%, 60거래일 +7.0%로 꾸준히 오르긴 했는데, 그 상승을 뒷받침할 거래량이 붙는 모습은 아니다. 최근 20거래일 고가 225,500원, 저가 192,600원 사이 박스권에서 위쪽으로 움직이는 중이라고 보면 된다.
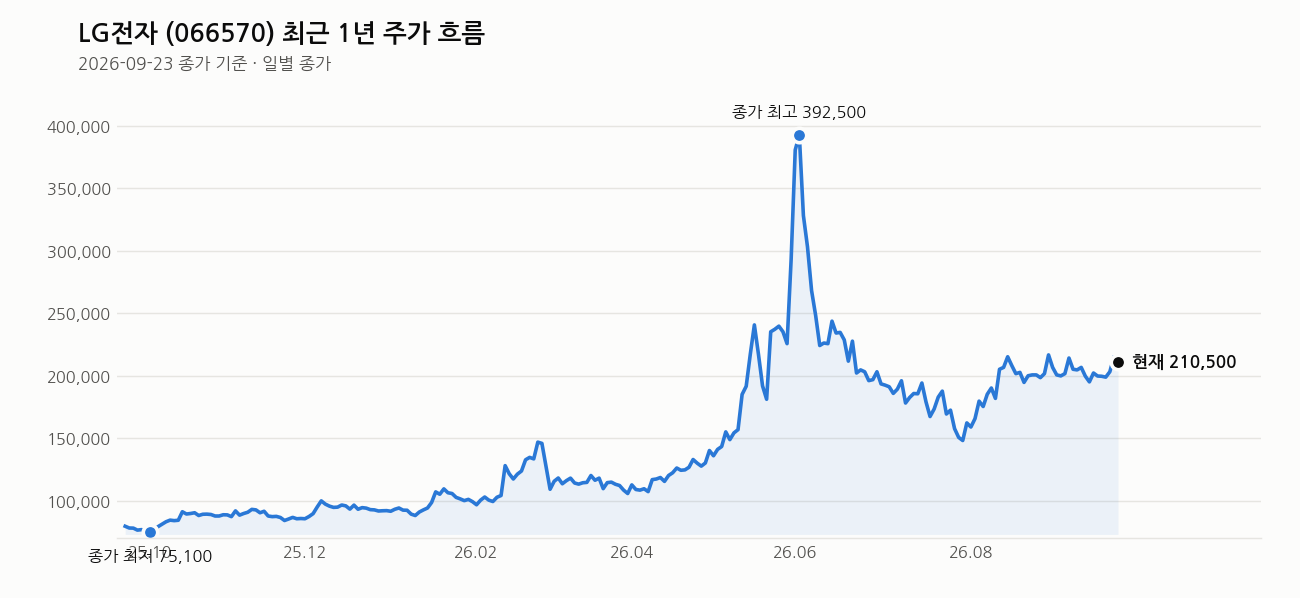
1년 최고가 438,000원 대비로는 51.9% 아래, 1년 최저가 75,000원 대비로는 180.7% 위다. 작년 저점에서 반등폭은 크지만 고점 대비로는 여전히 절반 수준이라는 얘기다. RSI는 58로 과열도 침체도 아닌 중립 구간이다. 종합하면 추세는 살아있지만 거래량이 뒷받침되지 않는 완만한 우상향, 지금은 확인 구간이라고 본다.
내가 보는 가격대
목표가는 26만원과 30만원 두 개가 제시돼 있다. 현재가 210,500원 기준으로 26만원까지는 약 23.5% 거리, 30만원까지는 약 42.5% 거리다. 짧게 갈 자리는 아니다. 손절가는 19만5천원으로, 현재가 대비 약 7.3% 아래다. 이 자리는 20일선(203,855원)보다도 낮은 구간이라 20일선이 무너지면서 손절가 근처까지 밀린다면 추세가 꺾였다고 봐야 한다.
최근 20거래일 고가 225,500원을 뚫고 올라가는지가 1차 관문이다. 이 저항을 거래량 실리며 돌파하면 26만원 구간까지는 볼 수 있는 흐름이고, 못 뚫고 다시 20일선 아래로 밀리면 박스권 하단 저가 192,600원까지 눌릴 수 있다는 것도 염두에 둬야 한다.
최근 뉴스 흐름
오늘 나온 뉴스를 묶어보면 두 갈래다. 하나는 SK엔무브와 손잡고 AI 데이터센터용 열관리 핵심 소재를 공동 개발한다는 소식이다. 냉각 관련 협력이 MS 파트너십에 이어 또 하나 추가된 셈이다. 다른 하나는 OLED TV가 2분기 글로벌 점유율 52.2%로 14년 연속 1위를 지켰다는 소식이다. 북미·유럽·아시아 전 지역에서 1위를 유지하고 있다는 점도 같이 나왔다. B2B 신사업 확장과 기존 프리미엄 TV 사업의 견조함이 같은 날 동시에 확인된 셈이다.
여기는 조심해라
가장 큰 리스크는 실적이다. LCT 가격 상승으로 TV 마진율이 눌리고, 환율 영향까지 겹치면 4분기 영업이익률이 4%대로 내려갈 수 있다는 우려가 있다. 냉각·로봇 스토리는 장기 성장 동력이지 당장 3·4분기 숫자를 바꿔주는 재료는 아니다. 스토리와 실적 사이에 시차가 있다는 걸 반드시 기억해야 한다.
거래량이 평균 이하인 상태에서 오른 구간이라는 점도 조심할 부분이다. 힘이 약한 상승은 되돌림도 빠를 수 있다. 진입한다면 손절가 19만5천원, 혹은 20일선 이탈 여부를 기준으로 미리 정해놓고 들어가야 한다. 목표가까지 거리가 짧지 않은 만큼 한 번에 몰아서 들어가기보다 분할로 대응하는 게 낫다고 본다.
이 회사, 짧게 정리하면
LG전자는 생활가전과 TV가 주력이던 회사에서 로봇·전장(VS)·B2B 냉각 인프라로 사업 축을 넓히고 있다. 시가총액은 34조 2,872억원, PER은 36.44배로 다소 높아 보이지만 추정PER은 16.59배로 낮아져 향후 실적 개선 기대가 반영돼 있다. PBR은 1.41배 수준이다.
관련 기사
- LG전자, 걸그룹 만들었다… 데뷔곡은 ‘세탁건조기’ 이름 (v.daum.net, 2026-09-23)
- LG전자 ‘올레드 TV’, 2분기 글로벌 점유율 과반⋯북미·유럽·亞 ‘1위’ (브릿지경제, 2026-09-23)
- LG전자, 2분기 OLED TV 점유율 52.2%…14년 연속 1위 순항 (글로벌이코노믹, 2026-09-23)
- LG전자-SK엔무브, AIDC용 차세대 열관리 핵심 소재 공동 개발 (동아일보, 2026-09-23)
- 프리미엄 TV 시장 대세 OLED…2대 중 1대는 LG전자 올레드 TV (news1.kr, 2026-09-23)
- LG전자·서울경제진흥원, ‘LG 마이컵’ 활용 다회용컵 사용 확산 나서 (v.daum.net, 2026-09-23)
- LG전자, OLED TV 압도적 세계 1위…시장 성장 이끈다 (녹색경제신문, 2026-09-23)
- LG전자-SK엔무브 손잡고 ‘AI 데이터센터 냉각’ 기술개발 나선다 (동아일보, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.