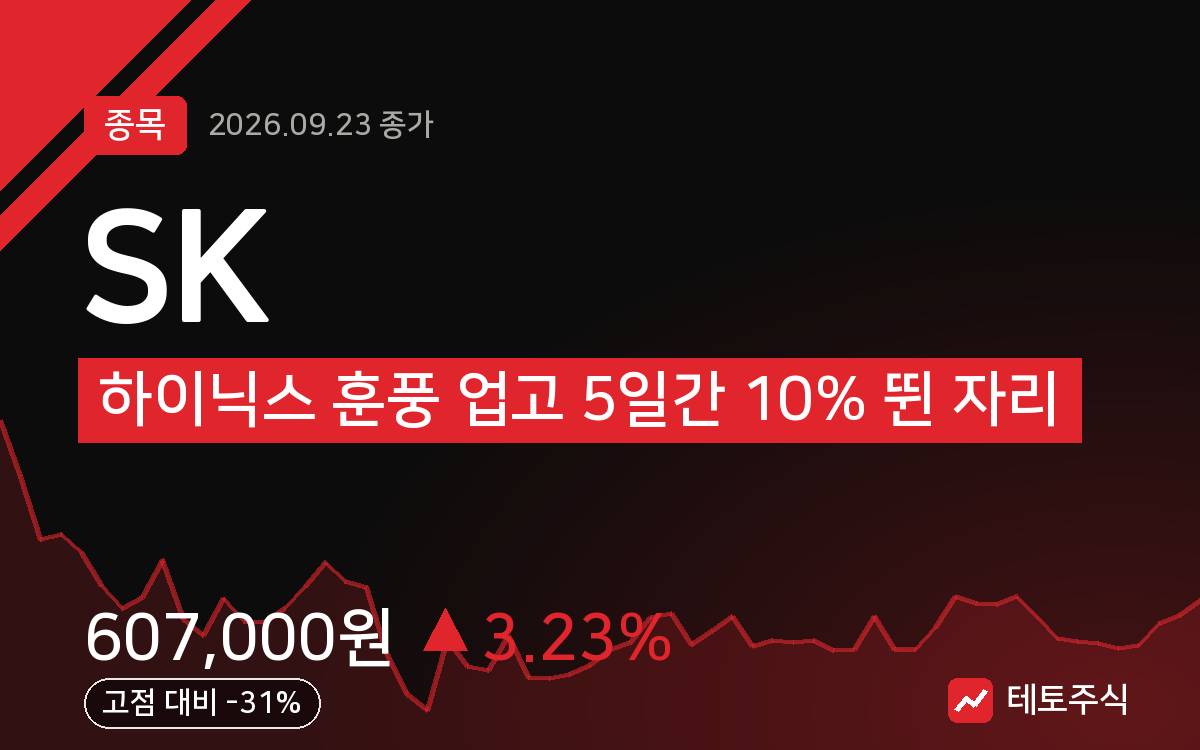
SK, 하이닉스 훈풍 업고 5일간 10% 뛴 자리
결론부터 말한다
- SK는 반도체 훈풍에 지주사 프리미엄까지 겹치며 5일 만에 10% 뛰었다
- 20일선 위 혼조 배열에 RSI 65, 단기 과열 초입이라 추격은 신중해야 한다
- 테라파워 SMR 지분은 장기 스토리, 지금 급등의 주연은 하이닉스다
내가 이 종목을 보는 이유
SK는 SK하이닉스를 자회사로 둔 지주사다. 지주사 주가는 결국 자회사 가치의 그림자를 따라간다. 최근 삼성전자와 SK하이닉스가 반도체 수요 기대감으로 동반 강세를 보이면서, SK 주가도 같이 들썩였다. 여기에 SK그룹주 ETF 자금 유입 얘기까지 겹쳤다. 지주사 매수는 본질적으로 자회사 실적과 주주환원 기대에 대한 간접 베팅이다. 이 구도를 이해하고 접근해야 한다.
테라파워와의 SMR 협력은 별개 트랙이다. 2022년부터 지분투자로 참여한 차세대 원전 사업으로, 당장 실적에 잡히는 숫자가 아니라 긴 호흡의 포트폴리오 다각화 카드다. 지금 급등의 이유는 이게 아니라는 걸 분명히 해두고 싶다.
핵심 포인트
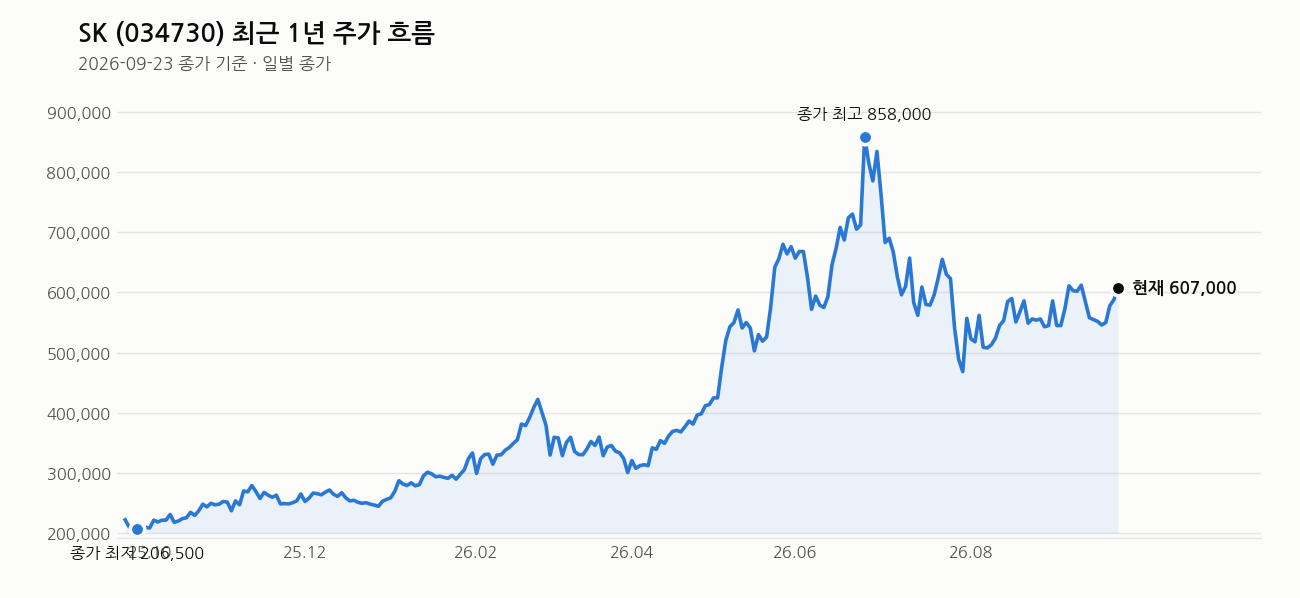
- 5일 수익률 +10.0%, 1개월 +9.6%. 최근 단기 상승 속도가 꽤 빠르다
- 하이닉스발 반도체 수요 기대감이 삼성전자·SK하이닉스를 밀어 올렸고, SK도 함께 올랐다
- SK그룹주 ETF로 자금이 몰린다는 얘기가 나오는 시점과 겹친다
- 반면 3개월 수익률은 -22.7%. 최근 급등은 그 동안의 손실을 되돌리는 과정이란 점도 봐야 한다
- 테라파워 SMR은 초기 단계부터 경험을 쌓는다는 전략, 성과가 숫자로 드러나기까지는 시간이 필요하다
차트로 본 현재 위치
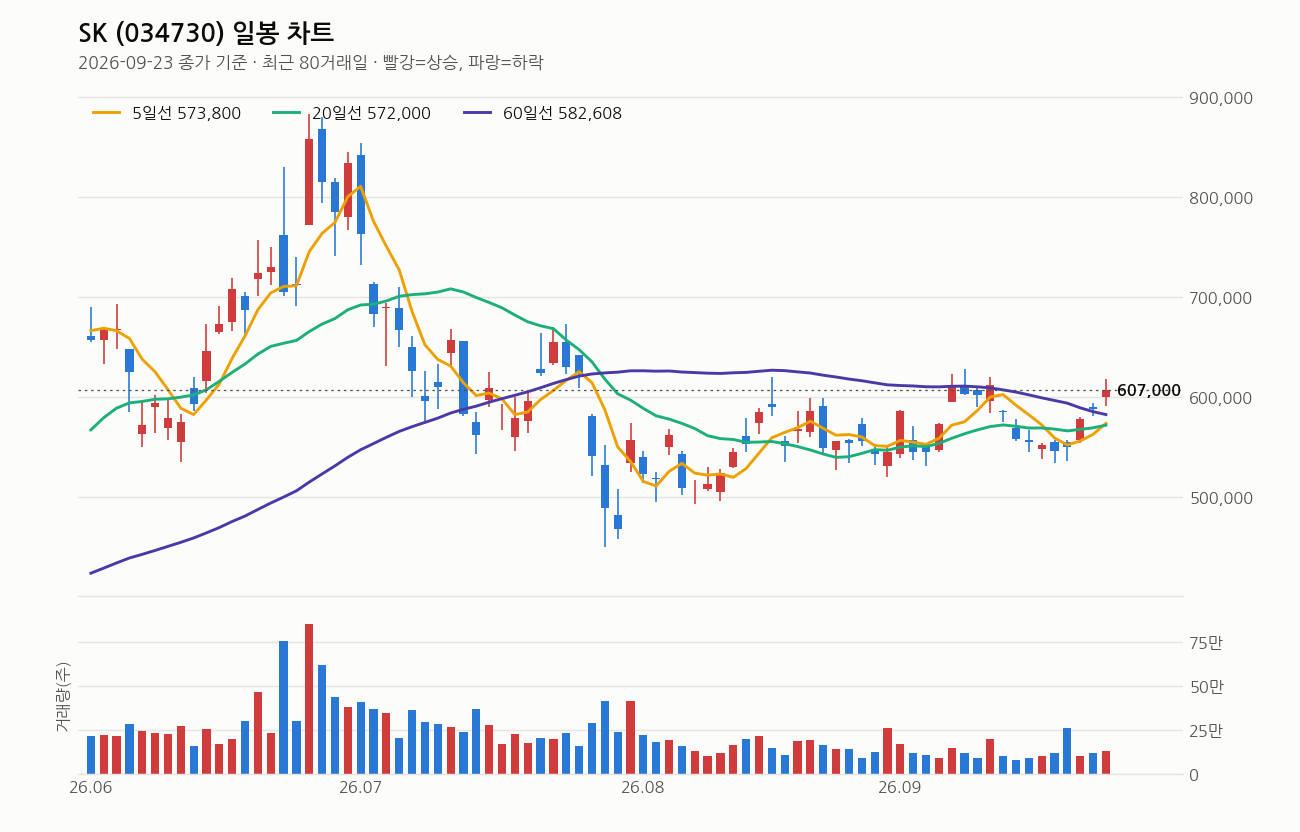
2026년 9월 23일 종가 기준이다. 종가 607,000원, 전일 대비 +3.23%. 5일선(573,800원), 20일선(572,000원), 60일선(582,608원), 120일선(556,946원) 모두 위에 있다. 다만 배열 자체는 정배열이 아니라 혼조다. 60일선이 20일선보다 위에 있는 구간이라, 중기 하락 흐름 위에 단기 반등이 올라탄 그림으로 보면 된다.
20일선은 5거래일 전보다 방향이 위로 꺾였다. 최근 반등이 단순 일시적 튐이 아니라 흐름을 만들고 있다는 신호다. 다만 거래량은 129,962주로 20일 평균의 1.0배 수준, 딱 평균치다. 가격은 크게 뛰었는데 거래량이 크게 튀지 않았다는 건 큰손의 확신 매수라기보다는 수급이 얇은 상태에서 가격이 쉽게 움직인 걸 수도 있다는 뜻이다.
1년 최고가(883,000원) 대비 31.3% 아래, 1년 최저가(203,500원) 대비 198.3% 위다. 고점에서는 많이 빠졌지만 저점에서는 이미 크게 올라온 자리다. RSI는 65로 과열권(70) 근처까지 붙었다. 아직 과열이라 부를 단계는 아니지만, 추가로 급하게 오르면 과열 신호가 뜰 거리까지 왔다.
이 종목, 가격대는 이렇게 본다
최근 20거래일 고가는 628,000원, 저가는 520,000원이다. 현재 종가 607,000원은 이 구간 상단에 가깝게 붙어 있다. 위로는 628,000원, 그리고 조금 더 위인 618,000원(당일 고가) 자리가 1차 저항으로 보인다. 아래로는 5일선(573,800원)과 20일선(572,000원)이 겹치는 572,000원~574,000원 구간이 단기 지지선 역할을 할 것으로 본다. 이 구간을 깨고 내려오면 반등 흐름의 성격이 바뀔 수 있다는 걸 염두에 둬야 한다.
최근 뉴스 흐름
최근 며칠 뉴스는 방향이 뚜렷하다. 삼성전자가 연휴를 앞두고 급등했고 SK하이닉스도 동반 강세를 보였다. 미국 프리마켓에서도 반도체 훈풍이 확인됐고, 반도체 수요 증가 기대감이 시장 전반에 퍼졌다. 이 흐름 속에 SK그룹주 ETF로 자금이 다시 돌아온다는 얘기까지 나왔다. 지주사 SK가 이 흐름의 수혜를 받는 구조다. 다만 SK브로드밴드 과징금, SK하이닉스 신입사원 해고 이슈처럼 그룹 내부의 잡음성 뉴스도 같이 있다는 건 참고만 해두면 된다.
여기는 조심해라
가장 먼저 봐야 할 건 이 상승이 SK 자체 펀더멘털이 아니라 하이닉스 기대감에 얹혀 간 상승이라는 점이다. 반도체 업황 기대가 꺾이면 SK 주가도 같이 흔들릴 수 있다. RSI가 65까지 올라온 상태에서 거래량은 평범한 수준, 이런 조합에서는 짧은 되돌림이 나와도 이상할 게 없다.
3개월 전 대비로는 여전히 -22.7% 빠진 자리다. 이번 반등이 추세 전환인지, 그냥 기술적 되돌림인지는 아직 확인이 필요하다. 진입한다면 60일선(582,608원)과 20일선(572,000원) 지지 여부를 기준으로 손절선을 명확히 잡고, 단기 급등 뒤라는 걸 감안해 비중을 나눠 가는 게 맞다. 몰빵은 항상 후회를 부른다.
이 회사, 짧게 정리하면
SK는 시총 44조 원 규모의 지주회사로, PER 5.51배, PBR 0.90배로 자산가치 대비 저평가 구간에 있다. 추정PER은 3.98배로 더 낮아지는데, 이는 SK하이닉스 실적 개선 기대가 반영된 숫자다. 배당수익률은 1.32%, 주당배당금 8,000원으로 배당 매력은 크지 않지만 지주사 특유의 안정성과 자회사 가치 상승 기대가 핵심 투자 논리다.
관련 기사
- SK그룹주 ETF의 귀환, 하이닉스발 주주환원·AI 확장 기대감 (v.daum.net, 2026-09-24)
- IPTV 단독상품 가입 거부한 SK브로드밴드 등에 과징금 4,900만원 (연합뉴스TV, 2026-09-23)
- 삼성전자, 연휴 앞두고 3%대 급등마감…SK하이닉스도 1.2%↑(종합) (연합뉴스, 2026-09-23)
- (사건현장) SK하이닉스 신입사원 연수 중 4명 해고…무슨 일? (연합뉴스TV, 2026-09-23)
- (인터뷰) “SK에이닷, AI가 먼저 전화해 예약·결제까지 대신 가능” (시사저널e, 2026-09-23)
- “메타가 불 지폈다”…삼성전자·SK하이닉스 다시 ‘들썩’ (한국경제, 2026-09-23)
- 삼성전자·SK하이닉스, 반도체 수요 증가 기대감에 동반 상승 – 머니투데이 (머니투데이, 2026-09-23)
- 美 반도체 훈풍…프리마켓서 삼전·SK하닉 2%대 강세 (뉴스1, 2026-09-23)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.