삼성SDI, 하루 7% 급락에도 사업성은 그대로다
결론부터 말한다
- 3분기 실적 발표 후 급락, 하지만 ESS·배터리 사업 본질은 훼손 안 됐다
- 474,500원은 전 이동평균선 아래 자리, RSI 33으로 침체권 진입 중
- 조정은 깊다. 그래도 눌림목인지 추세전환인지는 좀 더 지켜봐야 한다
내가 이 종목을 보는 이유
삼성SDI는 지금 배터리·ESS 사업 전환이 한창이다. 하이니켈 전략으로 포지션을 강화하고 있고, 북미 중심 통합 ESS 시장에서 실적이 가시화되는 구간이다. 데이터센터·산업용 배터리 수요가 늘어나는 흐름도 우호적이다.
나는 이 종목을 단기 이벤트가 아니라 사업 구조 전환의 관점에서 본다. 3분기 실적 발표라는 이벤트가 소멸한 지금이 오히려 사업성을 냉정하게 재평가할 기회다. 수주를 선별적으로 진행하면서 차입금 수준도 과거보다 높지 않다. 재무 안정성이 받쳐주는 상태에서 배터리 사업의 지속 가능성을 보는 거다.
핵심 포인트
- 하이니켈·일체형 ESS로 실적 확대 중, 북미 ESS 시장 가시화 단계
- 선별적 수주 전략으로 재무 건전성 확보, 과거 대비 차입금 부담 낮음
- LG엔솔이 3차 ESS 입찰에서 빠지면서 삼성SDI·SK온에 반사이익 가능성 거론
- 로봇·드론 배터리 등 신사업 확장 소식도 이어지는 중
- 경기 부진 시 CAPEX 축소, 원가 상승 압박은 변수로 남아있다
차트로 본 현재 위치
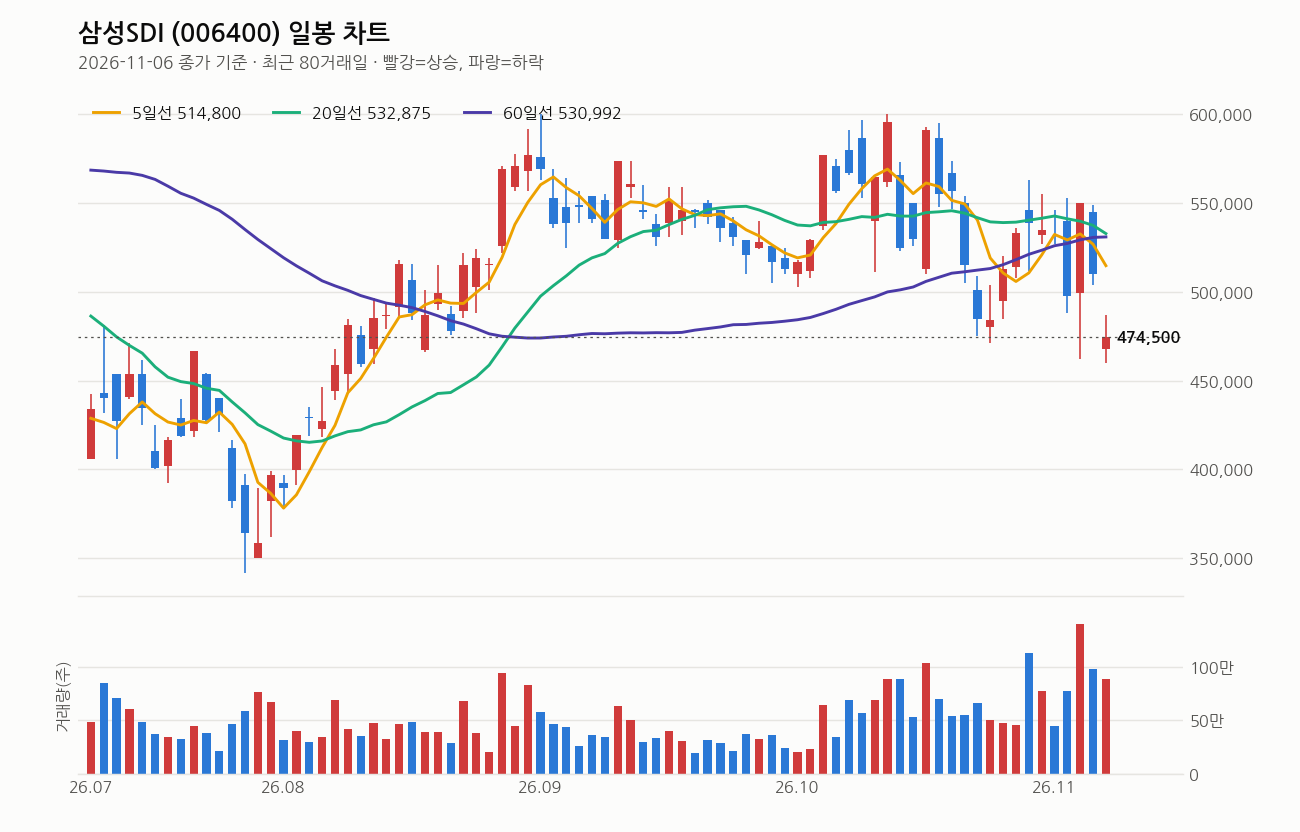
2026년 11월 6일 종가 기준으로 본다. 종가 474,500원, 전일 대비 -6.96%다. 당일 고가 487,000원에서 저가 460,000원까지 흔들렸다. 5일선 514,800원보다 7.8% 아래, 20일선 532,875원보다 11.0% 아래, 60일선 530,992원보다 10.6% 아래, 120일선 517,212원보다도 8.3% 아래다. 네 개 이동평균선 전부 아래 깔려 있다는 뜻이다. 이동평균선 배열은 정배열도 역배열도 아닌 혼조 상태고, 20일선 방향은 5거래일 전보다 꺾여 내려가고 있다.
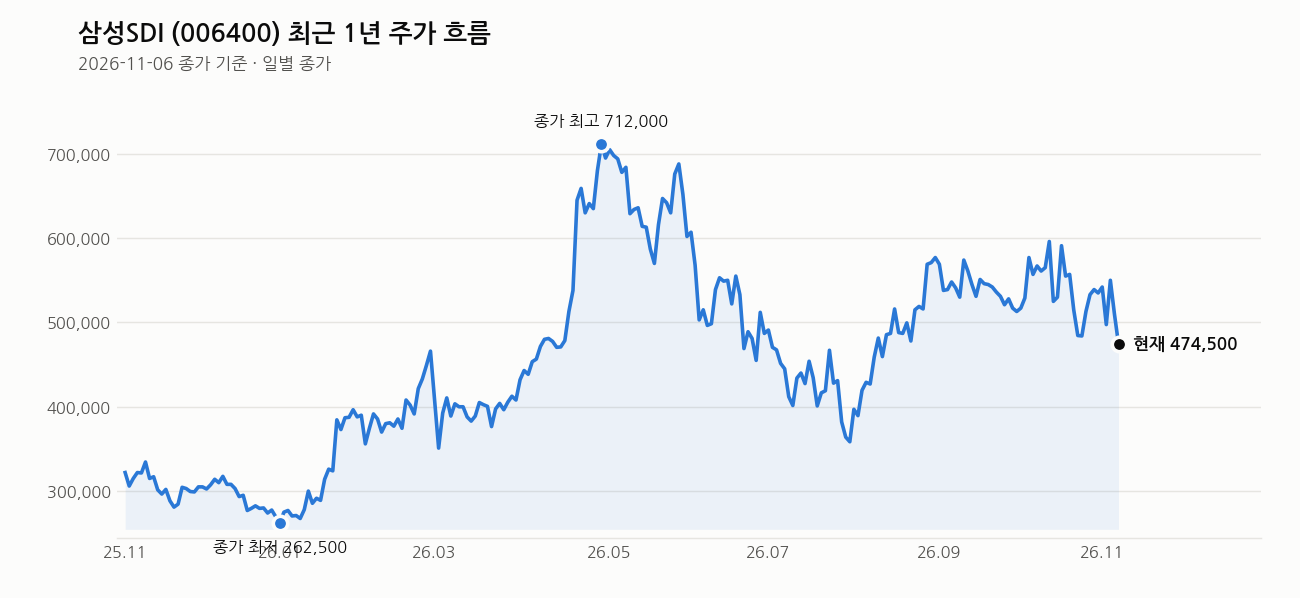
최근 1주 수익률이 -11.3%, 1개월 수익률이 -16.3%다. 단기 낙폭이 상당히 가파르다. 반면 3개월 수익률은 +3.4%로 아직 플러스다. 즉 중기 추세는 살아있는데 최근 한 달 사이 급격히 꺾인 그림이다. 1년 최고가 723,000원 대비로는 34.4% 아래, 1년 최저가 259,000원 대비로는 83.2% 위에 있다. 고점에서 많이 내려왔지만 바닥권은 아니라는 얘기다. 거래량은 891,675주로 20일 평균의 1.2배, 하락일치고 거래량이 폭발적으로 실린 건 아니다. RSI는 33으로 과매도 경계선에 바짝 붙어 있다. 아직 30 아래 침체권은 아니지만 매도 압력이 상당히 누적된 구간이다.
내가 보는 가격대
35만원이라는 숫자는 7월 최저점 전망치다. 현재가 474,500원과는 꽤 거리가 있다. 최근 20거래일 고가 600,000원, 저가 460,000원을 보면 지금 종가는 이 20일 박스권 하단에 바짝 붙어 있는 자리다. 저가 460,000원이 깨지느냐 마느냐가 단기 지지선으로 작동할 가능성이 크다. 35만원까지 밀린다는 시나리오는 지금 자리에서 추가로 25% 이상 더 빠지는 걸 전제하는 거라 가볍게 볼 숫자는 아니다. 눌림목 매수를 노린다면 분할 접근이 기본이지, 한 번에 베팅할 자리는 아니라고 본다.
최근 뉴스 흐름
최근 뉴스를 보면 두 갈래로 흐름이 잡힌다. 하나는 ESS 쪽이다. LG엔솔이 3차 중앙계약시장 입찰을 포기하면서 삼성SDI와 SK온의 공급 부족 수혜 가능성이 변수로 떠올랐다. 미국 EV 배터리 수요가 줄어드는 대신 생산라인을 ESS로 전환하는 분수령에 서 있다는 기사도 같이 나온다. 다른 하나는 신사업이다. 보스턴다이내믹스 아틀라스 로봇에 삼성SDI 배터리 70개가 탑재될 것이란 전망, 실리콘 음극재 기술로 드론 배터리 시장을 겨냥한다는 소식이 겹친다. 여기에 미국 중간선거 결과가 국내 배터리·에너지 산업 수혜로 연결될 수 있다는 시각도 나왔다. 사업 다각화와 정책 수혜 기대가 동시에 깔려 있는 흐름이다.
여기는 조심해라
지금 가장 중요한 건 단기 낙폭이다. 한 달 만에 16% 넘게 빠졌고 하루에 7% 가까이 급락했다. 이동평균선 네 개를 전부 깨고 내려온 자리라서 추세적으로 약한 모습이다. 경기가 둔화되면 CAPEX 축소와 원가 상승 압박이 동시에 들어올 수 있다는 점도 분명한 리스크다. PER이 1,036배로 사실상 의미가 없는 수준이고, 추정PER 46.74배도 결코 싼 밸류에이션은 아니다. 지금 실적은 미래 기대를 선반영한 주가가 받쳐주는 구조라는 뜻이다. 기대가 꺾이면 주가 변동성은 더 커질 수 있다. 분할 매수, 분할 매도 원칙을 지키고 손절선을 미리 정해두는 게 먼저다. 460,000원 저가를 깨고 내려가는지 반드시 확인하고 움직여라.
이 회사, 짧게 정리하면
삼성SDI는 시가총액 38조 2,378억원, PBR 1.54배로 자산가치 대비 적정 수준에서 거래되고 있다. 추정EPS 10,152원 기준 추정PER 46.74배로 내년 실적 성장을 상당폭 반영한 밸류에이션이다. 배터리·ESS 사업 전환과 하이니켈 전략, 로봇·드론 등 신사업 확장을 동시에 추진하는 국내 대표 배터리 기업이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 보스턴다이내믹스 ‘아틀라스’, 삼성SDI 배터리 70개 탑재 전망…용량 1.3kWh (로봇신문, 2026-11-08)
- LG엔솔 빠진 3차 ESS…삼성SDI·SK온 공급 부족 새 변수 될까 (아주경제, 2026-11-08)
- LG엔솔 빠진 제3차 ESS 수주전…삼성SDI·SK온 맞대결 (대한경제, 2026-11-08)
- 미국 민주당 중간선거 압승…한화솔루션·LG엔솔·삼성SDI·효성중공업 등 국내 산업 수혜는? (톱스타뉴스, 2026-11-08)
- 실리콘 음극재로 ‘한계 돌파’…삼성SDI, 드론 배터리 시장 정조준 (파이낸셜포스트, 2026-11-08)
- EV 배터리 사용량 ‘30% 감소’…삼성SDI, 美 생산라인 ESS 전환 ‘분수령’ (쿠키뉴스, 2026-11-07)
- LG엔솔 3차 중앙계약시장 입찰 포기…삼성SDI·SK온 수익성 개선될까 (뉴스포스트, 2026-11-07)
- 현대 아틀라스에 삼성SDI 배터리 70개 탑재 (디일렉, 2026-11-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

