알테오젠, 20만원선 붕괴하며 신저가 — 패닉인가 기회인가
결론부터 말한다
- 미국 약가 협상 최종 규정에 피하주사(SC) 제형이 포함되면서 로열티 수익 감소 우려가 현실화, 하루 만에 -17% 급락했다.
- 역배열 전환에 신저가 갱신까지 겹친 기술적으로 최악의 자리지만, 거래량 폭증과 RSI 25는 단기 과매도 신호이기도 하다.
- 지금은 확신 매수도, 패닉 매도도 아닌 “관망하며 지켜볼 자리”다. 비중 관리 없이 들어갈 자리는 아니다.
내가 이 종목을 보는 이유
알테오젠은 하이브로자임 기반 SC(피하주사) 제형 변환 기술로 글로벌 제약사와 계약을 맺어온 회사다. 그 기술의 핵심 가치가 바로 “정맥주사를 피하주사로 바꿔주는 프리미엄”이었는데, 오늘 그 프리미엄의 근간이 흔들렸다. 미국 정부가 SC 제형도 기존 약과 동일하게 약가 협상 대상에 넣겠다고 한 게 핵심이다. 로열티로 먹고사는 회사 입장에서는 수익 구조 자체에 대한 질문이 던져진 셈이다. 나는 이걸 가볍게 넘길 악재로 보지 않는다. 동시에 과민 반응인지 구조적 훼손인지는 구분해서 봐야 한다고 본다.
핵심 포인트
- 미국 CMS 약가 협상 최종 규정에 키트루다 SC 제형이 포함됐다. 적용은 2029년부터지만 선반영이 거셌다.
- 바이오시밀러 출시 시 SC 제형을 예외로 둘 가능성이 있다는 조항도 있다. 이게 리스크를 다 걷어낼지는 지켜봐야 한다.
- 유럽에서는 네덜란드 법원이 8개국 제조·판매 금지 판정을 내리며 특허 분쟁까지 겹쳤다. 악재가 한 방향으로 몰렸다.
- 다만 키트루다 피하주사 매출은 2분기 4.6억 달러에서 3분기 8.3억 달러로 급증했다는 점은 기억해야 한다. 펀더멘탈 자체가 꺾인 건 아니다.
- 회사 측은 기술력 손상 없다는 입장이고, 할로자임과의 과거 소송에서는 90% 이상 유리한 결과를 받은 이력도 있다.
- 매출의 60% 이상이 피아주사(SC) 단일 제품에 쏠려 있다는 건 구조적 약점이다. 다변화가 더딘 게 이번처럼 한 방에 훅 가는 이유다.
차트로 본 현재 위치
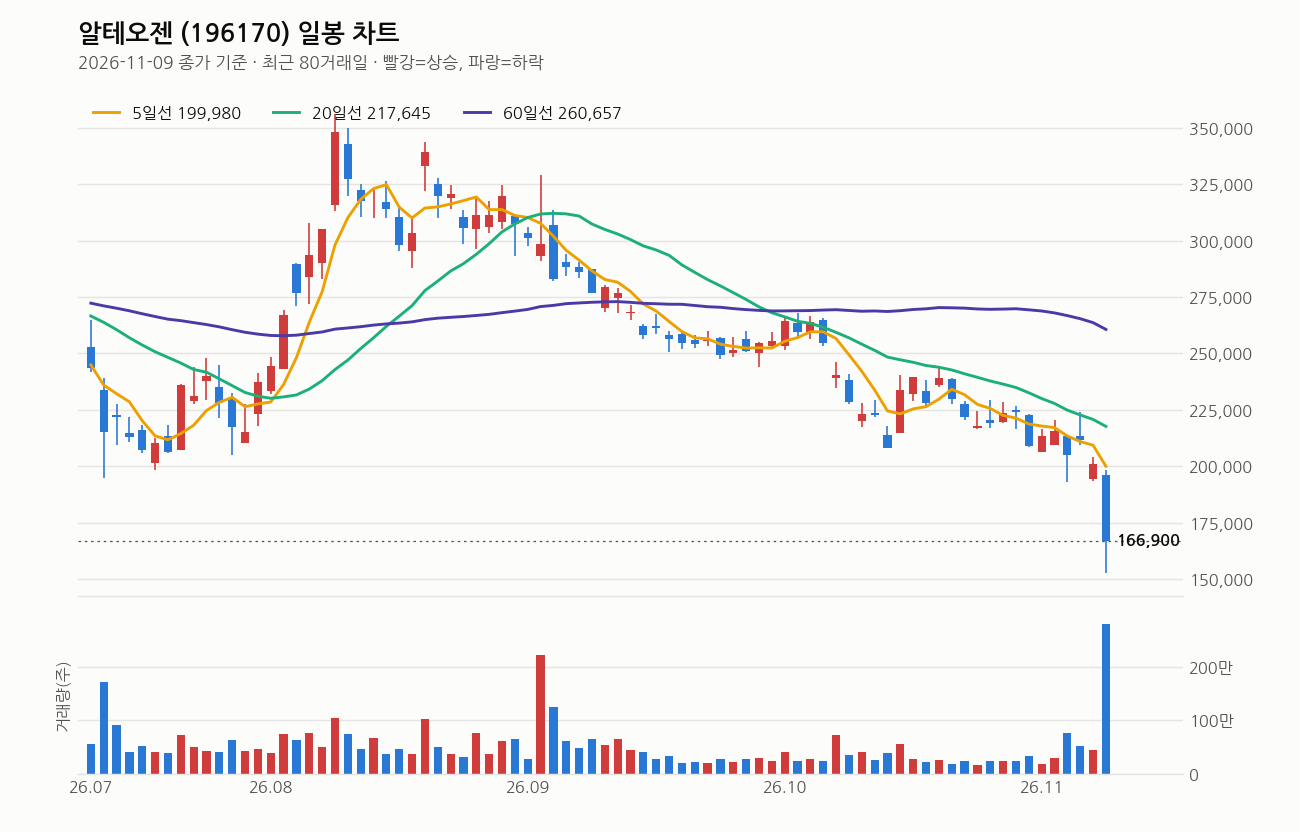
종가는 166,900원, 전일 대비 -16.97%다. 당일 고가 198,300원에서 저가 152,500원까지 밀렸다가 겨우 반등해 마감한 흐름이니 장중 변동성이 상당했다. 5일선(199,980원), 20일선(217,645원), 60일선(260,657원), 120일선(260,719원) 모두 종가 위에 있고, 배열은 5일<20일<60일 역배열이다. 20일선도 5거래일 전보다 하락 중이니 추세 자체가 아래를 향하고 있다는 뜻이다.
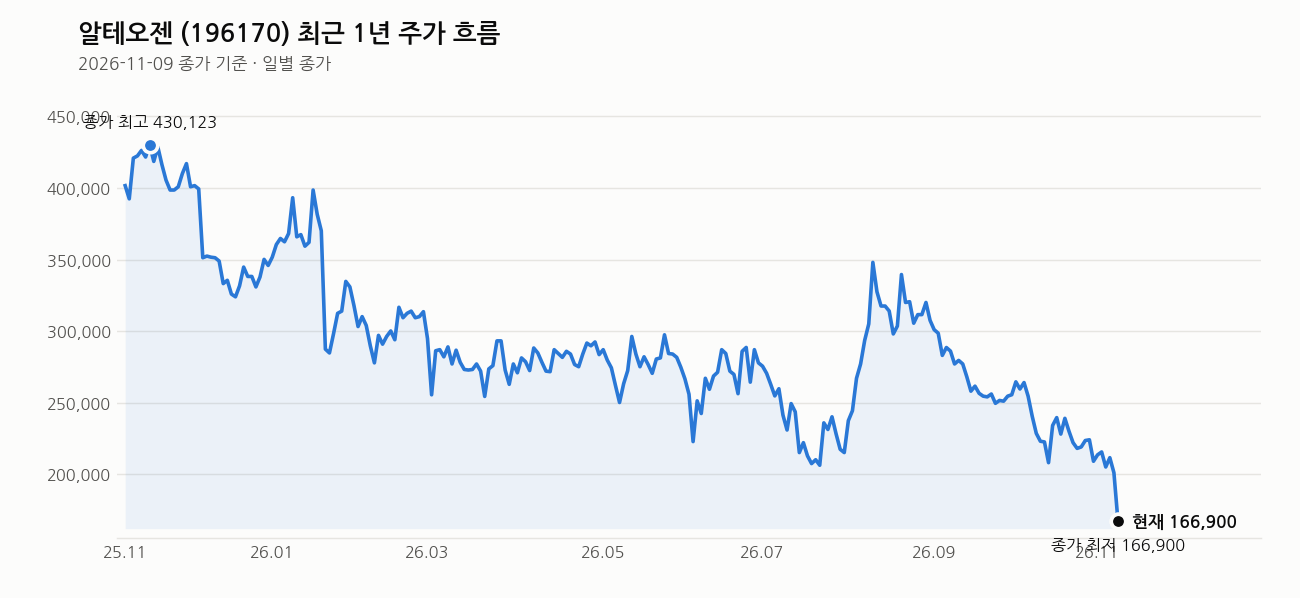
거래량은 2,807,483주로 20일 평균의 8.6배다. 이건 단순 매도가 아니라 투매성 물량이 쏟아졌다는 신호다. 1년 최고가 437,818원 대비 61.9% 빠졌고, 공교롭게도 오늘이 1년 최저가(152,500원)를 기록한 날이다. 종가는 최저가 대비 9.4% 위에서 겨우 버텼다. RSI는 25로 침체권 깊숙이 들어와 있다. 기술적으로는 기술적 반등이 나와도 이상하지 않은 자리지만, 추세 전환의 근거는 아직 없다. 역배열에 신저가, 여기에 거래량 폭증까지 겹친 건 “바닥 확인 중” 아니면 “공포가 공포를 부르는 중” 둘 중 하나다. 지금 시점에서 둘을 미리 구분할 방법은 없다.
내가 보는 가격대
현재가 166,900원은 5일선부터 120일선까지 모든 이동평균선 아래다. 최근 20거래일 고가 243,500원, 저가 152,500원이니 오늘 종가는 그 박스권 하단에 바짝 붙어있는 셈이다. 월봉 60일선 지지 가능성도 살펴볼 수 있지만, 일봉 기준으로는 이미 모든 단기·중기선이 무너진 상태라 “지지선”이라는 말 자체가 조심스럽다. 과거 20만원이 심리적 지지선이었는데 그 자리가 뚫리고 15만원대까지 밀린 걸 보면, 다음 지지는 오늘 저가 152,500원 부근이나 그 아래로 열려 있다고 봐야 한다. 30만원 이상에서 물린 투자자라면 추가 조정 가능성까지 염두에 두고 대응 전략을 짜야 한다.
최근 뉴스 흐름
오늘 뉴스는 거의 한목소리다. 미국 약가 인하 우려로 16~20% 급락했다는 보도가 여러 매체에서 동시에 나왔다. 코스닥 전체도 약세였고 알테오젠이 그 중심에 있었다. 회사 측이 “SC 전환 경쟁력은 유효하다”고 진화에 나선 기사도 있는데, 이건 악재를 부정하는 게 아니라 장기 경쟁력은 훼손되지 않았다는 방어 논리다. 흥미로운 건 패닉 셀링 속에서 연기금과 외국인이 동반 매수했다는 보도도 섞여 있다는 점이다. 기관 성격의 자금이 이 급락을 저가 매수 기회로 본 흔적이라고 해석할 수 있지만, 이게 추세 반전을 보장하는 신호는 아니다. BIO-Europe에서 신규 파이프라인 협력을 논의했다는 뉴스도 있는데, 오늘 주가 흐름에는 묻혔다.
여기는 조심해라
이번 급락은 단발성 악재가 아니라 구조적 리스크다. 2029년부터 적용되는 먼 얘기라 해도, 시장은 미래의 현금흐름을 지금 가격에 반영한다. 바이오시밀러 예외 조항이 실제로 알테오젠에 어떻게 적용될지는 아직 불확실하고, 유럽 특허 분쟁도 끝난 싸움이 아니다. 매출의 60% 이상이 단일 제품에 쏠려 있다는 건 이번 같은 이벤트에 취약할 수밖에 없는 구조다. PER 61배, PBR 21.83배라는 밸류에이션은 이런 불확실성을 짊어지기엔 여전히 가볍지 않은 숫자다.
여기서 가장 위험한 건 “싸 보인다”는 감각만으로 들어가는 거다. 역배열에 추세 하락이 진행 중인 종목은 반등이 나와도 가짜 반등일 수 있다. 분할 접근, 손절 기준 설정은 필수다. 전고점 대비 반값도 아니고 60%가 빠진 종목을 “원래 좋은 회사니까”라는 이유만으로 비중을 키우는 건 리스크 관리가 아니라 베팅이다.
이 회사, 짧게 정리하면
알테오젠은 시가총액 11조 6,254억원, SC 제형 변환 플랫폼 기술을 핵심 경쟁력으로 글로벌 제약사와 로열티 계약을 맺어온 바이오 기업이다. PER 61.05배(추정 PER 43.15배), PBR 21.83배로 여전히 성장성을 선반영한 밸류에이션이며, 배당수익률은 0.17%로 투자 매력은 배당이 아닌 성장 스토리에 있다. 이번 약가 규정 이슈는 그 성장 스토리의 핵심 전제를 흔든 사건이라 단기에 끝날 이슈로 가볍게 보지 않는다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 알테오젠, BIO-Europe서 ALTS-OP01 협력 논의 (비건뉴스, 2026-11-09)
- 코스닥, 약보합에 640선 밑으로…알테오젠, 에코프로비엠 등 하락 (이코노뉴스, 2026-11-09)
- (주식) 알테오젠, 美 약가인하 우려에 주가 ‘출렁’…16% 하락 (히트뉴스, 2026-11-09)
- 美 약가 규제 강화에…알테오젠 주가 20% 급락 (서울경제TV, 2026-11-09)
- 알테오젠, 미국 약가인하에 타격? “SC 전환 경쟁력 유효” (히트뉴스, 2026-11-09)
- 美약가 인하 우려에…알테오젠 16% 급락 (한국경제, 2026-11-09)
- 삼성SDI·알테오젠 두 자릿수 급락! 패닉 셀링 속에서 연기금·외국인 동반 매수 종목 (11.09) (네이버 프리미엄콘텐츠, 2026-11-09)
- 美서 날아든 약가 악재 … 알테오젠 급락 (매일경제 마켓, 2026-11-09)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

