셀트리온, 실적·정책·차트 삼박자 맞춘 상승 초입
결론부터 말한다
- 실적 개선, 미국 정책 기대, 유럽 승인 호재까지 세 가지가 동시에 맞물리며 정배열 상승 추세를 타고 있다.
- 8월 고점 부근까지 올라와 삼각수렴 구간에 진입했다. 돌파냐 눌림이냐 결정될 자리다.
- RSI 66으로 과열 직전이다. 쫓아가기보다 자리를 기다리는 게 맞다.
내가 이 종목을 보는 이유
바이오시밀러 섹터 전체가 정책 모멘텀을 받는 흐름에서 셀트리온은 그 중심에 서 있다. 미국 정부 교체 이후 약가 규제 완화 기대가 커졌고, 메디케어·메디케이드 관련 직접 수혜까지 거론되는 종목이다. 여기에 북미 이레모렘시마 매출 증가, 유럽에서 스테키마의 소화 적응증 추가 승인 권고까지 겹쳤다. 정책 재료 하나만 보고 들어가는 종목이 아니라 실적이 받쳐주고 있다는 점이 내가 이 종목을 주목하는 이유다.
핵심 포인트
3분기 영업이익이 전년 동기 대비 74% 증가했다는 점이 가장 묵직하다. 바이오시밀러 시장 확대 기대와 맞물려 섹터 재평가를 이끄는 역할을 하고 있다. 비만치료제 비임상 데이터도 우호적으로 나오고 있어 신규 파이프라인 기대감까지 얹혔다. 차트는 거래량을 동반한 상승 추세고, 분기별 매출·영업이익이 꾸준히 개선되는 중이라 내년 추가 성장 기대도 나온다.
차트로 본 현재 위치
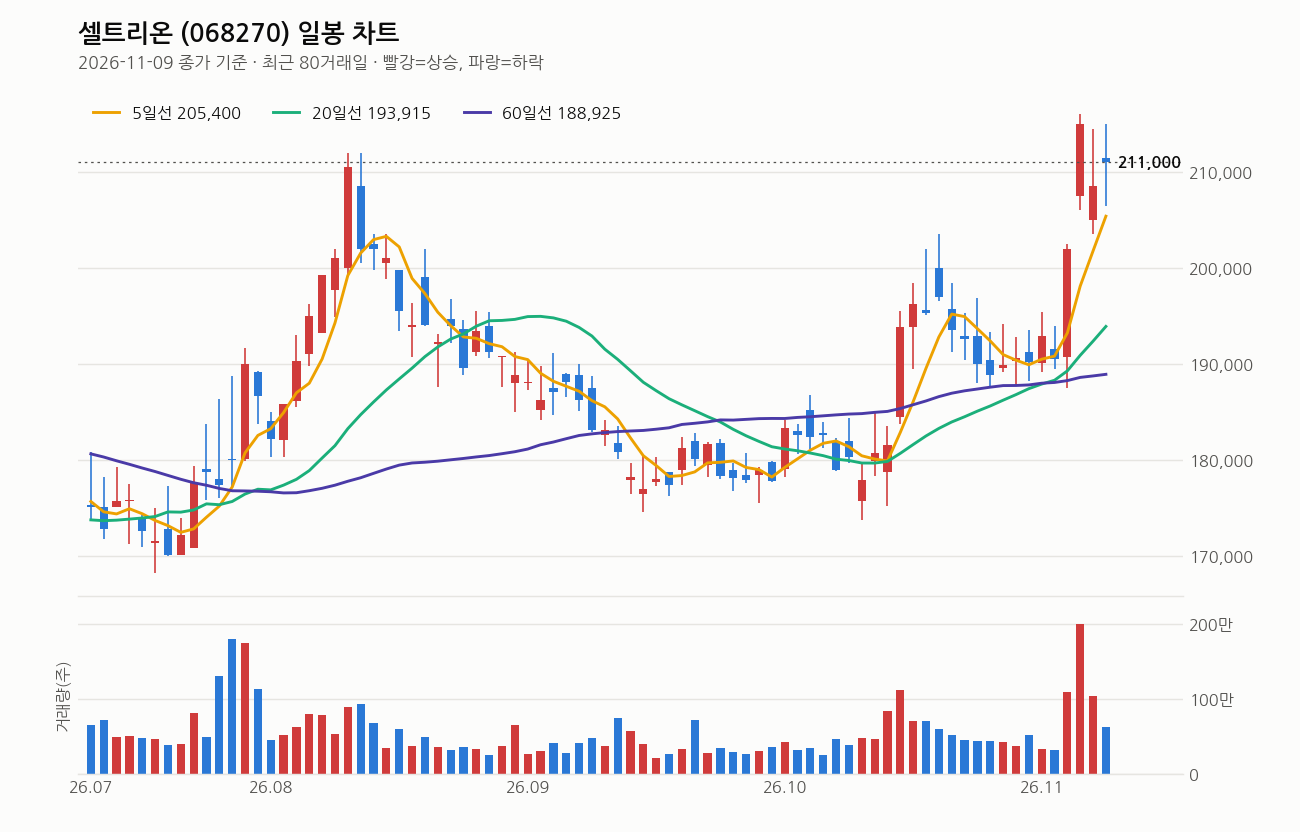
종가는 211,000원이다. 5일선(205,400원), 20일선(193,915원), 60일선(188,925원), 120일선(183,150원) 모두 아래 놓인 완전 정배열이다. 20일선도 5거래일 전보다 상승 중이라 추세 자체는 건강하다. 최근 1주 +9.4%, 1개월 +17.0%로 단기 상승 탄력이 꽤 강하게 붙었다.
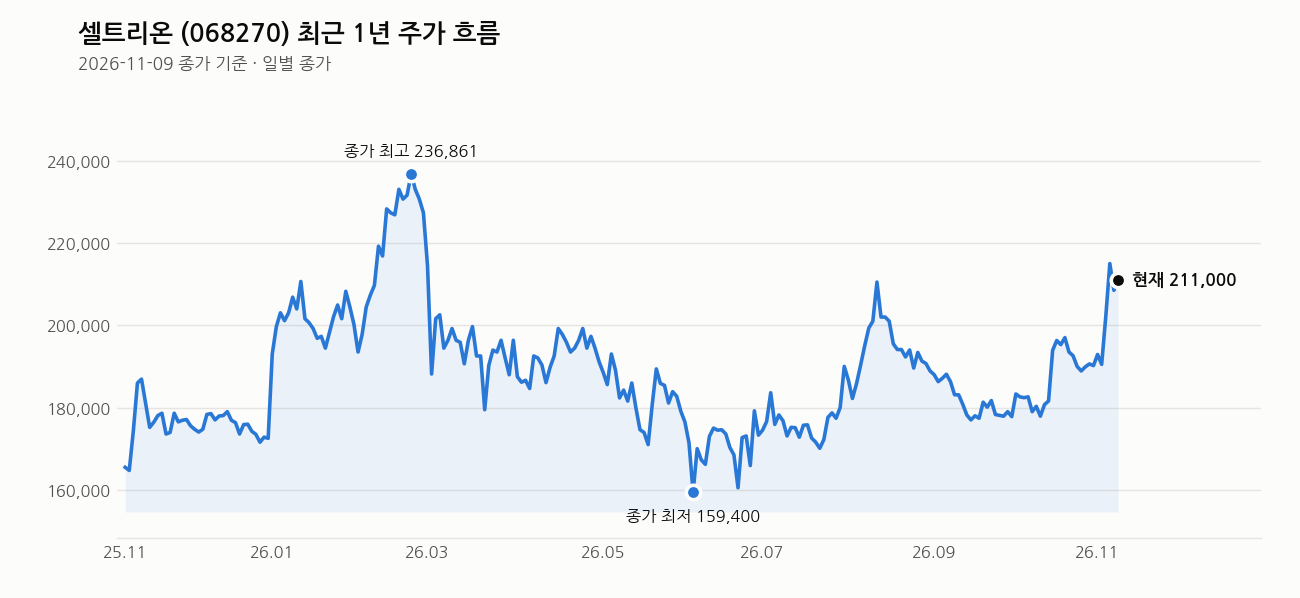
다만 당일 거래량은 62만 6,672주로 직전 20일 평균의 0.9배에 그쳤다. 가격은 올랐는데 거래량은 평균 이하다. 힘 있게 밀어 올린 양봉이 아니라는 뜻이다. 1년 최고가(239,244원) 대비로는 11.8% 아래, 최저가(158,500원) 대비로는 33.1% 위에 있다. 20거래일 고가(216,000원)와 당일 고가(215,000원)가 거의 맞닿아 있는 걸 보면, 지금은 전 고점 턱밑까지 올라온 자리다. RSI는 66으로 아직 과열권(70) 진입 전이지만 여유가 크지 않다. 추세는 좋지만 쫓아 사기엔 숨 고르기가 필요한 구간이다.
내가 보는 가격대
목표가는 25만원, 손절가는 19만원으로 잡는다. 현재가 211,000원 기준으로 목표가까지는 약 18.5% 남았고, 손절가까지는 약 10% 거리다. 리스크 대비 보상 비율이 나쁘지 않지만, 8월 고점 부근에서 삼각수렴이 형성되고 있다는 점을 감안하면 지금 가격은 그 수렴대 상단에 가깝다. 20일선(193,915원)이 1차 지지, 20거래일 저가(173,700원)가 추세 훼손 여부를 가르는 선이라고 본다. 19만원 손절가는 20일선보다 약간 아래쪽인데, 추세 유지의 마지노선으로 보면 합리적인 선이다.
최근 뉴스 흐름
오늘 쏟아진 뉴스는 전부 셀트리온제약의 3분기 실적이다. 매출 1,619억원(전년比 +17.2%), 영업이익 239억원(전년比 +48%)으로 역대 최대 분기 실적을 냈다. 바이오의약품과 PFS(완제의약품) 사업이 쌍끌이로 성장했고, 위수탁 생산 호조도 기여했다. 셀트리온제약과 셀트리온은 별도 법인이지만, 그룹 전체 바이오시밀러 사업 모멘텀이 살아있다는 걸 보여주는 숫자들이다.
여기는 조심해라
정책 기대감은 말 그대로 기대감이다. 미국 정부의 약가 규제 완화가 실제로 어떻게 구체화될지는 지켜봐야 한다. 글로벌 제약 가격 압박과 제네릭·바이오시밀러 경쟁 심화는 여전한 리스크고, 유럽의 소화 적응증 추가 승인도 아직 권고 단계지 최종 승인이 아니다. 지연 가능성은 늘 열어놔야 한다.
차트상으로는 8월 고점 부근 삼각수렴대에서 거래량 없이 밀어 올린 양봉이라는 점이 걸린다. 돌파 시도가 실패하면 되돌림이 빠르게 나올 수 있는 자리다. 추격 매수보다는 손절가 19만원을 명확히 정해놓고 비중을 나눠 접근하는 게 맞다. RSI도 과열권 근처라 단기 조정 가능성은 항상 염두에 둬야 한다.
이 회사, 짧게 정리하면
셀트리온은 시가총액 48조 9,674억원의 대형 바이오시밀러 기업이다. PER 32.13배, PBR 2.69배로 바이오 대형주 중에서도 밸류에이션 부담이 있는 편이지만, 추정 실적 기준 PER은 34.62배로 성장 기대가 반영된 숫자다. 배당수익률은 0.34%로 사실상 성장주 성격이 강한 종목이라 배당보다는 실적과 파이프라인으로 접근해야 하는 회사다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 셀트리온제약, 3분기 매출 1619억원… 전년比 17.2% 증가 (매일일보, 2026-11-09)
- 셀트리온제약, 3분기 영업익 239억…역대 최대 분기 실적 (www.ebn.co.kr, 2026-11-09)
- 셀트리온제약, 3분기 영업익 48%↑…분기 최대 실적 (Chosunbiz, 2026-11-09)
- 셀트리온제약, 3분기 영업익 239억원···전년 比 48%↑ (서울파이낸스, 2026-11-09)
- 셀트리온제약 3Q 실적 ‘역대 최대’…전 사업 고른 성장 – 머니투데이 (머니투데이, 2026-11-09)
- 셀트리온제약, 바이오의약품·PFS 쌍끌이…3분기 실적 ‘역대 최대’ (조세일보, 2026-11-09)
- 셀트리온제약, 3분기 매출·영업익 ‘분기 최대’ (서울경제, 2026-11-09)
- 셀트리온제약, 바이오의약품·위수탁 생산 호조에 3분기 최대 실적 (FETV, 2026-11-09)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

