대한항공, 신고가 찍은 날 투자경고 예고까지 겹쳤다
결론부터 말한다
- 유가 급락과 합병 시너지, 지분 경쟁까지 3박자 호재가 겹치며 오늘 11.84% 급등, 신고가를 찍었다.
- 5거래일간 60% 넘게 뛰면서 투자경고종목 지정이 예고됐다. 과열은 수치로도 이미 확인된다.
- 호재는 진짜다. 근데 지금 가격은 그 호재를 이미 상당 부분 반영한 가격이다. 쫓아가는 매매는 위험하다.
내가 이 종목을 보는 이유
오늘 대한항공은 그냥 오른 게 아니다. 겹호재다. 국제유가 급락으로 항공유 비용 절감 기대가 커졌고, 아시아나 합병 시너지로 연 1200억원 절감 효과까지 거론된다. 여기에 한진칼 지분 경쟁까지 불이 붙으면서 수급 모멘텀까지 겹쳤다. 호재 하나만 있어도 주가가 움직이는데, 세 개가 동시에 터졌다. 오늘 거래량이 평소 20일 평균의 3.3배까지 터진 게 그 증거다. 시장이 이 종목을 주목하고 있다는 뜻이다.
핵심 포인트
- 국제유가(WTI) 급락으로 항공사 원가 구조 개선 기대가 가장 큰 축이다.
- 아시아나와의 통합이 12월 출범을 앞두고 거의 마무리 단계다. 상방을 눌러왔던 불확실성 하나가 걷힌다.
- 호반그룹과 조원태 회장 측의 한진칼 지분 경쟁이 격차 0.11%포인트까지 좁혀지며 모멘텀을 더하고 있다.
- 원화 강세까지 겹치면서 리스료 부채 감소, 해외여행 수요 증가라는 추가 수혜까지 거론된다.
- 3분기 매출 5조 4400억원, 영업이익 4200억원대로 실적 기반도 받쳐주는 상황이다.
차트로 본 현재 위치
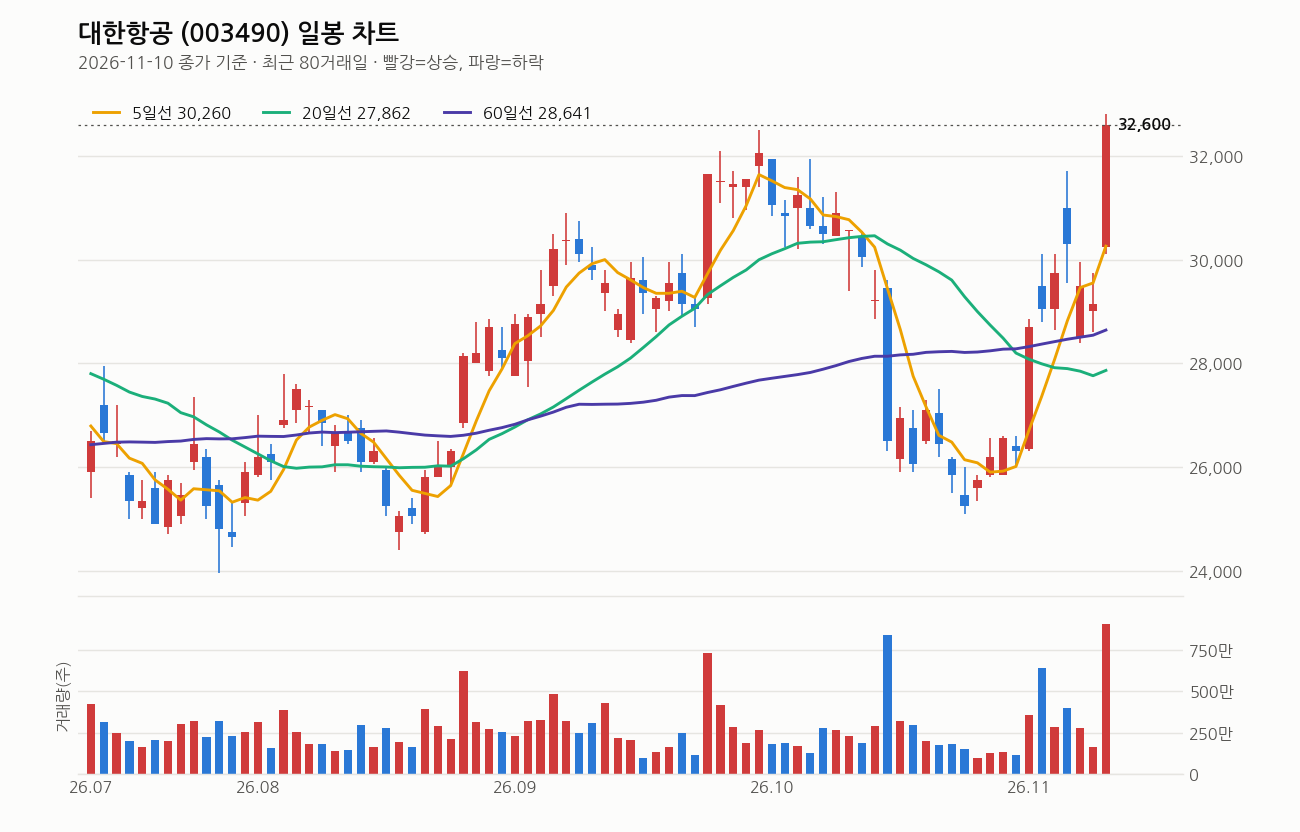
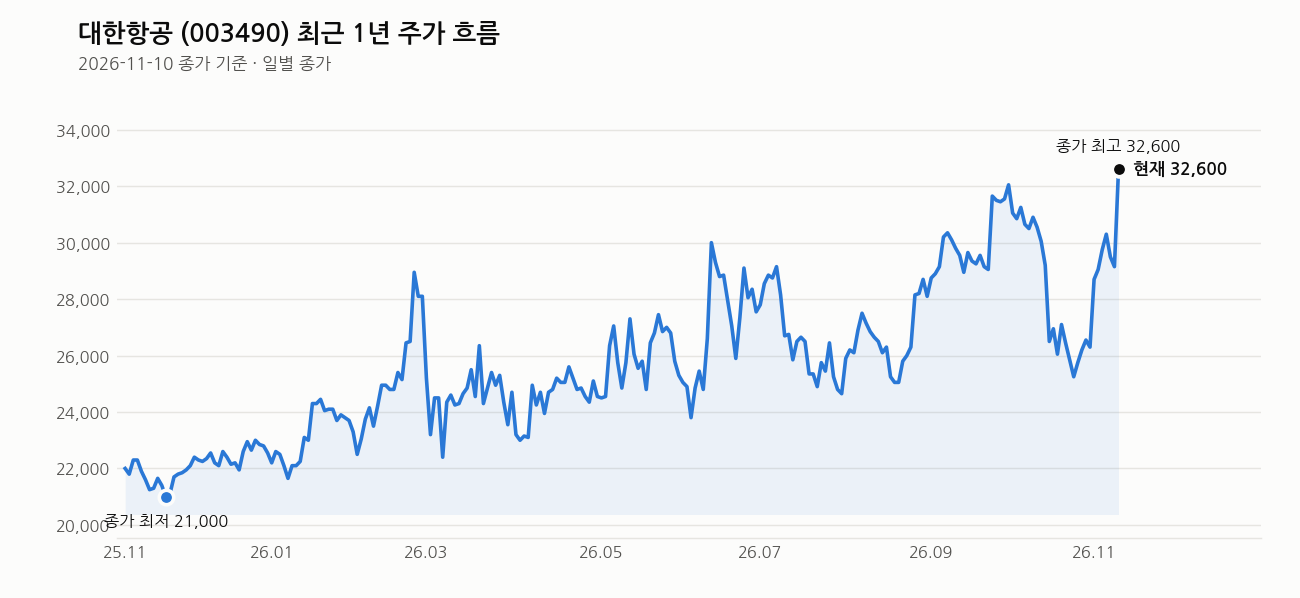
2026년 11월 10일 종가 기준이다. 종가 32,600원, 당일 고가 32,800원이 그대로 최근 1년 최고가다. 종가는 그 고점 대비 0.6% 아래, 사실상 신고가 자리에 붙어있다는 뜻이다. 최근 1년 최저가 21,000원 대비로는 55.2% 위에 있다. 이미 많이 올라온 자리다.
이동평균선은 5일선 30,260원, 20일선 27,862원, 60일선 28,641원, 120일선 27,652원으로 정배열이라 부르기도 애매한 혼조 상태다. 종가는 이 모든 선 위에 10~18% 가까이 떨어져 있다. 주가가 단기 급등하면서 이평선들을 전부 멀찍이 떼어놓은 그림이다. 거기다 20일선 방향은 5거래일 전보다 오히려 하락 중이다. 중기 추세가 아직 완전히 돌아선 게 아닌데 단기 변동성만 폭발한 상태라는 뜻이다.
RSI(14일)는 73. 70 이상이면 과열권으로 본다. 최근 1주 수익률만 12.2%, 3개월로 보면 22.3% 올랐다. 숫자로만 봐도 지금은 쉬어가도 이상할 게 없는 자리다. 신고가는 좋은 신호지만, 신고가 당일에 과열 신호까지 같이 뜨는 건 추격 매수의 리스크가 커졌다는 신호이기도 하다.
최근 뉴스 흐름
오늘 하루 뉴스 흐름을 보면 이 종목이 왜 이렇게 튀었는지 명확하다. 국제유가 급락이 항공주 전반의 급등을 끌어냈고, 대한항공은 그 중심에서 11% 넘게 올랐다. 상한가를 기록한 종목이 13개나 나올 정도로 항공주·우선주 전반이 강세였다. 그런데 동시에 대한항공과 대한항공우가 투자경고종목으로 지정 예고됐다는 소식도 떴다. 5일간 60% 넘게 급등한 데 따른 거래소 차원의 경고다. 12월 통합 대한항공 출범이라는 재료도 계속 부각되고 있다. 호재와 경고가 같은 날 함께 나왔다는 걸 가볍게 보면 안 된다.
여기는 조심해라
투자경고종목 지정 예고는 그냥 지나칠 뉴스가 아니다. 거래소가 과열을 공식적으로 인정했다는 뜻이고, 이런 종목은 변동성이 양방향으로 커진다. 유가는 언제든 재반등할 수 있는 변수고, 유가가 돌아서면 오늘 오른 이유의 절반이 사라진다. 지분 경쟁 모멘텀도 호재처럼 보이지만 지분전쟁이 격화되면 경영권 불확실성이라는 정치적 리스크로 바뀔 수 있다. 여기에 EPS가 마이너스(-693원)라는 점도 짚어야 한다. 추정PER 25배는 미래 실적 개선을 상당히 선반영한 숫자다. 지금 들어가는 자리라면 반드시 비중을 줄여서 접근하고, 손절 기준을 먼저 정해놓고 움직여라. 이미 과열권에서 추격 매수했다가 조정 한 번에 흔들리는 계좌를 너무 많이 봤다.
이 회사, 짧게 정리하면
대한항공은 국내 1위 항공사이자 아시아나항공과의 통합을 12월 완료 앞둔 국적 항공사다. 시가총액 12조원, PBR 1.15배로 자산가치 대비 큰 부담은 없지만, 추정PER 25.23배는 턴어라운드 기대를 상당히 반영한 숫자다. 배당수익률은 2.30%로 꾸준한 편이고, 외국인 소진율 53.75%로 외국인 수급 영향이 큰 종목이라는 점도 참고해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (오늘 이 종목) 소버린 AI 관심 ‘NAVER’ · 통합 대한항공 12월 출범 ‘대한항공’ 주목 – 머니투데이 (머니투데이, 2026-11-10)
- (여의도 투자본부 2부) 대한항공 vs 대덕전자 vs 엘리스 vs 대주전자재료, 공략법은? – 머니투데이 (머니투데이, 2026-11-10)
- ‘V3 합작’ 옛 스승을 적장으로…대한항공, 안방서 틸리카이넨의 삼성화재 정조준 (인천일보, 2026-11-10)
- 대한항공, 대한항공우 투자경고종목 지정 예고…주가 5일간 60% 이상 급등 (톱스타뉴스, 2026-11-10)
- 정말 냉철하네 “대한항공 이겼다고 자축하고 있을 수 없다” (대전 현장) (조선일보, 2026-11-10)
- (급등락주 짚어보기) 대한항공우·NHN 등 13개 종목 상한가…항공주·우선주 강세 (이투데이, 2026-11-10)
- 국제유가 급락에 항공주 급등, 대한항공 11% 상승 (스페셜타임스, 2026-11-10)
- (특징주) 국제유가 급락에 항공주 급등…대한항공 11%대↑(종합) (연합뉴스, 2026-11-10)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

