두산에너빌리티, 64% 폭락 끝 반등인가 데드캣인가
결론부터 말한다
- 체코 원전 협상 결렬로 5월 고점 대비 64% 급락한 종목이 오늘 9%대 반등했다.
- 1년 최저가를 어제 찍고 바로 다음날 튕긴 자리다. 반등 초입인지 일시 반발인지는 아직 증명되지 않았다.
- 역배열 추세 한복판이다. 지금 들어가는 건 추세매매가 아니라 바닥 확인 베팅이란 걸 알고 접근해야 한다.
내가 이 종목을 보는 이유
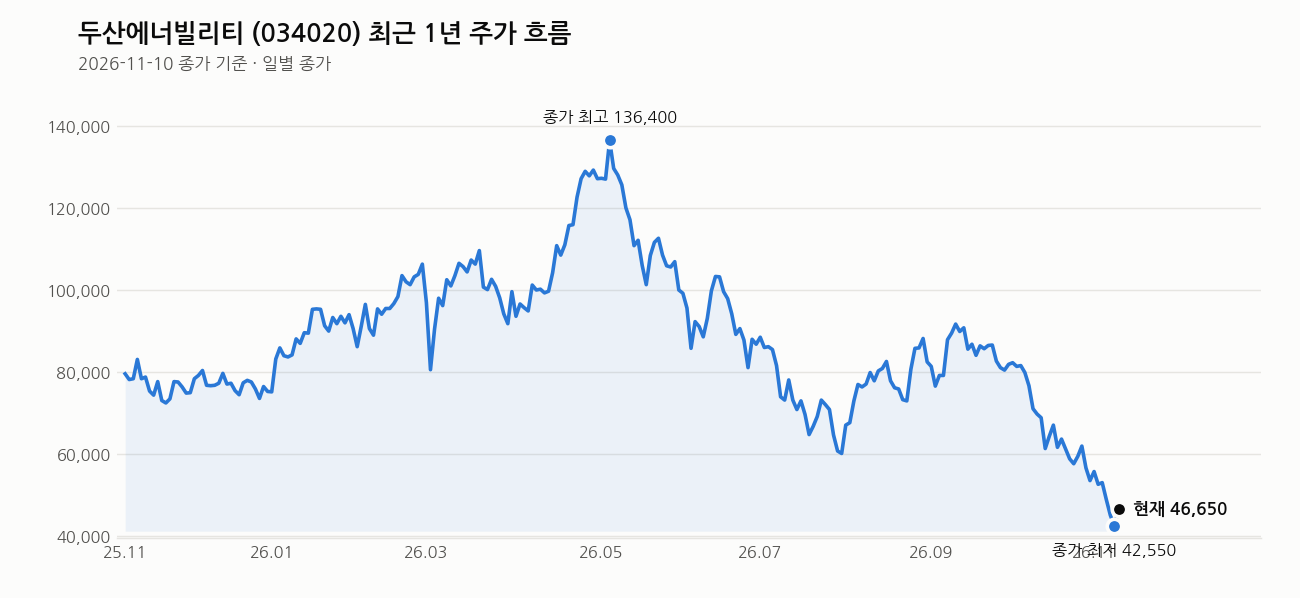
이 종목은 지금 시장에서 가장 극적인 롤러코스터를 타고 있는 종목 중 하나다. 5월 14만원대 고점에서 어제 4만2,450원까지, 6개월 만에 64% 넘게 빠졌다. 그런데 오늘 하루 9% 넘게 급등하면서 4만6,650원으로 마감했다. 나는 이런 종목을 볼 때 항상 “왜 빠졌고, 그 이유가 지금 바뀌었는가”를 먼저 본다.
빠진 이유는 명확하다. 체코 두코반 원전 시공계약 협상이 결렬됐다. 다만 5조 6천억 규모의 원자로·터빈발전기 공급계약 자체는 유지됐다는 점은 짚어야 한다. 전체가 깨진 게 아니라 일부가 틀어진 거다. 여기에 올해 원전 수주 전망치가 기존 연 4~5조 규모에서 하향 조정되면서 주가가 계속 눌렸다.
오늘 반등은 정책 쪽 발언과 미국 AI 데이터센터발 전력 수요 기대가 맞물린 결과로 본다. 산업부 장관이 “무사는 안 된다”는 메시지를 낸 게 불안 심리를 완화시켰고, 미국 AI 기업들이 가스발전 설비를 자체 확보하려는 경쟁 속에서 터빈 공급난 수혜 기대가 다시 부각됐다. 중국이 신규 원전 100기 이상을 지을 계획이라는 점도 장기 수요 스토리로 남아 있다.
핵심 포인트
- 오늘 외국인·기관이 동시 순매수에 나섰고, 장중 VI가 발동할 정도로 수급이 몰렸다.
- SMR(소형모듈원전)은 2030년부터 본격화될 것으로 보이고, 미국 원자력 기업 지분을 대부분 확보해 공급망을 선점해놨다는 점은 장기 스토리로는 유효하다.
- 3분기 실적은 기존 수주 사업 반영으로 나쁘지 않았다. 문제는 미래 수주 전망이지 과거 실적이 아니다.
- 반대로 퇴직연금 적립률 미달 과태료 같은 지배구조·관리 이슈도 같이 나왔다. 호재와 잡음이 한꺼번에 섞인 날이다.
차트로 본 현재 위치
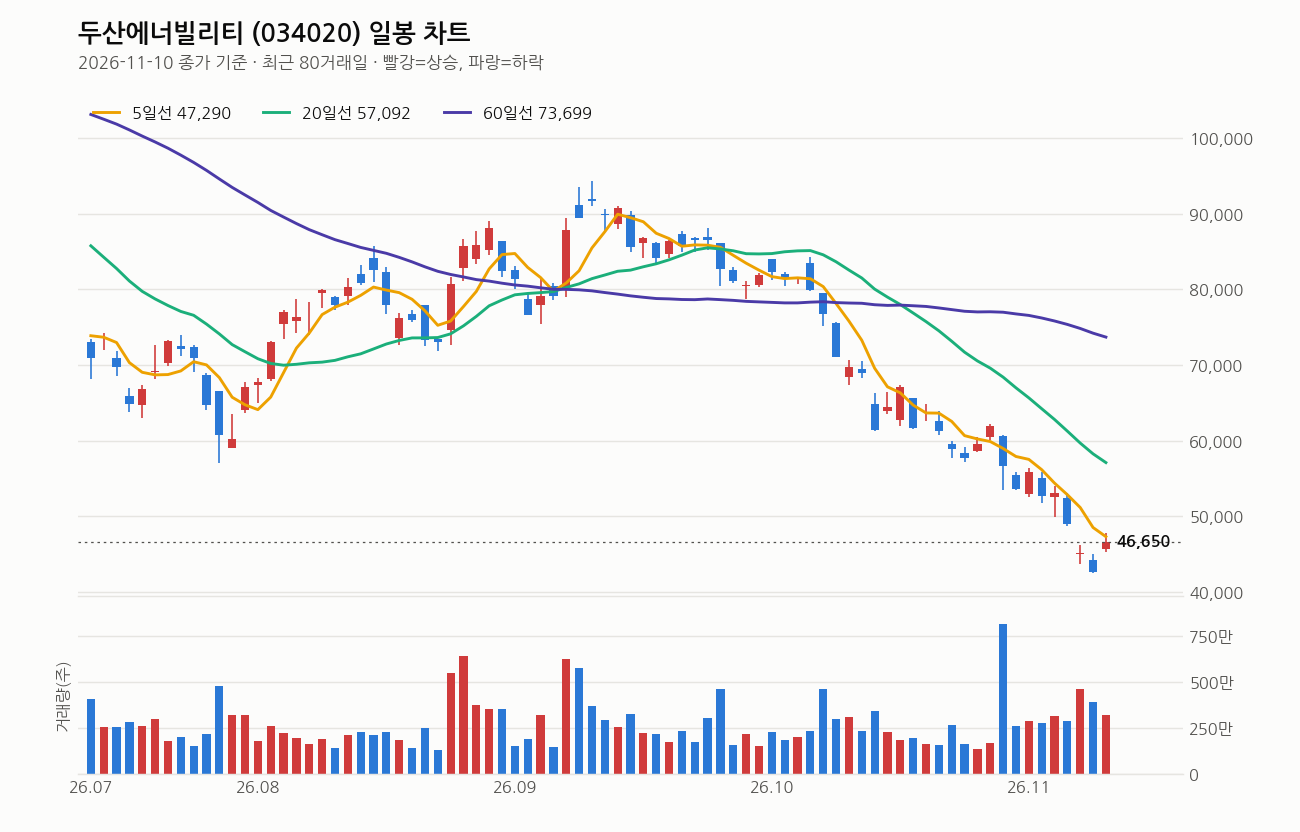
기준일 종가는 4만6,650원이다. 어제 1년 최저가(4만2,450원)를 찍고 하루 만에 9.9% 반등한 자리다. 다만 큰 그림에서 보면 5일선(4만7,290원)에도 못 미쳤고, 20일선(5만7,092원)과는 18.3%, 60일선(7만3,699원)과는 36.7%, 120일선(8만146원)과는 41.8% 벌어져 있다. 5일<20일<60일 역배열이 그대로고, 20일선은 여전히 하락 중이다. 추세로 보면 아직 완전히 꺾이지 않았다는 뜻이다.
거래량은 직전 20일 평균의 1.1배로, 9% 급등치고는 폭발적인 수준은 아니다. RSI는 28로 침체권 경계선 근처다. 최근 1주 -11.5%, 1개월 -33.2%, 3개월 -40.1%라는 낙폭을 감안하면 기술적으로 과매도 반발이 나올 조건은 충분했다. 내가 보기엔 지금은 “추세 전환”보다는 “과매도 구간에서의 기술적 반등 초기”로 읽는 게 맞다. 역배열을 뚫고 20일선, 60일선을 회복하는지 확인하기 전까지는 섣불리 추세가 바뀌었다고 말하기 어렵다.
내가 보는 가격대
87,000원에 10% 비중으로 매수했다는 시각과, 지금 가격(4만6,650원)을 5년 초장기 저점 영역으로 보고 반등 초입으로 보는 시각이 동시에 있다. 나는 둘 다 일리는 있지만 결이 다르다고 본다. 87,000원 매수자 입장에서는 현재가가 이미 큰 손실 구간이고, 목표가로 거론된 7만원대조차 현재가 대비 50% 가까이 위에 있다. 이건 단기에 닿을 거리가 아니다.
최근 20거래일 고가는 7만500원, 저가는 4만2,450원이다. 현재가 4만6,650원은 이 박스 하단에 가깝다. 단기 반등이 이어진다면 1차적으로는 5만원대, 그 다음은 20일선이 걸린 5만7,000원대가 저항으로 작용할 가능성이 크다. 5만원 저점을 지지선으로 보는 시각도 있지만, 어제 이미 4만2,450원까지 뚫렸던 걸 감안하면 저점을 너무 믿고 들어가는 것도 위험하다.
최근 뉴스 흐름
오늘 하루에만 외국인·기관 동시 순매수, VI 발동, 9%대 급등 관련 기사가 쏟아졌다. 동시에 미국 AI 기업들의 가스발전 설비 경쟁 속에서 터빈 공급난이 두산에너빌리티 수주 기대로 연결된다는 기사, 미국 정치 지형 변화(블루쓰나미) 이후 에너지 정책 변화를 주목하는 기사도 나왔다. 원전주 전반이 같이 급등했다는 점도 확인된다(현대건설도 8%대 상승). 다만 같은 날 퇴직연금 적립률 미달로 과태료를 받았다는 기사도 나왔다. 호재성 수급 뉴스와 관리 리스크성 뉴스가 같이 섞여 있다는 걸 알고 가야 한다.
여기는 조심해라
이 종목은 변동성이 극단적으로 크다. 6개월 만에 고점 대비 64% 빠졌다가 하루 만에 9% 튀는 종목이다. 이런 변동성 구간에서는 소액으로도 계좌가 크게 흔들릴 수 있다. 원전 수주는 사이클이 매우 긴 산업이다. 체코 건은 공급계약은 살아있지만 시공계약 결렬이라는 꼬리가 남아 있고, 정책 변화나 추가 협상 불발 리스크는 언제든 재발할 수 있다.
역배열 한복판에서의 반등은 추세 전환 신호가 아니라 ‘반발’일 가능성을 항상 열어둬야 한다. 진입한다면 분할로 접근하고, 어제 저점(4만2,450원)을 손절 기준선으로 명확히 잡아야 한다. 비중은 반드시 제한적으로 가져가라. 이 가격에 물려 있는 계좌가 많다는 것 자체가, 반등 때마다 매물이 쏟아질 수 있다는 뜻이기도 하다.
이 회사, 짧게 정리하면
두산에너빌리티는 원자로, 터빈발전기 등 발전 설비를 공급하는 국내 대표 원전·에너지 기업이다. 시가총액은 29조 8,822억원, PER은 164.84배로 현재 이익 대비로는 매우 비싼 수준이고, 추정PER 107.74배도 여전히 높다. PBR은 3.65배로 자산가치 대비로도 저평가 구간이라 보기는 어렵다. 지금 주가는 실적보다 원전·SMR·AI 전력수요라는 미래 스토리에 크게 베팅된 가격이라는 점을 분명히 알고 접근해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (단독) 두산에너빌리티, 퇴직연금 적립률 미달에 과태료 (Chosunbiz, 2026-11-10)
- 미국 AI 기업들 가스발전 설비 자체 확보 경쟁, 터빈 공급난에 두산에너빌리티 수주 기대 커져 (비즈니스포스트, 2026-11-10)
- 두산에너빌리티 주가 3,600원 상승 후 마감 (아시아뉴스통신, 2026-11-10)
- (특징주) 외국인 ‘한온시스템·두산에너빌리티’, 기관 ‘삼성전자·대한항공’ 러브콜 (뉴스티앤티, 2026-11-10)
- (장중수급포착) 두산에너빌리티, 외국인/기관 동시 순매수… 주가 +6.00% (뉴스핌, 2026-11-10)
- 원전주 급등, 두산에너빌리티 9%·현대건설 8%대 상승…미국 ‘블루쓰나미’ 이후 에너지 정책 변화 주목 (CBC뉴스, 2026-11-10)
- 두산에너빌리티 주가 상승 중 (아시아뉴스통신, 2026-11-10)
- (속보) 두산에너빌리티 주가 장초반 9%대 껑충…VI 발동에 4만7000원선 돌파 (CBC뉴스, 2026-11-10)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

