한미약품, 과열권에서도 기관은 11일째 사들인다
결론부터 말한다
- 비만약 임상 데이터 모멘텀에 신약 출시까지 겹치며 3개월 24% 상승, RSI 85 과열권 진입
- 기관 11일 연속 순매수, 수급은 분명 좋지만 지금은 추격 매수보다 조정 시 대응이 맞는 자리
- 11월 14~17일 미국 비만학회 발표가 단기 변곡점, 결과 확인 전까지는 비중 관리가 우선
내가 이 종목을 보는 이유
한미약품을 오늘 짚는 이유는 간단하다. 제약바이오 섹터 안에서 지금 가장 뜨거운 종목이기 때문이다. 반도체가 흔들릴 때 바이오가 상대적으로 강하게 움직이는 흐름 속에서, 한미약품은 그 중에서도 차별화된 상승을 보여주고 있다. 신약개발 데이터를 어느 정도 축적한 기업이라는 신뢰가 바탕에 깔려 있고, 여기에 최근 에독스반정 출시, 에페 모멘텀까지 겹치면서 시장의 관심이 집중되는 중이다. 나는 이런 종목일수록 뜨거울 때 숫자로 한 번 걸러봐야 한다고 본다.
핵심 포인트
- 비만치료제 ‘에페’ 64주 투약 데이터가 11월 14~17일 미국 비만학회에서 초공개된다. 40주 중간분석에서 체중 9.75% 감소(위약군 0.95%)라는 수치가 이미 나와 있다. 이게 장기 데이터로 재확인되는지가 다음 분기 실적 기대치를 좌우한다.
- 항응고제 ‘에독스반정’ 출시로 DOAC(경구용 항응고제) 포트폴리오를 확대했다. 신약 출시 자체가 실적에 바로 기여하지는 않더라도, 파이프라인 다각화라는 측면에서 긍정적이다.
- 기관이 11거래일 연속 순매수 중이고, 최근 33만 주 매수가 포착됐다. 수급의 질은 좋다. 다만 FDA의 GLP-1 계열 안전성 경고가 변수로 거론되는 점은 짚고 가야 한다.
차트로 본 현재 위치
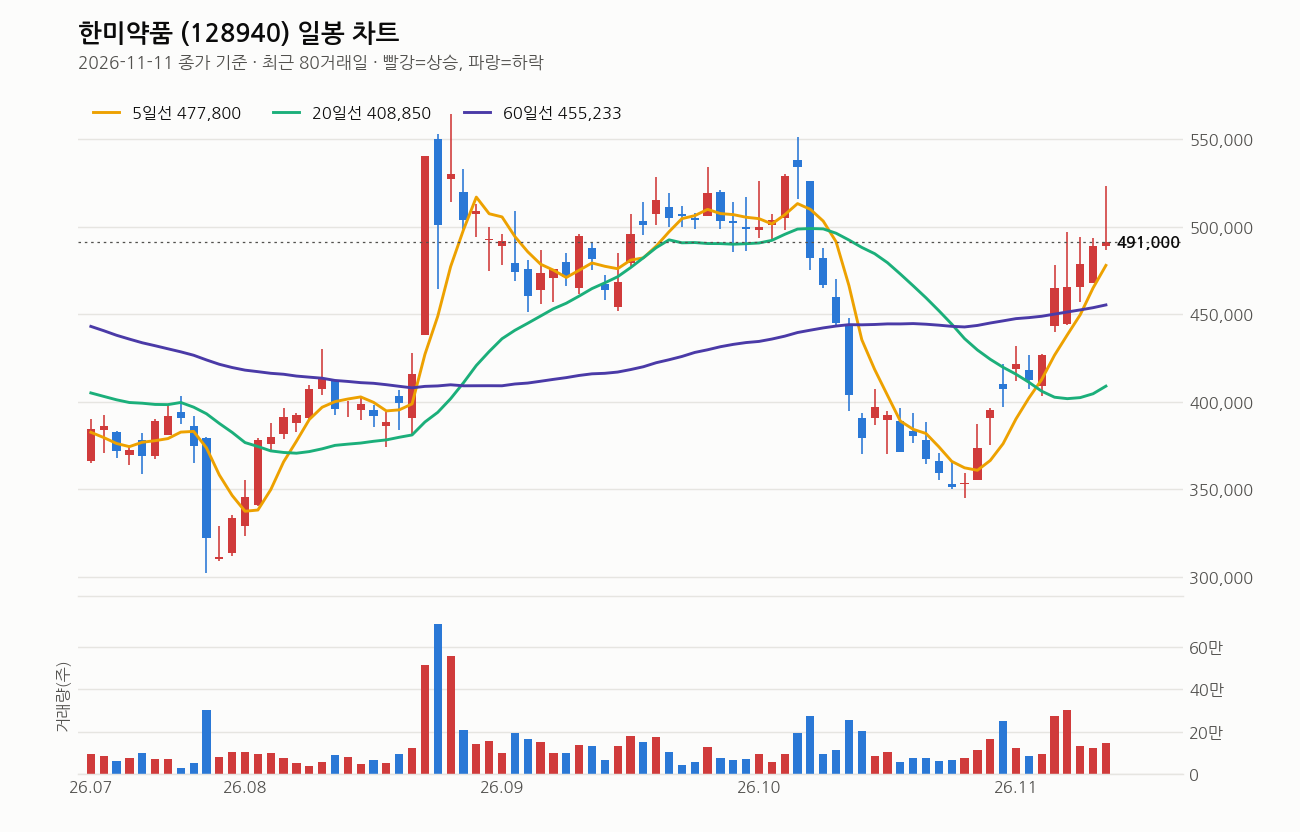
11월 11일 종가 기준 491,000원, 전일 대비 +0.41%로 상승폭은 크지 않지만 당일 고가가 523,000원까지 찍혔다가 저가 486,500원으로 밀린 걸 보면 윗꼬리가 길다. 하루 변동폭만 36,500원, 7% 넘게 흔들렸다는 뜻이다.
이동평균선은 5일선 477,800원, 20일선 408,850원, 60일선 455,233원, 120일선 433,667원으로 정배열도 역배열도 아닌 혼조 상태다. 종가가 20일선보다 20.1%, 120일선보다 13.2% 위에 있다는 건 단기 급등이 이평선과의 간격을 크게 벌려놨다는 뜻이다. 20일선이 5거래일 전보다 상승 전환한 건 추세가 살아있다는 신호지만, 가격이 선행하고 이평선이 뒤따라가는 모습이라 괴리율 자체를 경계해야 한다.
최근 1주 +15.1%, 1개월 +21.5%, 3개월 +24.0%. 단기, 중기 할 것 없이 다 뜨거웠다. 거래량은 144,618주로 20일 평균의 1.1배, 폭발적인 수준은 아니다. 가격은 급등했는데 거래량이 평소보다 소폭 많은 수준이라는 건 매도 물량이 생각보다 안 나왔다는 의미도 되지만, 동시에 신규 매수 에너지가 예전만 못하다는 신호로도 읽힌다.
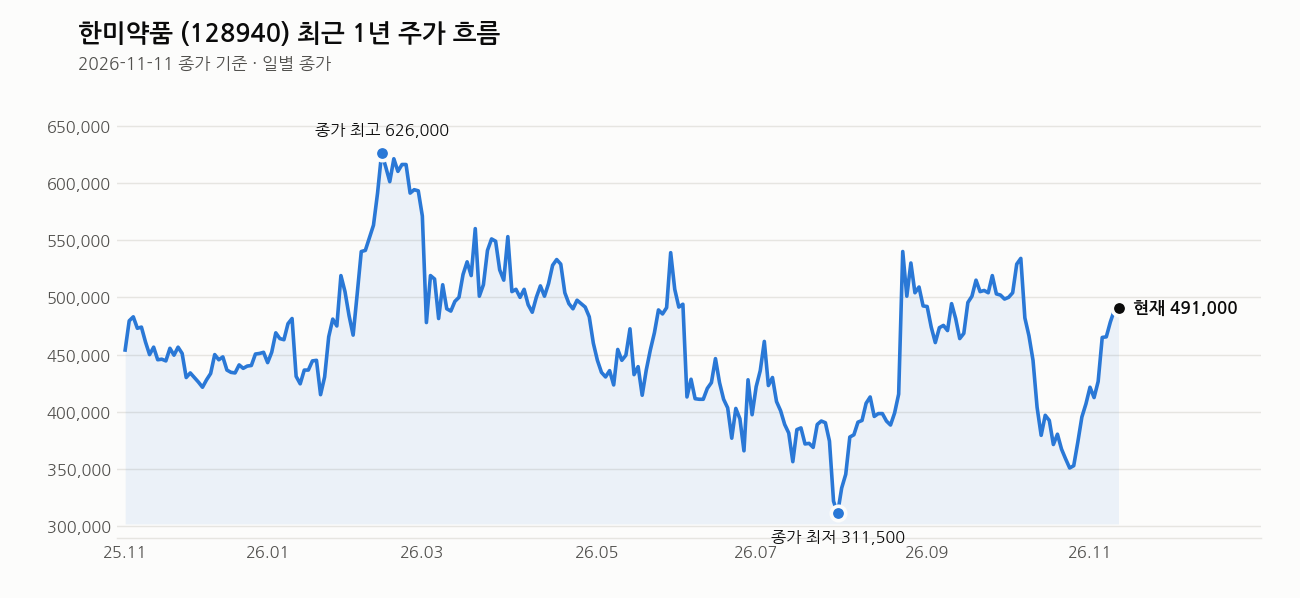
RSI는 85. 70 이상이면 과열권인데 85는 상당히 깊이 들어간 숫자다. 최고가 647,000원 대비 24.1% 아래, 최저가 302,000원 대비는 62.6% 위에 있다. 바닥에서 많이 올라왔고, 고점까지는 아직 거리가 있지만 단기 속도가 너무 빨랐다는 게 내 판단이다.
내가 보는 가격대
50만 원대 원절, 52만 원대 신고, 51만 원 거래 흐름을 보면 지금 491,000원은 그 구간 바로 아래다. 최근 20거래일 고가 523,000원, 저가 345,000원이니 한 달 사이 밴드가 상당히 넓게 벌어졌다. 52만 원대를 뚫었다가 다시 49만 원대로 내려온 건 단기 과열이 풀리는 과정일 수 있다. 50만 원 선이 심리적 저항선이자 지지선 역할을 할 가능성이 높고, 이 선 위에서 버티는지가 다음 단계 판단의 기준이 될 거다.
최근 뉴스 흐름
오늘 쏟아진 뉴스를 종합하면 세 갈래다. 첫째, 에독스반정 출시로 항응고제 라인업을 확대했다는 소식. 둘째, 에페 수익성에 대한 기대와 동시에 FDA의 GLP-1 안전성 경고가 변수로 거론된다는 우려. 셋째, 중국 매각설까지 나온 한미약품 사태를 두고 국가 역할을 요구하는 사설까지 나왔다. 호재와 불확실성이 한 날 같이 터진 모양새다. 장중 기관은 11일 연속 순매수를 이어가며 +7.55%까지 찍었다는 수급 기사도 있었다. 뉴스 자체는 긍정과 경계가 섞여 있다는 걸 알아야 한다.
여기는 조심해라
RSI 85는 분명 부담스러운 숫자다. 이 정도 과열권에서는 작은 악재에도 변동성이 커질 수 있다. FDA의 GLP-1 안전성 경고, 중국 매각설 같은 불확실성이 동시에 떠 있는 상태이기 때문에 뉴스 하나에 흐름이 바뀔 수 있다. 11월 14~17일 미국 비만학회 발표도 양날의 검이다. 데이터가 기대에 못 미치면 그동안의 상승분이 한 번에 빠질 수 있는 자리다.
이미 3개월간 24% 오른 종목을 지금 쫓아가는 건 리스크 대비 보상이 매력적이지 않다. 분할 매수, 분할 매도 원칙을 지키고 손절 라인을 반드시 정해놔야 한다. 과열권 종목일수록 비중을 크게 싣지 않는 게 기본이다.
이 회사, 짧게 정리하면
한미약품은 시가총액 6조 2,902억 원, PER 28.98배지만 추정PER은 18.40배로 내려온다. 추정EPS 26,683원 기준으로 보면 시장은 내년 실적 성장을 상당히 반영하고 있다는 뜻이다. PBR 4.44배로 자산가치 대비 프리미엄도 꽤 붙어 있는 상태라, 지금 주가는 미래 실적 기대를 상당 부분 선반영한 자리라고 보는 게 맞다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 비만치료제 ‘에페’로 수익 확대 노리는 한미약품…FDA GLP-1 안전성 경고 변수 (CEO스코어데일리, 2026-11-11)
- 최대 영업익 예상 한미약품, 수익성 키 ‘에페’에 달렸다 (위키리크스한국, 2026-11-11)
- 한미약품 주가 3%대 상승…에독스반정 출시 (비건뉴스, 2026-11-11)
- 한미약품, 항응고제 ‘에독스반’ 출시…DOAC 포트폴리오 확대 (의협신문, 2026-11-11)
- 한미약품, 경구용 항응고제 ‘에독스반정’ 출시 (메디포뉴스, 2026-11-11)
- 한미약품, ‘에독스반정’ 출시…리록스반 이어 항응고제 선택지 확대 (메디코파마, 2026-11-11)
- (사설) 중국 매각설까지 나온 한미약품 사태, 국가 역할 찾아야 (헬스코리아뉴스, 2026-11-11)
- (장중수급포착) 한미약품, 기관 11일 연속 순매수행진… 주가 +7.55% (뉴스핌, 2026-11-11)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

