한미약품, 해외 비만약 반입 허용에 -7.5% 급락, 47만원선 붕괴
결론부터 말한다
- 해외 처방 비만약 개인 반입 허용으로 ‘에페’ 가격 경쟁력 우려가 터지면서 하루 만에 -7.54% 급락했다.
- 60일선까지 밀렸지만 20일선은 여전히 우상향, 최근 한 달 수익률은 아직 +19.6%로 단기 과열 흔적이 남아있다.
- 기관은 순매수와 매도 신호가 메모마다 엇갈린다. 지금은 방향성 확인보다 가격 되돌림 폭을 먼저 보는 게 맞다.
내가 이 종목을 보는 이유
한미약품은 오늘 하루로 설명이 끝나는 종목이 아니다. 고도비만 치료제, 로슈 기술도입 비만치료제, 희귀질환 치료제까지 여러 개의 고가치 파이프라인을 들고 있는 회사다. 그런데 오늘은 그 파이프라인 중 가장 현실적인 매출원인 ‘에페’의 가격 경쟁력이 시장 구조 변화로 흔들렸다. 이건 임상 결과 리스크가 아니라 판매 환경 리스크다. 성격이 다른 악재인 만큼 따로 떼어서 봐야 한다.
핵심 포인트
- 해외에서 처방받은 위고비·마운자로 개인 휴대 반입이 허용되면서, 에페의 국내 독점적 지위에 금이 갔다.
- 일본 마운자로 4주치가 10~11만원 수준인데 에페 첫 달 공급가는 12만 9,800원이다. 체중감량 효과 대비 가성비로 보면 밀린다는 계산이 시장에 먼저 반영됐다.
- 기관 수급은 메모마다 다르게 나온다. 어떤 자리는 순매수 지속, 어떤 자리는 매도 진행 중이라고 짚는다. 이럴 때는 섣불리 어느 한쪽 손을 들기보다 다음 거래일 수급 데이터로 재확인하는 게 맞다.
- 비만 학회 모멘텀, 고도비만 치료제 임상 3상(내년 상반기 종료 예정), 로슈 기술도입 파이프라인(2027년 임상 진입 예상)은 여전히 살아있는 카드다. 오늘 악재가 이 카드들을 지운 건 아니다.
차트로 본 현재 위치
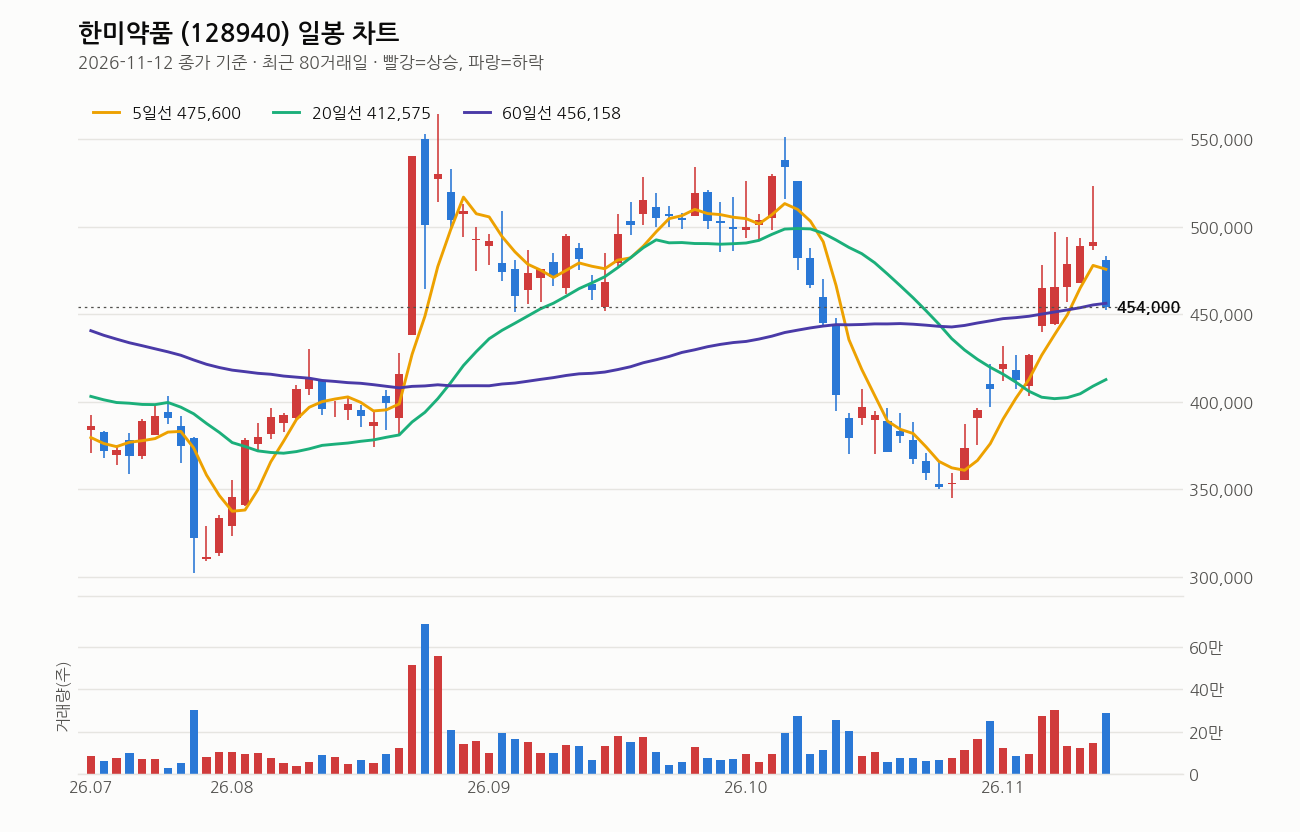
2026년 11월 12일 종가 기준이다. 종가는 454,000원, 전일 대비 -7.54% 급락했다. 당일 고가 483,000원에서 저가 452,500원까지 하루 만에 넓은 변동폭을 보였다.
이동평균선 배열은 혼조다. 20일선(412,575원)은 아래, 60일선(456,158원)은 위, 120일선(433,846원)은 다시 아래다. 정배열이 깨지기 시작한 그림이다. 특히 종가가 60일선보다 0.5% 아래로 내려왔다는 점이 눈에 띈다. 추세 지지선이 시험대에 올랐다는 뜻이다. 다만 20일선은 5거래일 전보다 여전히 상승 중이다. 단기 추세 자체가 완전히 꺾인 건 아니다.
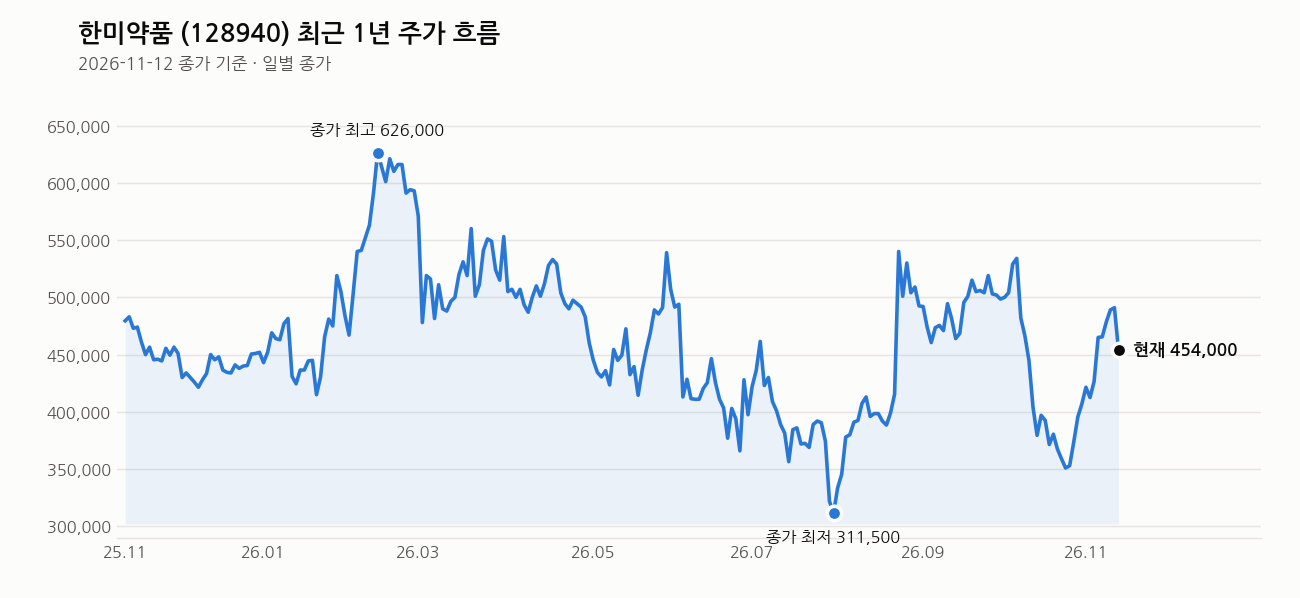
거래량은 직전 20일 평균의 2.2배다. 급락이 가짜 매물이 아니라 실제 매도 압력으로 나왔다는 의미다. RSI는 73으로 여전히 과열권이다. 오늘 하루 7% 넘게 빠졌는데도 과열이 해소되지 않았다는 건, 그만큼 최근 한 달 상승 속도가 가팔랐다는 방증이다. 최근 1개월 수익률 +19.6%, 3개월 +13.9%를 감안하면 오늘 조정은 과열 해소 과정으로 볼 여지가 있다. 다만 1년 최고가(647,000원) 대비로는 여전히 29.8% 아래에 있다. 저점(302,000원) 대비로는 50% 넘게 올라온 자리라서, 단순히 “싸다”고 접근할 구간은 아니다.
내가 보는 가격대
목표가는 60만원 이상, 손절가는 38만원대(현재가 대비 약 10% 손실 구간)로 잡혀 있다. 현재가 454,000원 기준으로 목표가까지는 32% 이상 거리가 있다. 이건 임상 결과와 비만치료제 경쟁 구도가 유리하게 풀렸을 때 그림이지, 오늘 같은 뉴스가 반복되면 도달하기 쉽지 않은 거리다.
최근 20거래일 고가는 523,000원, 저가는 345,000원이다. 오늘 종가 454,000원은 그 박스권 중간보다 약간 위다. 1차 지지는 60일선(456,000원대)과 20거래일 저점(345,000원) 사이 어디선가 형성될 가능성이 크다고 본다. 손절가 38만원대는 20거래일 저점과 60일선 사이 중간 지점에 걸쳐 있는데, 추세가 더 무너진다면 방어선으로 참고할 만한 자리다.
최근 뉴스 흐름
오늘 뉴스는 거의 다 하나의 이슈로 수렴한다. 해외 처방 비만약 개인 반입 허용이 ‘에페’ 가격 경쟁력을 시험대에 올렸다는 내용이다. 동시에 반환됐던 신약이 1.1조원대 기술수출로 다시 주목받고 있다는 기사, 마이오스타틴 저해제(근육보존 비만치료제) 관련 기사도 함께 나왔다. 급락 뉴스와 파이프라인 가치 재조명 뉴스가 같은 날 섞여 있다는 건, 시장이 단기 악재와 중장기 가치를 분리해서 보고 있다는 신호로 읽는다. FDA의 GLP-1 안전성 경고도 변수로 언급된다는 점은 놓치지 말아야 한다.
여기는 조심해라
에페의 가격 경쟁력 훼손은 하루 뉴스로 끝날 이슈가 아니다. 해외 반입이 제도화된 이상 구조적인 가격 압박으로 이어질 수 있다. 추가 가격 경쟁, 마진율 하락, 판매 속도 둔화 가능성을 계속 체크해야 한다. 여기에 2016년 임상 실패 전례가 있는 회사라는 점도 기억해야 한다. 내년 상반기 예정된 임상 3상 결과가 핵심 변수인데, 바이오 임상은 결과가 나오기 전까지는 불확실성 그 자체다. 임상이 실패하면 주가 급락 가능성도 배제할 수 없다.
지금처럼 하루 변동폭이 3만원 넘게 나오는 종목은 비중 관리가 전부다. 손절가 기준을 미리 정해두고, 그 선을 지키는 원칙 없이 들어가는 건 위험하다. RSI가 여전히 과열권이라는 점도 추가 매수 타이밍을 급하게 잡지 말아야 할 이유다.
이 회사, 짧게 정리하면
한미약품은 고도비만 치료제, 근육보존제, 희귀질환 치료제 등 다중 파이프라인을 보유한 바이오 제약사다. 시가총액은 5조 8,162억원, PER은 26.80배지만 추정PER은 17.01배로 낮아진다. 내년 실적 개선 기대가 이미 밸류에이션에 일부 반영돼 있다는 뜻이다. PBR은 4.10배로 자산가치 대비 프리미엄이 붙어 있는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 해외 처방 비만약 반입 허용…한미약품 ‘에페’ 가격경쟁력 시험대 (딜사이트, 2026-11-12)
- (핫스톡) ‘스시자로’ 허용에…한미약품 주가 급락 (한국경제, 2026-11-12)
- 반환됐던 신약의 화려한 부활… 한미약품, 1.1조원 기술수출 결실 보나 (IT조선, 2026-11-12)
- 한미약품, 해외 처방 비만약 반입 허용에 ‘급락’ (한국경제, 2026-11-12)
- 한미약품, 근육보존 ‘마이오스타틴 저해제’ 다른 이유? (바이오스펙테이터, 2026-11-12)
- 비만치료제 ‘에페’로 수익 확대 노리는 한미약품…FDA GLP-1 안전성 경고 변수 (CEO스코어데일리, 2026-11-11)
- 최대 영업익 예상 한미약품, 수익성 키 ‘에페’에 달렸다 (위키리크스한국, 2026-11-11)
- 한미약품, 항응고제 ‘에독스반’ 출시…DOAC 포트폴리오 확대 (의협신문, 2026-11-11)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

