한국전력, 3분기 적자 쇼크 후 급락 바닥 지켜내는 중
결론부터 말한다
- 3분기 영업이익 71% 급락에 어닝쇼커 터졌고, 4분기 적자 우려까지 겹쳐 종가 기준 1년 최저를 경신했다.
- 현재가 27,600원은 20일선 아래 5%, 120일선 아래 18%로 극도의 조정 국면이다.
- 연료비 압박과 정책적 요금 동결이 해결되지 않으면 내년까지 부진이 이어질 수 있다.
내가 이 종목을 보는 이유
한국전력은 3분기 실적이 시장 기대를 30% 이상 밑돌면서 외국인과 기관의 최다 매도를 동반한 어닝쇼커를 기록했다. 영업이익이 전년 동기 1조 6,441억원에서 71% 급락했고, 4분기엔 1조 1,200억원의 영업손실까지 예상되고 있다.
원인은 명확하다. 석탄·LNG·원유 등 연료비가 치솟는데 정부가 가정용 전기료 인상을 12월까지 동결하고 있기 때문이다. 이는 공기업의 구조적 수익성 악화를 의미한다. 내가 보기엔 이것이 단순한 분기 부진이 아니라 정책으로 인한 강제적 손실이라는 점이 핵심이다.
핵심 포인트
3분기 영업이익 71% 붕괴의 충격이 아직도 진행 중이다. 외국인과 기관이 동시에 빠져나갔고, 오늘 장에서도 7.23% 하락했다. 이건 단순 조정이 아니다.
4분기는 더 악하다. 유가와 LNG가 지금도 높은 상태에서 전력 도매가는 급등했는데, 소비자 전기료는 동결됐다. 이 마진 역전 상황이 1조 1,200억원의 분기 적자로 표현되고 있다.
배당은 믿을 수 없다. 현재 배당수익률 5.59%와 주당배당금 1,542원이 매력적으로 보이지만, 연간 적자가 현실화되면 배당 여력 자체가 사라진다. 무너지는 기초체력에 높은 배당은 먹이가 될 뿐이다.
정책 리스크가 무게를 제일 많이 먹고 있다. WTI 유가가 90~100달러 도달 시 내년 하반기까지 재무 악화가 이어질 가능성이 높다. 이건 경영진이 손 쓸 수 없는 영역이다.
차트로 본 현재 위치
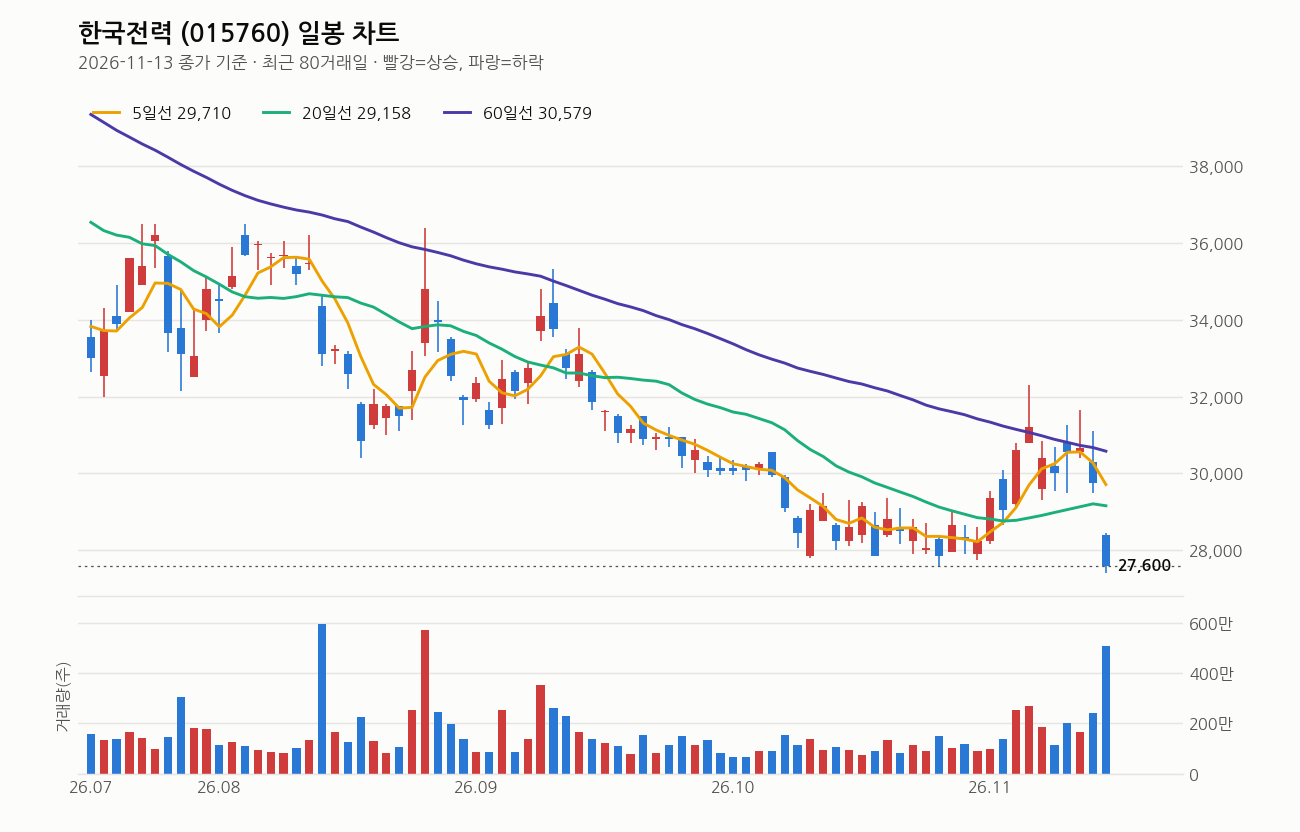
27,600원은 기준일 종가 기준이다. 오늘 저가가 27,400원이고, 이게 1년 최저가다. 거의 바닥에서 버티고 있다는 뜻이다.
이동평균선은 모두 위에 있다. 5일선 29,710원(7.1% 위), 20일선 29,158원(5.3% 위), 60일선 30,579원(9.7% 위), 120일선 33,605원(17.9% 위). 모든 선과 현재가의 거리가 벌어져 있으면서도 배열은 정배열도 역배열도 아닌 혼조다. 이는 방향성이 불명확한 상태를 의미한다.
당일 거래량은 5,075,534주로 직전 20일 평균의 3.6배다. 매도 물량이 많이 나왔다는 뜻이다. RSI는 48로 중립이지만, 추세는 약세다. 최근 1주에 -9.2%, 3개월에 -17%를 기록했다.
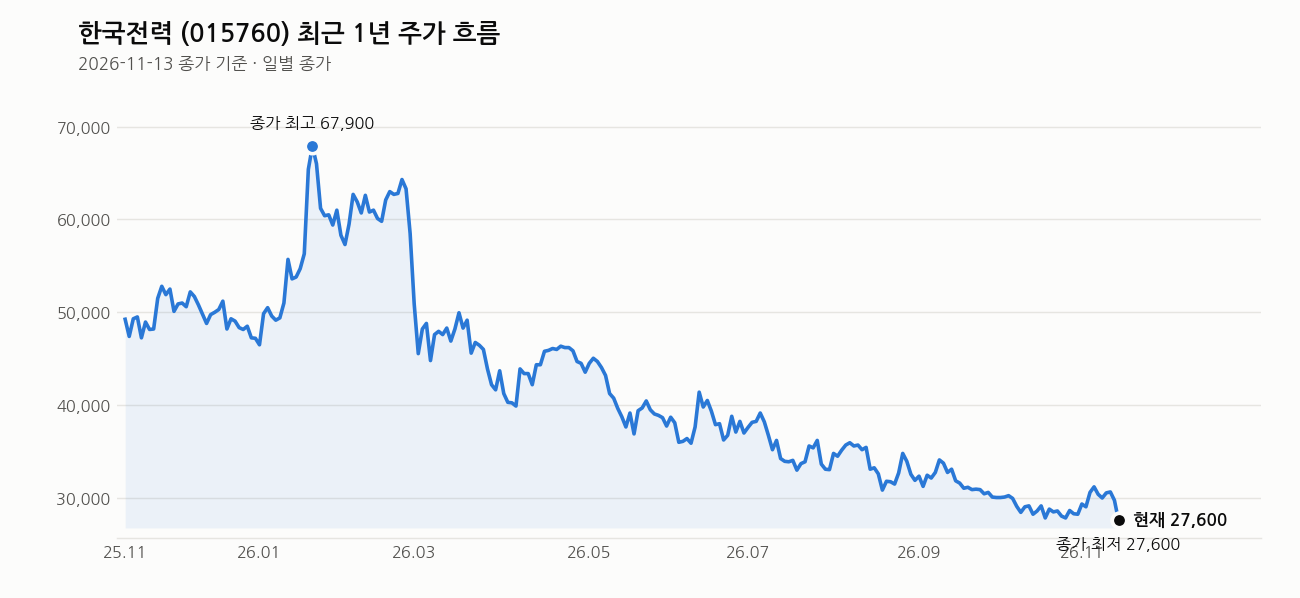
1년 최고가 69,500원에서 현재가까지 60.3% 내려온 상태다. 이건 단순 조정 범위를 넘었다.
내가 보는 가격대
목표가는 IM증권이 제시한 40,000원이다. 현재 27,650원 대비 44.7% 상승할 여력이 있다는 계산인데, 이 거리가 크다는 건 그만큼 현재 가격이 저평가되었다고 보는 관점이 있다는 뜻이다.
다만 내가 주목하는 건 근처의 저항대다. 최근 20거래일 고가가 32,300원이고, 반등 저항이 30,000~35,000원대다. 현재 바닥 근처에서 반등한다면 이 대역을 통과할 때 다시 한 번 매도세가 쏟아질 가능성이 높다. 거기까지만 가도 지지선 27,000~27,500원에서 거의 2배 수익인데, 그게 천장일 수도 있다는 거다.
최근 뉴스 흐름
최근 헤드라인은 한국전력 배구단의 경기 승리 소식과 사회적 책임 대상, 전력망 입지 100호 달성 같은 것들이다. 기업의 대외활동과 사업 확장 뉴스지만, 주가의 급락세와는 무관하다. 투자자들이 관심 갖는 건 이런 뉴스가 아니라 내년 실적 전망이다.
여기는 조심해라
첫째, 배당은 함정이다. 5.59%의 배당수익률은 높아 보이지만, 기초가 적자로 흔들리고 있다. 배당 감소나 중단 가능성을 배제할 수 없다. 배당 수익률만 믿고 들어갔다가 배당 미스까지 당하면 손절이 늦어진다.
둘째, 정책 리스크는 경영진도 막을 수 없다. 정부가 전기료 인상을 계속 미룬다면 한국전력은 적자를 감당해야 한다. 이건 예측 가능한 악재가 아니라 정책 결정의 문제다.
셋째, 에너지 시장의 불안정성이 크다. WTI 유가, 중동 정세, LNG 수급 상황이 현재 높은 수준에서 움직이고 있다. 여기서 추가 악재가 터질 여지가 있다.
넷째, 비중과 손절이 절대다. 바닥 지켜내는 중처럼 보이지만, 정책 악재와 실적 부진이 이어지면 27,000원도 무너질 수 있다. 처음부터 소수 비중으로 사고, 반등 저항대에서 기계적으로 손절할 준비를 갖춰야 한다.
이 회사, 짧게 정리하면
한국전력은 연료비 상승과 정책적 요금 동결로 구조적 수익성 악화에 빠진 상태다. 3분기 영업이익 1조 6,441억원은 전년 동기 대비 71% 급락했고, 4분기 적자 우려까지 이어지고 있다. 시총 17조 7,182억, PER 2.26배로 저평가처럼 보이지만, 그건 현재 실적 기반이고 추정PER 4.57배는 내년 실적 부진을 이미 반영하고 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- ‘쇼 22점’ 한국전력, KB손보 4연패 몰고 ‘3연승’으로 선두 도약 (뉴스1, 2026-11-13)
- (사진)한국전력,’3연승 기쁨’ (조선일보, 2026-11-13)
- (사진)3연승 한국전력,’1위로 우뚝’ – 머니투데이 (머니투데이, 2026-11-13)
- (사진)한국전력,’3연승 기쁨’ – 머니투데이 (머니투데이, 2026-11-13)
- (사진)3연승 기쁨 나누는 한국전력 (Chosunbiz, 2026-11-13)
- (사진)한국전력,’3-0 셧아웃 승리’ – 머니투데이 (머니투데이, 2026-11-13)
- 한국전력공사, AI 코리아 대상 사회적 책임 부문 대상 (글로벌뉴스통신GNA, 2026-11-13)
- 한국전력공사, 전력망 입지선정 100호 달성 (글로벌뉴스통신GNA, 2026-11-13)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

