제주반도체, AI 칩 검사 특수 위에 변동성 커진 상태
결론부터 말한다
- AI 칩 검사 수요 급증에 3분기 실적 1050% 성장. 29년까지 최소 50% 물량 확보된 장기계약이 매력.
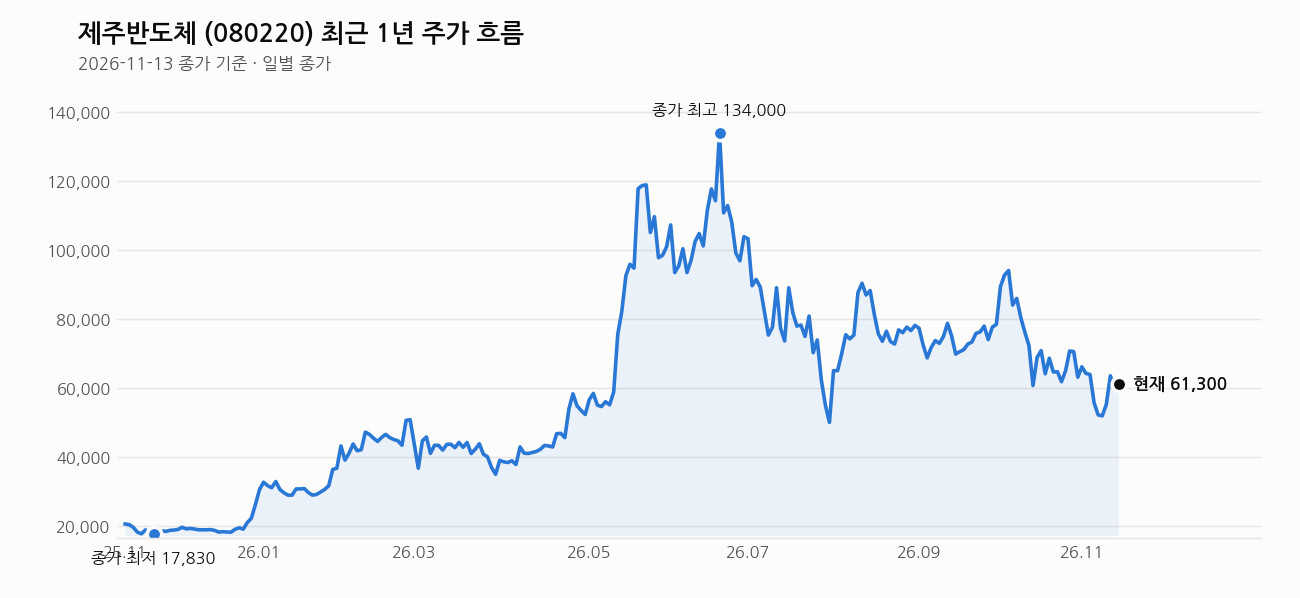
- 고점 138,000원에서 55% 내려왔고 최근 저점 47,400원과 고점 69,100원 사이를 오가며 변동성 큼.
- 외인이 빠져나가고 있고 다음주 엔비디아 실적이 변수. 리스크 관리를 단단히 해야 한다.
내가 이 종목을 보는 이유
반도체 소모품 공급사인 제주반도체는 지금 AI 칩 제조 사이클의 중간재 특수를 누리고 있다. AI 서버 칩 생산이 급증하면서 검사 장비와 소모품 수요도 기하급수적으로 는 구조다.
문제는 이미 많은 기대가 주가에 반영되어 있다는 점이다. 올해 초 138,000원까지 올랐다가 지금 61,300원까지 내려온 건 시장이 우려와 기대를 오가고 있다는 뜻이다. 최근 3분기 실적은 정말 강하다. 영업이익 1599억원으로 전년 대비 1050% 증가. 이건 수치를 보면 알겠지만 단순 성장이 아니라 구조적 변화가 일어나고 있다는 신호다.
핵심 포인트
장기계약의 보증이 있다는 게 핵심이다. 삼성전자, SK하이닉스와 29년까지 최소 50% 물량을 확보했다고 했다. 이건 반도체 수급이 급격히 변해도 최소 매출이 보장된다는 뜻이다.
하지만 지금 주가는 이 기대를 이미 ‘충분히’ 반영했다. 3개월 수익률이 -24.8%인 이유가 그것이다. 실적이 좋은데도 내려간 건 “좋은 뉴스는 다 나왔고, 이제부터는 실적 성장 속도가 줄어들 수 있다”는 시장의 판단 때문이다.
거래량을 봐라. 어제 당일 거래량이 직전 20일 평균의 2.6배였다. 이건 누군가는 적극 팔고 누군가는 살 때 나오는 수치다. 실제로 외인이 소진하고 있다는 뉴스가 있다.
차트로 본 현재 위치
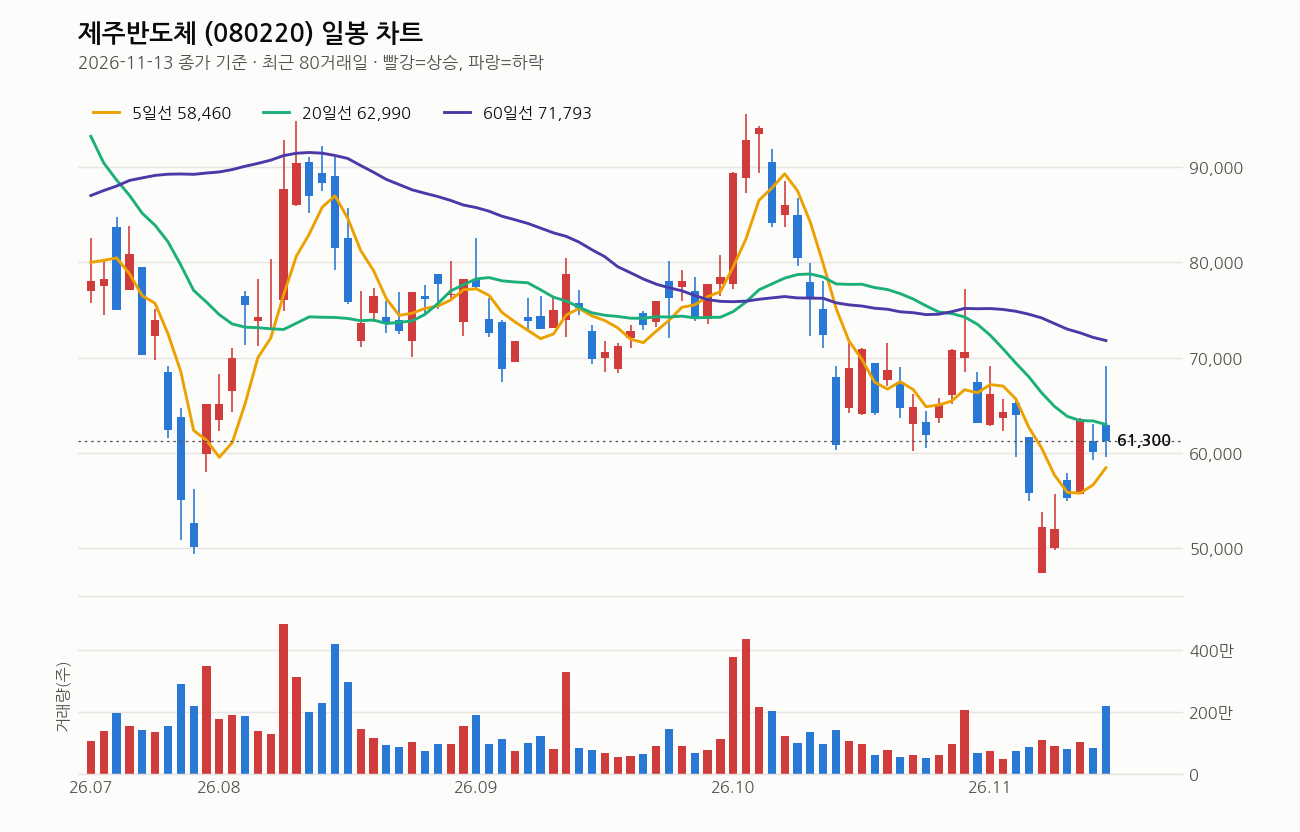
기준일 11월 13일 종가 61,300원 기준.
이동평균선 배열이 5일(58,460) < 20일(62,990) < 60일(71,793)로 역배열이다. 단기 상승했지만 중기 하락 추세는 꺾이지 않은 상태다. 20일선이 5거래일 전보다 내려가고 있는 것도 같은 뜻이다.
RSI 49는 중립. 과열도 침체도 아니다. 이건 주가가 어느 방향이든 갈 여지가 있다는 의미다.
거래량은 많지만, 이게 긍정적인 신호는 아니다. 최근 1주 수익률은 +17.2%인데 1개월 수익률은 -11%, 3개월은 -24.8%. 단기 반등은 있었지만 큰 추세는 여전히 약한 상태다.
최근 20거래일 고가 77,200원과 저가 47,400원의 폭이 무려 29,800원이다. 3만원 가까운 변동폭이 나는 건 투자자들의 의견이 크게 나뉘어 있다는 뜻이다.
내가 보는 가격대
지지선은 47,400원, 첫 매수 타겟은 55,000원, 추가 매수 목표는 70,000원 이하다.
지금 61,300원은 이 범위의 중상단에 있다. 20일선 62,990원과 거의 같은 수준인데, 이 선이 하락 중이라는 게 부담이다.
70,000원은 최근 고가 69,100원과 거의 같은 높이다. 이 수준을 확인하면 저항이 강할 가능성이 크다. 반대로 47,400원까지 내려가면 손절 압박이 심할 것 같다.
지금 자리는 기술적으로 “아래 위 양쪽에서 압박을 받는” 위치다. 추가 자금을 집어넣기 전에 좀 더 기다려볼 필요가 있다.
최근 뉴스 흐름
어제 3분기 영업익이 발표되면서 “연매출 1조원 보인다”는 시장 평가가 나왔다. 반도체 산업의 호조, 특히 AI 칩 검사 수요 증가가 배경이다.
동시에 외인이 팔고 있다는 뉴스도 나왔다. 국내 기관과 개인이 사는 와중에도 외인은 회수 중이라는 신호다.
참고로 최근 복권 수탁사업 감시 뉴스도 있었는데, 이건 이 종목의 본업과는 직접 관련이 없지만 기업 이미지 관점에서는 좋지 않은 소식이다.
여기는 조심해라
첫째, 엔비디아 실적이 다음주에 발표된다. AI 반도체 최대 공급사의 실적이 시장 기대를 밑돈다면 제주반도체도 타격을 받을 가능성이 있다. 지금 가격에는 엔비디아 실적이 좋을 거라는 기대가 많이 담겨 있을 수 있다.
둘째, AI 버블 우려다. 지금 AI 칩 수요가 정말 강하지만, 이게 언제까지 이 속도로 유지될지는 아무도 모른다. 실적 성장이 예상을 밑도는 순간 주가는 빠르게 빠질 수 있다.
셋째, 외인 소진 현상이다. 현재 외인 소진율 0.82%로 거의 남아있지 않다. 외인이 다 빠지고 국내 개인만 남으면 낙폭이 커질 수 있다.
손절과 비중 관리가 필수다. 한 종목에 집중하지 말고, 손실이 커지기 전에 과감히 정리할 준비를 해둬야 한다.
이 회사, 짧게 정리하면
AI 칩 제조에 필수인 검사·소모품 공급사. 시총 2조원대에 PER은 9.15배로 실적 대비 저평가돼 보이지만, 이건 3분기 최대 실적을 기준으로 한 것이다. 실적 성장 속도가 둔화되면 평가가 달라질 수 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 11월 2주차 제주반도체 주가 5만원대서 6만원대 진입 (중앙이코노미뉴스, 2026-11-14)
- 제주반도체 3분기 영업익 1599억원…전년 대비 1050% 증가 (비건뉴스, 2026-11-13)
- (코스닥 외국인) 에스피지·알테오젠 사고 제주반도체·심텍 팔아 치웠다 (핀포인트뉴스, 2026-11-13)
- (마감분석) 제주반도체 6만100원 마감 소폭 하락세 : 기업주식정보 (재경일보, 2026-11-13)
- 제주반도체, 고저차 9,000원…다음 변수는 저전력 메모리 수요 (잡포스트, 2026-11-13)
- “연매출 1조원 보인다” 제주반도체 또 최대 실적 경신 (파이낸셜뉴스, 2026-11-13)
- 제주반도체 복권 수탁사업 ‘은폐’ 파문…위약벌 6000만원·감사원 감사 (리드경제, 2026-11-12)
- 코스닥 ‘질주’…주성엔지니어링·심텍·제주반도체 ‘점프’ (초이스경제, 2026-11-11)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

