두산, 사상 최고 실적인데 고점 대비 75% 내려온 저가
결론부터 말한다
- 지주사 자회사(에너빌리티, 로봇틱스, 테스나) 성장 가치가 주가에 전혀 반영되지 않은 상태다.
- 3분기 사상 최고 실적을 기록했지만 기관 지속 매도로 수급이 비어 있다.
- 지금은 상승 초입. 40만원 이하로 떨어지면 손절하고, 이후 80→100→120만원대 단계별 목표를 본다.
내가 이 종목을 보는 이유
두산은 지금 시장이 무시하고 있는 기업이다. 지주사로서 반도체, 로봇, 발전설비, AI 기술 같은 성장산업 자회사들을 갖고 있는데, 이 자회사들의 가치가 주가에 반영되지 않은 채 저평가로 방치돼 있다.
더 중요한 것은 실적이다. 3분기 사상 최고 실적을 기록했다. 본업인 두산전자만으로도 높은 이익률을 내고 있고, 거기에 자회사들의 성장까지 더해지고 있다. 이건 매우 건강한 실적 구조다.
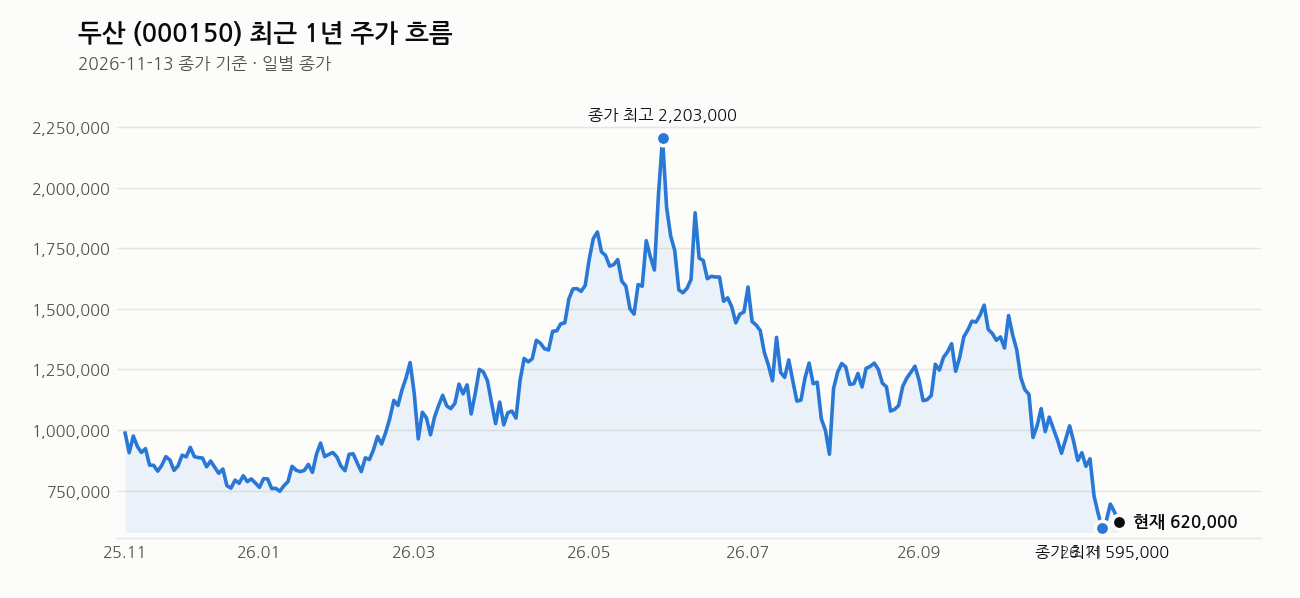
주가는 어떤가. 최고가 대비 75% 떨어져 있다. 8개월간 억지로 눌려온 상태라고 본다. 최저가(57만1000원)에서 8% 위인 현재 가격은 조정 끝자락의 신호로 보인다.
핵심 포인트
1. 자회사 가치 미반영의 극단
두산에너빌리티는 AI 기술로 발전설비의 이상 징후와 미세균열을 사전에 포착하는 기술을 고도화 중이다. 이건 발전 운영 시장에서 확실한 경쟁력이다. 두산로봇틱스, 두산테스나 같은 신성장 자회사도 마찬가지. 이들의 성장성이 주가에 전혀 포함되지 않은 저평가 상태다.
2. 실적과 주가의 괴리
사상 최고 실적인데 주가는 내려온다. 이건 시장이 두산을 지주사 할인(conglomerate discount)으로 평가절하하고 있다는 뜻이다. 하지만 실적이 나쁜 게 아니라 매우 좋으므로, 시장 심리가 회복되면 이 괴리는 반드시 조정된다.
3. 수급의 공백과 기회
기관이 지속 매도하면서 수급이 비어 있다. 코스닥 활성화 정책도 추진 중이고, 글로벌 증시 회복 시 외인 수급도 들어올 수 있다. 지금은 이런 긍정적 변수들이 모여 있을 때다.
차트로 본 현재 위치
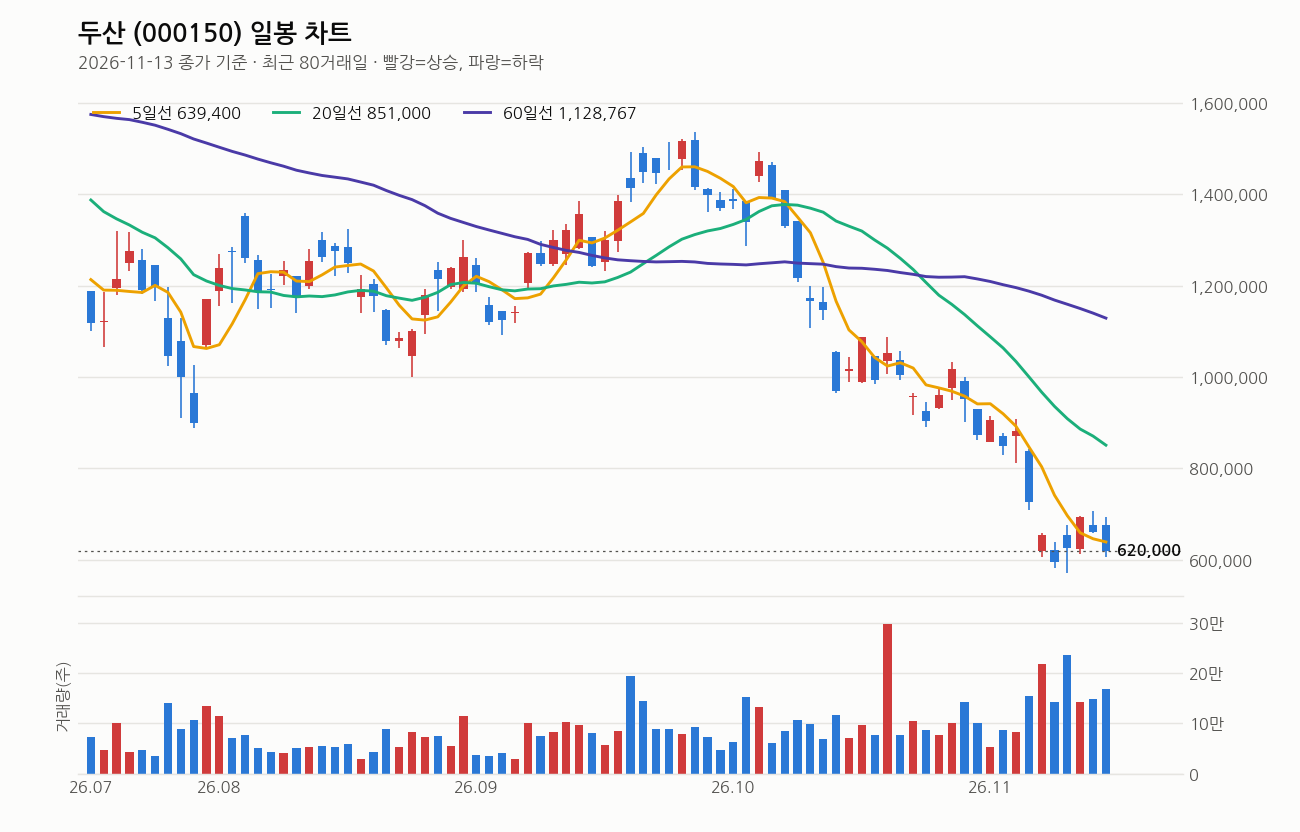
기준일(11월 13일) 종가 기준 62만원.
이동평균선 배열이 완전히 역배열 상태다. 5일선 63만9400원 > 20일선 85만1000원 > 60일선 112만8767원. 이건 매우 약한 구조다. 다만 20일선의 방향이 5거래일 전보다 하락하고 있으므로, 조정 과정에서 수렴하는 중이라고 본다.
기준일 당일 거래량이 직전 20일 평균의 1.3배로 늘었다. 이건 바닥을 탐색하는 신호로 해석된다. RSI는 33으로 침체권(30 이하)과 경계선을 오가고 있다.
최근 1개월(20거래일) 수익률이 -39.0%, 3개월은 -51.4%다. 극도로 하락해온 상태인데, 최근 1주일은 -5.3%으로 낙폭이 줄어들고 있다. 최저가(57만1000원) 대비 현재가는 8.6% 위. 여기가 아래 지탱점이라고 본다.
지금의 자리는 상승 초입 수준이다. 이동평균선과 실적 둘 다 시장이 외면하고 있지만, 조정이 충분히 진행된 상태로 판단된다.
내가 보는 가격대
손절 기준은 40만원. 이건 상승 초입 수준이다. 여기를 깨지면 큰 손실로 빠질 수 있으므로 반드시 지켜야 한다.
1차 목표는 80만원. 현재가 대비 30% 상승이다. 최근 20거래일 고가(108만8000원)를 경유해서 가야 하는 구간이지만, 저항은 충분히 돌파 가능한 수준이라고 본다.
2차 목표는 100만원, 3차는 120만원, 이후 130~144만원대까지 20만원 단위의 단계별 상승을 기대한다. 최고가(248만9000원) 회수는 아니더라도, 이 정도 회복은 실적과 자회사 가치를 고려하면 충분히 가능하다.
현재가 62만원에서 80만원까지는 기술적 저항을 뚫기 위한 구간이다. 여기를 통과하면 심리적 저항도 줄어들고, 기관·외인 수급도 들어올 여지가 생긴다.
최근 뉴스 흐름
자회사들의 기술력이 시장에 알려지고 있다. 특히 두산에너빌리티의 AI 기술이 발전 운영 현장에서 실제 가치를 발휘하고 있다는 소식이 계속 나온다. 발전설비의 이상 징후와 미세균열을 미리 포착하는 기술로, 발전사 등 고객사와의 기술 교류회도 개최 중이다.
두산건설도 정비사업 수주에 집중하면서 주택 매출 회복을 추진 중이다. 3분기 누적 영업익도 나오고 있다. 그룹 전반에서 실적이 나오고 있는 상황이다.
여기는 조심해라
첫째, 40만원 이탈이 가장 큰 위험이다. 이 선이 깨지면 하락 추진력이 살아난다. 반드시 손절 기준으로 삼아야 한다.
둘째, 시장 분위기 악화가 변수다. 글로벌 증시나 국내 정책이 급반전되면 수급이 한순간에 뒤바뀐다. 지주사인 만큼 심리 변동에 민감하다.
셋째, 지주사 할인이 계속될 수 있다. 실적이 좋아도 자회사의 가치를 시장이 인정하지 않으면 평가 할인이 지속될 수 있다. 이건 시간이 풀어줄 문제지만, 단기에는 변수가 될 수 있다.
넷째, 비중 관리가 필수다. 상승 초입이라는 건 하락 위험도 함께 있다는 뜻이다. 손실을 감당할 수 있는 선에서만 포지션을 잡고, 1차 목표에 도달했을 때 일부 익절하는 습관을 반드시 들여야 한다. 전량 물고만 있으면 기회 반영도 손실로 바뀐다.
이 회사, 짧게 정리하면
두산은 두산전자·두산에너빌리티·두산로봇틱스·두산테스나 같은 자회사를 거느린 지주사다. 시총 8조 8272억, 당기순이익 기반 추정 EPS 3만 3129원으로 추정 PER 18.71배의 실적은 건강하지만, 현재 PER 35.75배에서 가격은 여전히 높게 평가되고 있다. 배당수익률 0.65%의 주당배당금 4000원으로 본업만으로도 배당이 가능한 수준이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 두산건설, 정비사업 수주 집중…’주택 매출’ 회복 시간차 (Daum, 2026-11-15)
- 두산건설, 3분기 누적 영업익 997억원 (전기신문, 2026-11-15)
- 발전설비 이상 징후 AI로 포착…두산에너빌, 정비 기술 공유 (에너지신문, 2026-11-15)
- 두산에너빌리티, 발전사 초청 기술교류회···AI 설비 진단 기술 공유 (팍스경제TV, 2026-11-15)
- 두산에너빌리티 AI로 발전설비 관리…고장 미리 잡는다 (자본시장뉴스, 2026-11-15)
- “AI로 발전설비 고장 사전에 예측한다”…두산에너빌리티, 발전운영기술교류회 개최 (동아일보, 2026-11-15)
- 두산에너빌리티 고객사와 ‘발전운영기술교류회’ 열어, “AI 디지털기술 고도화” (비즈니스포스트, 2026-11-15)
- 두산에너빌리티, AI로 발전설비 이상 징후·미세균열 잡는다 (뉴스웍스, 2026-11-15)
장 마감 후엔 적중 결과까지 그대로 공개합니다.

