11월 19일 아침 브리핑 – 엔비디아 경영 불안과 빅스텝 공포
결론부터 말한다
- 간밤 미국 증시는 엔비디아 호실적에도 경영 공백과 금리 인상 우려로 반도체주 약세. 나스닥은 기술주 약세 속에서 고전하며 역배열 완성.
- 금리 인상 가능성 높아지며 달러 19개월 최고치, 금값 1년 최저치까지 내려가는 등 거시 불확실성 심화.
- 국내는 엔트로픽 IPO, 한중 FTA 타결, 휴머노이드 로봇 기대감 등 개별 테마에 주목하되, 거시 압박이 지속되는 하한선 싸움.
간밤 미국 증시
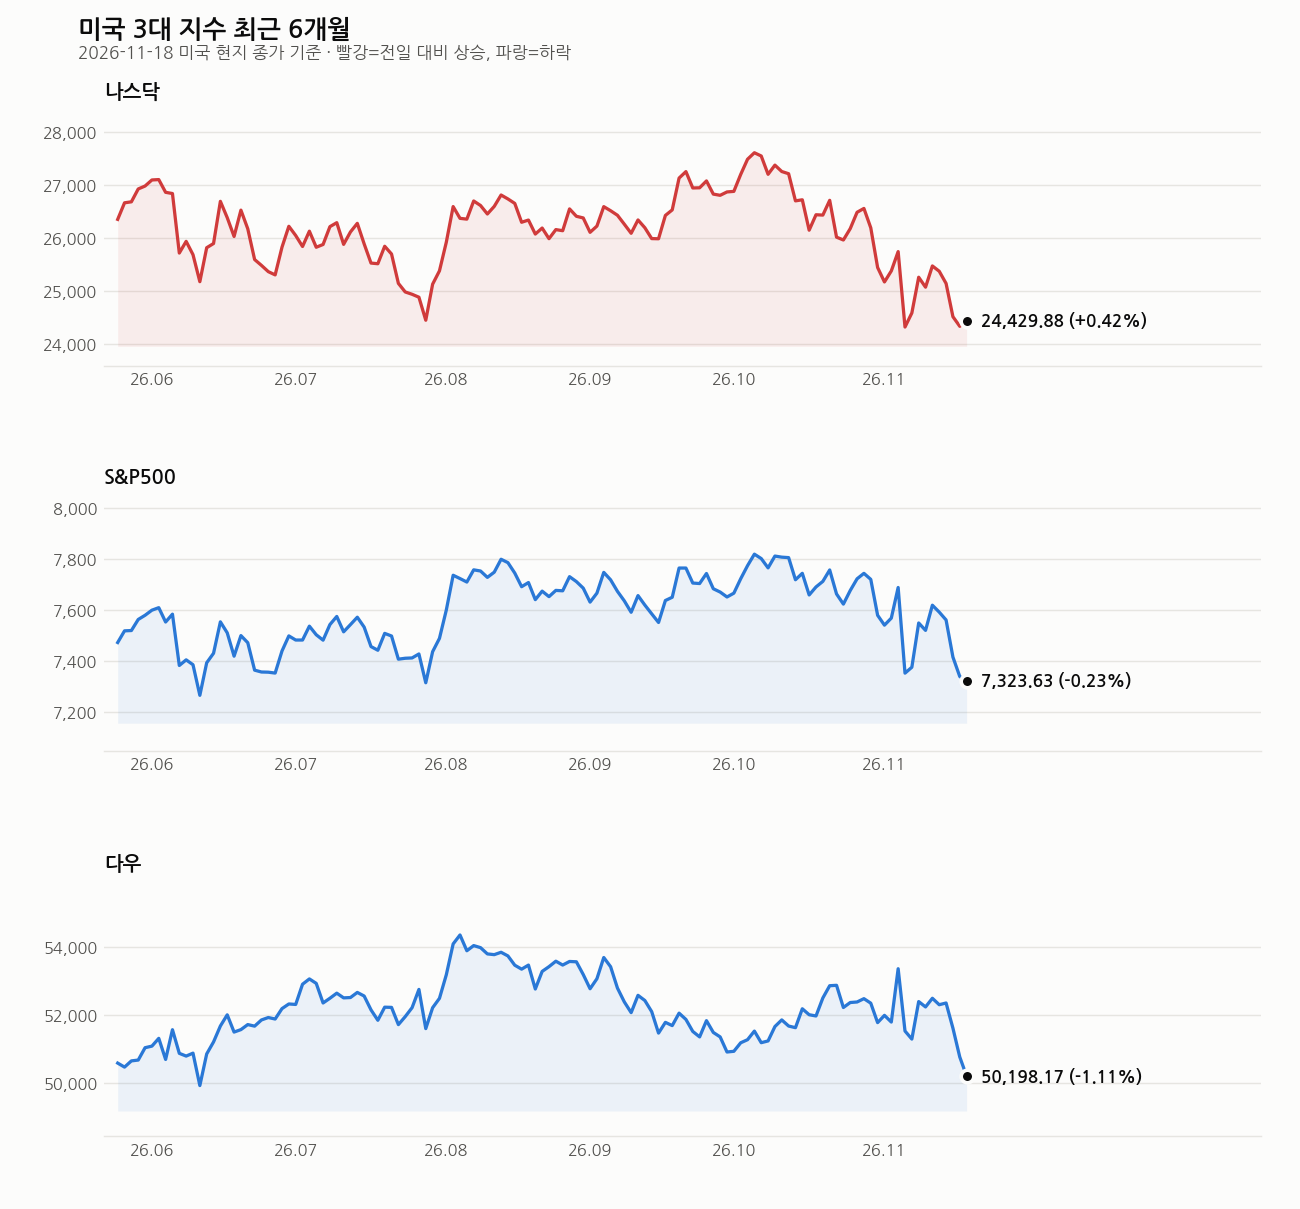
나스닥 +0.42%, S&P500 -0.23%, 다우 -1.11%로 혼조 마감했다. 한마디로 보면 기술주 약세, 경기주 더 약세인 구도다.
나스닥은 종가 24,429포인트로 5일 평균보다 1.3% 아래에 있고, 20일선 아래로 3.7%, 60일선 아래로 6.9% 처져 있다. 이동평균선이 완전히 역배열됐다. RSI는 35로 침체권에 들어섰다. 지난 1주일 -4.1%, 1개월 -8.5% 낙폭을 기록 중이다. 고점 대비 11.9% 하락했으니 조정은 본격화한 셈이다.
S&P500도 비슷하다. 종가 7,323포인트로 5일 평균 1.7%, 20일선 3.1%, 60일선 4.3% 아래다. RSI 35로 역시 침체권. 다우는 가장 약했다. 1.11% 하락으로 1주일 -4.4%, 1개월 -5.0% 낙폭이다.
정리하면 지표들 모두 역배열에 침체권 RSI까지 형성했다. 이건 단순한 조정이 아니라 구조적인 약세 신호다.
원인은 두 가지다. 첫째, 연준이 12월 빅스텝(0.5%p 인상)을 거론하고 있다는 뉴스. 월러 연준 이사가 필요성을 재강조했다. CME 페드워치에 따르면 가능성은 5~7%대로 낮지만, 연준 의사록에서 거의 모든 참석자가 추가 인상이 적절하다고 판단했다는 점이 무겁다. 뉴욕 연은 총재 윌리엄스는 극단적 조치 불필요라고 했지만, 주류 의견은 25bp 인상이다. 연말 금리 인상은 거의 확정 수순으로 간다는 뜻이다.
둘째, 엔비디아다. 3분기 실적은 훌륭했다. 매출 1,158억 달러(시장예상 1,091억)로 초과, 4분기 가이던스 1,300억 달러(시장예상 1,250억)로 상향. 조정 EPS도 2.68달러(시장예상 2.37달러)로 나왔다. 그런데 주가는 2% 내렸다. 이틀 전 보도된 젠슨 황 전 CEO 복귀 불가 공식화가 타격이다. 경영진 공백에서 AI 투자 지속 가능성을 의심하는 투자자들이 반발했다. 주가는 이미 고점(243.37달러)에서 38% 내려와 있고, 지난 5거래일 -13.1%, 1개월 -32%다. 최근 저가 148.80달러에서 겨우 1.5% 위에 머물러 있다. RSI는 16으로 극단적 침체다.
엔비디아의 약세는 반도체 약세로 이어진다. 필라델피아 반도체 지수도 0.57% 하락했다. 대신 브로드컴이 3.6% 올랐다. 엔트로픽 IPO 수혜주로 주목받으며 AI 인프라 협력사로서의 가치를 평가받은 것 같다. AMD도 3% 대로 올랐는데, 엔비디아 경영 불안 속 대안주로 기대감을 샀다. 하지만 이것도 엔비디아 약세를 상쇄하지 못한다.
달러는 103.8포인트로 19개월 만에 최고치를 경신했다(+0.36%). 금리 인상 기대와 미국-주요국 금리 차, 안전자산 선호가 겹쳤다. 금값은 온스당 3,734달러로 1년 만에 최저 근처까지 내려갔다. 달러 강세와 금리 상승 압력이 금을 짓누르고 있다.
원유는 미국 원유재고 증가 뉴스에 약세를 보였다. 브렌트유 -1.3%(배럴당 91달러), WTI -2.9%(배럴당 83달러). 경기 둔화 우려와 맞닿아 있다.
미국 종목, 하나씩 본다
엔비디아 (NVDA)
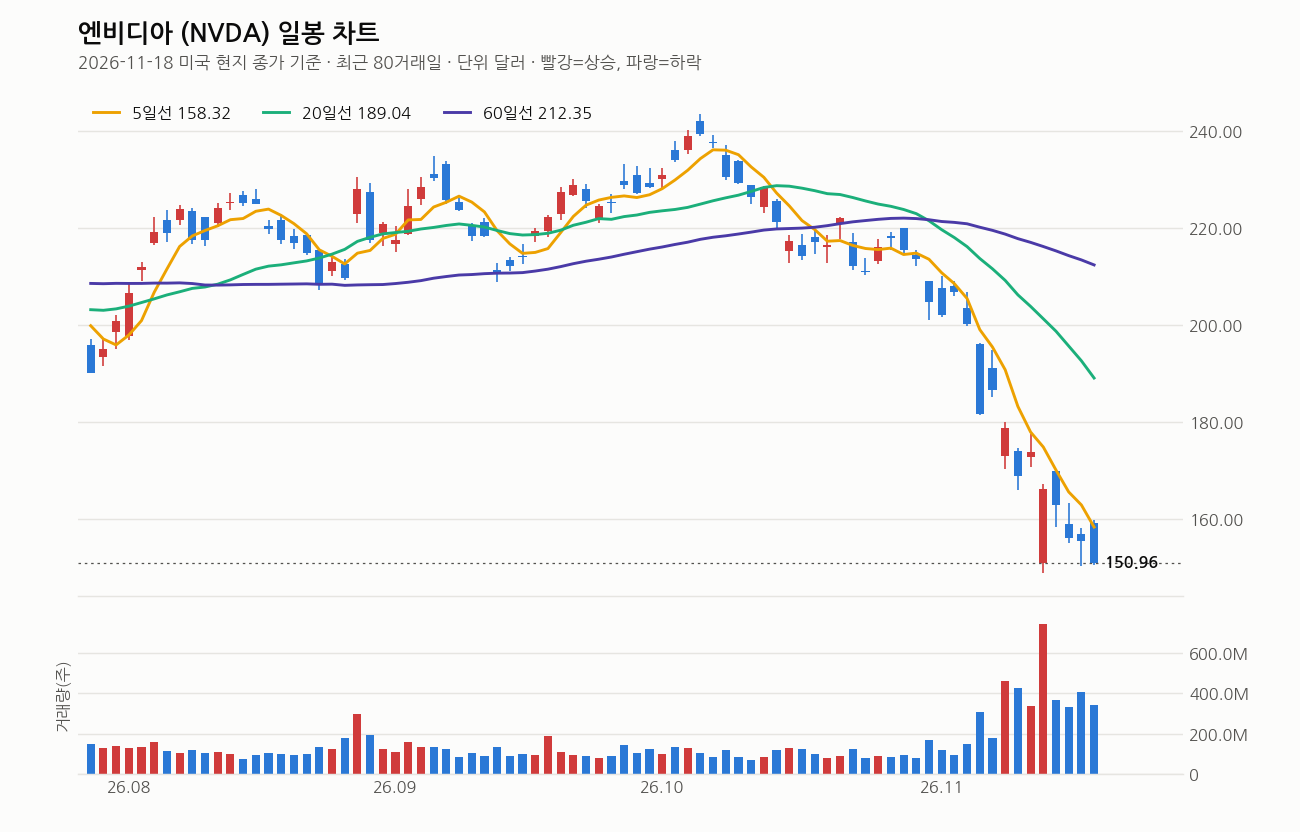
150.96달러, -2.89%. 더 이상 실적이 주가를 움직이지 않는 종목이 됐다. 호실적은 가이던스 상향으로 충분히 반영됐고, 경영 공백 우려가 덮고 앉았다. 20일선(189달러)까지 20% 떨어져 있고, 60일선(212달러)까지는 29% 차이다. 5거래일 거래량은 평균의 1.4배로 나왔지만 계속 내려갔다. 이건 약한 손들의 매도다. RSI 16은 극도로 약한 신호인데, 이런 상황에서도 외인·기관은 더 팔 수 있다. 단기 반등은 있을 수 있지만, 경영진 교체나 AI 투자 지속 가능성에 대한 명확한 신호가 없는 한 약세는 계속될 가능성이 높다. 엔비디아의 추락은 반도체 섹터 전체의 신뢰도를 떨어뜨리고 있다는 게 가장 큰 문제다.
브로드컴 (AVGO)
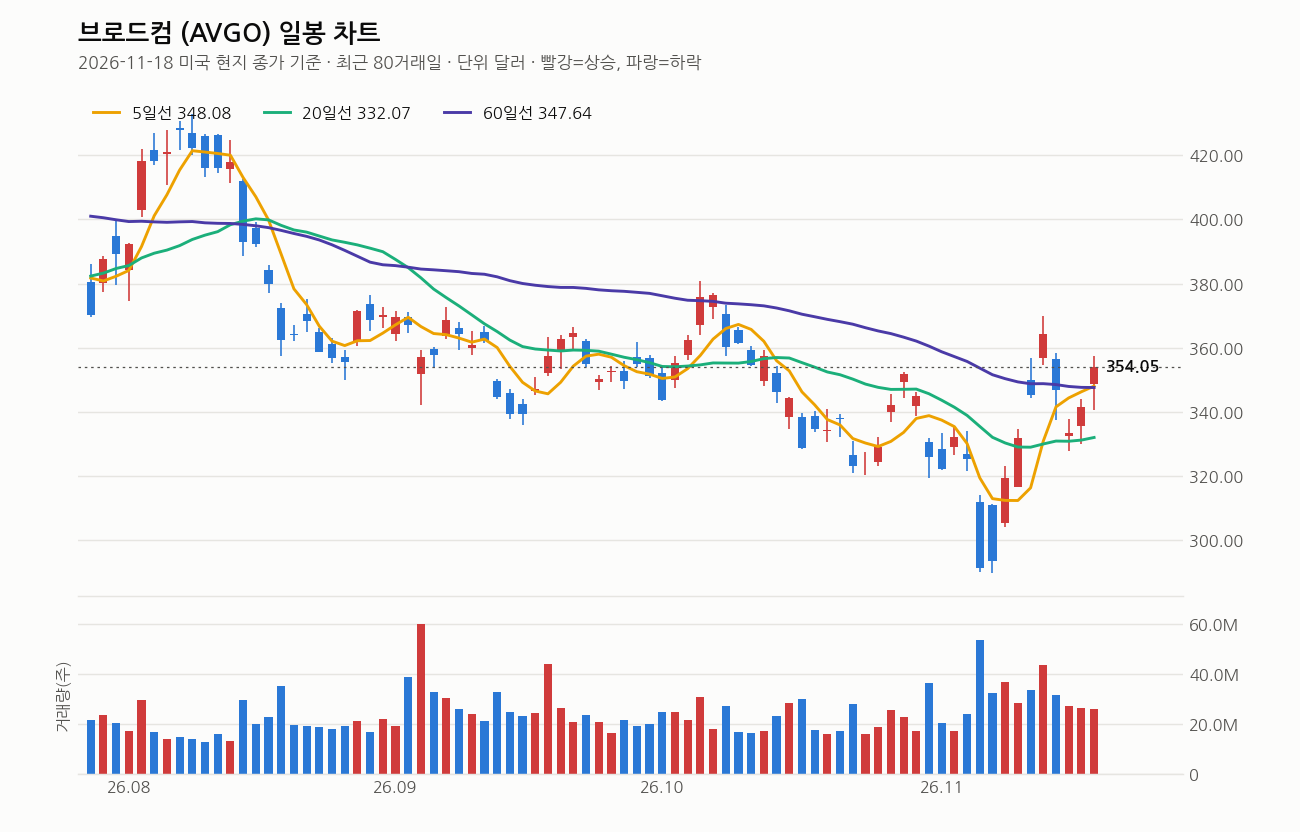
354.05달러, +3.64%. 엔트로픽 IPO의 가장 직접적인 수혜주로 평가받고 있다. 맞춤형 AI 반도체 공급업체로서의 지위가 상장을 통해 재평가되는 형국이다. 20일선(332달러)보다 6.6% 위에 있고, 60일선(347달러)보다는 1.8% 위다. 이동평균선이 혼조지만 5일선 위에 있고, 20일선도 상승 방향으로 돌아섰다. RSI는 52로 중립. 최고가(495달러)에서 28.5% 내려와 있지만, 여름 이후 약세 속에서도 약 한 달간 올랐다는 건 의미 있다. 엔트로픽 상장이 AI 인프라 투자 확대 신호로 해석되고 있다는 증거다.
AMD (AMD)
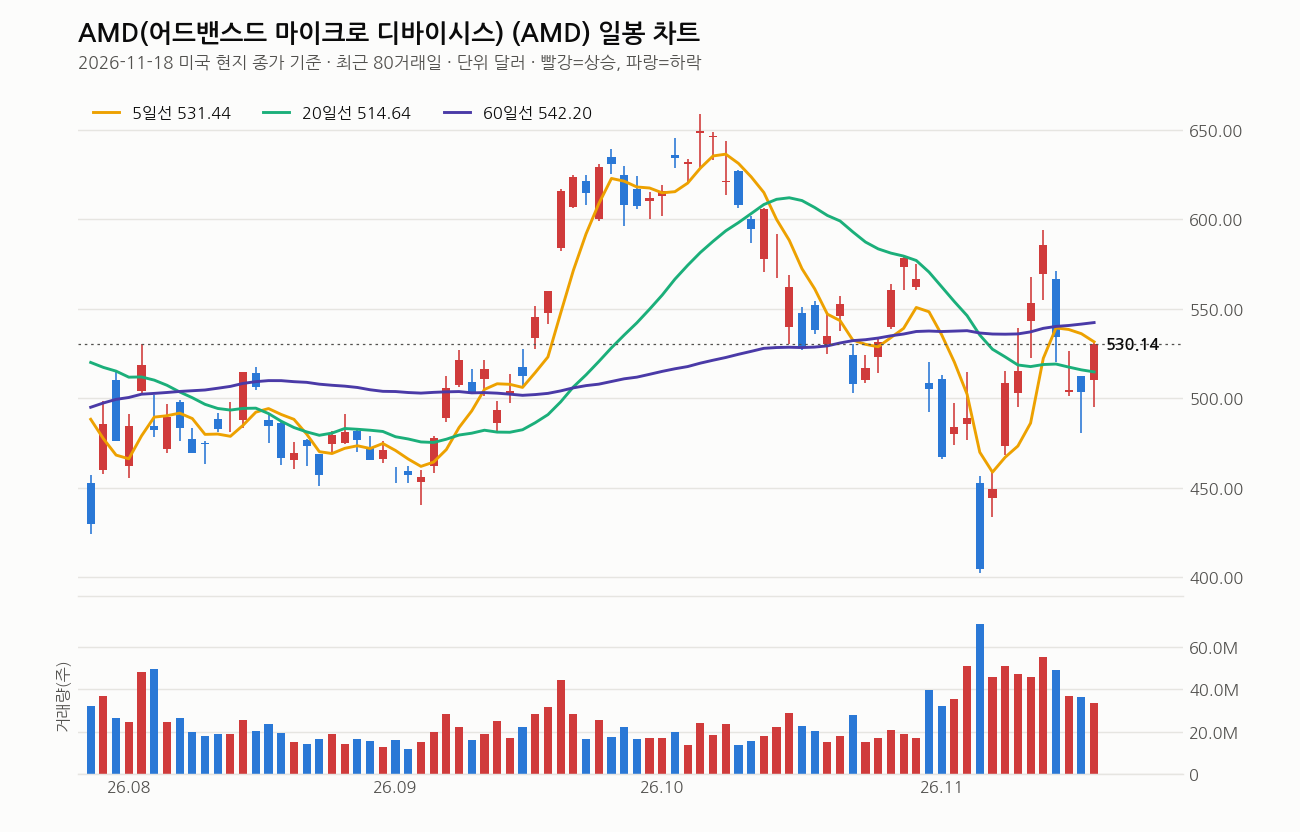
530.14달러, +5.31%. 엔비디아 약세의 가장 직접적인 수혜주다. 고성능 프로세서 시장에서 대안으로 주목받고 있다. 5일 선(531달러)에 붙어 있고, 20일선(514달러)보다 3% 위다. 하지만 60일선(542달러)보다는 2.2% 아래다. 이동평균선 배열이 혼조인 건 아직 추세 전환이 명확하지 않다는 뜻이다. 1주일 -4.1%, 1개월 -4.1%로 보면 어제 급등이 단발성일 수도 있다. 다만 3개월 +10.6%이고 고점(658달러)에서 19.5% 내려와 있으니 상대적 강세는 맞다. 엔비디아를 완전히 대체할 수는 없지만, AI 인프라 투자가 단일 기업 의존에서 벗어나는 신호로 볼 수 있다.
타겟 (TGT)
165.93달러, +4.01%. 소비 회복 신호의 가장 명확한 증거주다. 3분기 실적에서 매출 270억 7천만 달러, 조정 EPS 2.65달러로 시장 예상을 넘겼다. 동일 매장 매출 5.6% 증가는 강한 수요를 의미한다. 연간 매출 성장률 전망을 5%에서 6%로 상향한 건 선의(先意) 신호다. 종가는 20일선(157달러)보다 5.2% 위, 60일선(157달러)보다 5.4% 위다. 이동평균선이 정배열로 나열됐다. RSI는 65로 과열권에 근접했지만, 20일선이 상승 중이고 거래량도 평균의 3배다. 이건 순환매수의 신호다. 최고가(171달러)를 거의 경신했으니 소비 테마의 힘이 아직 살아 있다고 봐야 한다.
아마존닷컴 (AMZN)
267.74달러, +3.82%. 엔트로픽 대주주로서의 지분가치 상승에 반응했다. 180억 달러 투자에 14.7% 지분을 보유하고 있으니, IPO를 통한 기업가치 평가 상승은 직접 수익이 된다. 종가는 20일선(257달러)보다 4.1% 위, 60일선(255달러)보다 4.8% 위다. 이동평균선도 정배열. RSI 66으로 과열권에 근접했다. 1주일 +0.6%, 1개월 +2.0%로 보면 지난 3개월 +2.6%의 상승이 최근 집중됐다는 뜻이다. 최고가(287달러)에서 6.8% 내려 있지만, AI 투자 수혜의 또 다른 경로로서 관심이 이어지고 있다.
크라우드 스트라이크 홀딩스 (CRWD)
237.03달러, +7.95%. 사이버 위협에 대한 미국 정부의 공식 경고와 보안 솔루션 수요 증가 신호에 반응했다. IT 시스템 대규모 장애로 기업·기관의 보안 중요성 인식이 높아졌다. 종가는 5일선(227달러)보다 4.3% 위지만, 20일선(239달러)과 60일선(240달러)에는 각각 0.9%, 1.4% 아래다. 이동평균선이 역배열인 건 아직 추세 전환 초기라는 의미다. 하지만 1주일 +3.5%, 3개월 +27.9%로 보면 중기 상승 흐름은 명확하다. RSI는 37로 침체권이지만 상승하는 중이다. 최고가(286달러)에서 17.4% 내려 있으니 조정 속 매수 기회로 볼 여지가 있다. 보안은 경기와 무관하게 계속 투자해야 하는 영역이라는 게 강점이다.
오늘 국내 장, 내가 볼 것
국내 장은 수능 영향으로 10시 개장, 오후 5시 애프터마켓 개장이다. 미국 금리 인상 우려가 내려앉은 상황에서 국내는 개별 테마 싸움이 될 것 같다.
가장 주목할 것은 엔트로픽 IPO 결과다. 공모가가 83달러로 사전 예상 78달러에서 상향 조정됐다. 이건 AI 기업 밸류에이션의 기준점이 될 거다. 상장 후 주가가 어디로 가느냐에 따라 아마존, 브로드컴 같은 AI 관련주의 흐름도 결정된다. 한중 FTA 서비스 투자 분야 협상 타결도 주목할 만하다. 콘텐츠 사전심사 차별 폐지, 여행사·유통·패션 합작 요건 폐지라는 뉴스다. 한류 제한(한한령) 해제 기대감이 불고 있다. 여행, 유통, 엔터, 게임이 수혜 섹터인데, 여행과 유통이 단기 실적 개선 가능성이 더 높다. 엔터는 중국 노출도 높고 실적 편차가 크니까 보수적으로 접근하는 게 낫다. 게임은 판호가 계속 발급 중(올해 16권)이고, NC 같은 출시 단계 기업들이 있어 기대감이 있다.
반도체는 조심스럽다. 엔비디아 호실적에도 주가가 떨어진 건 AI 투자 수익성 불확실성 때문이다. 국내 삼성전자, 삼성전기도 같은 맥락에서 압박을 받을 거다. 다만 삼성전기는 엔비디아와의 MSS 협력 범위 확대 뉴스가 나왔다. 3분기 패키지기판 가격 21% 상승, 내년 영업이익 4~5조원대 전망은 긍정적 신호다. 현재 주가가 바닥 근처로 평가되고 있으니, 개별 호재에는 반응할 여지가 있다.
휴머노이드 로봇 테마도 계속 추적해야 한다. CES 2025를 앞두고 삼성전자(1월 2종), LG전자(1분기) 신제품 발표 예정이고, 보스턴다이네믹스 아틀라스가 현장 테스트를 시작했다. 고성능 저전력 메모리 수요 증가가 반도체 업체들의 긍정 요인이 될 수 있다. 로봇 테마 자체도 계속 상승 중이니 주목할 가치가 있다.
거시적으로는 달러 강세(103포인트)가 계속될 가능성이 높다. 원달러 환율은 1,320원 중심으로 등락할 것 같다. 내년 경기 둔화 가능성이 높아지면 1,200원대까지 갈 수 있다는 전망도 있다. 하지만 지금은 금리 인상 우려가 주가 하락을 주도하고 있으니, 개별 기업 뉴스에 집중하되 거시 약세는 계속 의식해야 한다.
조심해라
첫째, 금리 인상 가능성이 높아지고 있다. 연말 25bp 인상은 거의 확정 수순이고, 50bp 빅스텝 가능성도 5~7%지만 꼬리리스크로 봐야 한다. 금리 인상은 성장주·기술주를 가장 먼저 때린다. 나스닥의 역배열과 침체권 RSI는 이 압박이 이미 주가에 많이 담겼다는 의미이기도 하지만, 추가 조정 가능성도 배제할 수 없다.
둘째, 엔비디아의 추락은 반도체 섹터 전체의 신뢰도를 떨어뜨리고 있다. 경영진 공백에서 기업가치 평가 프레임이 흔들리고 있다. 호실적이 주가를 지탱하지 못하는 상황은 기술주 투자자들에게 경고 신호다. AI 투자의 지속 가능성과 수익성이 의문 부호로 떠올랐다.
셋째, 여행, 유통, 엔터 같은 한중 테마는 협상 타결이 모두는 아니다. 실질적 협력까지는 시간이 필요하다. 초기 기대감으로 오른 뒤 실망 팔기가 나올 수 있으니 비중 관리가 중요하다.
넷째, 손절의 중요성을 절대 빠뜨리지 마라. 시장이 역배열에 침체권 RSI까지 형성한 상황에서 개별주 약세는 빠르고 가혹하다. 10% 손실로 모니터링을 시작하고, 20% 손실 선에서는 반드시 의사결정을 내려야 한다. 다중 바닥 테스트 가능성이 높으니, 한 번의 거래로 전부를 잃지 않도록 하라.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.

