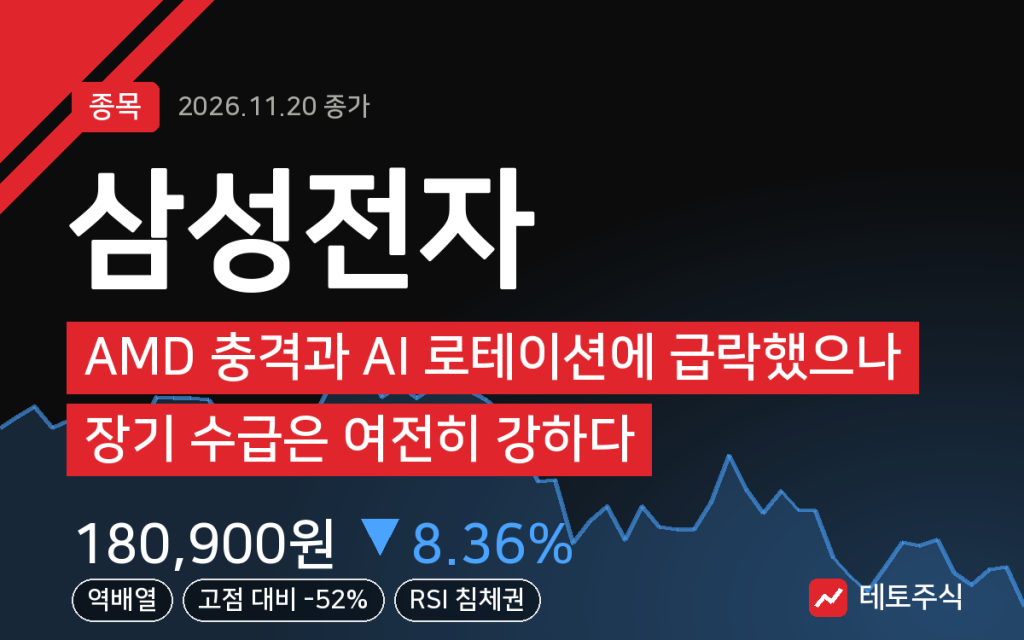
삼성전자, AMD 충격과 AI 로테이션에 급락했으나 장기 수급은 여전히 강하다
AMD 공매도 리포트와 엔트로픽 상장으로 AI 반도체 밸류체인 전반이 흔들리면서 외국인이 연속 매도 중. 현재 180,900원까지 내려온 상태. 단기 심리는 과하게 조정된 모습이지만, 반도체 사이클이 약화되거나 중국 규제가 강화될 경우 추가 낙폭 가능. 지금은 아직 '지켜보는 타이밍'. 2027~2028…
읽어보기 →
AMD 공매도 리포트와 엔트로픽 상장으로 AI 반도체 밸류체인 전반이 흔들리면서 외국인이 연속 매도 중. 현재 180,900원까지 내려온 상태. 단기 심리는 과하게 조정된 모습이지만, 반도체 사이클이 약화되거나 중국 규제가 강화될 경우 추가 낙폭 가능. 지금은 아직 '지켜보는 타이밍'. 2027~2028…
읽어보기 →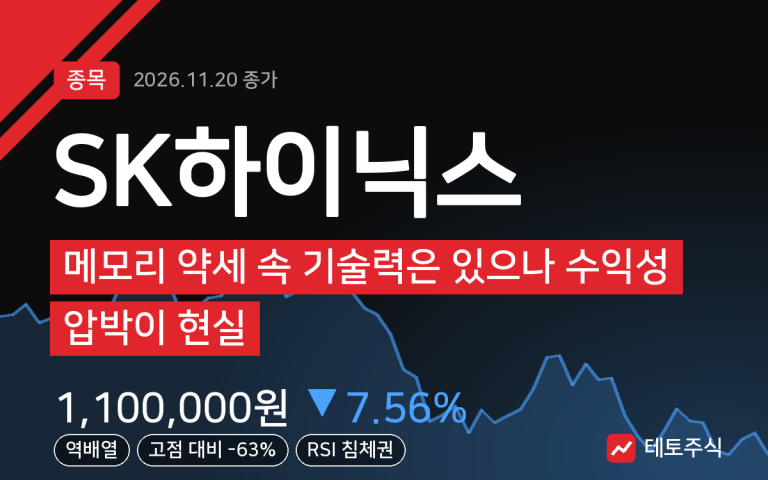
반도체 산업 전체 약세 속 외국인 공매도까지 겹쳐 7.5% 급락. 지난 6개월 34% 내려앉은 상태다. DRAM 공급 과잉(올해 공급 38% vs 수요 24%)으로 2028년 판매가 64% 급감,…
읽어보기 →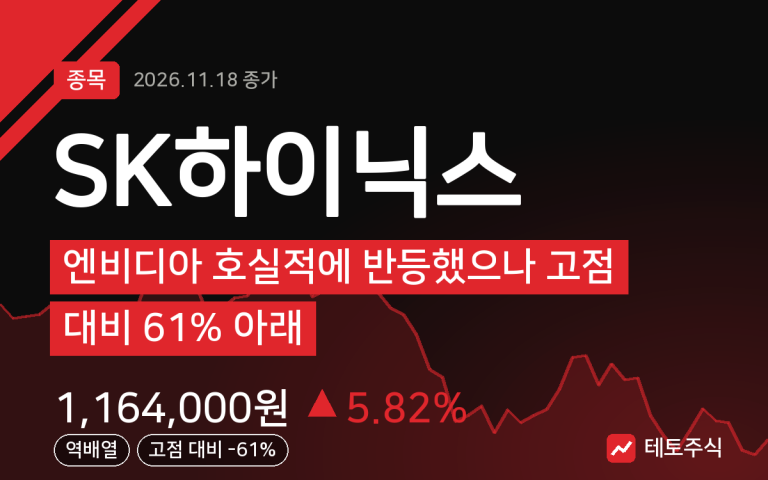
엔비디아 실적 발표로 AI 메모리 수요 기대감이 살아나면서 오늘 5.8% 상승했지만, 여전히 고점에서 멀다. HBM·베라루빈 메모리 공급계약 확대와 휴머노이드 AI용 메모리 포트폴리오 강화로 중장기…
읽어보기 →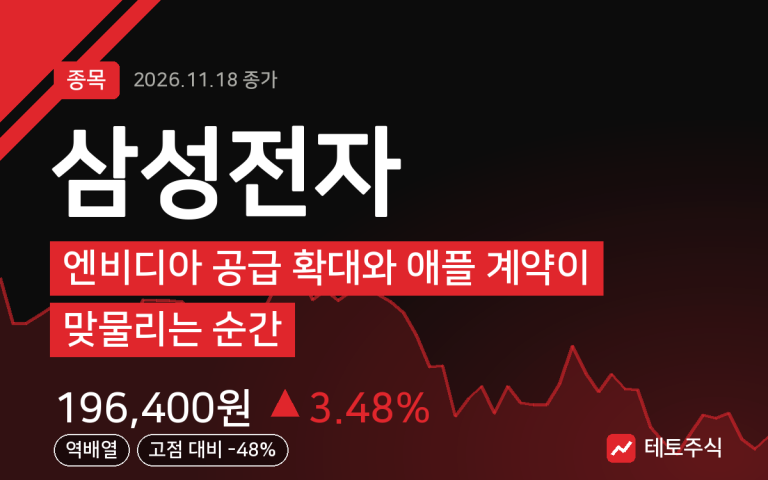
엔비디아 기판 신규 공급계약, AI·EDGE 칩 설계 수혜, 애플 디렘 장기공급계약 임박 등 호재가 적층되면서 반도체 약세장에서도 버티고 있다. 현재가 196,400원은 6월 고점 374,500원…
읽어보기 →
현재는 약세 국면이다. 전 이동평균선 아래 역배열에 RSI는 침체권(29)이다. 110만원 선을 뚫렸고 지난 7개월간의 고점 대비 63%가 내렸다. 구조는 여전히 개선 중이다. 미국 매출이 147조…
읽어보기 →
아이러니: 4분기 사상 최대 실적(매출 125조, 영업이익 102조)이 목전인데 엔비디아 경영 불확실성과 엔트로픽 상장이 수급을 압박하고 있다. 현물가 112만 원은 이 실적과 맞지 않는다. 약점이…
읽어보기 →
현재 상황: PER 8.75배, 추정PER 4.27배로 역사적 저평가 중이지만 여전히 하락 압력에 직면해 있다. 중기 관점: 내년 영업이익 627~640조원 전망(올해 370조원)과 메모리 반도체…
읽어보기 →
엔비디아 HBM 공급의 70%를 담당하면서 단일 고객 의존도(약 23조 원)가 높아 경영 리더십 공백에 가장 민감하게 반응 중 기술적으로는 20일선 이하로 내려가 단기 약세 신호이지만, 메모리 펀더…
읽어보기 →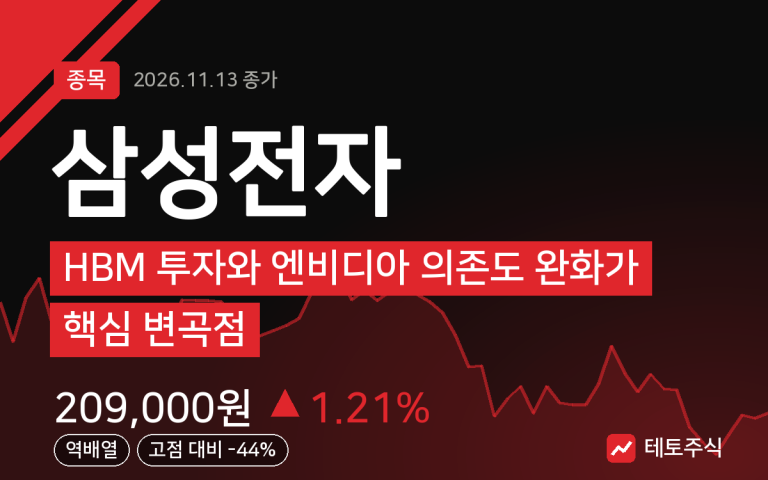
HBM 패키징 공장 투자(온양 6조, 전체 56조)와 다중 고객사 확보로 엔비디아 의존도를 낮추는 구조 전환 중 역사적 저평가(PBR 2.43배, 추정PER 4.58배)에 외국인·기관이 4일 연속…
읽어보기 →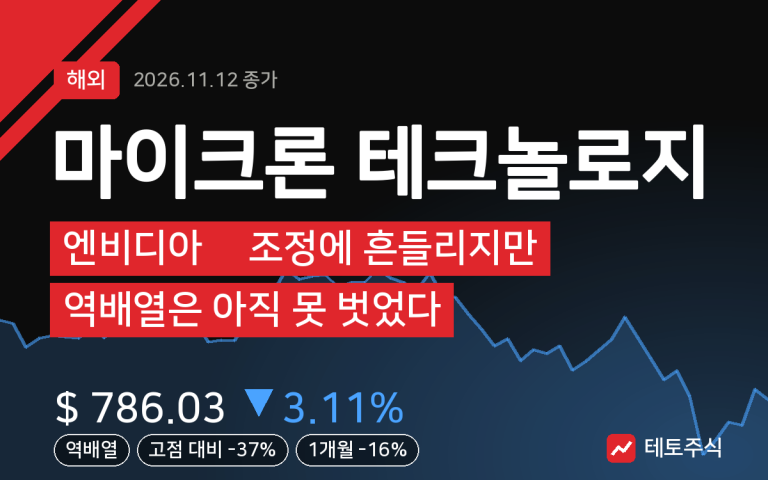
종가 $786.03, 전일 대비 -3.11%. 엔비디아 하락 여파로 메모리 전반이 흔들렸다. 최근 1주 수익률은 +19.8%지만 1개월은 -15.6%. 급등락이 겹친 변동성 장세다. 이동평균선은 여…
읽어보기 →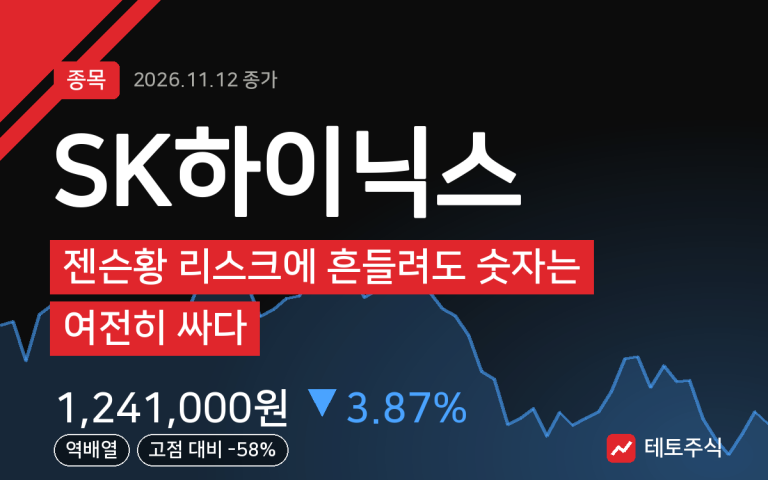
하루 만에 -3.87%, 20일선도 깨졌지만 추정PER 3.49배는 역사적으로 낮은 구간이다. 하락 원인은 실적이 아니라 엔비디아 CEO 리스크와 삼성 HBM 경쟁 이슈, 즉 외부 변수다. 100만…
읽어보기 →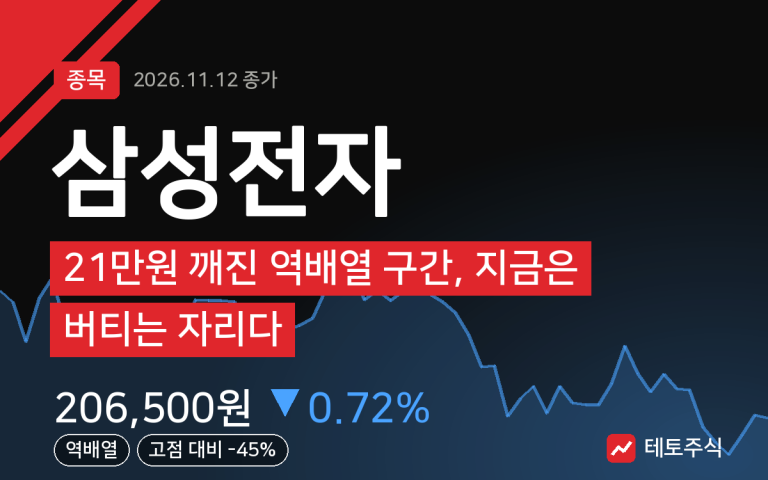
20일선 아래, 60일선 아래, 전형적인 역배열. 종가 206,500원은 최근 급락 이후 반등 중이지만 아직 추세 전환은 아니다. HBM·파운드리·AMD 협력·휴머노이드까지 재료는 넘친다. 하지만…
읽어보기 →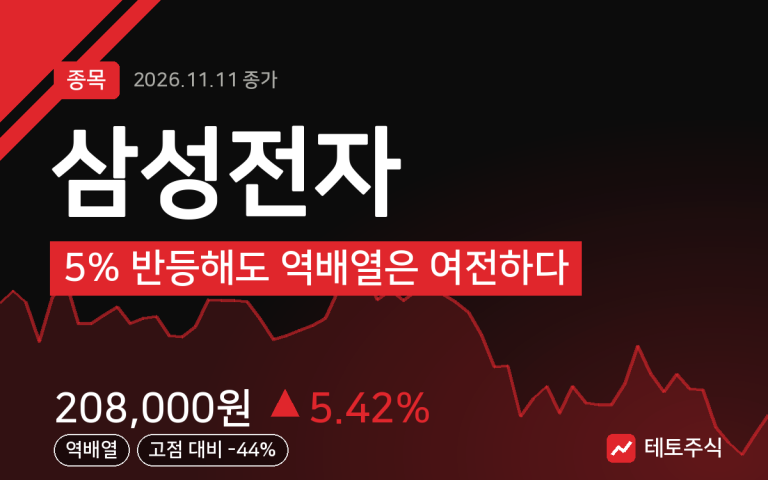
오늘 +5.42% 올랐지만 20일·60일·120일선 아래, 역배열 구간에서 나온 반등이다. 증권사 목표가는 30만 원대부터 60만 원대까지 괴리가 크다. 시장도 방향을 확신 못 하고 있다는 뜻이다.…
읽어보기 →