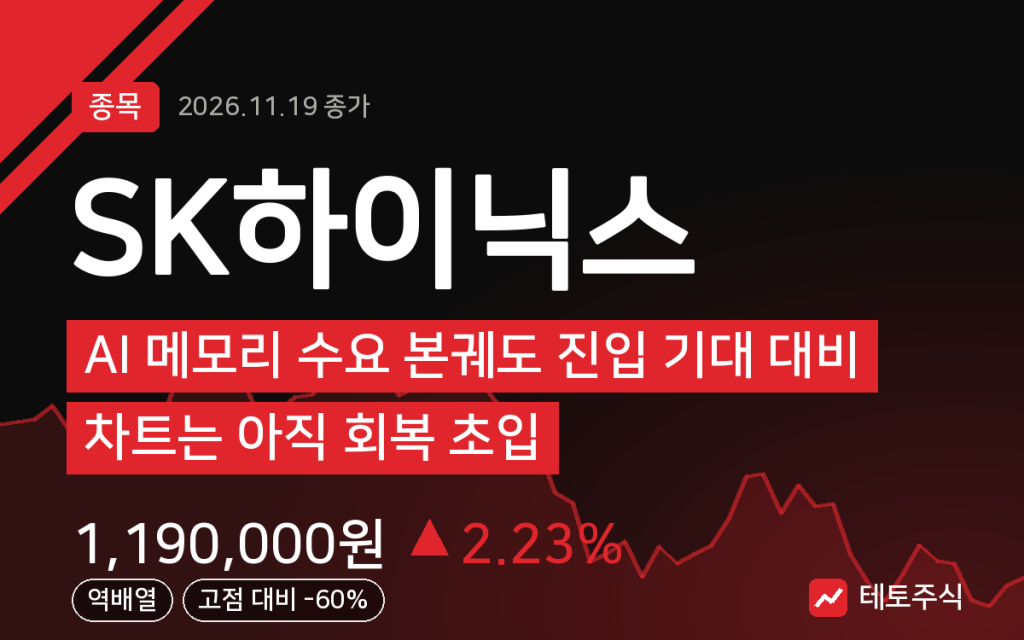
SK하이닉스, AI 메모리 수요 본궤도 진입 기대 대비 차트는 아직 회복 초입
엔트로픽 상장과 AI 데이터센터 투자 확대로 HBM 수요가 본격화하면서 호재 증가, 2029년까지 완판 전망으로 중장기 성장성 확인됨 다만 현재 주가는 1년 고점 대비 60% 이상 내려앉은 상태로, 가격과 실적 기대 사이에 괴리가 있는 상황 거래량 부진과 약한 기술적 신호(RSI 39, 역배열 이동평균)…
읽어보기 →
엔트로픽 상장과 AI 데이터센터 투자 확대로 HBM 수요가 본격화하면서 호재 증가, 2029년까지 완판 전망으로 중장기 성장성 확인됨 다만 현재 주가는 1년 고점 대비 60% 이상 내려앉은 상태로, 가격과 실적 기대 사이에 괴리가 있는 상황 거래량 부진과 약한 기술적 신호(RSI 39, 역배열 이동평균)…
읽어보기 →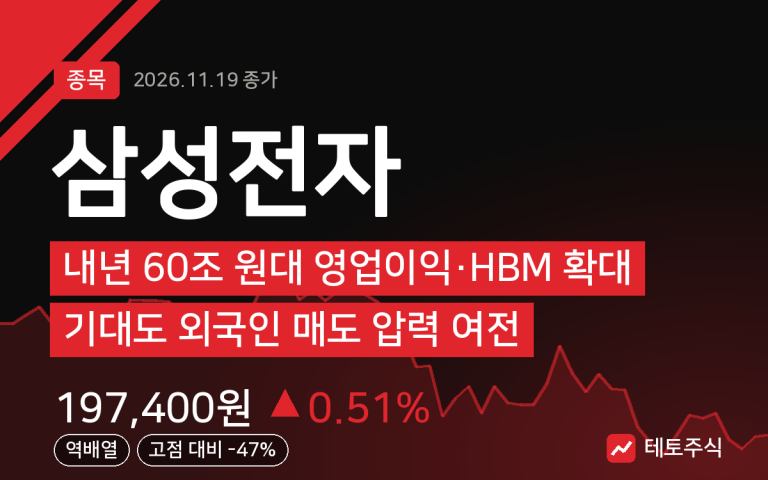
올해 38조 원에서 내년 60조 원 이상으로 점프할 영업이익, HBM 비중 50~60% 확대와 주주환원이 메인 스토리다. 차트는 고점 대비 47% 내려온 약한 상황. 5일선 근처지만 20·60·12…
읽어보기 →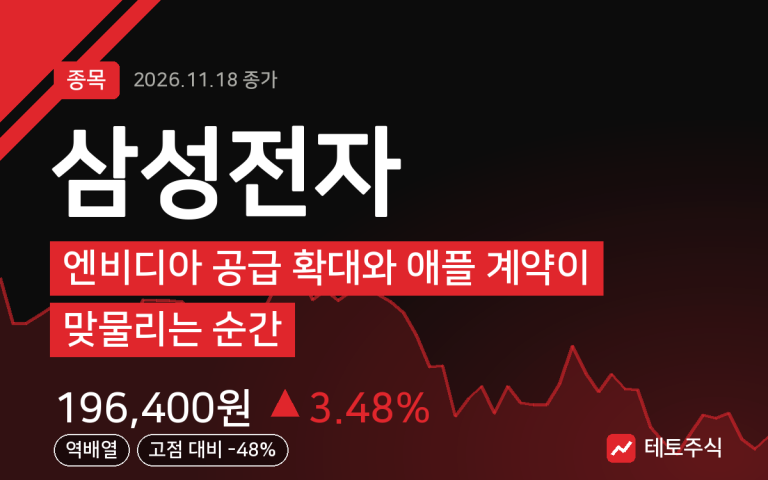
엔비디아 기판 신규 공급계약, AI·EDGE 칩 설계 수혜, 애플 디렘 장기공급계약 임박 등 호재가 적층되면서 반도체 약세장에서도 버티고 있다. 현재가 196,400원은 6월 고점 374,500원…
읽어보기 →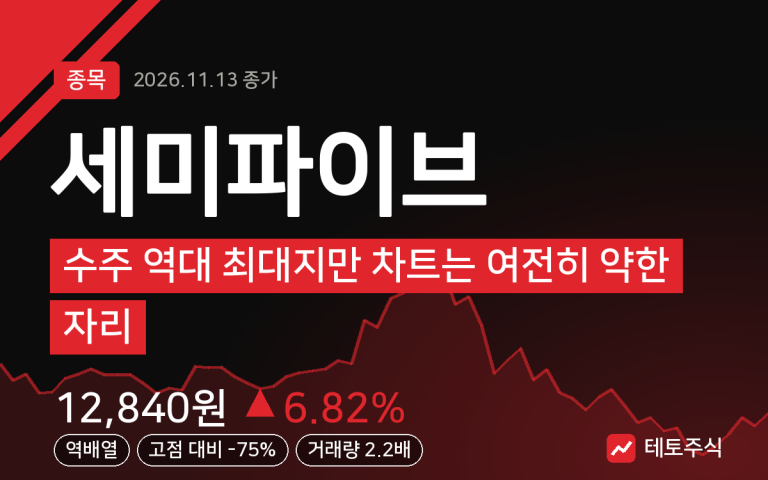
AI 칩 설계 수주가 폭발적으로 늘었고, 내년 흑자 전환도 기대되지만 현재 수익성은 여전히 음수다. 15% 상승했지만 1년 최고가 대비 75% 하락한 바닥권이고, 이동평균선 역배열이 풀리지 않아 추…
읽어보기 →