삼성SDI, 9% 급등 후 60만 원 저항대 앞에서 숨 고르기
결론부터 말한다
- 오늘 +9.07% 급등하며 57.7만 원 마감, 60만 원 저항선 코앞까지 왔다
- LFP 양극재 6조 공급계약에 전고체·ESS 모멘텀까지 겹치며 수급이 살아났다
- 50만 원 중후반 매물벽과 60만 원 저항을 동시에 뚫어야 진짜 추세 전환이다
내가 이 종목을 보는 이유
오늘 삼성SDI는 하루 만에 9% 넘게 뛰었다. 이유는 분명하다. 포스코퓨처엠과 6조 원 규모 LFP 양극재 장기공급계약을 맺었다는 뉴스가 터졌고, 여기에 AI 데이터센터발 ESS·BBU·UPS 수요 확대, 에코프로와의 전고체 배터리 협력 이슈까지 겹쳤다. 2차전지 섹터가 다시 시장의 중심으로 들어오는 그림이다. 나는 이 종목을 단순 반등이 아니라 섹터 전체의 방향 전환 신호로 보고 있다.
핵심 포인트
- LFP 양극재 6조 공급계약: 공급 물량을 2배 이상 확대한다는 계약이다. 중장기 매출 가시성을 높이는 재료다.
- 전고체 배터리 협력: 2027년 하반기 양산을 목표로 한 협력이라면 단순 MOU 수준이 아니다. 시장이 민감하게 반응할 이유가 있다.
- ESS·BBU·UPS 동시 공략: AI 데이터센터 전력 수요가 커지면서 ESS는 리드타임이 짧아 선호되는 솔루션이다. 이 수요가 실제 수주로 이어지는지가 관건이다.
- 3분기 실적 발표가 10월 말 예정돼 있다. 영업이익 추정치 범위가 1,200억~2,800억으로 넓다는 건 그만큼 시장 컨센서스가 아직 안 잡혔다는 뜻이다. 변동성을 각오해야 한다.
차트로 본 현재 위치
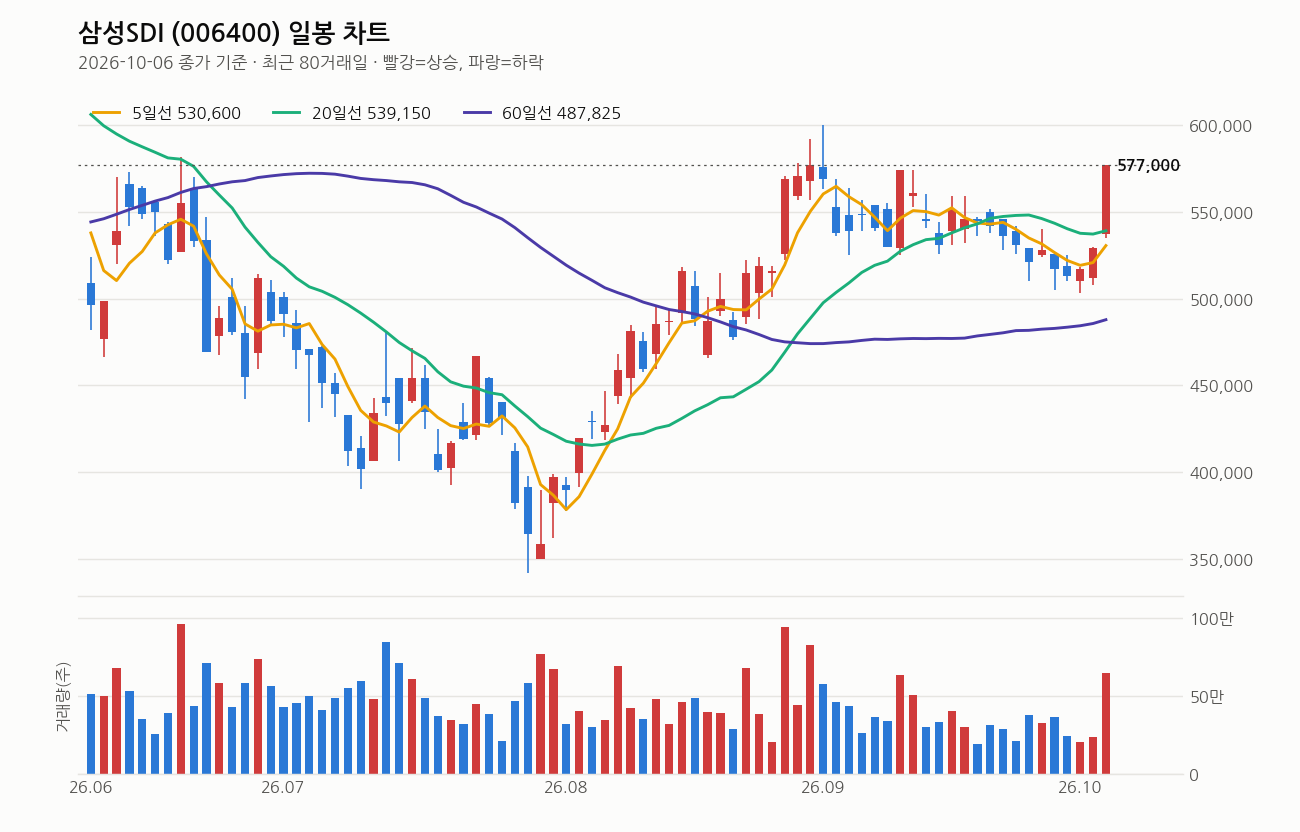
2026년 10월 6일 종가 기준이다. 종가는 577,000원, 전일 대비 +9.07%다. 당일 고가와 종가가 같다. 즉 장중 상승분을 끝까지 지켜내며 마감한 강한 흐름이다.
이동평균선은 정배열도 역배열도 아닌 혼조 상태다. 5일선(530,600원), 20일선(539,150원), 120일선(529,821원)이 거의 붙어 있고 종가가 이 세 선을 모두 7~9% 웃돈다. 60일선(487,825원)과는 18.3% 벌어져 있다. 단기 이평선들이 뭉쳐 있다가 오늘 한 번에 위로 튀어나온 모양새다. 다만 20일선 방향은 5거래일 전보다 하락 중이었다. 그 하락 흐름을 오늘 하루 급등으로 뒤집은 셈이다.
거래량은 644,216주로 직전 20일 평균의 1.9배다. 거래량을 실은 장대양봉이라는 점에서 의미가 있다. 최근 1주 +9.3%, 1개월 +7.1%, 3개월 +29.7%. 단기·중기 모두 강한 상승 흐름이다.
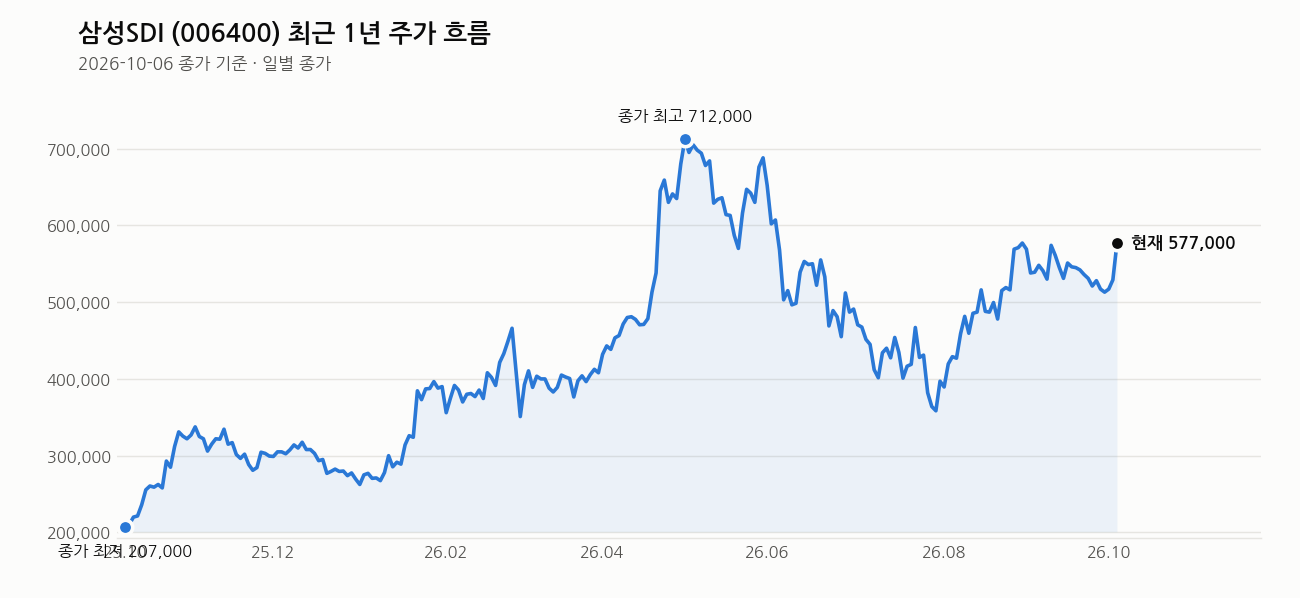
1년 최고가는 723,000원(4월 30일)으로 종가는 이보다 20.2% 낮다. 1년 최저가(201,500원) 대비로는 186.4% 높은 자리다. 고점을 100으로 보면 지금은 그 아래 조정 국면에서 반등을 시도하는 위치다. RSI는 61로 과열권(70) 근처까지 올라왔지만 아직 넘지는 않았다. 더 오를 여력은 있지만 쫓아가기엔 부담스러운 구간이라는 뜻이다.
내가 보는 가격대
짚이는 가격대는 명확하다. 50만 원 중후반은 8월 이후 쌓인 매물벽이고, 60만 원은 심리적 저항선이다. 오늘 종가 577,000원은 이미 매물벽 구간을 뚫고 올라온 자리다. 최근 20거래일 고가·저가(503,000원~577,000원)를 보면 오늘 종가가 그 레인지의 최고점이다. 즉 오늘 하루로 20일 박스권 상단을 뚫은 셈이다.
다음 관문은 60만 원이다. 여기를 거래량 실리면서 넘어서면 4월의 초강세 국면 재현 가능성을 열어둘 수 있다. 반대로 60만 원 문턱에서 밀리면 다시 매물벽 안으로 되돌아갈 리스크도 있다. 지금은 돌파 시도 구간이지 돌파 완료 구간이 아니다.
최근 뉴스 흐름
오늘 하루 포스코퓨처엠과의 LFP 양극재 6조 원 장기공급계약 소식이 여러 매체에서 동시에 쏟아졌다. 공급물량을 2배 이상 확대했다는 내용이 핵심이다. 동시에 유럽 제조사업장의 84MW 태양광 VPPA 자문 계약 소식도 함께 나왔다. 배터리 소재 공급 안정화와 재생에너지 조달이라는 두 트랙이 같은 날 겹치면서 오늘 급등의 재료가 됐다고 본다.
여기는 조심해라
- 60만 원 저항을 못 넘고 되밀리면 단기 과열 해소 조정이 나올 수 있다. RSI 61은 아직 여유가 있지만 급등 다음 날 쉬어가는 흐름은 흔하다.
- 3분기 실적 발표가 10월 말이다. 영업이익 추정 범위가 넓다는 건 실적 미스 가능성도 낮지 않다는 뜻이다. 실적 전 비중을 다 싣는 건 위험하다.
- 중국 경쟁 심화, 원자재 가격 변동성은 2차전지 섹터 공통 리스크다. 여기에 더해 중간선거 같은 정치 이벤트도 변수로 거론된다.
- PER이 1,259배로 사실상 의미가 없는 수준이고, 추정PER도 58배로 여전히 밸류에이션 부담이 크다. 성장 스토리를 믿고 들어가는 자리지 숫자로 싸게 사는 자리가 아니다.
- 급등 이후 진입은 항상 손절선을 먼저 정하고 들어가야 한다. 비중도 한 번에 싣지 말고 나눠서 접근하는 게 맞다.
이 회사, 짧게 정리하면
삼성SDI는 2차전지 섹터 대장주로 ESS, BESS, 전고체 배터리까지 미래 기술 전반을 포괄하는 사업 구조를 갖고 있다. 시가총액은 46조 4,979억 원, PBR은 1.87배, 외국인 소진율은 25.58%다. 현재 PER은 실적 부진으로 왜곡돼 있지만 추정PER 58배는 내년 실적 턴어라운드를 상당 부분 선반영한 수치다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 포스코퓨처엠, 삼성SDI에 6조원 규모 ‘LFP 양극재’ 장기공급 (아시아경제, 2026-10-06)
- 포스코퓨처엠, 삼성SDI와 6조원대 LFP 양극재 공급계약 체결 (국민일보, 2026-10-06)
- 슈나이더 일렉트릭, 삼성SDI 유럽 84MW 태양광 계약 자문 수행 (헬로티, 2026-10-06)
- 포스코퓨처엠-삼성SDI, LFP 양극재 6조원 공급계약 (디일렉, 2026-10-06)
- 포스코퓨처엠, 삼성SDI 배터리소재 계약 6조원 규모로 확대 (경북일보, 2026-10-06)
- 포스코퓨처엠, 삼성SDI와 6조 LFP 계약…공급물량 2배 이상 확대 (신아일보, 2026-10-06)
- 슈나이더 일렉트릭 자문 서비스, 삼성SDI 유럽 제조사업 84MW 태양광 VPPA 자문 (에너지데일리, 2026-10-06)
- 포스코퓨처엠, 삼성SDI와 ‘LFP’ 양극재 6조 공급 계약 (지디넷코리아, 2026-10-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


