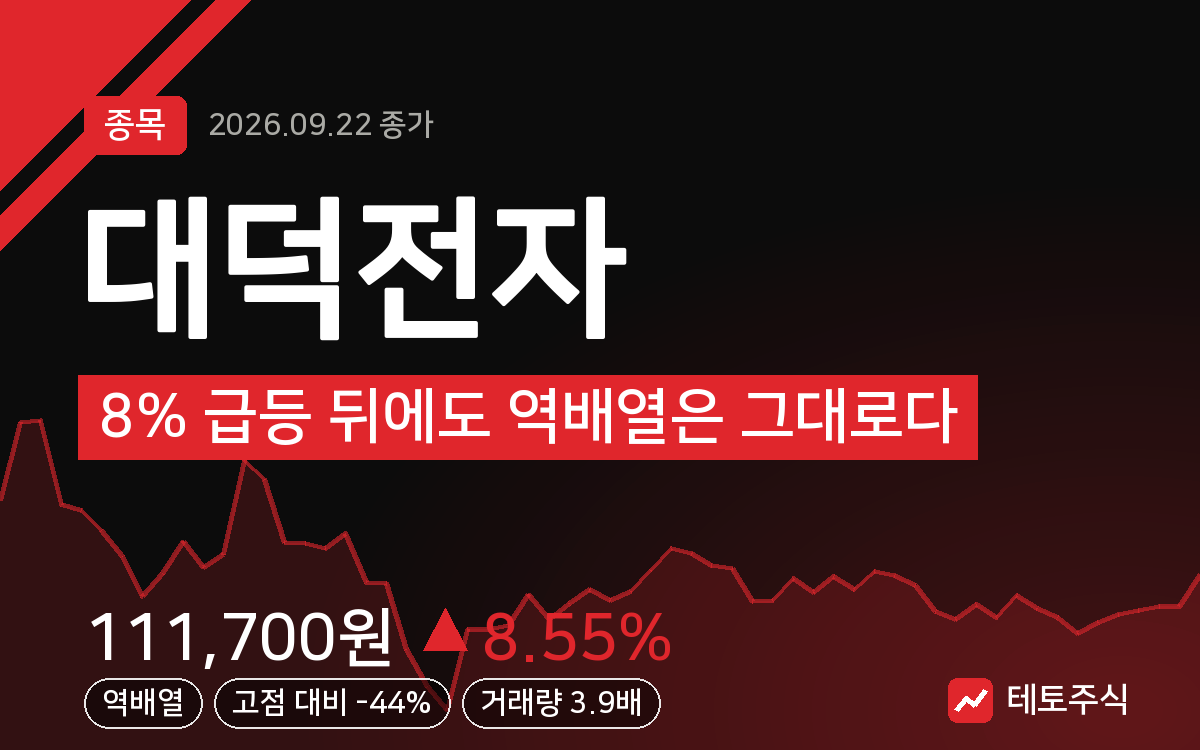
대덕전자, 8% 급등 뒤에도 역배열은 그대로다
결론부터 말한다
- CPU·AI 서버용 기판 수요 확대라는 방향성은 뚜렷하고, 3분기 실적 전망도 나쁘지 않다.
- 다만 오늘 거래량 실린 급등에도 이동평균선은 여전히 역배열이다. 추세 전환이 아니라 반등 초입일 가능성을 열어둬야 한다.
- 환율 하락에 따른 3분기 실적 미스 가능성은 실전 변수다. 목표가만 보고 들어가는 건 위험하다.
내가 이 종목을 보는 이유
대덕전자는 CPU용 FC-BGA를 비롯한 반도체 패키지 기판을 만드는 회사다. 지금 시장이 이 종목에 붙는 이유는 단순하다. CPU가 고성능화·대면적화되면서 여기 들어가는 기판도 같이 커져야 하기 때문이다. 대면적 FC-BGA 양산을 시작했고, AI가속기용 고다층 MLB 기판까지 라인업을 넓히고 있다. 이수페타시스가 이끌던 기판 강세장에서 대덕전자도 대체·경쟁 플레이어로 이름이 오르내리는 이유다.
핵심 포인트
- 3분기 매출 4,178억원(전년比 45~46%↑), 영업이익 739억원(전년比 202%↑) 전망이 나와 있다. 숫자만 보면 성장이 가파르다.
- 2,100억원을 투입해 CAPA를 80% 확대하는 증설은 2027년부터 효과가 반영된다. 지금 당장의 실적보다는 중기 그림이다.
- 5월에 결정된 메모리 모듈 기판 증설(약 2,100억원)은 2027년 하반기 일부 가동, 2028년 초 본격 램프업이다. 이 역시 당장 숫자로 잡히는 재료는 아니다.
- 이달 말 AI 네트워크 고객사 양산, 2027년 북미 전기차 업체 피지컬 AI向 공급까지 파이프라인은 계속 넓어지고 있다.
차트로 본 현재 위치
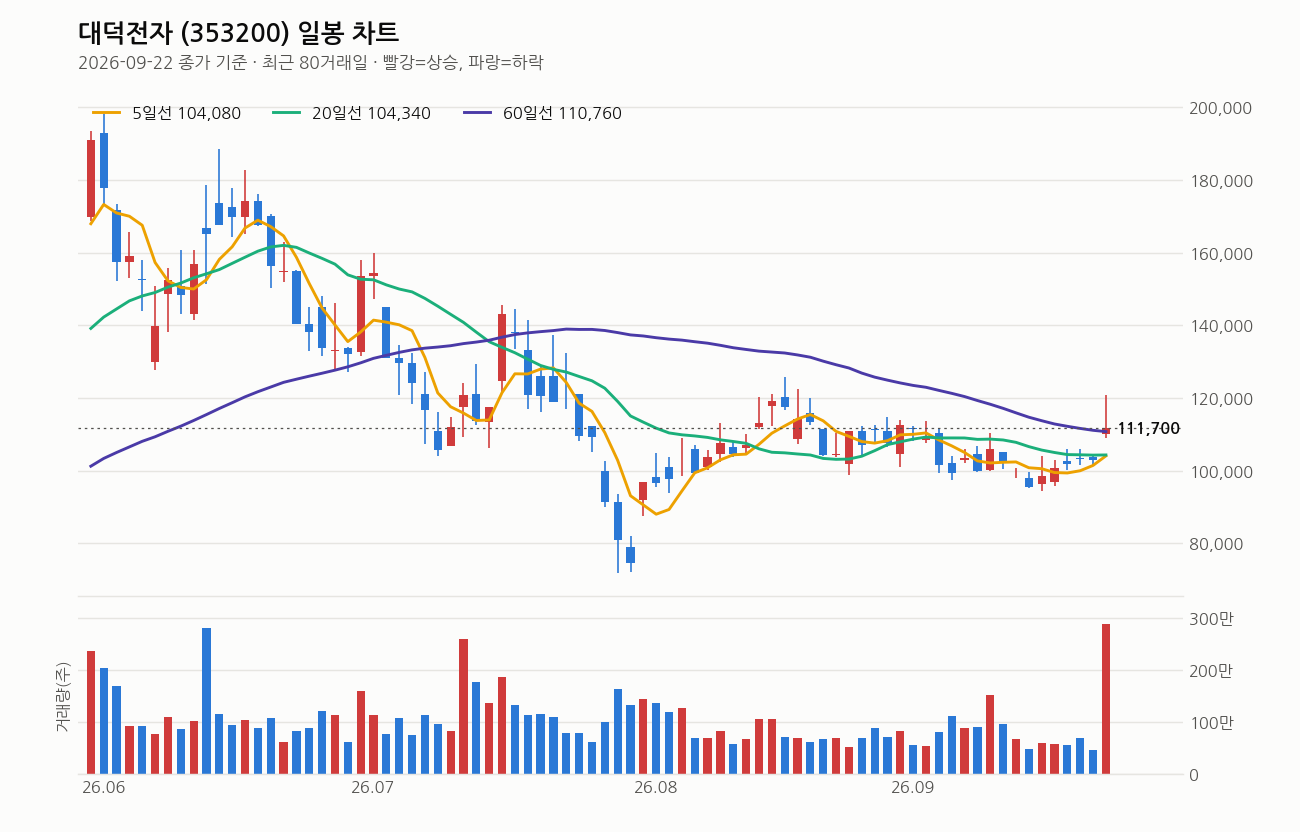
2026년 9월 22일 종가 기준이다. 종가는 111,700원, 전일 대비 +8.55% 급등했고 당일 고가 120,700원까지 찍었다가 저가 109,100원까지 밀리며 변동성이 컸다. 거래량은 288만주로 직전 20일 평균의 3.9배, 오늘 하루 수급이 확실히 실렸다는 뜻이다.
문제는 이동평균선이다. 5일선(104,080원)과 20일선(104,340원) 위로는 올라섰지만, 배열 자체는 5일선 < 20일선 < 60일선의 역배열이 그대로다. 20일선 방향도 5거래일 전보다 아래로 꺾여 있다. 오늘 급등 하나로 추세가 바뀐 게 아니라, 하락 추세 안에서 강한 반등 하나 나온 걸로 봐야 맞다.
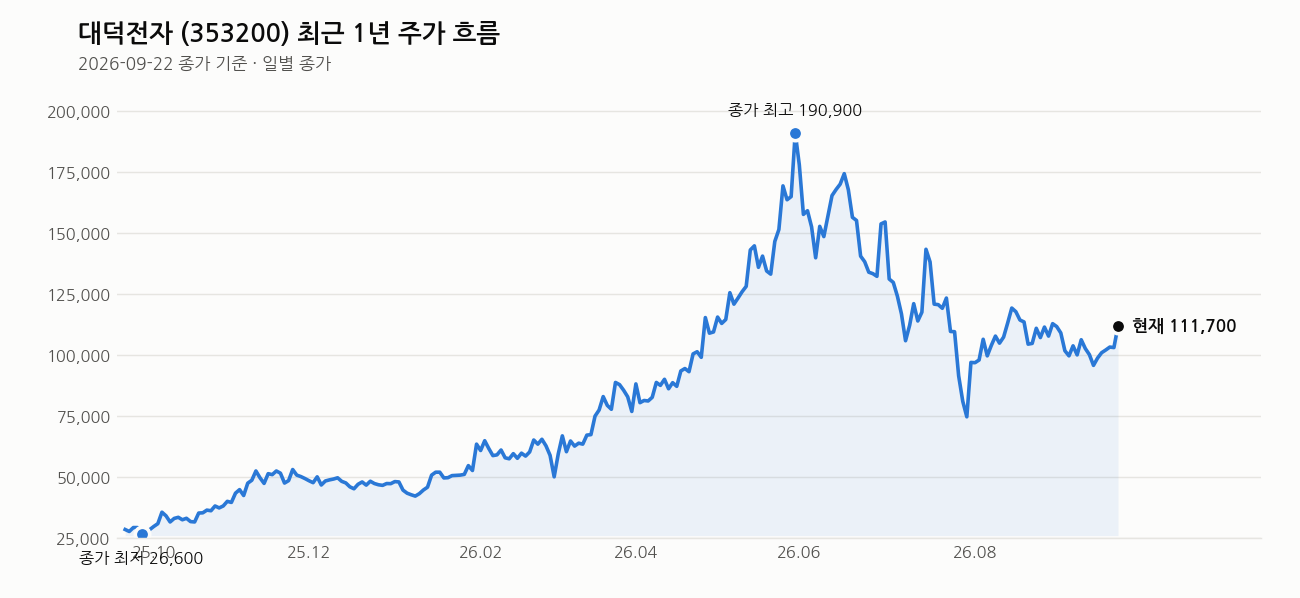
최근 3개월 수익률이 -16.1%인 반면 1주일 수익률은 +13.3%다. 그만큼 최근 낙폭이 컸고 오늘 그 일부를 되돌린 것이다. 1년 최고가 198,000원 대비로는 여전히 43.6% 아래고, 1년 최저가 26,350원 대비로는 323.9% 위다. 큰 그림에서는 작년 저점 대비 몇 배 오른 자리에서, 올해 고점 대비로는 반토막 넘게 빠진 중간 어디쯤이다. RSI는 53으로 과열도 침체도 아닌 중립이다. 지금은 “추세 전환 확정”이 아니라 “반등이 살아있는지 확인하는 자리”로 봐야 한다.
내가 보는 가격대
매수 관점의 기준가는 10만2,000원 부근이 언급됐고, 1차 목표는 11만2,000~12만3,000원 구간, 손절가는 8만7,000원에서 10만5,000원까지 여러 버전이 있다. 오늘 종가 111,700원은 이미 1차 목표 11만2,000원 근처까지 올라온 상태고, 2차 목표 12만3,000원까지는 약 10% 거리다. 좀 더 공격적인 시각에서 나온 15만원 목표는 현재가 대비 34% 위라 상당히 먼 그림이다. 최근 20거래일 고가 120,700원, 저가 94,500원을 보면 이 박스권 상단을 오늘 잠깐 뚫었다가 다시 내려온 셈이다. 이 박스 상단(12만원대)을 거래량 동반해서 안착하는지가 다음 확인 포인트다.
최근 뉴스 흐름
오늘 나온 헤드라인들을 보면 온디바이스 AI 확산 기대감과 SOCAMM(메모리 모듈 관련) 테마가 겹치면서 심텍·가온칩스와 함께 기판·반도체 소재주 전반이 강세를 탔다. 다만 같은 날 “1% 초고수”로 불리는 계좌 흐름에서는 대덕전자 비중을 줄이고 코리아써키트를 사들였다는 기사도 있다. 급등 당일에 차익 실현 물량이 나올 수 있다는 신호로 읽힌다. 전일(9월 21일)에는 특별한 악재 없이 1.26% 하락 마감했었다. 9월 14일에는 10% 이상 주주인 국민연금공단이 보유 지분을 134만여 주(2.62%p) 줄였다는 기사도 있었다. 큰 손의 지분 축소는 단기 수급에 부담 요인으로 남는다.
여기는 조심해라
가장 실질적인 리스크는 환율이다. 9월 30일 환율이 1,360~1,370원대로 예상되는데, 이 정도 하락이면 3분기 실적 추정치가 매출·이익 모두 낮아지는 방향으로 나올 수 있다. 지금 시장이 반영하고 있는 성장 스토리와 실제 발표될 숫자 사이에 갭이 생길 수 있다는 뜻이다. 여기에 오늘 같은 3.9배 거래량 급등 이후에는 단기 차익 실현 매물이 나오기 쉽다. 역배열 구간에서의 반등은 힘이 빠지면 되돌림도 빠르다. 분할 매수, 분할 매도 원칙을 지키고 손절 라인은 미리 정해놓고 들어가는 게 맞다. 목표가에 취해서 비중을 한 번에 싣는 건 이 자리에서는 특히 위험하다.
이 회사, 짧게 정리하면
대덕전자는 시가총액 5조 5,199억원, PER 37.84배, PBR 5.89배로 밸류에이션이 싼 편은 아니다. 다만 추정PER은 24.98배로 낮아지는데, 이는 시장이 향후 실적 성장을 이미 상당 부분 선반영하고 있다는 뜻이다. 배당수익률은 0.45%로 낮아 배당보다는 성장주로 접근해야 하는 종목이다.
관련 기사
- 온디바이스 AI 확산 기대… 심텍·대덕전자·가온칩스 주가 ‘휘파람’ (핀포인트뉴스, 2026-09-22)
- (급등주) 대덕전자, +12.41% 상승 (전국매일신문, 2026-09-22)
- (1% 초고수의 개장 선택) ‘코리아써키트’ 사고 ‘대덕전자’ 줄였다 (ebn.co.kr, 2026-09-22)
- 특징주, 대덕전자-소캠(SOCAMM) 테마 상승세에 7.36% ↑ (매일경제 마켓, 2026-09-22)
- (마감분석) 대덕전자, 특별한 악재 없이 1.26% 하락 마감 : 기업주식정보 (재경일보, 2026-09-21)
- 대덕전자 10%이상주주 국민연금공단, 소유 주식 수량 134만7919주 감소…소유 지분율 2.62%p 하락 (디지털투데이, 2026-09-14)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.