LG전자, 어닝 쇼크 하루 만에 10% 급락, 지금은 떨어야 할 때
결론부터 말한다
- 3분기 영업이익이 시장 기대치를 크게 밑돌며 하루 만에 10.30% 급락, 고가 대비로는 더 크게 밀렸다
- AI 데이터센터 액침냉각이라는 장기 모멘텀은 살아있지만 지금 실적 기여는 미미하다
- 20일선 위에서 간신히 버텼지만 거래량 폭증을 동반한 급락이라 추세 훼손 여부를 먼저 확인해야 하는 자리다
내가 이 종목을 보는 이유
LG전자를 오늘 다루는 이유는 단순하다. 기대와 실망이 하루 만에 맞붙은 종목이기 때문이다. 어제까지는 북미 AI 데이터센터 냉각장치 수주, 로봇 사업 진출 소식에 7% 오르며 15% 수익률까지 찍었다. 그런데 오늘 3분기 잠정실적이 나오면서 분위기가 완전히 바뀌었다. 영업이익 7,818억 원은 시장 예상치 1조 259억 원을 한참 밑돌았다. 결과는 당일 종가 기준 10.30% 급락이다.
나는 이 종목을 “AI 테마로만 보면 안 된다”는 관점에서 본다. 액침냉각, 엔비디아 협력, 피지컬 AI 확장 같은 이야기는 분명 매력적이다. 하지만 지금 실적에서 그 사업이 차지하는 비중은 전체 영업이익의 10%도 안 된다. 본업인 가전과 냉각 신사업, 이 두 트랙을 분리해서 봐야 혼란이 없다.
핵심 포인트
- 3분기 영업이익 7,818억 원, 전년 대비로는 약 13~14% 증가했지만 시장 기대치(1조 259억 원)에는 한참 못 미쳤다
- 1~3분기 누적 영업이익은 처음으로 4조 원을 돌파했다. 분기 하나가 삐끗했다고 연간 흐름까지 꺾인 건 아니다
- LG에너지솔루션 관련 원가 반영이 부정적 영향을 줬다는 분석이 메모 곳곳에 반복된다. 본업인 가전은 흑자를 계속 내고 있다는 점이 핵심이다
- AI 데이터센터 액침냉각, 로봇, 엔비디아 협력은 장기 스토리다. 11월 엔비디아 CEO 한국 방문 일정이 이 흐름의 다음 체크포인트가 될 것으로 본다
- 어제 15% 수익률까지 찍었던 사람이 오늘 급락으로 전부 반납했을 수 있는 구간이다. 단기 트레이딩 관점에서는 이미 늦었다고 봐야 한다
차트로 본 현재 위치
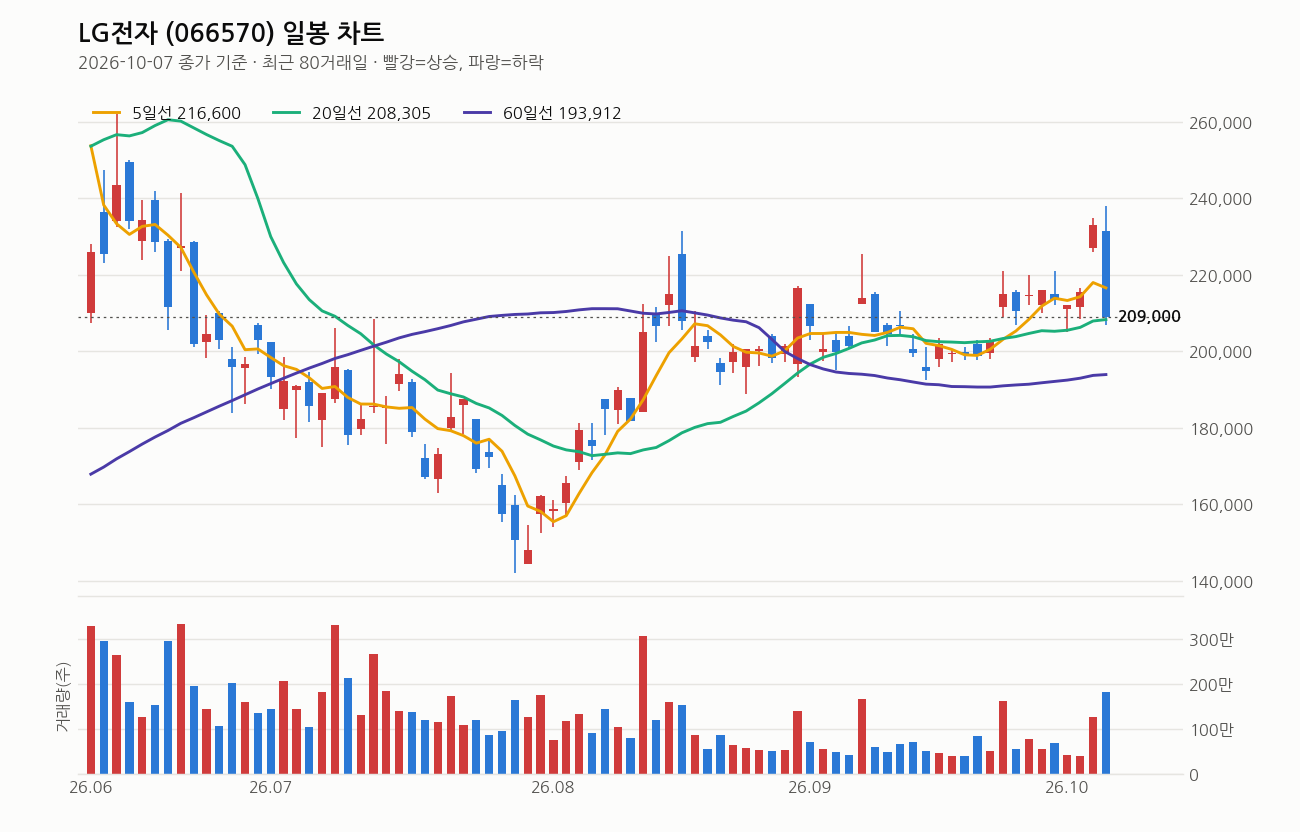
기준일(2026-10-07) 종가는 209,000원, 전일 대비 -10.30%다. 당일 고가 238,000원에서 저가 207,000원까지 찍힌 걸 보면 장중 변동성이 엄청났다는 뜻이다. 고가 대비로는 거의 12% 가까이 밀린 채 마감했다.
이동평균선은 아직 5일 > 20일 > 60일로 정배열을 유지하고 있다. 20일선도 5거래일 전보다 올라오는 중이다. 겉보기엔 상승 추세가 살아있는 모양새다. 하지만 종가가 5일선보다 3.5% 아래로 내려왔고, 20일선(208,305원) 바로 위 0.3% 지점에서 겨우 버틴 상태다. 이건 정배열의 끝자락에서 균열이 시작된 그림으로 봐야 한다.
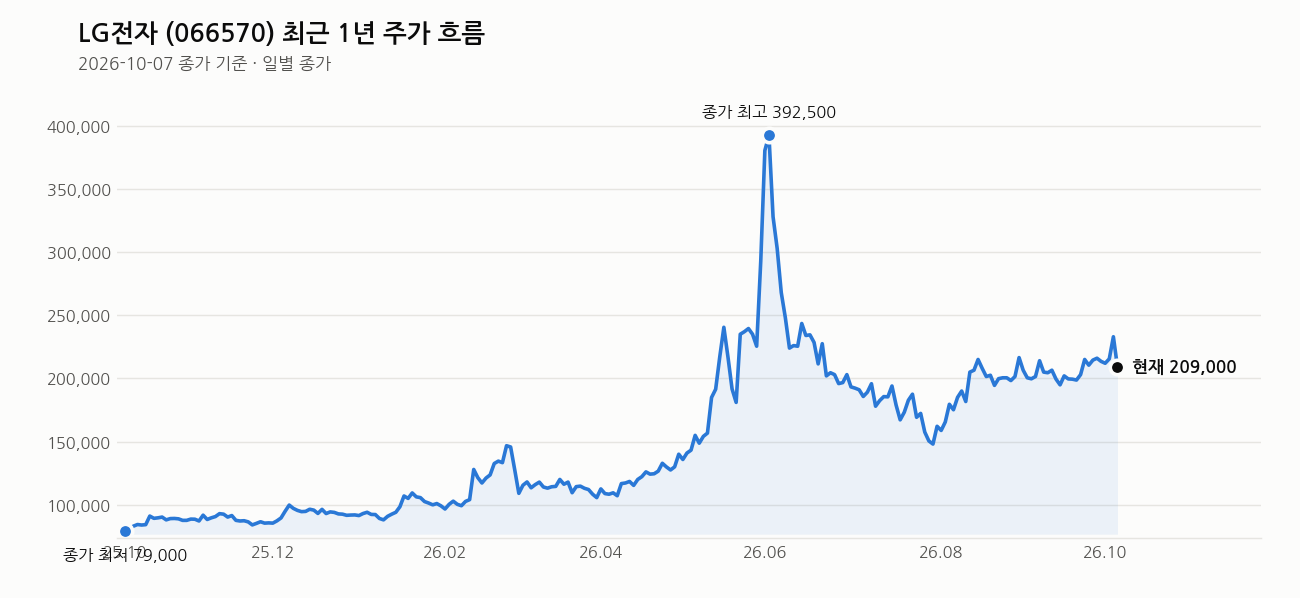
거래량은 직전 20일 평균의 2.6배다. 급락과 함께 거래량이 터졌다는 건 공방이 치열했다는 뜻이고, 이 자리를 지켜내는지가 다음 며칠의 관전 포인트다. 최근 1년 최고가 438,000원 대비로는 52.3% 아래, 1년 최저가 76,900원 대비로는 171.8% 위에 있다. 이미 저점에서 많이 올라온 자리라는 걸 잊으면 안 된다. RSI는 58로 과열도 침체도 아닌 중립권이지만, 하루 만에 10% 넘게 빠진 뒤의 중립이라는 걸 감안해야 한다.
내가 보는 가격대
21만 3,000원은 어제 12% 하락 당시의 가격대로, 지금은 이 레벨이 단기 저항으로 작용할 가능성이 있다고 본다. 현재 종가 209,000원은 20일선(208,305원)과 거의 붙어 있는 자리이고, 최근 20거래일 저가 192,600원까지는 아직 여유가 있다. 나는 이 20일선과 20거래일 저가 사이를 1차 지지 구간으로 본다. 이 구간을 깨고 내려가면 60일선(193,912원)까지 열어둬야 한다. 반대로 20일선을 지켜내고 올라선다면 최근 20거래일 고가 238,000원이 다시 시험대에 오를 수 있다.
최근 뉴스 흐름
오늘 하루 쏟아진 뉴스를 묶어보면 세 가지 축이 보인다. 첫째는 실적이다. 1~3분기 누적 영업이익이 처음 4조 원을 넘었고, 누적 매출은 71조 원, 생활가전과 전장이 성장을 이끌었다는 내용이다. 동시에 3분기 영업이익 7,818억 원이 환율 하락 영향으로 끌어내려졌다는 설명도 함께 나왔다. 둘째는 신사업이다. 히트펌프 기반 탄소중립 로드맵, 애플과의 AI 스마트홈 협업(도어락·카메라 공동개발)이 눈에 띈다. 셋째는 연간 전망이다. 9개월 만에 4조 원을 벌었으니 연간 최대 실적 청신호라는 평가도 있다. 종합하면 단기 어닝 미스와 중장기 실적·사업 확장 기대가 같은 날 섞여 나온 셈이다.
여기는 조심해라
어닝 쇼크 하루 만에 10% 급락은 가볍게 볼 사건이 아니다. 시장은 숫자로 말하고, 오늘 숫자는 기대를 못 채웠다는 걸 냉정하게 보여줬다. 액침냉각이나 엔비디아 협력은 아직 전체 영업이익의 10%도 안 되는 비중이라는 점, LG이노텍 같은 계열사 수익성 약화가 추가 부담으로 작용할 수 있다는 점도 눈여겨봐야 한다.
지금은 “낙폭 과대라서 싸다”는 생각으로 섣불리 들어가는 자리가 아니다. 거래량 폭증을 동반한 급락 다음날은 며칠 더 지켜봐야 진짜 지지인지 반등인지 가짜 바닥인지 구분이 된다. 이 종목에 관심이 있다면 20일선과 60일선, 두 지지선이 지켜지는지를 먼저 확인하고, 손절 기준을 미리 정해놓고 들어가는 게 맞다. 비중도 한 번에 싣지 말고 나눠서 접근하는 원칙을 반드시 지켜라.
이 회사, 짧게 정리하면
LG전자는 생활가전 세계 1위 지위를 가진 기업이고, 최근엔 AI 데이터센터 냉각, 로봇, 전장 사업으로 외연을 넓히고 있다. 시가총액은 34조 429억 원, 현재 PER은 36.18배로 다소 부담스럽지만 추정PER은 16.53배로 내려온다. 이는 내년 실적 개선을 시장이 상당 부분 선반영하고 있다는 뜻이다. PBR은 1.40배, 배당수익률은 0.65%로 자산 대비 가치는 크게 부담스러운 수준은 아니다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- LG전자, ‘주거공간 탄소중립’ 로드맵 공개…”히트펌프 전환 핵심” (지디넷코리아, 2026-10-07)
- LG전자 1~3분기 누적 영업이익 첫 4조원 돌파 (경향신문, 2026-10-07)
- 애플·LG전자, AI 스마트홈 ‘맞손’…도어락·카메라 공동개발 (뉴스토마토, 2026-10-07)
- LG전자, 히트펌프 기반 에너지 자립형 주거 확대 (디일렉, 2026-10-07)
- LG전자 3분기 영업이익 7818억원…환율하락이 실적 끌어내려 (한겨레, 2026-10-07)
- LG전자 3분기 누적 매출 71조…생활가전·전장이 성장 이끌어 (한국경제, 2026-10-07)
- LG전자, 9개월 만에 4조 벌었다…연간 최대 실적 청신호 (비즈워치, 2026-10-07)
- 실외기 1대로 냉난방…삼성·LG전자, 히트펌프 보급 나선다 (연합뉴스, 2026-10-07)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


