코스맥스, 신고가 뚫고도 30만 원이 진짜 싸움터다
결론부터 말한다
- 3분기 실적 기대감 하나로 신고가 뚫었다. 매출·영업익 다 전년대비 40%, 80% 가까이 뛸 거란 전망이 주가를 끌고 간다.
- 미국 법인이 연간 첫 흑자를 눈앞에 뒀다. 이게 이번 상승의 진짜 체력이다.
- 종가는 신고가 대비 3% 아래, RSI 69로 과열권 초입이다. 지금 쫓아가는 건 숫자로도 부담스러운 자리다.
내가 이 종목을 보는 이유
화장품 OEM·ODM은 브랜드 뒤에서 조용히 돈 버는 업종이다. 코스맥스는 그 자리에서 국내 1등이고, 지금은 실적이 그걸 숫자로 증명하는 구간이다. 3분기 매출이 8,155억원으로 전년대비 39% 늘고 영업익은 80% 증가가 예상된다는 전망 하나로 주가가 신고가를 찍었다. 나는 이 숫자가 허풍이 아니라고 본다. 국내 법인만 47% 성장, 미국 법인은 75% 증가다. K-뷰티가 수출로 뻗어나가는 흐름을 ODM 기업이 가장 먼저, 가장 직접적으로 받는 구조다.
핵심 포인트
- 미국 법인 영업이율 5% 흑자 기조, 연간 매출 2,000억원 돌파가 유력하다. 적자사업이 흑자로 전환하는 구간은 밸류에이션이 다시 쓰이는 구간이다.
- 색조 매출이 3분기부터 성장세로 전환됐다. 스킨케어 중심이던 포트폴리오가 넓어지고 있다는 신호다.
- 중국 매출 정체 탈출 가능성도 거론된다. 중국이 발목을 잡던 구간에서 발목이 풀리면 추가 상승 동력이 된다.
- 화장품 3인방(한국콜마, 코스맥스, 코스맥카 코리아)이 동시에 강세다. 업종 전체가 돈을 받고 있다는 뜻이다.
차트로 본 현재 위치
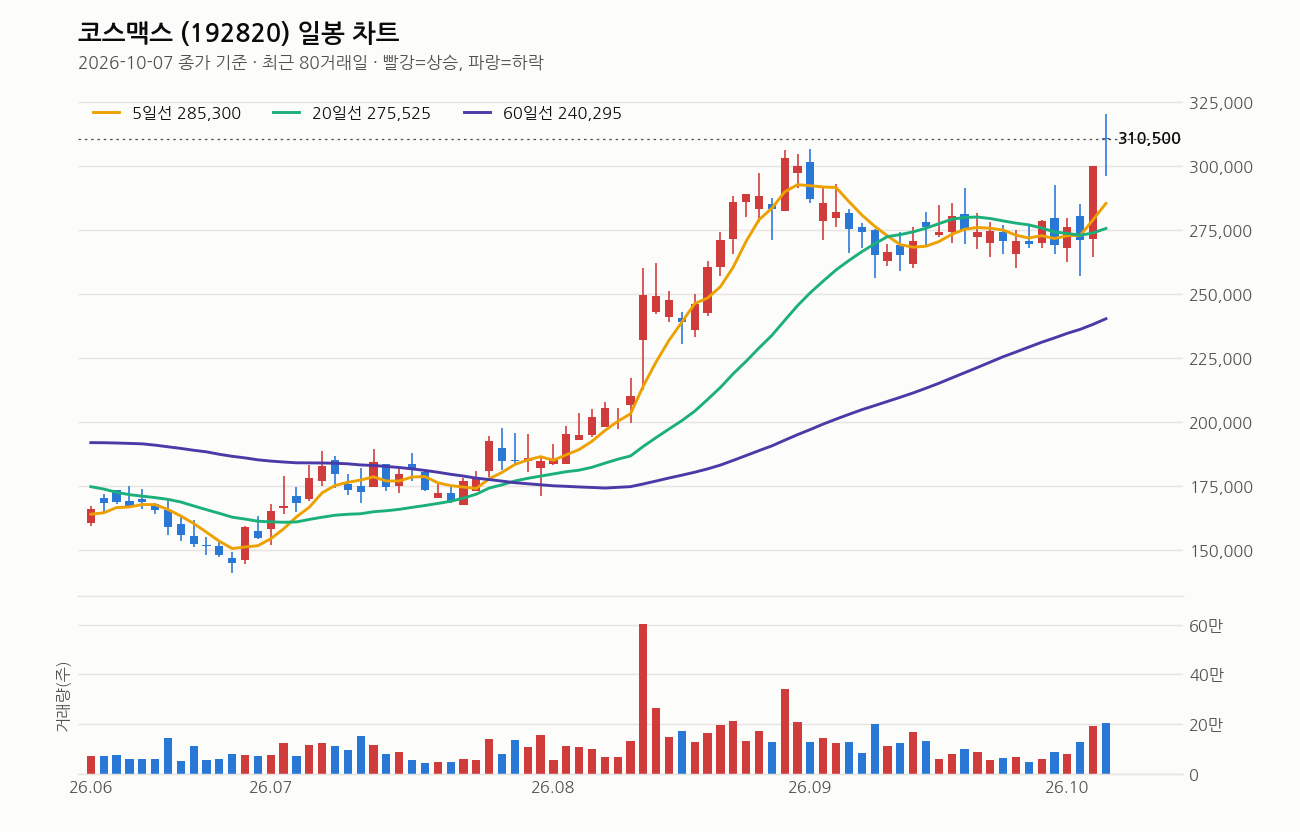
10월 7일 종가는 310,500원, 전일대비 +3.50%다. 당일 고가 320,000원까지 찍고 저가 296,000원까지 내려갔다가 다시 올라온 변동성 큰 하루였다. 5일선 285,300원, 20일선 275,525원, 60일선 240,295원으로 정배열이다. 다만 20일선이 5거래일 전보다 꺾였다는 건 단기 추세가 아주 매끈하진 않다는 뜻이다.
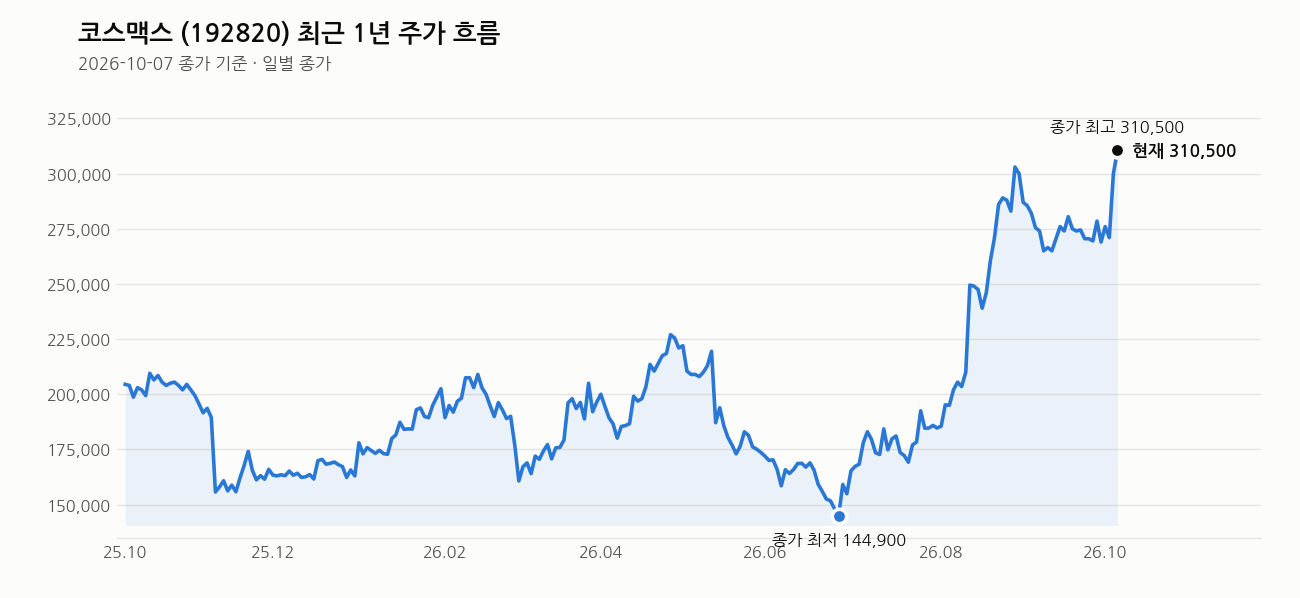
거래량은 20일 평균의 2배, 매물을 소화하며 올라가고 있다. 1년 최고가가 바로 이날 320,000원으로 찍혔고 종가는 거기서 3% 아래다. 1년 최저가 141,000원 대비로는 120% 넘게 올라온 자리다. 최근 1주 +11.5%, 1개월 +12.7%, 3개월 +72.9%. 짧은 기간에 너무 많이 왔다. RSI는 69로 과열권 턱밑이다. 나는 이 자리를 “신규 진입하기엔 늦었고, 들고 있다면 수익을 지킬 자리”로 본다.
내가 보는 가격대
30만 원 안착이 핵심이라는 시각에 나는 동의한다. 지금 종가 310,500원은 일단 30만 원 위에서 마감했지만, 당일 저가가 296,000원까지 내려왔다는 건 30만 원이 여전히 공방선이란 뜻이다. 최근 20거래일 저가 256,000원과 비교하면 이미 20% 넘게 벌어진 상태라, 추가 매수는 이 저가대까지 밀릴 걸 감안하고 들어가야 한다. 목표가가 41만원까지 상향됐다는 전망도 나오는데, 현재가 310,500원에서 보면 30% 가까운 거리다. 거리가 먼 만큼 중간에 출렁임은 당연히 낀다고 봐야 한다.
최근 뉴스 흐름
오늘 하루 코스맥스를 다룬 기사가 몰렸다. 3분기 실적 기대감에 3%대 상승 마감했고, 하락장 속에서도 화장품주가 강세를 보였다는 특징주 기사가 나왔다. ‘어닝 서프라이즈’와 함께 증권사 목표가가 줄상향됐고, 목표가 41만원을 제시한 곳도 있다. 올해 매출 3조 돌파 전망, K-뷰티 수출 확대에 따른 글로벌 생산 경쟁 기사도 같은 날 함께 나왔다. 흐름을 보면 오늘은 시장 전체가 코스맥스의 3분기 실적에 베팅한 하루였다.
여기는 조심해라
RSI 69, 신고가 바로 아래, 3개월 72.9% 상승. 이 세 가지를 같이 놓으면 단기 과열은 부정할 수 없다. 환율이 추가로 흔들리면 미국 법인 수익성에 바로 영향을 준다. 글로벌 화장품 수요가 둔화되면 지금 깔린 기대감이 되돌림을 맞을 수 있다. 20일선이 이미 꺾였다는 것도 단기 추세가 완전히 매끈하지 않다는 신호다.
실적 발표 전까지는 기대감만으로 가는 구간이다. 숫자가 기대를 못 채우면 그 순간 되돌림이 거칠게 올 수 있다. 신규 진입이라면 30만 원 이탈 여부를 손절 기준으로 명확히 잡고, 이미 수익 난 자리라면 비중을 줄여가며 대응하는 게 맞다. 몰빵은 금물이다.
이 회사, 짧게 정리하면
코스맥스는 화장품 OEM·ODM 국내 1위 기업이다. 시총 3조 5,240억, PER 19.12배, PBR 5.45배로 실적 성장을 감안하면 밸류에이션이 과한 수준은 아니지만, 추정PER이 20.81배로 더 높아진다는 건 내년 실적 성장 속도가 올해보다 더 빨라야 지금 가격을 정당화할 수 있다는 뜻이다. 배당수익률 1.06%는 크지 않으니, 이 종목은 배당보다 성장으로 보고 접근해야 하는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (헬로스톡) 10/7 주목할 종목 : 코스맥스·현대백화점·롯데쇼핑·신세계 (헬로티, 2026-10-07)
- K뷰티 수출 늘자 ODM도 커졌다…코스맥스·한국콜마, 글로벌 생산 경쟁 (더트래커, 2026-10-07)
- 코스맥스 3분기 기대감에 3%대 상승 마감 (스페셜타임스, 2026-10-07)
- 코스맥스·한국콜마, 몰려드는 주문…올해 매출 3조 돌파 전망 (글로벌이코노믹, 2026-10-07)
- (특징주) 하락장서 코스맥스 등 화장품주 강세(종합) (연합뉴스, 2026-10-07)
- 코스맥스, 또 ‘어닝 서프라이즈’…증권사 목표가 ‘줄상향’ (글로벌이코노믹, 2026-10-07)
- (투데이’s 특징주) 코스맥스, 3분기 실적 기대감에 이틀 연속 ‘강세’ By 투데이코리아 (Investing.com 한국어, 2026-10-07)
- 코스맥스 목표價 41만원↑… 3분기 ‘사상 최대’ 예고 (경제타임스, 2026-10-07)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


