HPSP, 20% 오른 뒤 쉬어가는 자리, 지지선이 관전 포인트
결론부터 말한다
- 3개월 62.8% 급등 뒤 64,000원대에서 숨 고르는 구간이다
- 1차 지지선 60,500원, 1차 목표가 77,000원이 지금 가장 중요한 숫자다
- 반도체 어닐링 장비 독점 지위는 확실하나, 추가 상승엔 이익 전망치 상향이라는 숙제가 남아있다
내가 이 종목을 보는 이유
HPSP는 고압수소 어닐링 장비(HPA)에서 90% 이상 독점율을 가진 회사다. 이건 흔한 숫자가 아니다. 경쟁사가 끼어들기 어려운 구조라는 뜻이고, 그래서 반도체 장비주 중에서도 대장주로 꼽힌다. 미국 메가팹 진출로 공급 능력도 입증했다는 평가가 나오는 종목이다.
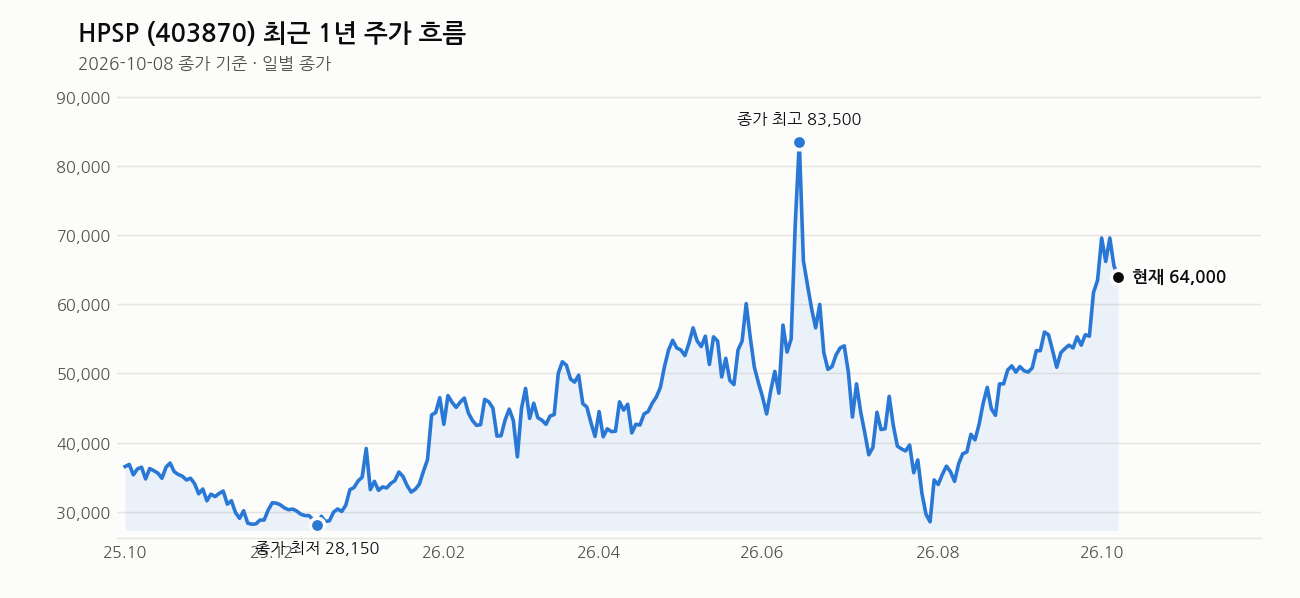
다만 나는 이 종목을 “무조건 간다”는 시선으로 보지 않는다. 지금 자리는 92,000원 고점을 뚫지 못하고 되돌림이 나온 뒤, 단기 반등을 시도하는 구간이다. 반도체 장비 산업의 포지셔닝은 분명 좋다. 하지만 추가 상승을 끌고 가려면 이익 전망치가 실제로 올라와야 한다는 점은 분명히 짚고 넘어가야 한다.
핵심 포인트
- 90% 이상 독점율의 HPA 장비, 경쟁 구도가 단순하다
- 3개월 수익률 +62.8%, 단기간에 많이 올랐다는 점은 부담이다
- 9월 상승분 이후 박스권 정리 중이라는 시각이 있다
- 코스닥 반도체 종목 중 수급 쏠림이 강하게 나타날 수 있는 종목이다
- 공매도 대상이라 변동성은 각오해야 한다
차트로 본 현재 위치
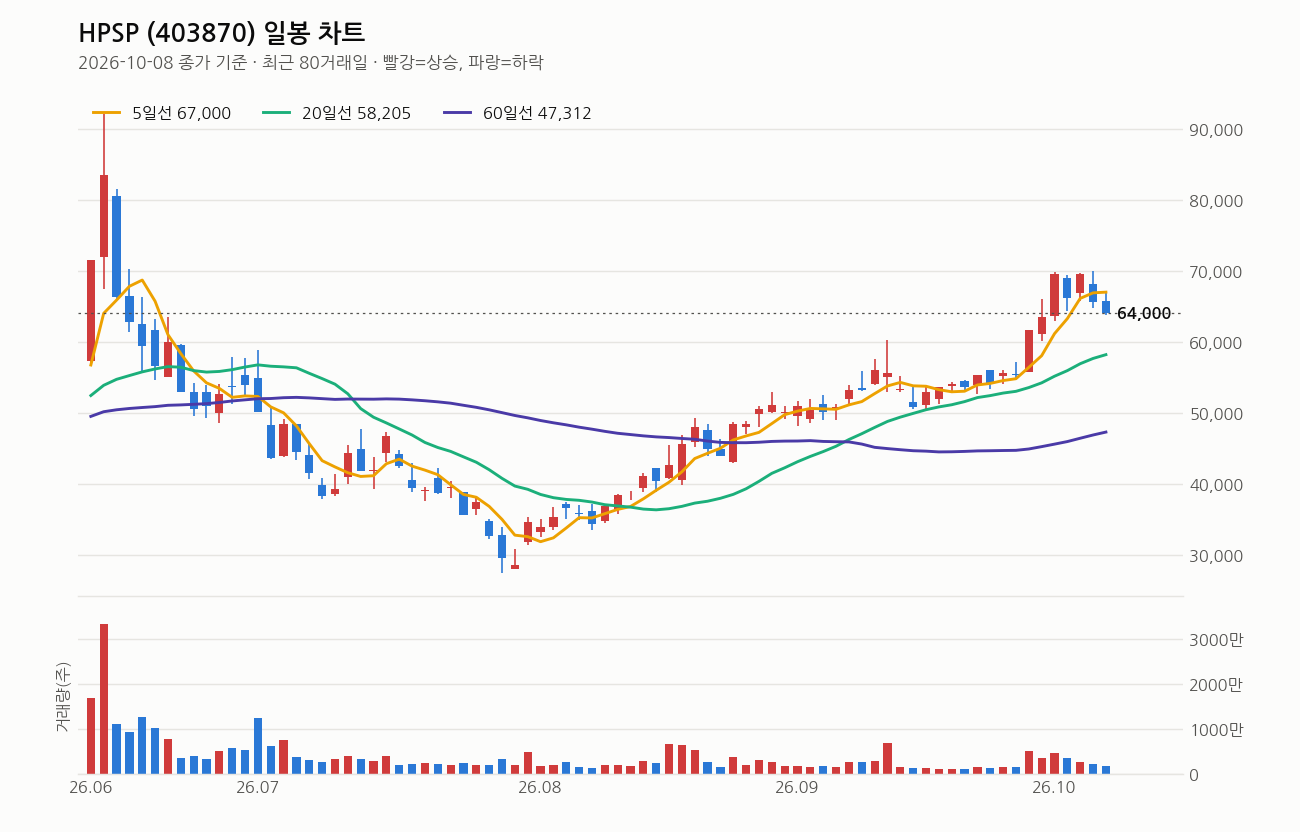
2026년 10월 8일 종가는 64,000원이다. 전일보다 2.44% 빠졌고, 당일 고가 66,900원에서 저가 63,800원까지 흔들렸다.
이동평균선은 5일선(67,000원) > 20일선(58,205원) > 60일선(47,312원)으로 정배열이다. 20일선도 5거래일 전보다 올라오는 중이라 중기 추세는 아직 살아있다고 본다. 다만 종가가 5일선 아래로 4.5% 내려와 있다는 건, 단기적으로 숨이 찼다는 신호다.
60일선 대비 35.3%, 120일선 대비 29.0% 위에 있다는 건 중장기로는 여전히 강한 자리라는 뜻이다. 1년 최고가 92,000원 대비는 30.4% 아래, 1년 최저가 27,450원 대비는 133.2% 위다. 바닥에서 두 배 넘게 뛴 종목이 고점을 눈앞에 두고 숨 고르는 그림이다.
거래량은 1,686,478주로 20일 평균의 0.7배 수준이다. 빠지는 날에 거래량이 오히려 줄었다는 건 패닉성 매도는 아니라는 뜻이지만, 동시에 강한 매수세가 받쳐주는 것도 아니라는 뜻이다. RSI는 67로 과열권 근접이다. 아직 70을 넘진 않았지만 추격 매수하기엔 부담스러운 숫자다.
내가 보는 가격대
1차 지지선은 60,500원, 1차 목표가는 77,000원으로 본다. 현재가 64,000원에서 지지선까지는 약 5.5% 거리, 목표가까지는 20% 넘는 거리가 있다. 최근 20거래일 고가 70,000원, 저가 50,500원 범위를 보면 지금 자리는 그 중간보다 위쪽, 즉 박스권 상단권에 가깝다.
60,500원을 지켜주는 한 추세는 살아있다고 본다. 이 선을 깨고 내려가면 추가 매수 기회로 접근할 수 있다는 시각도 있지만, 반대로 손절 라인으로 삼아야 한다는 시각도 있다. 나는 지지선 이탈 시엔 보수적으로 대응하는 쪽을 권한다. 20,000~30,000원대 추가 조정이나 10만원 돌파 같은 극단적 시나리오는 지금 확인할 수 있는 근거가 아니라 가능성 수준의 이야기다. 숫자로 확인되는 건 60,500원과 77,000원, 이 두 레벨이다.
최근 뉴스 흐름
10월 들어 기관 수급이 눈에 띈다. 기관이 5일 연속 순매수하며 주가가 5% 넘게 뛴 날이 있었고, 증권사 목표가 상향 소식에 강세를 보인 날도 있었다. KB증권은 4분기부터 낸드향 수혜가 본격화될 것으로 보고 목표가를 85,000원으로 올렸고, 파운드리를 넘어 메모리 반도체까지 사업 영역이 확장되고 있다는 평가도 나온다. 삼성자산운용 측 보유 비율이 늘었다는 소식도 있다. 다만 발주가가 변수로 작용할 수 있다는 지적과 함께, 10월 8일엔 65,100원 보합권에서 움직였다.
종합하면 기관 수급과 목표가 상향 뉴스가 최근 상승을 뒷받침했고, 이제 그 모멘텀이 추가로 이어질지를 시장이 지켜보는 국면이다.
여기는 조심해라
3개월 62.8% 오른 종목이다. 차익 실현 욕구가 강하게 남아있는 구간이라는 점을 잊지 말아야 한다. 92,000원 고점을 뚫지 못한 전례도 있다. 공매도 대상 종목이라 변동성이 커질 수 있다는 점도 계산에 넣어야 한다.
나는 이 종목을 쫓아가듯 매수하는 걸 권하지 않는다. 60,500원 지지선을 기준으로 대응 계획을 미리 세워두고, 이 선이 깨지면 바로 대응하는 원칙을 지켜야 한다. 비중은 절대 한 번에 다 태우지 마라. 분할로 접근하고, 손절 기준은 매수 전에 반드시 정해라.
이 회사, 짧게 정리하면
HPSP는 시가총액 5조 2,672억 원, PER 62.08배(추정 PER 43.96배)로 밸류에이션은 저렴하지 않다. PBR은 16.61배로 높은 편이고, 외인소진율 33.68%로 외국인 투자자 비중도 상당하다. 고압수소 어닐링 장비라는 좁지만 깊은 시장에서 독점적 지위를 가진 회사라는 점이 이 밸류에이션을 정당화하는 근거다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- HPSP | 300단이상 NAND 선단 공정 확대, 향후 실적 반등의 핵심 (네이버 프리미엄콘텐츠, 2026-10-08)
- HPSP 6만5100원 보합권…고압 어닐링 장비 발주가 변수 (잡포스트, 2026-10-08)
- HPSP, 주주 삼성자산운용 측 주식등 보유 비율 2.51%p 증가 (디지털투데이, 2026-10-07)
- (장중수급포착) HPSP, 기관 5일 연속 순매수행진… 주가 +5.04% (뉴스핌, 2026-10-06)
- HPSP, 증권사 목표가 상향에 강세…3.82% (매일경제 마켓, 2026-10-06)
- (리포트 브리핑)HPSP, ‘4Q부터 낸드향 수혜 본격화’ 목표가 85,000원 – KB증권 (뉴스핌, 2026-10-06)
- (모닝 리포트) “HPSP, 4분기 낸드 수혜 본격화…목표가 8만5000만원” (뉴스핌, 2026-10-06)
- “HPSP, 파운드리 넘어 메모리 반도체까지 확장…목표가↑”-KB (한국경제, 2026-10-06)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


