두산로보틱스, 엔비디아 기대감 속 60일선 지지력 시험대
결론부터 말한다
- 엔비디아 협력 기대와 실적 성장이 맞물리며 스토리는 좋다. 하지만 지금 주가는 60일선 바로 위에서 눌려 있는 애매한 자리다.
- 20거래일 박스권 하단(67,200원)과 60일선(69,620원)이 겹치는 구간이 1차 방어선이다. 이 선이 뚫리면 이야기가 달라진다.
- PBR 13배, 적자 기업이라는 점은 밸류에이션 부담으로 계속 따라붙는다. 스토리와 숫자 사이 간극을 인정하고 접근해야 한다.
내가 이 종목을 보는 이유
두산로보틱스는 협동로봇 기업에서 AI 기반 지능형 로봇 플랫폼 기업으로 체질을 바꾸는 중이다. 엔비디아와의 협력 가능성이 이 종목을 다른 로봇주와 구분 짓는 핵심 재료다. 4월 젠슨 황의 방한에 이어 11월 추가 면담까지 예정돼 있다면, 시장이 기대를 거는 이유는 분명하다. 여기에 2분기 실적이 전년 대비 290% 이상 성장했고, 천억원대 국책 과제까지 따냈다. 스토리와 숫자가 동시에 움직이는 몇 안 되는 로봇주다.
핵심 포인트
- 엔비디아 협력: 4월 방문에 이어 11월 추가 면담 예정. 구체적 결과물이 나와야 진짜 모멘텀이다.
- 로드맵: 2027년 지능형 로봇 솔루션, 2028년 휴머노이드 공개. 멀리 보는 그림이지 당장의 숫자는 아니다.
- 1X 인수: 공장 통합 솔루션 기업으로 영역을 넓히는 전략. 방향은 맞지만 통합 시너지는 지켜봐야 한다.
- 실적: 2분기 매출(또는 영업이익) 177억원, 전년 대비 290% 증가. 성장 속도는 확실히 빠르다.
- 국책 과제: 국방부 1,000억원대 과제 선정. 민간 수요 외에 정부 파이프라인도 쌓이고 있다.
차트로 본 현재 위치
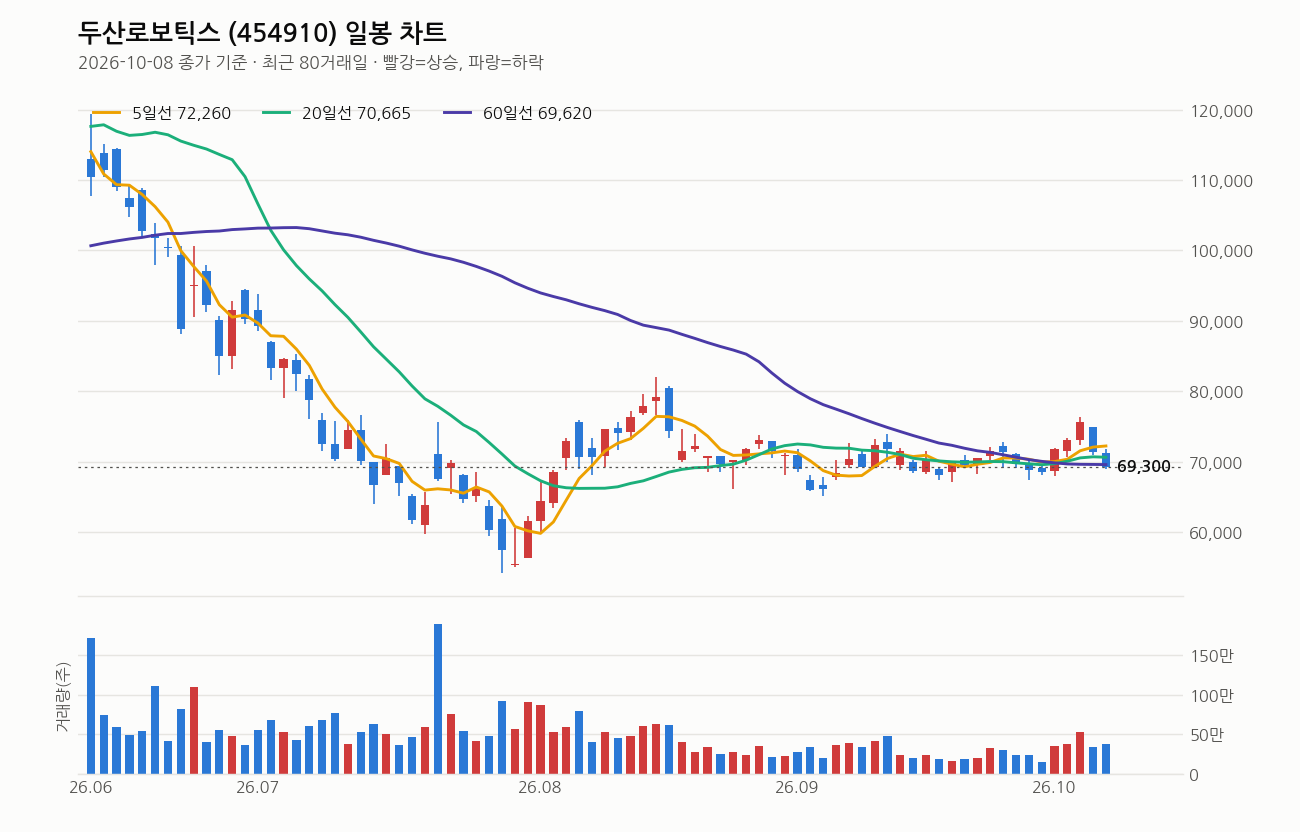
2026년 10월 8일 종가 69,300원 기준이다. 전일 대비 2.94% 빠졌고 당일 고가 71,800원에서 저가 69,000원까지 흔들렸다. 이동평균선은 5일(72,260원) > 20일(70,665원) > 60일(69,620원)로 정배열을 유지하고 있고, 20일선도 5거래일 전보다 올라오는 중이다. 겉보기엔 단기 추세가 살아있는 모양새다.
문제는 현재 종가가 5일선 아래, 20일선 아래, 60일선과는 겨우 0.5% 차이로 거의 붙어 있다는 점이다. 정배열인데 가격이 모든 단기선 밑으로 눌려 있다는 건 상승 탄력이 식어가고 있다는 신호다. 120일선(86,037원)과는 아직 19.5% 떨어져 있어 중기 추세는 아직 하락 흐름에서 완전히 벗어나지 못했다.
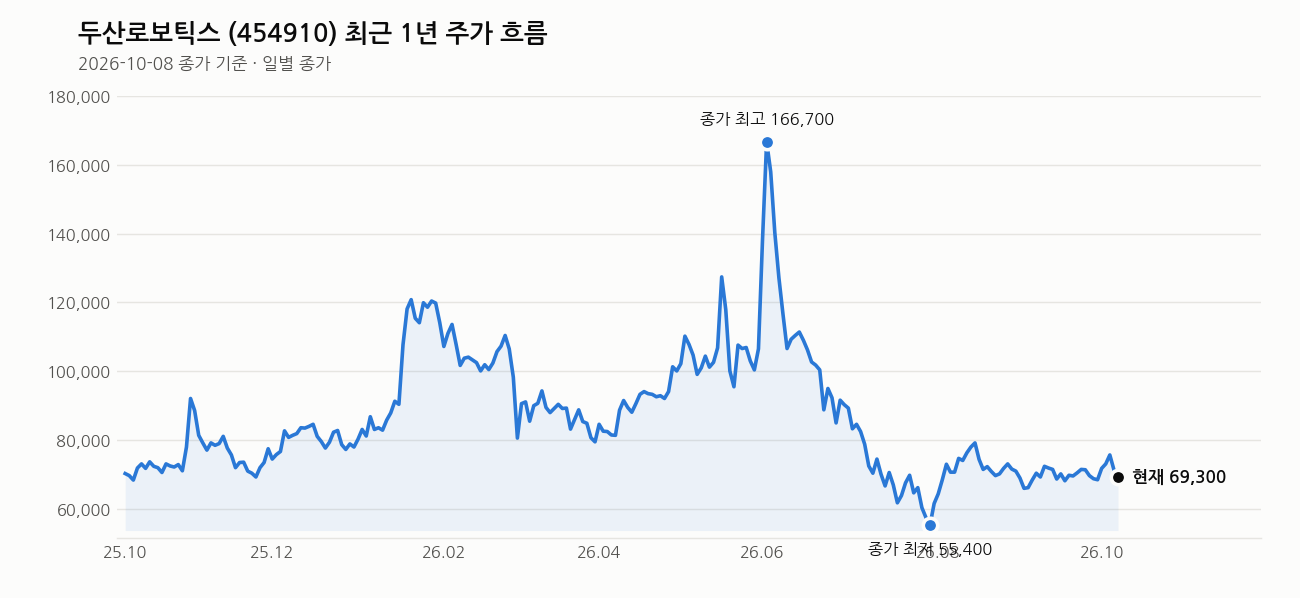
1년 최고가 170,000원 대비 59.2% 낮은 자리이고, 1년 최저가 54,200원 대비로는 27.9% 올라온 자리다. 고점에서 반토막 넘게 빠진 뒤 저점에서 반등한, 딱 중간 지대에 있다. 거래량은 375,549주로 20일 평균의 1.3배 수준이라 특별히 쏠린 건 아니다. RSI는 48로 중립이다. 과열도 침체도 아닌, 방향을 묻는 구간이라고 본다.
내가 보는 가격대
60일선(69,620원)과 20거래일 저가(67,200원)가 겹치는 구간이 1차 지지선이다. 현재가(69,300원)는 이 지지선 바로 위에 걸쳐 있다. 이 구간을 지켜내면 20일선(70,665원)과 5일선(72,260원)을 차례로 회복하며 재상승을 시도할 수 있는 자리다.
매수 관심가로 거론되는 7만원은 현재가와 거의 차이가 없는 수준이라 실전에서는 분할 접근이 합리적이다. 단기 목표가로 제시되는 10만원은 현재가 대비 44% 가까이 떨어진 거리다. 가까운 거리가 아니다. 이 목표를 보고 들어간다면 변동성을 견딜 시간과 체력이 필요하다는 뜻이다. 반대로 손절가로 거론되는 59,000원은 20거래일 저가(67,200원)보다도 훨씬 아래다. 60일선이 무너지는 시점에서 리스크 관리 기준을 한 번 더 점검하는 게 낫다.
최근 뉴스 흐름
10월 7일부터 로봇 데이터, 작업 완결성, 복합 공정 휴머노이드 등 기술 관련 현장 기사가 연달아 나왔다. 2028년 휴머노이드 공개, 피지컬 AI 국책 과제 2건 수주 소식도 같은 기간 확인된다. 10월 8일에는 ‘스캔앤고’ 기반 지능형 제조 혁신 기사와 함께 전고점 돌파 가능성을 묻는 기사도 나왔다. 하지만 10월 11일 기사는 로봇주 전반이 대체로 하락했다는 내용이다. 기술·수주 뉴스는 꾸준히 긍정적인데, 주가는 그 흐름을 바로 따라가지 못하고 있는 상황으로 읽힌다.
여기는 조심해라
엔비디아 협력은 아직 ‘논의’와 ‘면담’ 단계다. 구체적 계약이나 매출로 연결되기 전까지는 기대감이 선반영된 주가라는 점을 명심해야 한다. 기술 상용화가 늦어지거나 협력사 구도가 바뀌면 지금의 프리미엄은 빠르게 빠질 수 있다. EPS가 -794원으로 여전히 적자이고 PBR은 13.64배에 달한다. 성장 스토리에 거는 프리미엄치고는 결코 가벼운 숫자가 아니다. 60일선과 20거래일 저가가 겹치는 지지선이 깨지면 추가 하락 가능성을 염두에 둬야 한다. 손절 기준은 미리 정해두고, 비중은 절대 한 번에 싣지 마라.
이 회사, 짧게 정리하면
두산로보틱스는 협동로봇에서 출발해 AI 지능형 로봇 플랫폼으로 영역을 넓히는 기업이다. 시가총액은 4조 4,920억원, PBR은 13.64배로 자산가치 대비 주가는 높게 형성돼 있다. EPS가 -794원인 적자 기업이라는 점에서, 지금 주가는 실적보다 미래 성장 스토리에 더 크게 기대고 있는 구조다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 레인보우로보틱스·두산로보틱스 등 로봇주 대체로 하락…새 주 추이는? (CBC뉴스, 2026-10-11)
- 엔비디아가 찍은 K로봇 두산로보틱스, ‘피지컬 AI’ 타고 전고점 넘을까 (쿠키뉴스, 2026-10-09)
- (WIKI 현장) 두산로보틱스 ‘스캔앤고’로 지능형 제조 혁신 주도…”생성형 AI·로봇 실무 간극 좁힐 것” (위키리크스한국, 2026-10-08)
- (고래사냥) ‘한미반도체·지앤비에스 에코·두산로보틱스! 내일장 고래 종목은?! – 머니투데이 (머니투데이, 2026-10-08)
- (현장) 로봇이 멈추면 공장도 멈춘다…두산로보틱스가 ‘작업 완결성’에 주목한 까닭 (스마트투데이, 2026-10-07)
- 두산로보틱스 “로봇 데이터는 고작 1년…현장서 격차 메운다” (지디넷코리아, 2026-10-07)
- (현장) 두산로보틱스 “복합 공정 수행 휴머노이드, 2028년 공개” (포쓰저널, 2026-10-07)
- 두산로보틱스, 피지컬 AI 국책 과제 2건 잇달아 수주 (주간한국, 2026-10-07)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


