PI첨단소재, 단기 과열 속 실적 회복 스토리는 진짜다
결론부터 말한다
- 2분기 영업이익 230억, 매출 21% 증가로 실적 턴어라운드는 숫자로 확인됐다
- 다만 RSI 73에 거래량까지 붙은 단기 과열 구간, 추격매수는 위험하다
- 목표가 32,000원까지는 아직 거리가 있고, 그 전에 박스권 상단을 뚫어야 한다
내가 이 종목을 보는 이유
AI 반도체와 첨단 전자부품 쪽으로 수요가 몰리면서 PI필름 수요가 늘고 있다. 이게 그냥 기대감이 아니라 실적으로 찍혔다는 게 핵심이다. 2분기 영업이익 230억원, 매출은 전년대비 21% 늘었고 첨단산업용 필름 매출만 보면 33% 증가다. 반도체 공정용 기본재 수요가 늘어나는 구간에서 이 정도 숫자가 나왔다면 일시적 반등이 아니라 구조적 회복이라고 본다.
핵심 포인트
- AI 반도체·첨단산업용 필름 수요 확대가 매출 성장을 이끄는 중
- 2분기 영업이익 230억원, 매출 21% 증가, 첨단산업용 필름 33% 증가
- 중장기적으로는 반도체 제조공정 투자 증가와 AI 칩 수요 확대가 수익성 개선의 동력
- 단기적으로는 박스권 상단 돌파가 숙제, 여기서 막히면 차익실현 매물 나올 수 있다
차트로 본 현재 위치
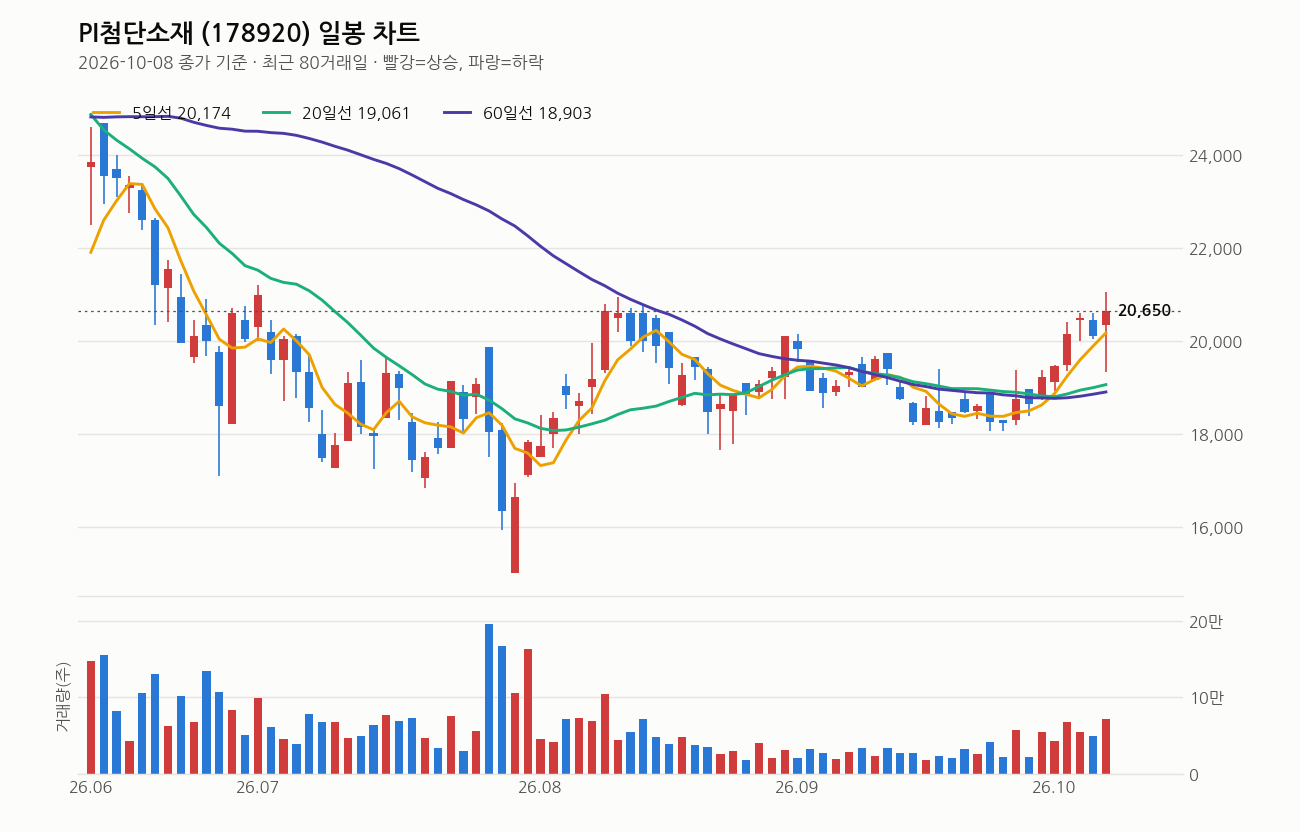
2026년 10월 8일 종가 기준으로 20,650원, 전일 대비 +2.74%로 마감했다. 당일 거래량은 71,472주로 직전 20일 평균의 2배다. 관심이 확 붙었다는 뜻이다.
이동평균선은 5일선(20,174원) > 20일선(19,061원) > 60일선(18,903원) 순으로 정배열이고 20일선도 5거래일 전보다 올라오는 중이다. 단기·중기 추세 모두 위를 보고 있다는 얘기다. 다만 120일선(21,547원)은 아직 종가 위에 있다. 이 선을 넘어서야 진짜 추세 전환이라고 말할 수 있다.
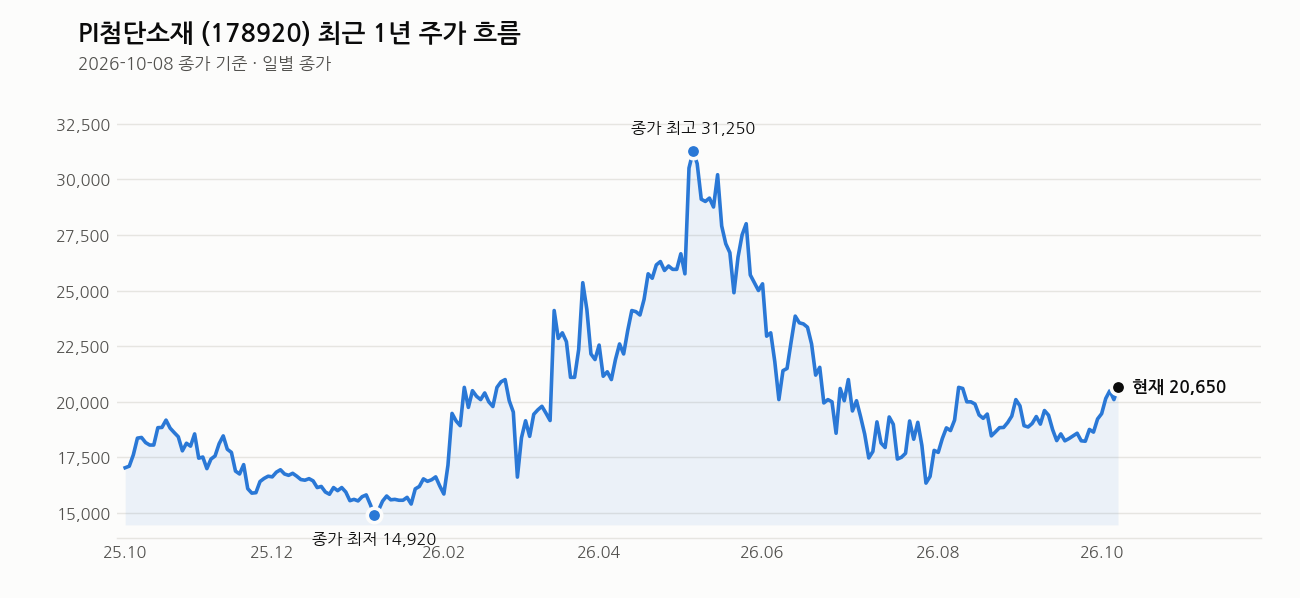
최근 1주 수익률 +7.4%, 1개월 +6.8%, 3개월 +16.2%. 단기에 너무 빨리 올랐다. RSI(14일)는 73으로 과열권에 들어갔다. 1년 최고가 32,150원 대비로는 아직 35.8% 아래라서 위쪽 공간은 남아있지만, 최근 20거래일 기준으로는 고가 21,050원을 코앞에 둔 자리다. 이 가격대가 지금 박스권 상단이라고 보면 된다.
정리하면 추세는 살아있는데 속도가 너무 빠르다. 숨 고르기가 나올 자리다.
내가 보는 가격대
매수가는 29,800원으로 제시돼 있지만 지금 종가 20,650원은 이보다 훨씬 아래에 있다. 가격만 보면 싸보일 수 있지만, 현재 20일선과 60일선 모두 18,900원대에 몰려있고 종가는 이 선들보다 8~9% 위에 떠 있는 상태다. 밀리면 이 부근까지 내려올 수 있다는 걸 염두에 둬야 한다.
목표가 32,000원까지는 현재가 대비 54% 이상 거리가 있다. 1년 최고가와도 거의 겹치는 자리다. 여기까지 가려면 단기 과열을 한 번 식히고, 120일선(21,547원)과 20거래일 고가(21,050원)를 순차적으로 넘어서야 한다. 지금 당장 쫓아가는 건 리스크 대비 보상이 좋은 자리가 아니다. 눌림을 기다리는 게 합리적이다.
여기는 조심해라
RSI 73은 과열 신호다. 단기 차익실현 매물이 나올 수 있는 구간이고, 거래량이 평소보다 2배 터진 날 뒤에는 변동성이 커지기 쉽다. 박스권 상단을 바로 못 뚫으면 다시 20일선 쪽으로 되돌림이 나올 수 있다. 추격매수는 피하고, 들어간다면 분할로 접근하고 손절선을 미리 정해둬야 한다. 비중도 한 번에 크게 싣지 말고 나눠서 관리하는 게 기본이다.
이 회사, 짧게 정리하면
PI첨단소재는 폴리이미드(PI) 필름 전문기업으로 반도체 공정과 첨단산업용 필름 쪽 수요 증가의 수혜를 보고 있다. 시가총액은 6,064억원, PER 14.85배, PBR 1.63배 수준이고 배당수익률은 1.70%다. 실적 회복세가 밸류에이션에 아직 다 반영되지 않았다면 중장기 관점에서는 지켜볼 만하다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
장 마감 후엔 적중 결과까지 그대로 공개합니다.


