LG에너지솔루션, 어닝서프라이즈 뒤에 423,000원 고가의 무게
결론부터 말한다
- 3분기 영업이익 7,560억, 보조금 빼고도 흑자. ESS가 실적을 끌어올렸다
- 종가 396,500원은 정배열 구조 안에 있지만 당일 고가 423,000원 대비 6% 넘게 밀렸다
- RSI 67, 5일선 위 2%. 추세는 살아있지만 단기 과열은 경계할 구간이다
내가 이 종목을 보는 이유
3분기 영업이익 7,560억원. 전분기 대비 567% 급증했고, 미국 보조금 빼도 3,392억원 흑자다. 이게 핵심이다. 정부 지원금에 기댄 숫자가 아니라 ESS 사업 자체가 돈을 벌기 시작했다는 뜻이다. 전기차 수요가 주춤한 사이 ESS가 그 구멍을 메웠다. 전력 수요 증가로 ESS 매출이 50% 이상 뛰었고 가동률도 65%까지 올라왔다. 2차전지 섹터 전체가 이 실적 하나로 분위기를 바꿨다고 본다. 나는 이걸 ‘업종 턴어라운드의 증거’로 읽는다.
핵심 포인트
- 영업이익 7,560억, 시장 전망 큰 폭 상회. 보조금 제외해도 흑자 기조 유지
- ESS 매출 50% 이상 급증, 북미향 ESS 수요가 실적의 중심축
- 전기차 수요 둔화를 ESS·LFP로 상쇄하는 구조 전환이 확인됐다
- AI 데이터센터발 전력 수요가 ESS 수요의 새로운 동력으로 떠오르고 있다
- 증권사들이 일제히 목표가를 올렸다. 397,000원부터 550,000원까지 편차는 크지만 방향은 전부 상향이다
차트로 본 현재 위치
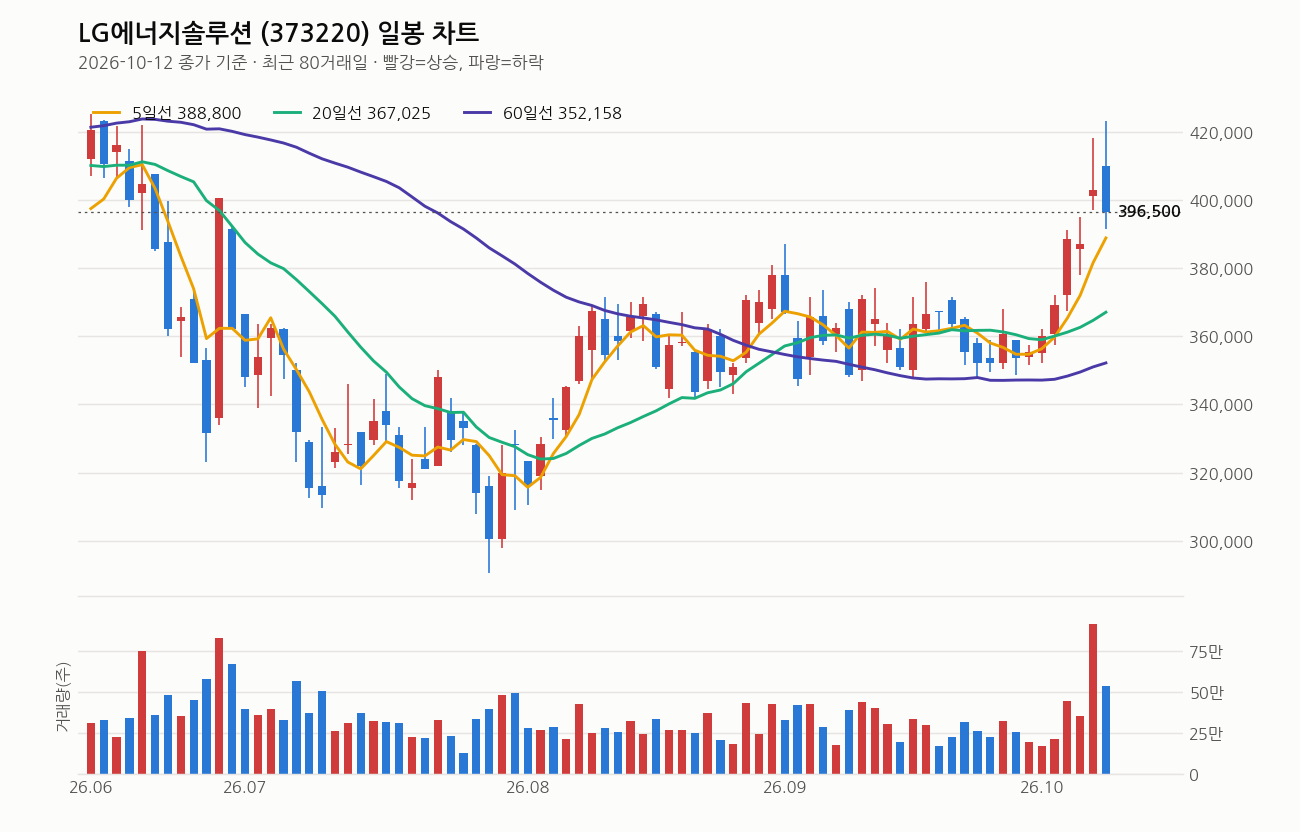
종가 396,500원, 전일 대비 -1.61%다. 당일 고가는 423,000원, 저가는 391,500원. 장중 변동폭이 8%에 가깝다. 고가 찍고 저가까지 밀렸다가 그 사이에서 마감한 하루다.
이동평균선은 5일 388,800원, 20일 367,025원, 60일 352,158원으로 정배열이다. 20일선도 5거래일 전보다 올라오는 중이니 중기 추세는 아직 살아있다. 다만 120일선(381,446원)과 종가 격차는 3.9%로 좁혀진 상태라, 중장기 저항선 역할을 하던 구간을 이미 돌파하고 그 위에 서 있는 모양새다.
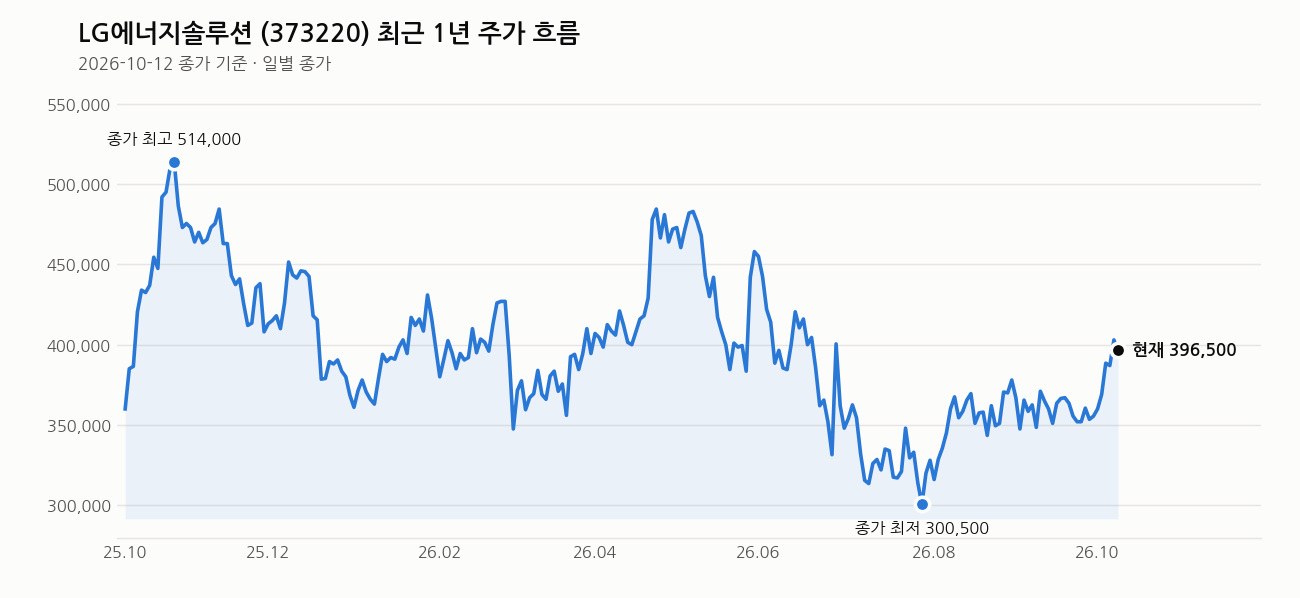
거래량은 539,694주로 직전 20일 평균의 1.7배. 관심이 쏠리고 있다는 증거다. 최근 1주 수익률 +10.1%, 1개월 +13.8%, 3개월 +21.6%. 단기간에 상당히 빠르게 올라왔다. 1년 최고가 527,000원 대비는 아직 24.8% 아래지만, 1년 최저가 290,500원 대비로는 36.5% 위에 있다. RSI는 67. 70 과열선에 바짝 붙어있다. 추세는 분명 위를 향하지만, 지금 이 자리는 쫓아가기보다 지켜봐야 할 자리다.
내가 보는 가격대
당일 고가 423,000원이 최근 20거래일 고가와 같다. 이게 단기 저항으로 작동했고, 거기서 밀려 391,500원까지 내려왔다가 396,500원에 마감했다. 20거래일 저가는 347,000원이니, 최근 한 달 변동폭 안에서 보면 지금은 여전히 상단 근처다.
목표가는 증권사별로 397,000원에서 550,000원까지 퍼져있다. 보수적인 397,000원은 현재가와 거의 같은 수준이고, 가장 높은 550,000원은 현재가 대비 38% 이상 떨어져 있다. 이 격차 자체가 지금 시장이 얼마나 전망을 급하게 올려 잡고 있는지를 보여준다. 목표가를 보고 따라붙기보다, 423,000원 고가를 다시 뚫어내는지 아니면 거기서 밀리는 패턴이 반복되는지를 먼저 확인하는 게 맞다.
최근 뉴스 흐름
오늘 하루에만 증권사 세 곳이 리포트를 냈다. iM증권 550,000원, LS증권 397,000원, 유진투자증권 530,000원. 숫자 차이는 크지만 공통점은 하나다. 일회성 요인 빼도 실적이 좋았다는 것, 그리고 목표가는 올렸다는 것. IBK투자증권은 3분기 잠정 영업이익이 기대치의 두 배 이상이라고 봤다. 한국경제는 2거래일 연속 강세를 짚었고, 핀포인트뉴스는 이 흐름이 LG에너지솔루션 한 종목에 그치지 않고 삼성SDI까지 포함한 K-배터리 전반의 온기 확산으로 번지고 있다고 전했다. 실적 발표 하나가 섹터 전체의 분위기를 바꾼 그림이다.
여기는 조심해라
이미 단기 과열 신호가 보인다. RSI 67에 1주 만에 10% 넘게 오른 상태다. 이런 구간에서는 차익실현 매물이 아무 때나 터질 수 있다. 실제로 당일 고가 423,000원에서 저가 391,500원까지 밀린 변동성 자체가 그 경고다.
ESS 쪽 리스크도 분명히 있다. ESS 가격이 인하되면 지금 벌어들이는 마진율이 줄어들 수 있고, 미국이 중국산 ESS 규제를 완화하면 지금의 독점적 수혜 구도가 흔들릴 수 있다. 전기차 수요 부진이 길어지면 ESS 하나로 전체 실적을 받치기엔 한계가 있다는 점도 염두에 둬야 한다.
이런 종목일수록 분할 매수, 분할 매수다. 한 번에 몰빵해서 쫓아가지 말고, 423,000원 고가를 다시 테스트하는 흐름이 나오는지 확인하면서 비중을 조절해라. 그리고 손절선은 반드시 정해두고 들어가라. 실적이 좋다고 주가가 계속 수직으로 가는 법은 없다.
이 회사, 짧게 정리하면
LG에너지솔루션은 시총 92조 7,810억원의 코스피 2차전지 대장주다. 전기차 배터리와 ESS를 양대 축으로 사업을 하고 있고, 이번 분기는 ESS가 실적을 견인했다. 다만 PBR 4.15배에 추정PER은 -302배로 적자 구간의 밸류에이션 지표가 잡힌다. 숫자상 밸류에이션 해석에는 주의가 필요하고, 실적의 질과 지속성으로 판단해야 하는 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (리포트 브리핑)LG에너지솔루션, ‘3Q26 일회성 요인 제외하더라도 호실적’ 목표가 550,000원 – iM증권 (뉴스핌, 2026-10-12)
- (리포트 브리핑)LG에너지솔루션, ‘3분기 어닝 서프라이즈를 이끈 것은’ 목표가 397,000원 – LS증권 (뉴스핌, 2026-10-12)
- (리포트 브리핑)LG에너지솔루션, ‘보상금 제외해도 호실적’ 목표가 530,000원 – 유진투자증권 (뉴스핌, 2026-10-12)
- IBK투자증권 “LG에너지솔루션, 3분기 잠정 영업익 기대치 두 배 이상” (글로벌이코노믹, 2026-10-12)
- 유진투자 “LG에너지솔루션 목표주가 상향, ESS용 배터리 생산 확대로 흑자기조 지속” (비즈니스포스트, 2026-10-12)
- ‘깜짝 실적’ LG에너지솔루션, 2거래일 연속 강세 (한국경제, 2026-10-12)
- LG에너지솔루션, 2026년 3분기 잠정실적 발표 (한국관세신문, 2026-10-12)
- K-배터리 생태계 부활하나…LG에너지솔루션·삼성SDI 중심 온기 확산 (핀포인트뉴스, 2026-10-12)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


