주성엔지니어링, 1년 901% 급등 뒤 28만원 벽 앞에 섰다
결론부터 말한다
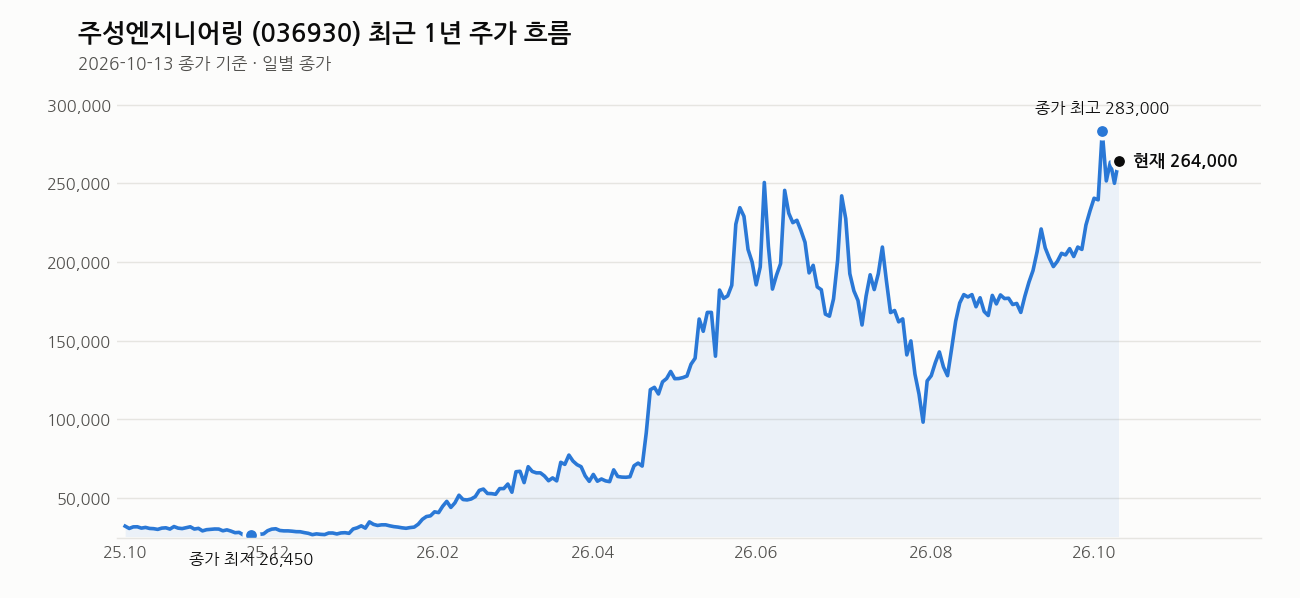
- 코스닥 소부장 대장주 자리 지키며 시총 12조, 1년 최저가 대비 900% 넘게 뛴 자리다
- 28만원 저항에 막혀 조정 중이지만 20일선 위 정배열은 아직 살아있다
- PER 1,714배는 숫자가 아니라 기대감이다. 실적이 못 따라가면 하락 속도도 빠르다
내가 이 종목을 보는 이유
주성엔지니어링은 반도체 전공정 원자층증착 장비를 만드는 소부장 기업이다. SK하이닉스, CXMT를 고객사로 두고 있고, 여기에 태양광(페로브스카이트) 장비까지 세계 최초 양산 출하를 했다는 게 지금 시장이 보는 포인트다. 반도체 하나만 보는 종목이 아니라 태양광 프리미엄까지 얹혀있다는 얘기다. 태양광 쪽 사업가치만 따로 4조원대로 보는 시각도 있다. 이게 지금 이 종목이 코스닥 시총 상위권으로 올라선 이유다.
핵심 포인트
중국 메모리 기업 CXMT의 공격적 투자가 이 종목에는 양날의 검이다. 중국향 매출 비중이 높아서 CXMT가 설비투자를 늘리면 수주가 는다. 실제로 수주 잔고가 700억원대에서 2,000억원대로 뛰었다는 얘기가 나올 정도로 규모가 커졌다. 동시에 중국의 기술 추격 자체는 장기적으로 경계해야 할 리스크다. 그리고 2026년 하반기부터 서버용 DDR5 수요 증가에 맞춰 반도체 장비 매출 회복이 기대된다는 시각도 있다. SK하이닉스 신규 팹 확장 수혜까지 겹치면 그림이 나쁘지 않다. 다만 지금 주가는 이 모든 기대를 이미 상당 부분 반영한 자리라는 걸 잊으면 안 된다.
차트로 본 현재 위치
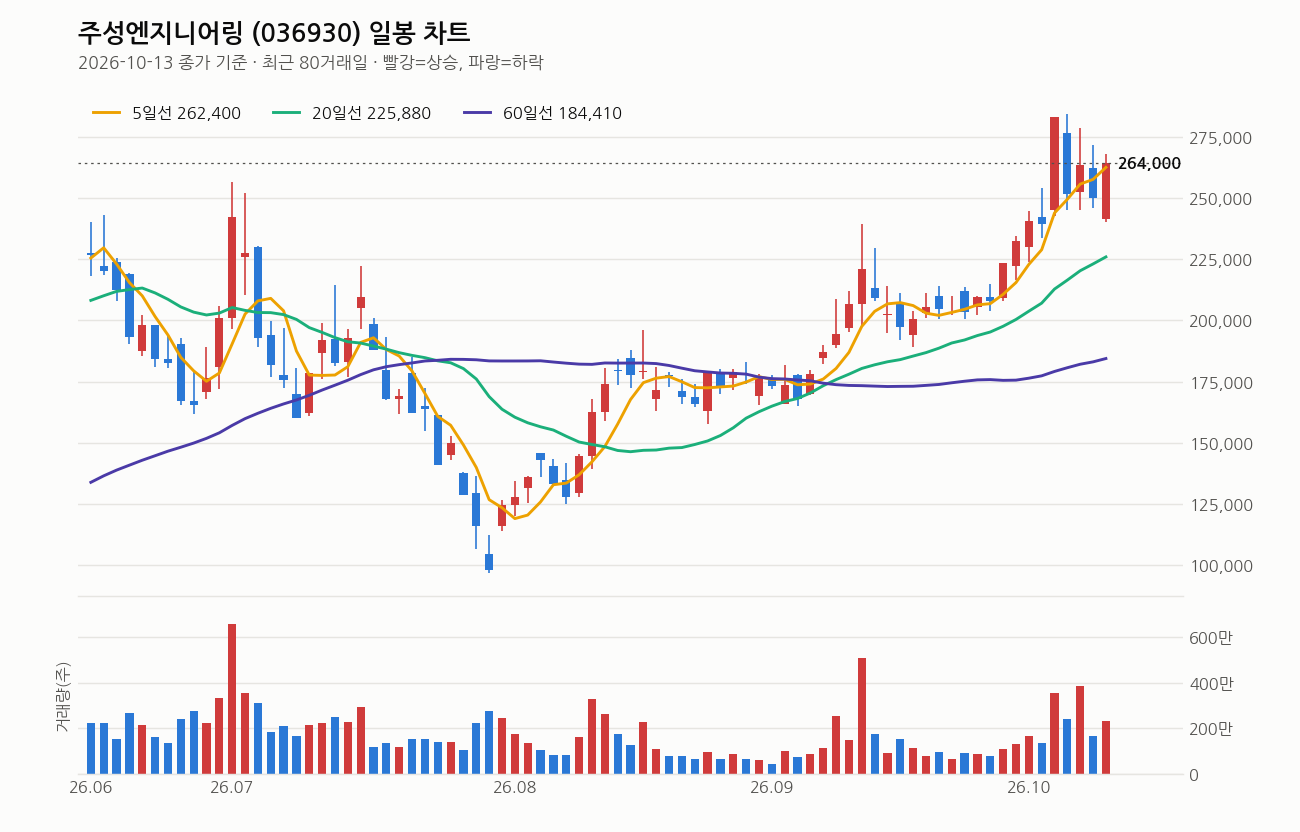
종가는 264,000원, 전일 대비 5.6% 올랐다. 그런데 당일 고가가 268,000원, 저가가 240,000원이었다. 하루 변동폭이 2만8천원이나 됐다는 뜻이다. 이건 양봉이긴 한데 깔끔한 상승이 아니라 위아래로 크게 흔들린 자리다.
이동평균선은 5일선 262,400원, 20일선 225,880원, 60일선 184,410원 순으로 정배열이다. 종가가 5일선 바로 위, 20일선보다는 16.9% 위에 있다. 60일선과 120일선 대비로는 각각 43%, 47%나 위에 떠 있다. 추세 자체는 살아있지만 단기 이평선과의 괴리가 너무 벌어진 상태다.
거래량은 231만주로 평소보다 1.4배 늘었다. 상승하면서 거래량이 실린 건 나쁘지 않은데, 최근 1주 수익률이 10.2%, 1개월은 27.8%, 3개월은 44.7%다. 단기간에 너무 많이 왔다. 1년 최고가는 284,000원으로 불과 며칠 전에 찍었고, 지금은 그 고점 대비 7% 빠진 자리다. 1년 최저가 26,350원과 비교하면 901.9% 올랐다. 이 숫자만 봐도 지금이 초입이 아니라는 건 분명하다. RSI는 68로 과열권 턱밑이다. 70을 넘기지 않았을 뿐이지 과열 경계 구간이라고 봐야 한다.
내가 보는 가격대
28만원이 단기 저항선이다. 어제 고점이 바로 그 자리였고 오늘도 고가 268,000원까지 밀어올렸지만 결국 264,000원에 마감했다. 이 벽을 뚫고 올라가면 30만원, 그 다음 38만원, 40만원까지 목표를 보는 시각이 있다. 하지만 이건 돌파가 확인된 다음 얘기다. 지금은 28만원 벽 앞에서 숨 고르기를 하는 자리로 봐야 한다.
반대로 23만원 아래로 밀리면 손절을 고려해야 한다는 시각도 있다. 20일선이 225,880원에 있으니 23만원은 그 바로 위, 20일선 지지가 깨지는 구간과 거의 겹친다. 최근 20거래일 저가가 189,200원까지 내려간 적도 있다는 걸 감안하면, 이 종목의 변동성 자체가 크다는 걸 전제로 접근해야 한다.
최근 뉴스 흐름
오늘 코스닥은 1%대 낙폭에 840선 밑으로 밀렸고 코스피에는 사이드카까지 발동됐다. 시장 전체가 흔들리는 와중에도 주성엔지니어링은 피에스케이, 티에스이와 함께 상승 종목으로 묶여서 보도됐다. 외국인도 최근 코스닥에서 이 종목을 순매수했다는 소식이 있었다. 황철주 회장이 “99%의 모방보다 1%의 혁신”을 언급하며 새로운 성장 기준을 제시했다는 발언도 나왔는데, 이건 회사의 방향성에 대한 메시지로 읽힌다. 다만 “원금 12배 뛴 10% 단순 투자”, “수급 뇌관” 같은 제목이 같이 나오는 걸 보면, 시장도 이 급등이 수급 주도라는 걸 이미 인지하고 있다는 뜻이다.
여기는 조심해라
PER이 1,714배다. EPS 154원짜리 회사가 시총 12조를 받고 있다는 얘기다. PBR도 20배가 넘는다. 이건 실적이 아니라 미래 기대감으로 가는 주가라는 걸 숫자가 그대로 보여준다. 반도체 소부장 강세, ETF 자금 유입, 태양광 프리미엄 — 다 좋은 얘기지만 이 모든 호재가 지금 주가에 이미 녹아있다는 전제를 깔고 들어가야 한다.
CXMT 수혜는 거꾸로 CXMT 리스크이기도 하다. 중국 기술 추격이 빨라지면 지금의 고객사가 나중엔 경쟁자가 될 수 있다. 대형 메모리주가 흔들리면 소부장은 더 크게 흔들린다는 것도 기억해야 한다. 28만원 돌파 실패가 반복되고 23만원 지지가 깨지면, 지금까지의 상승폭을 감안할 때 되돌림도 그만큼 가팔라질 수 있다. 비중을 몰아서 들어가는 건 이 구간에서 제일 위험한 선택이다. 분할 접근과 손절 라인 설정, 이 두 가지는 무조건 가지고 가라.
이 회사, 짧게 정리하면
주성엔지니어링은 시총 12조 2,710억원, 코스닥 소부장 대장주 자리에 있는 반도체 증착 장비 전문업체다. PER 1,714배, PBR 20배라는 숫자는 현재 실적보다 미래 성장 기대가 주가를 끌고 가고 있다는 걸 보여준다. 배당수익률은 0.02%로 사실상 의미 없는 수준이니, 이 종목은 배당이 아니라 성장 스토리로 접근해야 하는 자리다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 코스닥, 1%대 낙폭에 840선 밑으로…주성엔지니어링, 에코프로 상승 VS 알테오젠, 이오테크닉스 등 하락 (이코노뉴스, 2026-10-13)
- 코스닥 ‘뚝’…주성엔지니어링·피에스케이·티에스이는 ‘껑충’ (초이스경제, 2026-10-13)
- 주성엔지니어링 1만원 하락…코스피 매도 사이드카 발동 (CBC뉴스, 2026-10-13)
- 주성엔지니어링 황철주 회장 “99%의 모방보다 1%의 혁신”…새로운 성장 기준 제시 (CBC뉴스, 2026-10-12)
- 씽크풀 : 02일, 외국인 코스닥에서 주성엔지니어링(+0.40%), 원익IPS(-0.27%) 등 순매수 (ThinkPool, 2026-10-10)
- 최근 5거래일 주성엔지니어링 주가 변동성 확대 (톱스타뉴스, 2026-10-10)
- 주성엔지니어링 월요일 흐름은?…6.46% 상승, 장중 27만8500원까지 올라 (CBC뉴스, 2026-10-10)
- 원금 12배 뛴 10% 단순 투자, 주성엔지니어링 수급 뇌관 (한국신용신문, 2026-10-10)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


