SK이노베이션, 거래량 줄어든 채 터진 5% 상승, 이유 있다
결론부터 말한다
- 정유 80%, 이차전지 20% 구조에 LNG 밸류체인과 ESS 전환 스토리가 겹치며 이동평균선이 완전 정배열로 돌아섰다.
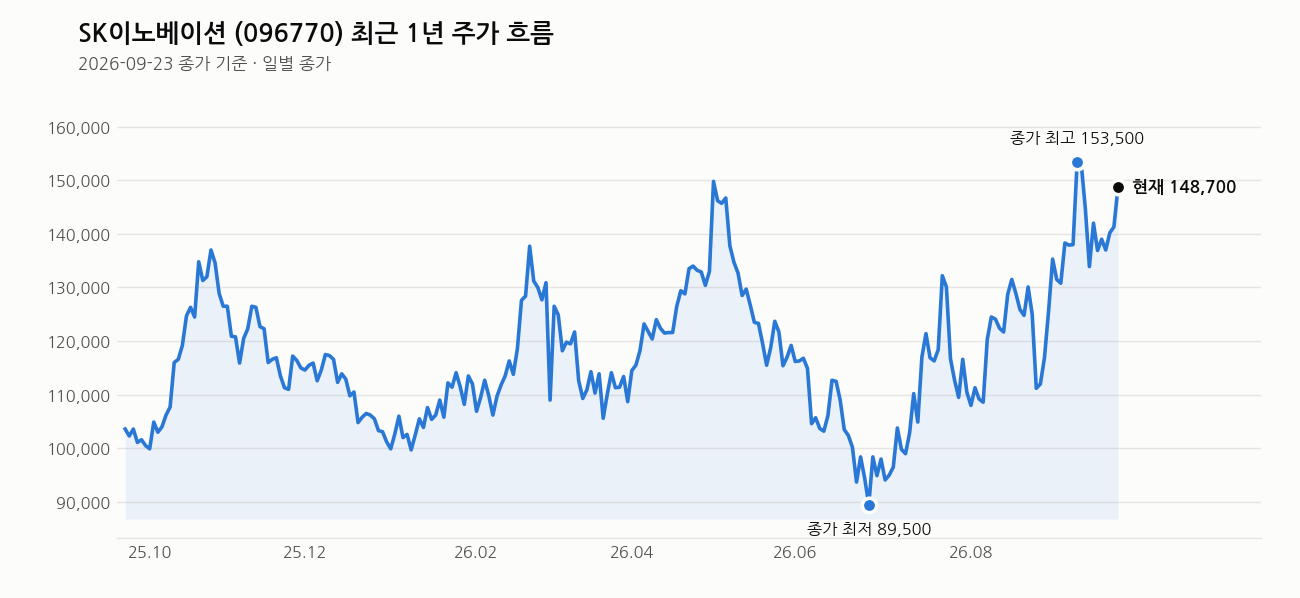
- 3개월 +51.1%, 최근 1주만 +8.6%. 오른 건 확실한데 거래량은 오히려 20일 평균보다 적었다는 점을 눈여겨봐야 한다.
- 1년 최고가 대비 9.7% 아래까지 따라붙은 자리다. 지금 들어가는 건 추세 매매지 저점 매수가 아니다.
내가 이 종목을 보는 이유
정유·에너지 업종이 통째로 움직이는 흐름 위에 SK이노베이션이 올라탔다. 나는 이 종목을 단순 정유주로 안 본다. 정유 사업이 매출의 80%를 차지하는 건 맞지만, 남은 20% 이차전지 쪽에서 전기차 배터리 중심이던 매출이 ESS(에너지저장장치)로 재편되는 중이라는 게 핵심이다. 여기에 외국인이 순매수로 화답하고 기관도 순매수 상위권에 이름을 올리고 있다는 건, 시장이 이 구조 전환을 실제로 값을 쳐주기 시작했다는 뜻이다.
경기 민감주로서의 성격도 무시 못 한다. 정유주는 경기 확장 기대와 원유 가격 흐름에 따라 크게 흔들리는 업종이다. 미·중 정상회담 이후 경기 활성화 기대가 커지면서 이 흐름을 탄 매수세도 붙었다고 본다. 다만 이건 반대로 경기가 꺾이면 같이 꺾인다는 뜻이기도 하다.
핵심 포인트
- ESS 매출 구조 전환: 대형 배터리사 중 ESS 쪽으로 매출이 재편되는 흐름에 SK이노베이션도 올라타 있고, 내년 LFP 양산 기대가 성장성 재료로 작용 중이다.
- 정부 ESS 발주 관련 배터리 업계 수주 확대 수혜 기대, 정유주로서도 테마적 강세를 동반하고 있다.
- 탈중동 LNG 밸류체인이 최근 부각된 재료다. 호르무즈 리스크를 비껴가는 구조라는 점이 기관·증권가에서 사상 최대 실적 기대로 이어지는 흐름이다.
- 베트남 국영 전력사와 LNG 발전소 합작법인 설립 등 해외 사업 확장도 진행 중이다.
- 외국인·기관 동반 순매수가 이어지고 있다는 건 개인 수급 위주 급등과는 결이 다르다는 신호다.
차트로 본 현재 위치
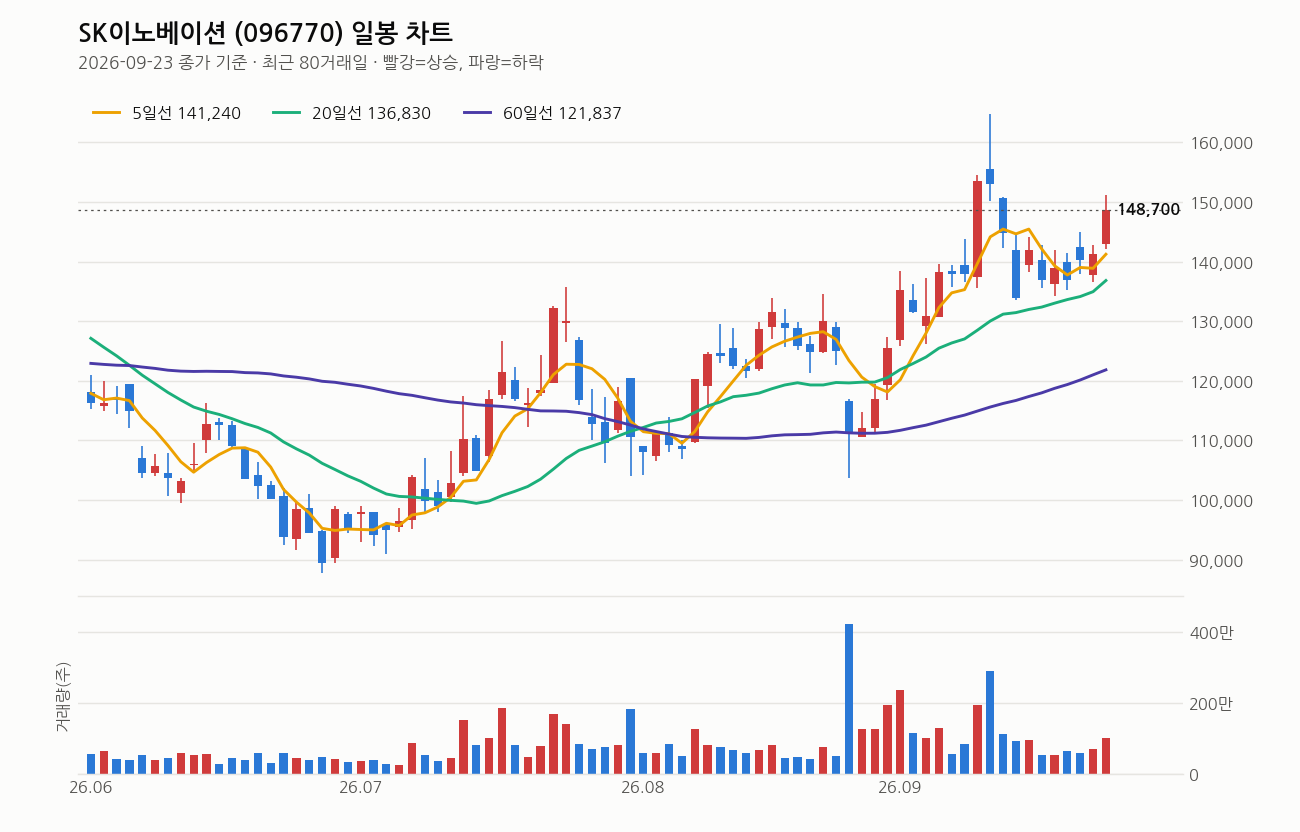
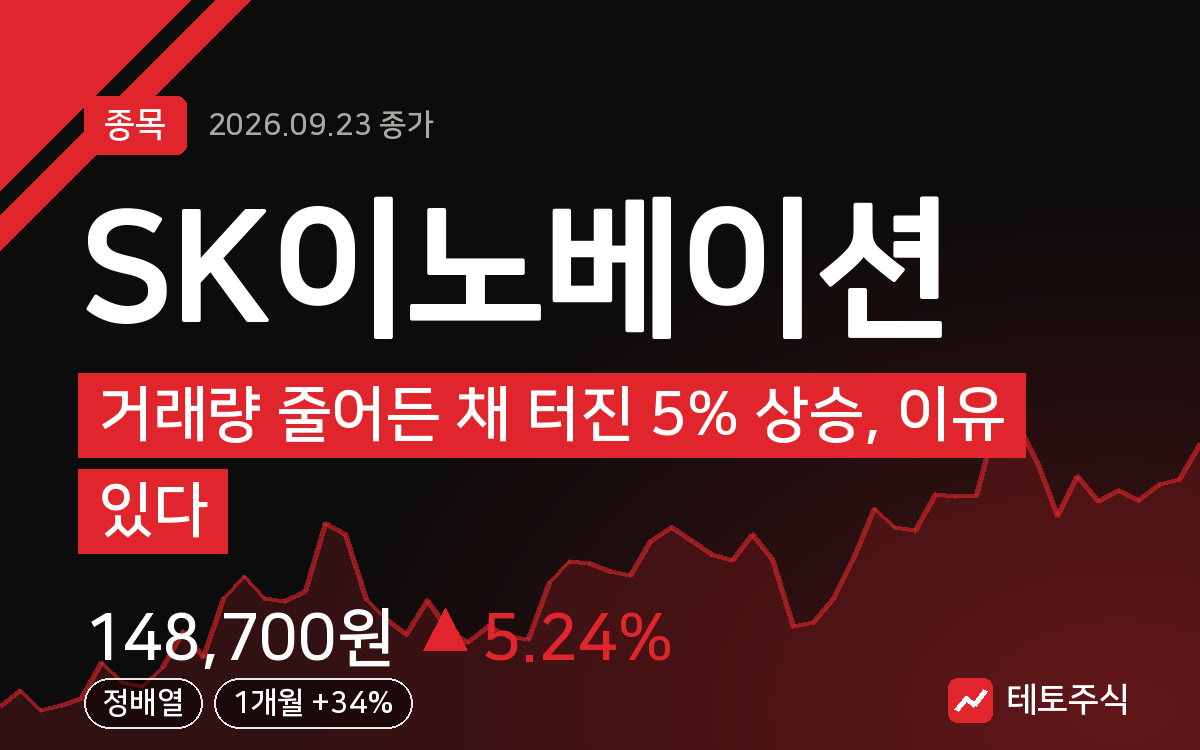
2026년 9월 23일 종가 기준이다. 종가는 148,700원, 전일 대비 +5.24%로 마감했다. 고가 151,100원까지 찍었다가 142,100원까지 밀렸다 다시 올라온 걸 보면 하루 안에서도 변동성이 컸다.
이동평균선은 5일선 141,240원, 20일선 136,830원, 60일선 121,837원 순으로 정배열이다. 종가는 5일선보다 5.3%, 20일선보다 8.7%, 60일선보다 22.0%, 120일선보다 23.1% 위에 있다. 20일선도 5거래일 전보다 방향을 위로 틀었다. 단기·중기·장기 모두 상승 추세라는 뜻이다.
다만 거래량은 999,300주로 직전 20일 평균의 0.7배밖에 안 됐다. 5% 넘게 오른 날치고는 거래량이 오히려 줄었다는 건, 매수세가 힘으로 밀어올린 게 아니라 매도 물량 자체가 말랐다는 신호로 읽는다. 나쁜 신호는 아니지만, 거래량 없는 상승은 되돌림도 가볍게 나올 수 있다는 걸 기억해야 한다.
최근 1주 +8.6%, 1개월 +33.7%, 3개월 +51.1%로 상승 속도가 계속 붙고 있다. 1년 최고가 164,700원(9월 10일) 대비로는 9.7% 아래, 1년 최저가 87,700원(6월 26일) 대비로는 69.6% 위다. 바닥에서 이미 크게 올라온 자리이고 고점도 코앞이라는 뜻이다. RSI는 62로 아직 과열권(70 이상)은 아니지만 침체권과는 거리가 멀다. 추세는 살아있지만 단기 과열 부담을 같이 안고 가는 자리다.
최근 뉴스 흐름
최근 뉴스는 크게 세 갈래로 모인다. 첫째는 LNG·에너지 인프라 쪽이다. 탈중동 LNG 밸류체인, 호르무즈 리스크를 비껴간다는 점, 베트남 국영 전력사와의 LNG 발전소 합작법인 설립, SMR 고도화 등 해외 에너지 사업 확장 뉴스가 이어졌다. 둘째는 이 구조를 근거로 증권가에서 나온 사상 최대 실적 기대 관측이다. 셋째는 SKIET 합병 우리사주 관련 논란 뉴스인데, 이건 주가 재료보다는 지배구조·주주 이슈 쪽이라 별도로 지켜볼 사안이다.
여기는 조심해라
가장 큰 리스크는 경기 민감주라는 성격 그 자체다. 경기 확장 기대로 오른 만큼, 그 기대가 꺾이면 정유·이차전지 두 사업부 모두 동반 하락할 수 있다. 여기에 3개월간 51% 넘게 오른 뒤 거래량 없이 상승했다는 점도 겹친다. 추세는 정배열로 살아있지만 RSI 62에 1년 고점까지 9.7%밖에 안 남은 자리라, 단기 되돌림이 나와도 이상할 게 없는 구간이다.
이런 자리에서는 신규 진입 비중을 무리하게 늘리지 말고, 이미 들고 있다면 20일선(136,830원) 이탈 여부를 1차 기준선으로 잡고 대응하는 게 낫다고 본다. 손절 라인과 비중 관리 없이 추세만 보고 따라가는 건 어느 종목이든 위험하다.
이 회사, 짧게 정리하면
SK이노베이션은 정유 사업이 매출의 80%, 이차전지 등이 20%를 차지하는 에너지 기업이다. 시가총액은 25조 1,381억원, 외국인 소진율은 15.89%다. 최근 EPS는 -6,951원으로 적자지만, 추정EPS는 18,849원으로 흑자 전환 기대가 반영돼 있고 추정PER은 7.89배다. PBR은 0.96배로 아직 장부가 아래 수준이다.
관련 기사
- (오늘Who) SK이노베이션 ‘LNG-산업 클러스터 모델’ 해외사업 순항, 추형욱 SMR로 고도화 정조준 (비즈니스포스트, 2026-09-23)
- “나눔으로 연결되는 우리” – SK이노베이션·대상 주식회사·계단뿌셔클럽이 함께한 ‘나눔메이트’ 현장 (askinno.com, 2026-09-23)
- 원유 이어 가스도 탈중동…SK이노베이션, 선제적 대응 빛 봤다 By EBN (Investing.com 한국어, 2026-09-22)
- “호르무즈 리스크 비껴간다”…SK이노베이션, ‘탈(脫)중동 LNG 밸류체인’ 주목받아 (인더스트리뉴스, 2026-09-21)
- “6달러에 사서 28달러에 판다…SK이노베이션, 2026년 영업이익 ‘11조’ 잭팟” (뉴스퀘스트, 2026-09-21)
- SK이노베이션, 베트남 국영 PV파워와 ‘꾸인랍 LNG 발전소’ 합작법인 공식 설립 (글로벌이코노믹, 2026-09-21)
- 하나證 “SK이노베이션, 호르무즈 안 거치는 LNG 밸류체인 보유…사상 최대 실적 예상” – 조선비즈 (Chosunbiz, 2026-09-21)
- (핀포인트) (SK이노베이션) 공모가 85%↓…SKIET 합병 우리사주 논란 (DealSite경제TV, 2026-09-21)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.