이수페타시스, AI 기판 수요 타고 정배열 질주
결론부터 말한다
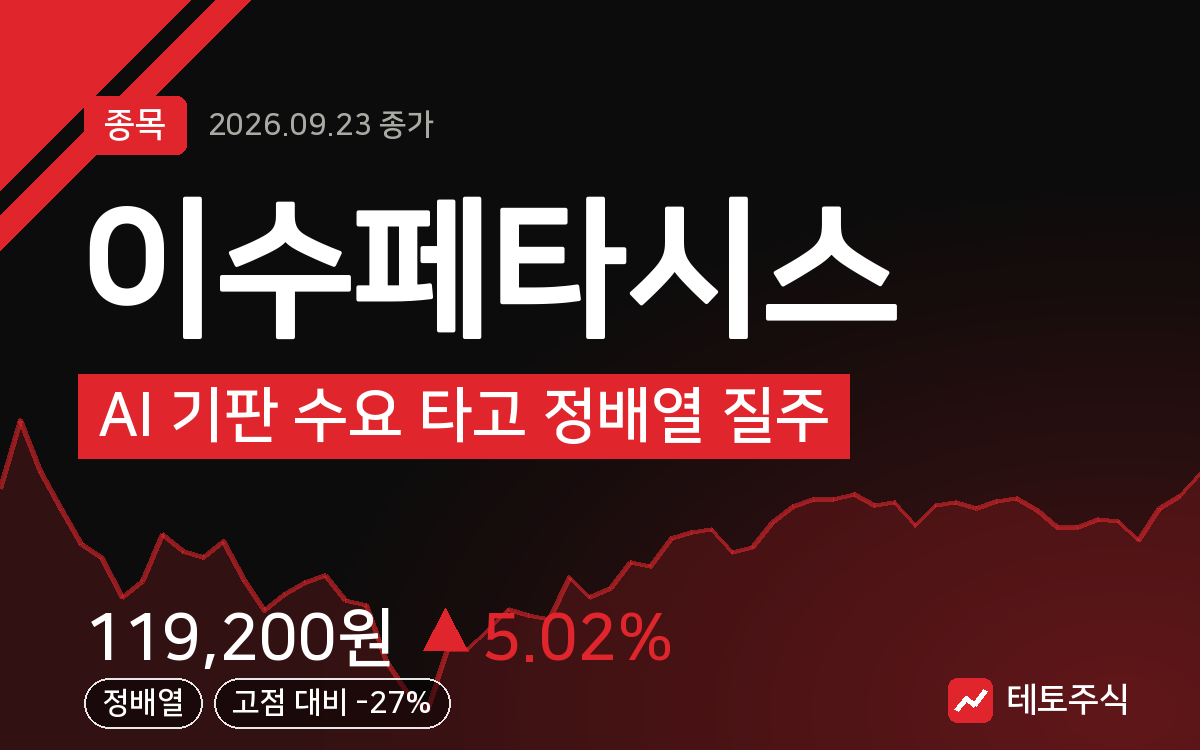
- AI 서버·CPU 기판 수요 확대에 오늘 5.02% 급등, 거래량도 평소 1.5배로 실렸다.
- 이동평균선이 5일>20일>60일 정배열로 추세는 살아있지만 RSI 66으로 과열권 근접이다.
- 3분기 실적 발표까지는 기대감이 주가를 끌고 갈 구간, 다만 진입은 눌림목에서 판단하라.
내가 이 종목을 보는 이유
이수페타시스는 서버용 반도체 기판을 만드는 회사다. 지금 시장의 핵심 화두는 AI 서버고, 그 서버를 돌리는 CPU·GPU 밑에는 반드시 기판이 들어간다. 엔비디아와 인텔 양쪽에서 동시에 기판 수요가 늘어난다는 건 이 회사 입장에서 한쪽이 흔들려도 다른 쪽이 받쳐준다는 뜻이다. 나는 이 구도를 현재 반도체 밸류체인에서 꽤 매력적인 포지션으로 본다.
핵심 포인트
- 패키지 기판, 메인보드 연결 부품 수요 증가가 실적으로 이어질 것이라는 기대가 크다.
- 초고다층 MLB(다중적층) 기판 쪽에서 독주 체제라는 평가가 나온다. 다중적층 매출 비중이 올해 30%까지 올라간다는 흐름도 같은 맥락이다.
- 3분기가 기판주 전반의 실적 개선 구간으로 꼽힌다. 이 회사도 4분기부터 성장이 더 가속될 것이란 전망이 나온다.
- 수주잔고가 쌓이고 있다는 소식도 있다. 이건 당장의 주가보다 앞으로의 실적 가시성을 뒷받침하는 재료다.
차트로 본 현재 위치
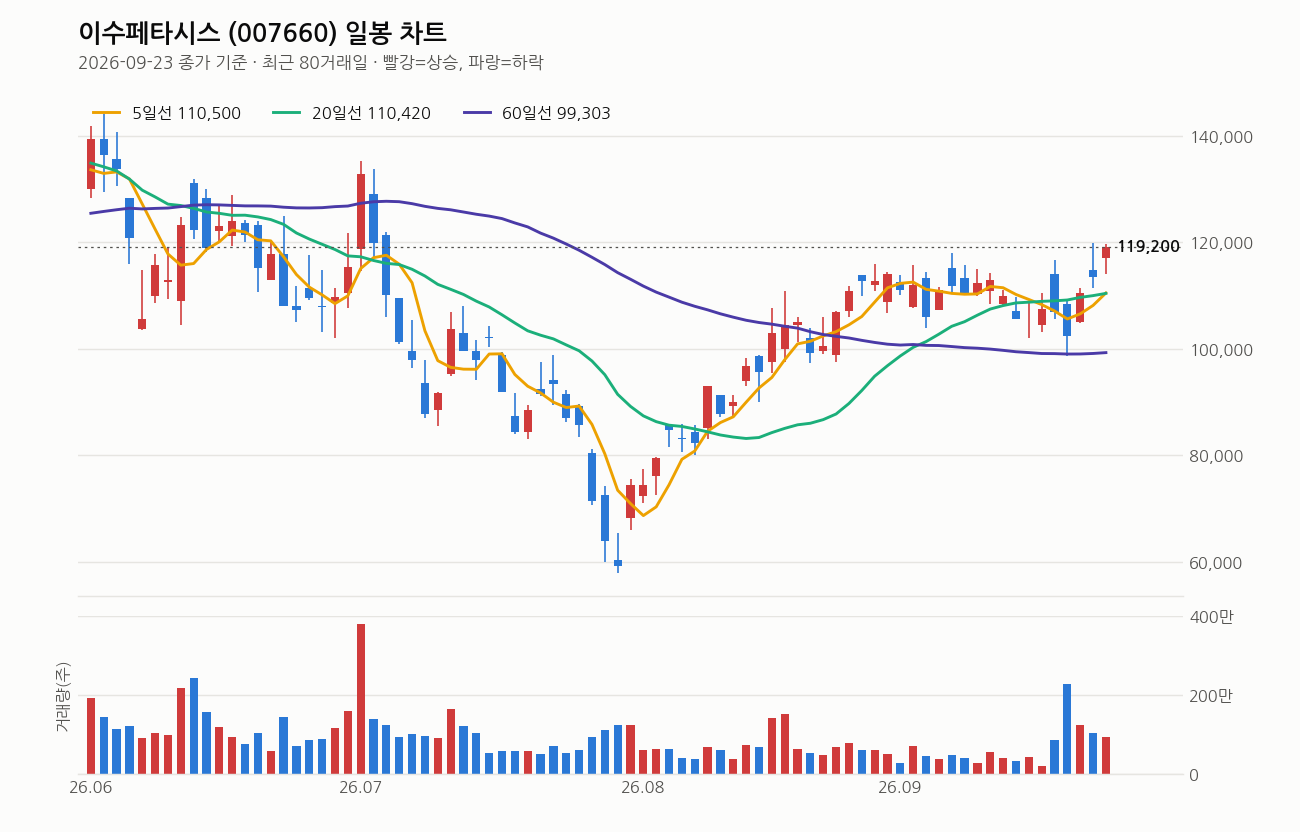
2026년 9월 23일 종가 기준이다. 종가는 119,200원, 전일 대비 +5.02%로 마감했다. 당일 고가 119,700원, 저가 114,000원으로 장중 변동폭도 컸다.
이동평균선은 5일선 110,500원, 20일선 110,420원, 60일선 99,303원으로 정배열이고 20일선도 5거래일 전보다 위로 방향을 틀었다. 120일선 113,002원까지 종가가 위에 있으니 단기부터 중기까지 이평선을 전부 뚫고 올라선 그림이다. 거래량은 929,301주로 20일 평균의 1.5배, 그냥 오른 게 아니라 매수세가 실린 상승이다.
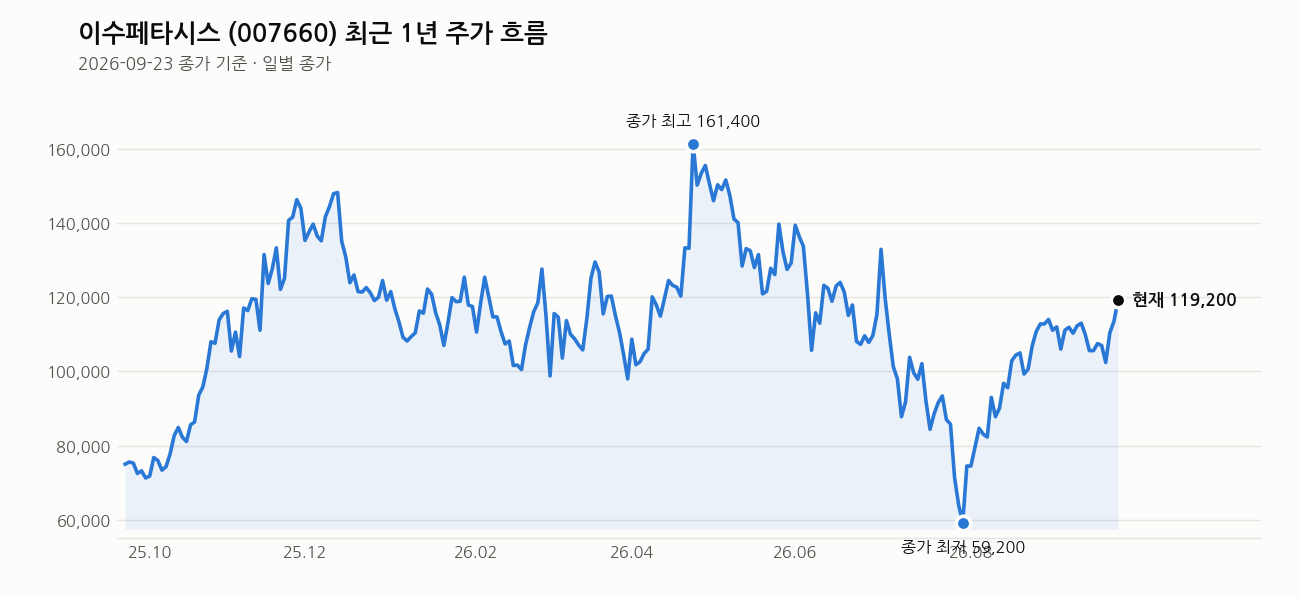
다만 최근 1주 수익률이 +10.9%, 1개월 +7.6%다. 단기간에 너무 가파르게 올랐다는 뜻이다. RSI(14일)는 66으로 아직 70 과열선을 넘진 않았지만 근접해 있다. 1년 최고가 164,400원 대비로는 27.5% 아래라 상단 여유는 있지만, 1년 최저가 57,900원 대비로는 이미 105.9% 오른 자리다. 이미 많이 오른 종목이 오늘 또 한 번 크게 튄 것, 이게 지금 자리의 본질이다.
최근 뉴스 흐름
오늘 나온 기사들은 한 방향을 가리킨다. AI 서버용 고다층 PCB, 초고다층 MLB 기판 독주, 다중적층 매출비중 확대라는 세 가지 키워드가 반복적으로 등장한다. 어제는 3분기 호실적 전망과 4분기 성장 가속 구간 진입이라는 기사가 나왔고, 수주잔고가 쌓이고 있다는 소식도 함께 나왔다. 실적과 수주라는 팩트가 뒷받침되니 오늘의 급등이 단순 테마성 반응만은 아니라는 판단이 선다.
여기는 조심해라
서버 칩 수급이 흔들리면 기판 수요도 같이 흔들린다. 이 회사 실적은 결국 엔비디아, 인텔 같은 상위 고객사의 서버 투자 사이클에 묶여 있다는 점을 잊으면 안 된다. 밸류에이션도 가볍지 않다. PER 43.54배, PBR 10.19배는 이미 미래 실적을 상당 부분 선반영한 숫자다. 추정PER이 31.78배로 낮아지긴 하지만 그것도 결코 저렴한 구간은 아니다.
단기 급등 이후에는 반드시 되돌림 구간이 온다. RSI가 과열권에 진입하면 차익실현 매물이 나올 수 있다는 걸 염두에 둬야 한다. 지금 자리에서 쫓아가듯 들어가는 건 리스크가 크다. 분할로 접근하고, 손절 라인을 미리 정해두는 게 기본이다. 실적 발표 전까지는 기대감이 주가를 밀어올릴 수 있지만, 발표 결과가 기대에 못 미치면 그 실망은 고스란히 주가에 반영된다.
이 회사, 짧게 정리하면
이수페타시스는 서버용 반도체 기판을 만드는 코스피 상장사로 시가총액은 8조 7,504억 원이다. PER 43.54배, PBR 10.19배로 성장 기대가 밸류에이션에 상당히 반영돼 있는 종목이고, 배당수익률은 0.19%로 배당 매력보다는 성장주 성격이 강한 회사다.
관련 기사
- (종목이 보영) 이수페타시스, 고부가 AI 기판으로 성장 가속 (스트레이트뉴스, 2026-09-23)
- 이수페타시스 주가 룰루랄라…초고다층 MLB 기판 독주 체제 견고 (핀포인트뉴스, 2026-09-23)
- 이수페타시스 5.05% 상승…AI 서버용 고다층 PCB 기대 재부각 (잡포스트, 2026-09-23)
- 이수페타시스, ‘다중적층 매출비’ 올해 30%까지 (금융소비자뉴스, 2026-09-23)
- 이수페타시스 주가 2,600원 상승 후 장마감 (아시아뉴스통신, 2026-09-22)
- 이수페타시스 주가 상승…3분기 호실적 전망 (gukjenews.com, 2026-09-22)
- 이수페타시스, 4분기부터 성장 가속 구간 진입 (알파경제, 2026-09-22)
- 수주잔고 6200억 쌓였다…이수페타시스 실적 질주 (경제타임스, 2026-09-22)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.