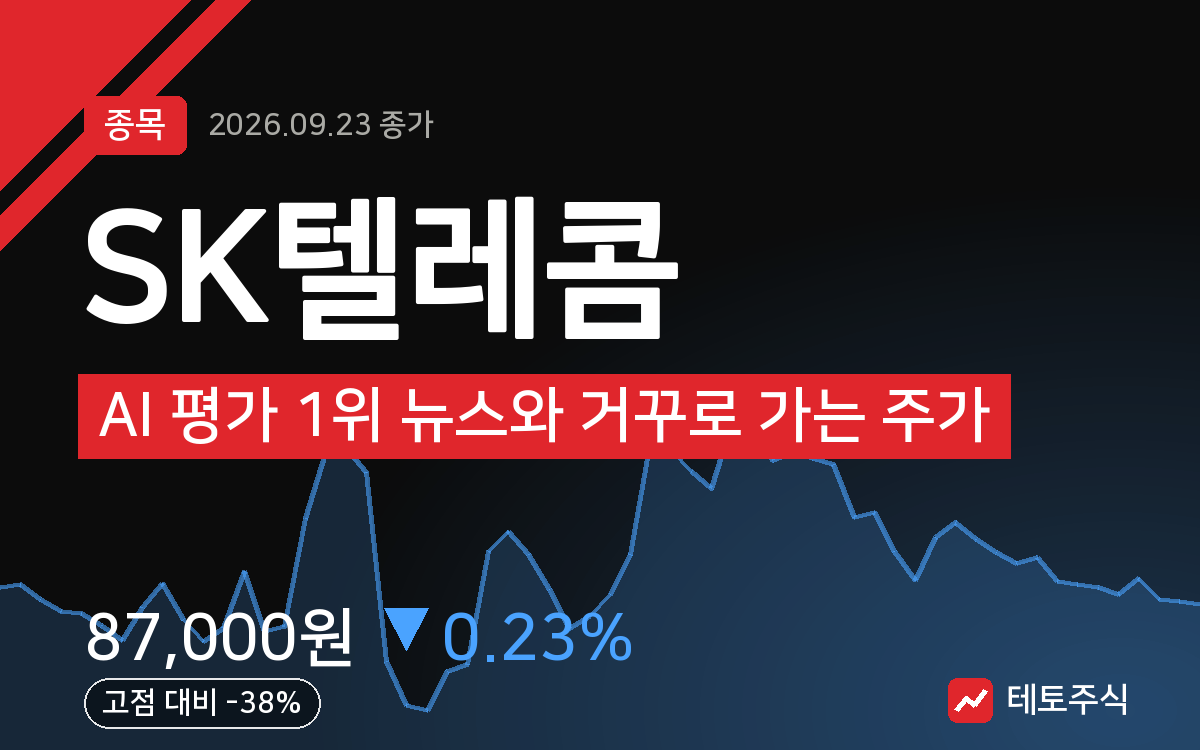
SK텔레콤, AI 평가 1위 뉴스와 거꾸로 가는 주가
결론부터 말한다
- 독파모 2차 평가에서 1위를 찍을 만큼 AI 기술력은 증명됐다. 하지만 주가는 최근 한 달 -12.7%로 정반대로 움직이고 있다.
- 5일선부터 120일선까지 전부 위에 있는 역배열 초입 구간이다. 20일선도 5거래일 전보다 꺾여 내려온다.
- 기술 스토리와 주가 흐름이 따로 노는 지금은, 뉴스만 보고 따라 들어갈 자리가 아니라 가격이 먼저 돌아서는 걸 확인하고 움직여야 하는 자리다.
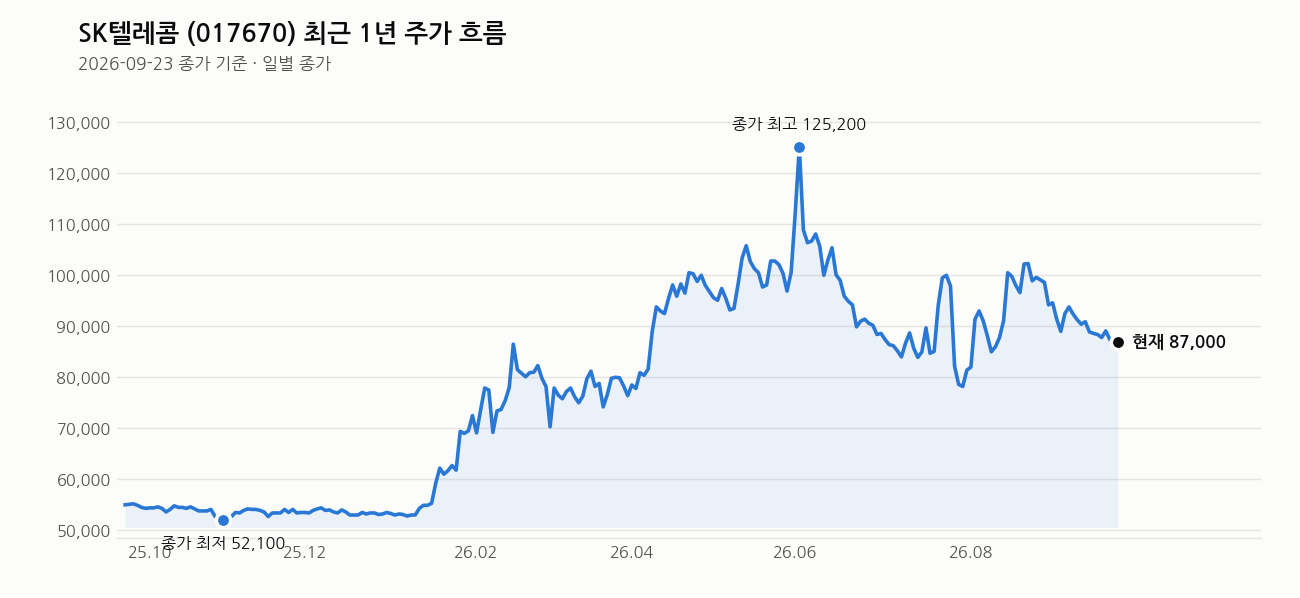
내가 이 종목을 보는 이유
독파모 2차 평가에서 70.6점으로 1위를 했다는 건 그냥 넘길 얘기가 아니다. 국제 수학 올림피아드 금메달 기준 점수까지 달성했다는 건 국내 AI 모델 중에서는 최상위권 기술력을 확보했다는 뜻이다. 국방, 제조, 법무, 생물의약 등 여러 산업에 에이전트를 실제로 붙여본 실적도 있고, 대규모 GPU 인프라까지 갖췄다. 통신사라는 본업 위에 AI 기술력이 얹어지면서 국내 최강 AI 기업 후보로 언급되는 이유가 여기 있다. 나는 이 기술적 우위 자체는 인정한다. 문제는 이게 주가에 아직 반영이 안 됐다는 거다.
핵심 포인트
- 독파모 2차 평가 1위(70.6점)는 3차 최종 평가를 앞둔 중간 성적표다. 업스테이지, LG AI연구원과 격차가 1점 이내로 극히 좁다. 최종 순위가 뒤집힐 여지가 충분히 있다는 뜻이다.
- 세계 최정상급 소프트웨어 역량이라는 평가와 별개로, 실제 주가는 최근 3개월 -3.5%, 1개월 -12.7%로 계속 밀리는 중이다. 기술 뉴스와 주가가 따로 움직이고 있다.
- 시총 18조가 넘는 대형주라 AI 모멘텀 하나로 단기 급등할 종목이 아니다. 통신 본업의 안정성과 AI 성장성을 같이 봐야 한다.
차트로 본 현재 위치
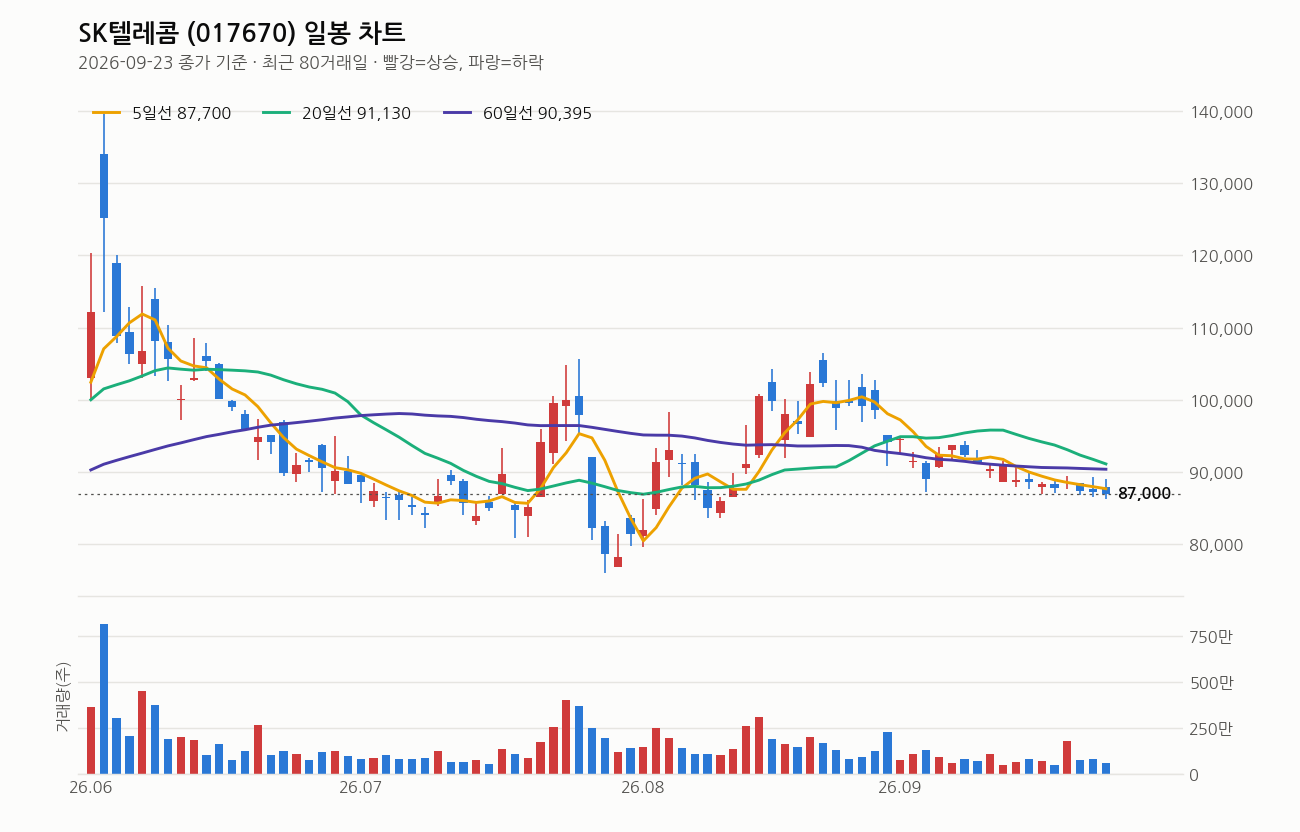
2026년 9월 23일 종가 87,000원 기준이다. 5일선(87,700원)보다 0.8% 아래, 20일선(91,130원)보다 4.5% 아래, 60일선(90,395원)보다 3.8% 아래, 120일선(93,936원)보다는 7.4% 아래다. 단기부터 중기까지 모든 이동평균선 아래에 주가가 깔려 있고, 배열 자체도 정배열도 역배열도 아닌 혼조다. 20일선이 5거래일 전보다 하락 전환했다는 건 중기 추세가 힘을 잃고 있다는 신호다.
거래량은 56만 7,429주로 직전 20일 평균의 0.6배밖에 안 된다. 하락 중에도 매도 압력이 실린 거래는 아니라는 뜻이지만, 반등을 만들 만한 매수세도 안 붙었다는 뜻이기도 하다.
1년 최고가 139,500원(6월 2일) 대비로는 37.6% 아래, 1년 최저가 51,400원(10월 31일) 대비로는 69.3% 위에 있다. 고점에서 많이 빠졌지만 저점보다는 한참 위, 즉 큰 사이클로 보면 중간보다 아래쪽에 걸쳐 있는 자리다. 최근 20거래일 기준으로도 고가 103,600원에서 저가 86,300원까지 밀려 내려온 흐름이고, 지금 종가는 그 저가에 바짝 붙어 있다. RSI는 43으로 과열도 침체도 아닌 중립이다. 딱히 매수 신호도, 매도 신호도 아니라는 뜻이다. 지금은 추세가 아니라 방향이 애매한 구간이다.
최근 뉴스 흐름
최근 뉴스는 크게 두 갈래다. 하나는 양자암호통신망, 공공AI 고도화, 디지털 트윈 연동 기술 개발처럼 기술 인프라 쪽 소식이고, 다른 하나는 추석 연휴를 겨냥한 로밍·멤버십·프로모션 관련 소식이다. 독파모 평가 1위 같은 AI 모델 경쟁력 자체를 직접 다룬 헤드라인은 최근 흐름에는 안 보인다. 즉 시장에 도는 뉴스는 기술 인프라와 마케팅 이슈 중심이고, 내가 이 종목을 주목하는 핵심 재료인 AI 모델 평가 소식은 아직 뉴스 표면에 크게 부각되지 않은 상태다. 재료는 있는데 시장 관심이 아직 덜 붙었다고 보는 게 맞다.
여기는 조심해라
가장 큰 리스크는 3차 최종 평가다. 1점 이내 초박빙 경쟁이라는 건 최종 순위가 언제든 뒤집힐 수 있다는 뜻이다. 지금 1위라는 타이틀에 기대서 들어갔다가 최종 평가에서 밀리면 기대감이 그대로 실망감으로 바뀔 수 있다.
가격 측면에서도 지금은 모든 이동평균선 아래, 20일선마저 꺾인 구간이다. 반등을 확인하지 않은 채 스토리만 믿고 진입하는 건 위험하다. 거래량도 평소보다 적어서 방향성 있는 매수세가 붙었다고 보기 어렵다.
이런 자리에서는 분할 매수, 손절 라인 설정, 비중 관리 세 가지를 반드시 지켜야 한다. 특히 대형주라도 추세가 꺾인 구간에서는 한 번에 크게 들어가는 게 가장 위험하다.
이 회사, 짧게 정리하면
SK텔레콤은 국내 대표 통신사업자이면서 최근 AI 모델 경쟁력으로도 주목받는 기업이다. 시총 18조 6,867억, PER 25배지만 추정 PER은 13.92배로 낮아지는 그림이고, PBR은 1.20배 수준이다. 외국인 소진율이 70%를 넘는다는 건 외국인 수급 영향을 크게 받는 종목이라는 뜻이고, 추정 EPS(6,250원)가 현재 EPS(3,480원)보다 크게 높다는 건 시장이 실적 개선을 기대하고 있다는 신호로 읽힌다.
관련 기사
- ‘읽지 않는 사람들’부터 ‘데미안’까지…SK텔레콤 경영진이 강추한 책 (데일리안, 2026-09-25)
- SK텔레콤, 양자암호·공공AI 기술 고도화…고객 신뢰지표도 직접 만든다 (웹이코노미, 2026-09-24)
- SK텔레콤, 추석 연휴 맞아 해외여행객 대상 로밍 및 멤버십 혜택 안내 (이슈투데이, 2026-09-23)
- SK텔레콤, 추석 연휴 맞아 가족로밍·T 멤버십 혜택 제공 (뉴스퀘스트, 2026-09-23)
- SK텔레콤·KT·LG유플러스, 추석 연휴 맞아 로밍·콘텐츠·쇼핑 혜택 확대 (비즈니스포스트, 2026-09-23)
- 해외 여행 부터 선물 구매까지…SK텔레콤, 추석 연휴 겨냥 혜택 쏜다 (아시아투데이, 2026-09-23)
- 피자헛, 23일 단 하루 SK텔레콤 ‘T day’ 프로모션 전개 (비즈월드, 2026-09-23)
- SK텔레콤, KISTI와 디지털 트윈 기반 양자암호통신망 연동 기술 개발 (매일경제, 2026-09-22)
※ 이 글은 개인적인 분석과 의견을 정리한 것으로, 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.