에코프로, 10% 급등 뒤에도 100만원 저항선은 그대로다
결론부터 말한다
- 에코프로비엠 유증 청약률 103% 흥행에 2차전지 밸류체인 전체가 불기둥 탔다
- 종가 9만100원, 정배열에 거래량까지 실린 양봉이지만 120일선은 아직 12% 아래다
- 과거 저항선 100만원(에코프로비엠 자금조달권 이슈) 넘어서려면 시간과 거래량이 더 필요하다
내가 이 종목을 보는 이유
오늘 장의 주인공은 2차전지였고 그 중심에 에코프로가 있었다. 삼성SDI 공급망 수혜, 미국의 중국산 배터리·ESS 규제 강화, AI 데이터센터발 ESS 수요 기대감까지 겹치면서 섹터 전체가 랠리를 탔다. 에코프로는 이 흐름의 업스트림, 그러니까 양극재 소재 쪽에서 직접 수혜를 받는 자리에 있다.
여기에 결정적으로 오늘 에코프로비엠 유상증자 청약률이 103%를 넘겼다는 뉴스가 떴다. 삼성SDI 청약률을 웃도는 수치고, 8861억원을 확보해서 니켈 자원 내재화에 베팅하겠다는 그림이다. 시장은 이걸 “주주들이 이 베팅에 동의했다”는 신호로 받아들였고, 그 결과가 오늘 에코프로 11% 급등이다. 다만 조달액이 애초 계획보다 3138억 줄었다는 점은 그냥 넘길 숫자가 아니다.
핵심 포인트
- 삼성SDI 2차전지 양산 확대의 직접 공급처로 적자에서 흑자 전환 흐름
- 미국의 중국 ESS 배제 움직임이 K배터리 밸류체인 전체에 기회로 작용
- 에코프로비엠 유증 흥행이 그룹 전체 센티먼트를 끌어올림
- 과거 100만원이 저항선으로 작용했고 자금조달권 이슈가 상승을 제약해왔던 전력이 있다
- 전기차 수요 부진, 실적 불확실성은 여전히 살아있는 리스크
차트로 본 현재 위치
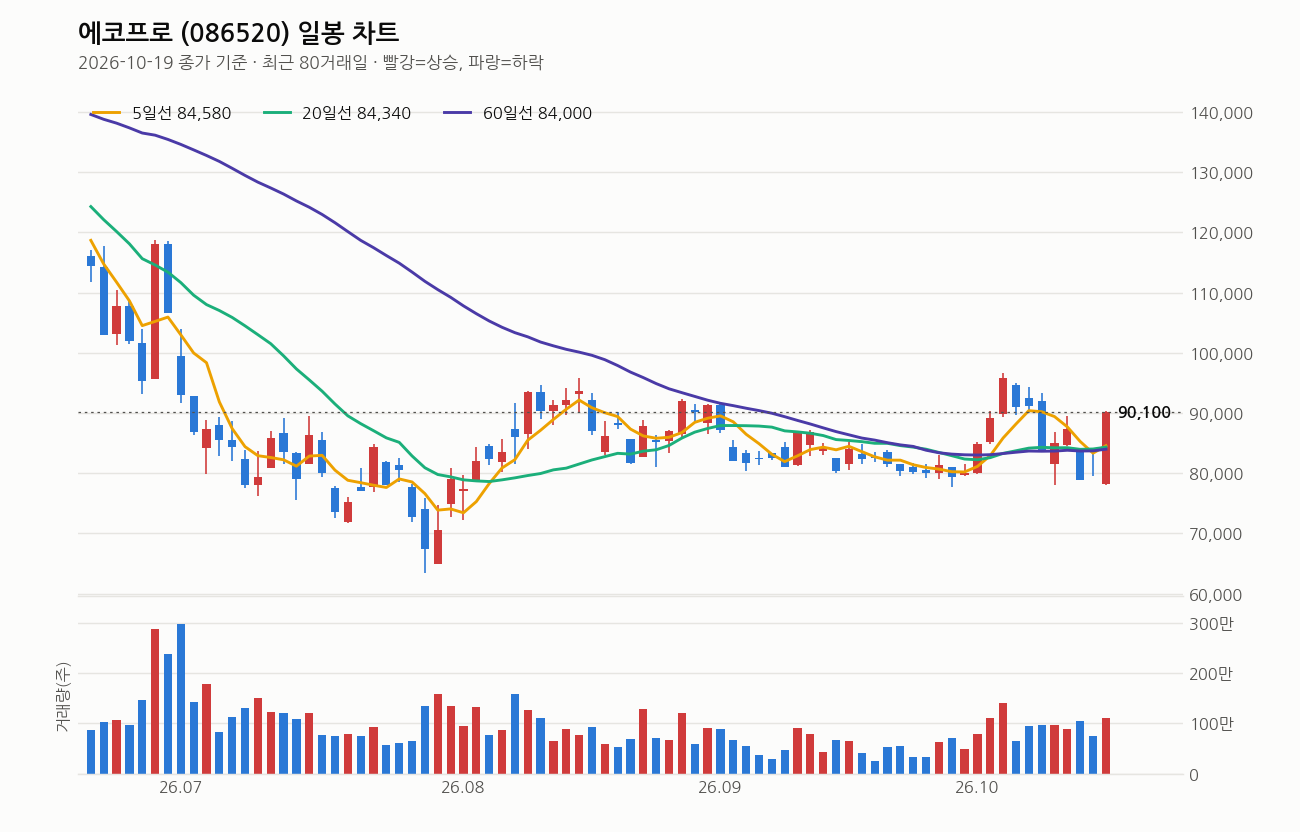
종가는 9만100원, 전일 대비 10.55% 급등했고 당일 거래량은 110만9075주로 20일 평균의 1.5배다. 거래량 실린 양봉, 나쁘지 않은 그림이다.
이동평균선은 5일(84,580원) > 20일(84,340원) > 60일(84,000원) 정배열이고 20일선도 5거래일 전보다 올라오는 중이다. 단기 추세는 분명히 위를 보고 있다. 종가는 5일선 대비 6.5%, 20일선 대비 6.8%, 60일선 대비 7.3% 위에 떠 있다. 단기 이평선들과는 거리가 좀 벌어진 상태라 눌림이 나와도 이상할 게 없는 자리다.
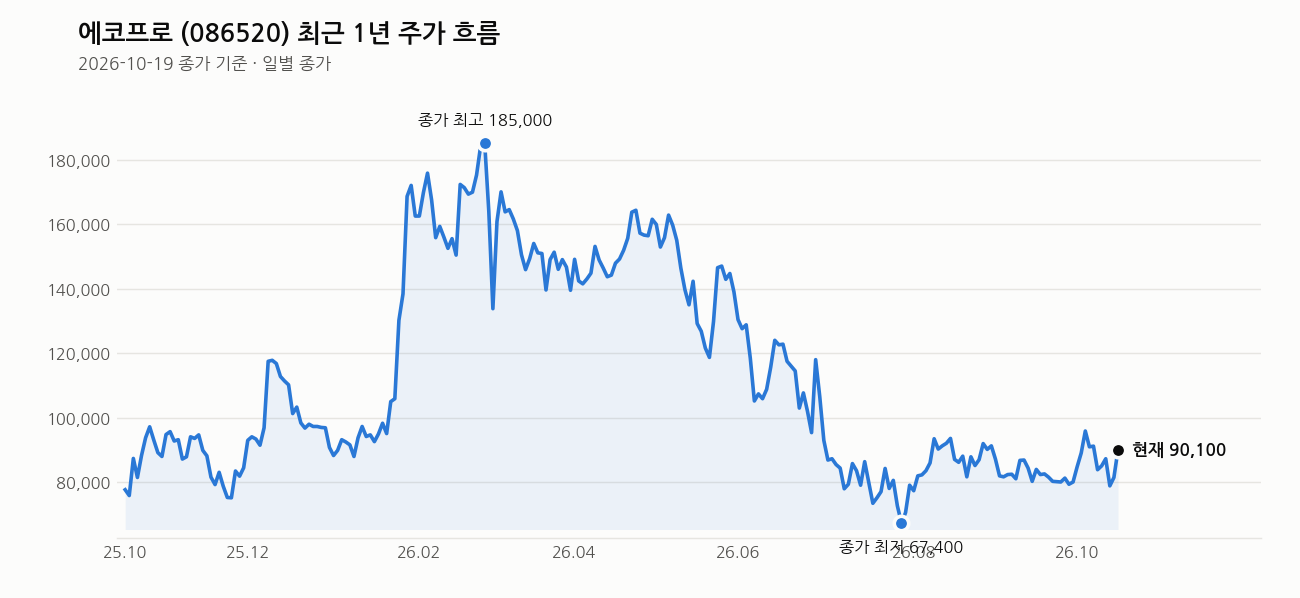
문제는 120일선이다. 120일선은 102,806원인데 종가는 이보다 12.4% 아래에 있다. 단기는 뜨겁지만 중기 추세는 아직 완전히 돌아선 게 아니라는 뜻이다. 최근 1년 최고가 19만원 대비로는 52.6% 아래, 최근 1년 최저가 6만3400원 대비로는 42.1% 위다. 저점에서 많이 올라왔지만 고점 대비로는 반토막 이하 자리라는 걸 기억해야 한다. RSI는 59로 과열권은 아니다. 더 갈 체력은 남아있다는 뜻이다.
내가 보는 가격대
최근 20거래일 고가가 96,700원, 저가는 77,700원이다. 오늘 종가 9만100원은 이 박스권 상단 쪽에 바짝 붙었다. 당일 고가도 9만400원까지 찍고 밀렸다. 단기 과제는 9만6700원대 전고점을 뚫을 수 있느냐다.
100만원 저항선, 이건 에코프로비엠 자금조달권 이슈와 엮인 과거 수준이다. 오늘 종가와는 거리가 꽤 멀고, 과거 전력상 그 자리는 쉽게 내주지 않았던 구간이다. 지금 급등 하나로 그 벽을 당장 넘본다고 보긴 이르다. 단기는 9만~9만7000원 사이 공방, 그 위는 추세가 더 붙어야 열리는 구간이라고 본다.
최근 뉴스 흐름
오늘 뉴스는 사실상 전부 에코프로비엠 유상증자 하나로 수렴한다. 청약률 103~103.25%, 삼성SDI를 웃도는 흥행, 8861억원 확보, 니켈 자원 내재화와 인니 투자에 올인한다는 메시지다. 다만 조세일보 보도처럼 조달액이 당초보다 3138억 줄었다는 디테일도 같이 나왔다. 흥행은 흥행이지만 계획 대비 축소된 조달이라는 점, 가볍게 넘길 건 아니다. 에코프로의 에코프로비엠 지분율은 47.38%로 소폭 축소됐다는 소식도 함께 떴다.
여기는 조심해라
오늘 같은 10%대 급등은 다음날 바로 되돌림이 나오는 경우가 흔하다. 5일·20일선과 6~7% 벌어진 상태에서 들어가는 건 추격매수 리스크를 그대로 안는 거다. 전기차 수요 부진, 실적 불확실성은 여전히 해소되지 않았고 PER 86.97배, PBR 5.44배는 이미 상당한 기대치가 반영된 숫자다. 유증 조달액이 계획보다 줄었다는 점도 추후 투자 속도에 영향을 줄 수 있다. 분할 매수, 분할 매도 원칙 지키고 손절선은 반드시 미리 정해놓고 들어가라. 비중 몰빵은 이런 변동성 큰 섹터에서 제일 먼저 피해야 할 습관이다.
이 회사, 짧게 정리하면
에코프로는 2차전지 양극재 밸류체인의 핵심 소재사다. 시총은 12조2334억원, PER 86.97배, PBR 5.44배로 이익 대비로는 이미 고평가 영역에 들어와 있다. 배당수익률은 0.17%로 사실상 배당 매력은 없는, 성장과 섹터 모멘텀에 베팅하는 종목이라는 걸 분명히 알고 접근해야 한다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 에코프로비엠, 유상증자 청약률 103%···주주 신뢰로 ‘니켈 승부수’ 탄력 (팍스경제TV, 2026-10-19)
- 에코프로비엠 유증 청약률 103.25%…삼성SDI 웃돌아 (스트레이트뉴스, 2026-10-19)
- 에코프로비엠, 유증 통해 8861억 확보…니켈 자원 내재화 가속도 (더팩트, 2026-10-19)
- 에코프로비엠, 유상증자 청약률 103.25% (디일렉, 2026-10-19)
- 에코프로 11% 급등…2차전지株 ‘불기둥’ (매일경제, 2026-10-19)
- (유상증자 모니터) 에코프로비엠, 8861억 조달…인니 투자 ‘올인’ (블로터, 2026-10-19)
- 에코프로 등, 에코프로비엠 지분 47.38%로 소폭 축소 (데이터투자, 2026-10-19)
- 에코프로비엠, 유증 청약률 103% 넘겼지만…조달액 3138억 감소 (조세일보, 2026-10-19)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


