에코프로, 하루 만에 8% 급락, 유증 후폭풍 지켜볼 자리
결론부터 말한다
- 오늘 에코프로는 전일 대비 7.99% 급락하며 82,900원 마감, 코스닥 2차전지주 전반이 동반 약세였다.
- 에코프로비엠 유상증자 청약률 103.3%는 흥행이라기보다 지분 방어 성격이 강하다는 해석이 시장에 퍼지면서 그룹주 전체가 부담을 받았다.
- 단기 이평선 아래로 밀린 눌림 구간, 추세 전환인지 숨 고르기인지는 지금 확답할 수 없다. 분할 대응이 답이다.
내가 이 종목을 보는 이유
에코프로는 2차전지 양극재 소재 사업을 축으로 한 그룹 지주 성격의 종목이다. 포스코퓨처엠과 함께 국내 2차전지 소재 팹탠의 한 축으로 꼽히고, 배터리 셀 기업의 직접 수혜 이후 원재료 단계에서 수혜를 보는 구조다. ESS 시장 확대가 현실화되면 간접 수혜를 받을 수 있는 자리이기도 하다.
다만 내가 지금 이 종목을 주목하는 진짜 이유는 따로 있다. 에코프로비엠의 1조 원대 유상증자가 오늘 시장을 흔든 핵심 변수였기 때문이다. 청약률 103.3%는 숫자만 보면 나쁘지 않지만, 시장은 이를 순수한 투자 열기보다 기존 주주들의 지분 방어성 청약으로 읽었다. 조달 자금은 인도네시아 니켈 광산 투자에 쓰여 원가 경쟁력을 강화하겠다는 목적인데, 중장기 방향성은 맞는 얘기지만 당장 신주 상장에 따른 물량 부담이 주가를 짓누르는 모양새다.
핵심 포인트
- 에코프로비엠 유증 신주는 11월 5일 상장 예정이다. 이 물량 부담은 상장 전후로 계속 주가 변수가 될 수 있다.
- 공매도 비중이 에코프로비엠 기준 33.46%로 상당히 높게 집계됐다. 하락에 베팅하는 쪽이 적지 않다는 뜻이다.
- 삼성SDI와 에코프로비엠이 2027년 전고체 배터리 양산을 목표로 일본 추격전을 벌이고 있다는 흐름도 있다. 중장기 기술 경쟁력 측면에서는 긍정적인 재료다.
- 조정이 거의 마무리 단계라는 시각과, 에코프로비엠 증자 이슈로 당분간 시장에서 후순위로 밀릴 것이라는 시각이 동시에 존재한다. 나는 지금은 후자 쪽에 무게를 둔다. 유증 신주 상장이라는 명확한 이벤트가 11월 초까지 남아있는 이상, 수급 부담은 현실적 리스크다.
차트로 본 현재 위치
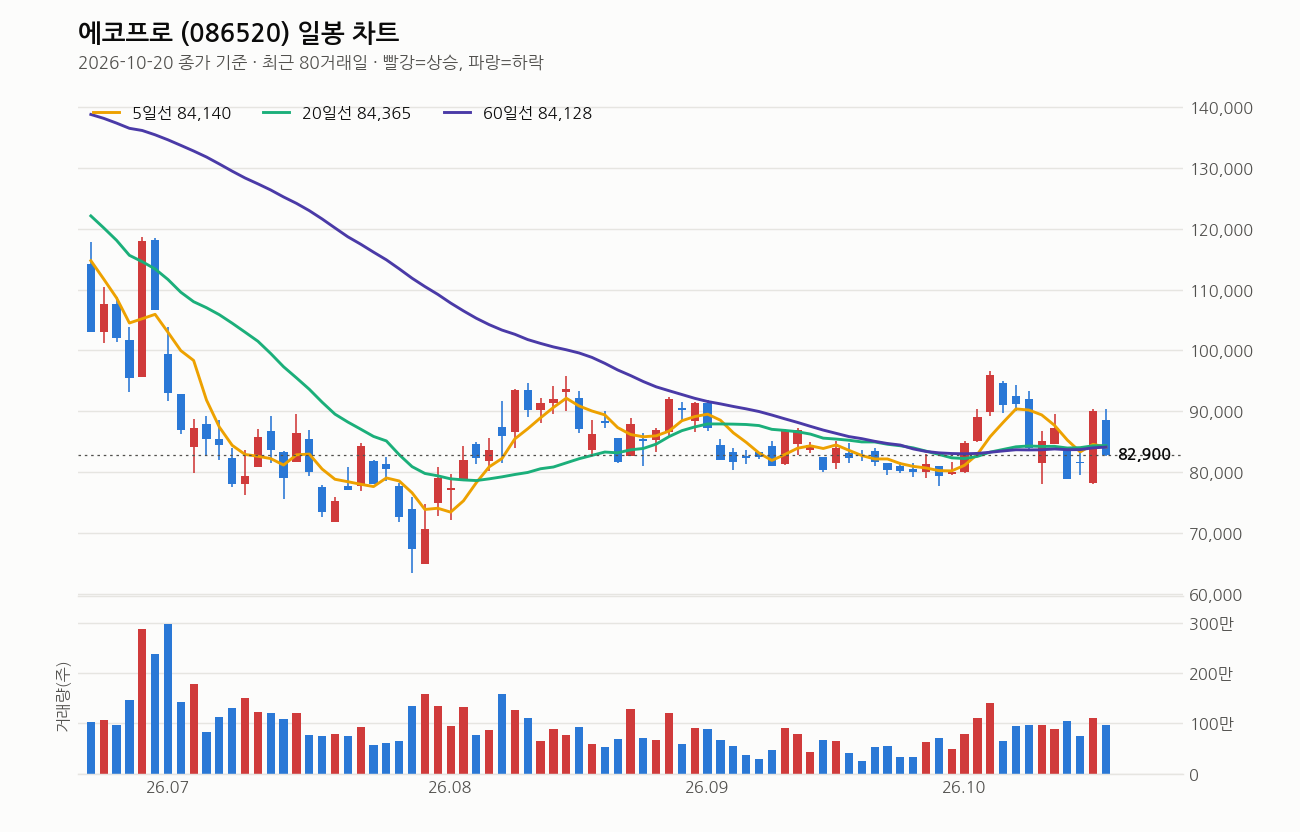
2026년 10월 20일 종가 기준이다. 종가 82,900원은 5일선(84,140원), 20일선(84,365원), 60일선(84,128원)을 모두 소폭 하회한다. 세 선이 거의 같은 자리에 몰려 있는데 이게 바로 눌림의 흔적이다. 정배열도 역배열도 아닌 혼조 배열이라는 건 방향성이 아직 안 잡혔다는 뜻이다. 120일선(102,132원) 대비로는 18.8% 아래에 있어 중기 추세는 여전히 약세권이다.
거래량은 961,185주로 직전 20일 평균의 1.3배 수준이다. 급락치고 거래량이 폭발적으로 터진 건 아니다. 패닉셀이라기보다는 차익 실현과 수급 부담이 겹친 하락으로 보는 게 맞다.
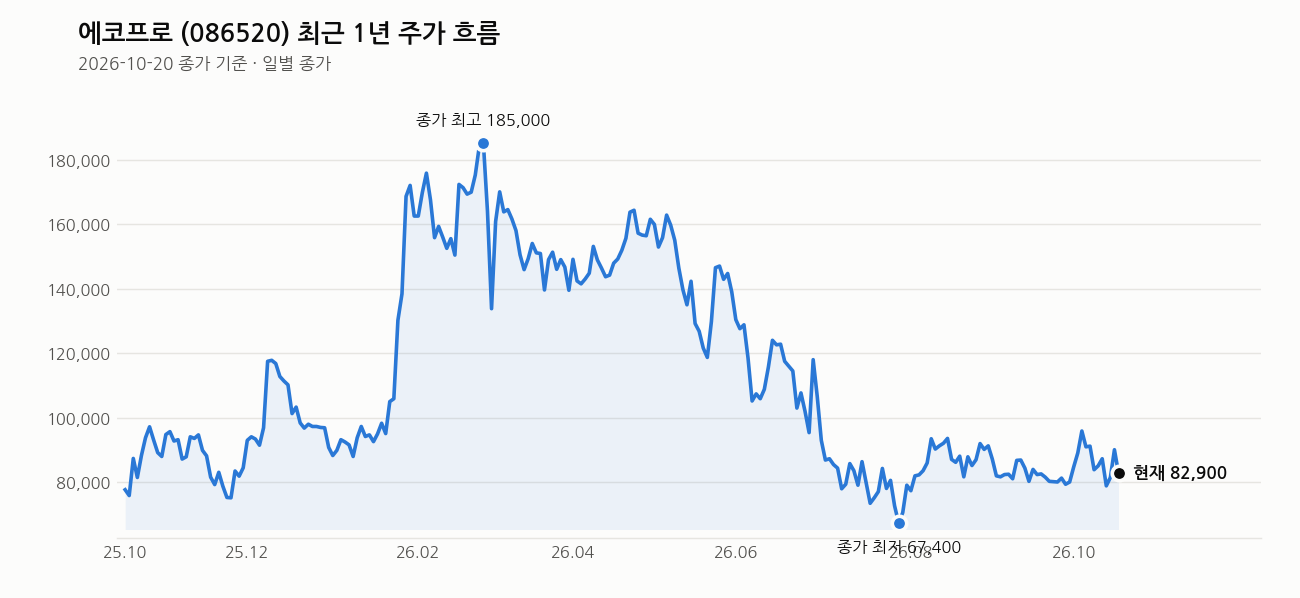
최근 1년 최고가 190,000원 대비로는 56.4% 아래, 최저가 63,400원 대비로는 30.8% 위에 있다. 고점 대비로는 절반 토막 난 자리고, 저점 대비로는 아직 여유가 있는 중간 지대다. RSI는 51로 중립이다. 과열도 침체도 아닌, 방향을 묻는 자리라는 뜻이다.
최근 1주 수익률은 -2.6%, 1개월은 +0.6%, 3개월은 +10.2%다. 단기는 밀렸지만 중기 추세는 아직 살아있다. 20일선이 5거래일 전보다 올라오고 있다는 점은 하나의 긍정 신호지만, 오늘 급락으로 그 흐름이 꺾일지는 다음 며칠을 더 봐야 한다.
내가 보는 가격대
최근 20거래일 고가는 96,700원, 저가는 77,700원이다. 오늘 종가 82,900원은 이 박스권의 중하단에 위치한다. 당일 저가 82,600원까지 밀렸다가 소폭 반등해 마감한 걸 보면 하단 지지 시도는 있었다.
12만 원 반등 시 비중 조절, 14만 원과 17~18만 원을 매도 구간으로 보는 시각이 있다. 하지만 현재가 82,900원에서 12만 원까지는 44.7% 떨어져 있다. 거리가 상당히 멀다. 이 가격대는 과거 보유자 입장에서의 목표 라인이지, 지금 신규 진입자가 당장 기대할 자리는 아니라고 본다. 단기적으로는 20거래일 저가 77,700원 부근의 지지 여부가 더 현실적인 체크 포인트다.
최근 뉴스 흐름
오늘 뉴스는 거의 한 방향을 가리킨다. 코스닥 시총 상위주 동반 약세 속에 에코프로 그룹주가 나란히 급락했고, 에코프로비엠은 7%대 급락을 기록했다. 배경에는 1조 원대 유상증자 청약률 103.3%가 있는데, 이를 두고 투자 열기보다 지분 방어 성격이라는 해석이 나왔다. 신주는 11월 5일 상장 예정이다. 공매도 브리핑에서도 에코프로비엠 공매도 비중이 33.46%로 집계돼 하락 압력이 수급 쪽에서도 확인된다.
반면 긍정적인 흐름도 있다. 삼성SDI와 에코프로비엠이 2027년 전고체 배터리 양산을 목표로 일본을 추격하는 기술 경쟁 구도가 보도됐고, 증시 키워드에서는 삼성SDI·에코프로가 상승했다는 언급도 있다. 오늘 하루만 놓고 보면 악재가 더 선명했지만, 중기 기술 경쟁력 서사는 여전히 살아있다.
여기는 조심해라
가장 큰 리스크는 11월 5일 신주 상장이다. 유증 물량이 실제로 시장에 풀리는 시점까지는 수급 부담이 지속될 가능성이 크다. 공매도 비중이 33%를 넘는다는 것도 가볍게 볼 숫자가 아니다. 하락에 베팅한 쪽이 많다는 건 반등이 나와도 쉽게 눌릴 수 있다는 뜻이다.
여기에 PER 80배, PBR 5배라는 밸류에이션은 실적 대비 기대가 많이 반영된 가격이라는 걸 보여준다. 배터리 셀 기업 대비 소재 기업은 수혜가 한 박자 늦게 온다는 구조적 특성도 있다. ESS 수주 지연이나 고성능 배터리 수요 정체가 현실화되면 이 밸류에이션은 더 부담스러워진다.
지금 같은 혼조 구간에서는 한 번에 들어가지 않는 게 원칙이다. 분할 매수, 분할 매도로 대응하고 손절선은 미리 정해두고 지켜야 한다. 특히 12만 원, 14만 원 같은 상단 목표가는 지금 가격에서 한참 떨어져 있다는 걸 잊지 말아야 한다.
이 회사, 짧게 정리하면
에코프로는 시가총액 11조 2,558억 원 규모의 2차전지 소재 그룹 지주 성격 종목이다. PER 80.02배, PBR 5.00배로 밸류에이션 부담이 상당하고, 배당수익률은 0.18%로 배당 매력은 거의 없다. 외국인 소진율은 19.35%로 외국인 수급도 함께 지켜볼 필요가 있다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- (공매도 브리핑) 20일 SK하이닉스 1003억 1위…에코프로비엠 33.46% (톱스타뉴스, 2026-10-20)
- 코스닥 ‘급락’…알테오젠·에코프로·주성엔지니어링 등 ‘우수수’ (초이스경제, 2026-10-20)
- 에코프로비엠 청약률 103%… 11월 5일 신주 상장 (코리아리포트, 2026-10-20)
- 코스닥 시총 상위주 동반 약세… 에코프로비엠 7%대 급락 (서울신문, 2026-10-20)
- 에코프로 그룹주 나란히 약세…에코프로비엠·에코프로머티 주가↓ (CBC뉴스, 2026-10-20)
- 에코프로비엠 유증 103% 청약…’투자 열기’보다 ‘지분 방어’? (www.ebn.co.kr, 2026-10-20)
- “日 독주 막아라”···삼성SDI-에코프로비엠, 2027년 전고체 추격전 (서울파이낸스, 2026-10-20)
- (증시키워드) 금감원, SK하이닉스 중복상장 지적⋯삼성SDI·에코프로↑ (이투데이, 2026-10-20)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


