주성엔지니어링, 급락 하루 만에 11% 추가 급락, 지금은 버틸 자리인가
결론부터 말한다
- 하루에 11.22% 빠지면서 5일선, 20일선을 동시에 깨고 내려왔다. 단기 수급은 완전히 망가진 상태다.
- 60일선과 120일선 위에서는 아직 버티고 있다. 추세 전체가 무너진 건 아니지만 단기 추세는 확실히 꺾였다.
- PER 1,248배, PBR 14.84배다. 이 가격은 실적이 아니라 기대로 떠받치고 있는 가격이다. 기대가 흔들리면 낙폭은 더 커질 수 있다.
내가 이 종목을 보는 이유
반도체 전공정 장비, 그중에서도 증착 장비를 주력으로 하는 회사다. 삼성전자, SK하이닉스向 수혜 구조를 갖고 있고 태양광·OLED까지 사업을 걸쳐놓은 소부장 대장주 자리에 있다. 이런 종목이 단 5거래일 만에 -27.2% 빠졌다. 이 정도 낙폭이 나온 종목은 그냥 지나칠 수 없다. 오늘 하루치 움직임만 보고 판단하면 안 되는 자리다. 지금 중요한 건 “이게 기술적 조정이냐, 아니면 추세가 꺾인 거냐”를 가려내는 일이다.
핵심 포인트
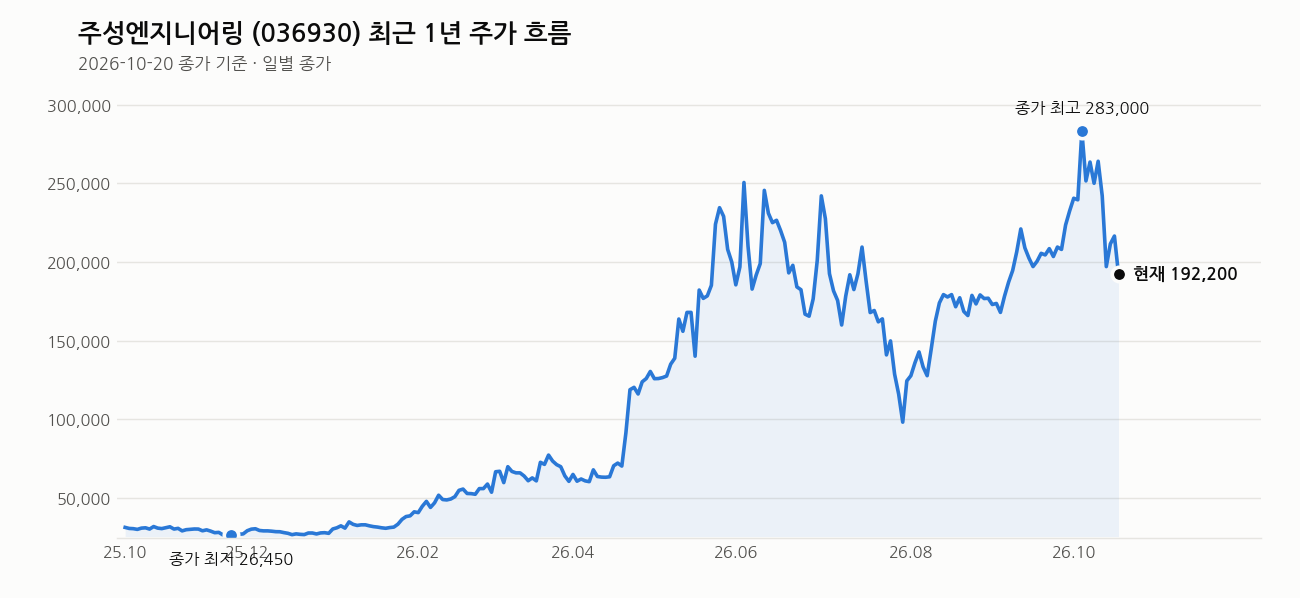
최근 1년 최고가 284,000원을 10월 7일에 찍었다. 거기서 지금 종가 192,200원까지 32.3% 빠졌다. 반대로 최근 1년 최저가 26,350원과 비교하면 여전히 629% 위에 있다. 이 종목은 올해 저점에서 엄청나게 올라온 종목이고, 지금 겪고 있는 건 그 급등의 되돌림이다.
최근 3개월 수익률은 여전히 +13.6%다. 단기 1주일만 보면 공포스럽지만, 조금만 시야를 넓히면 추세 자체가 무너진 건 아니라는 걸 알 수 있다. 다만 거래량이 직전 20일 평균의 0.6배밖에 안 된다는 점은 짚어야 한다. 오늘 11% 넘게 빠지면서 거래량이 평소보다 오히려 적다는 건, 투매로 쏟아낸 게 아니라 매수세가 실종된 상태라는 뜻이다. 반등하려면 거래량부터 붙어야 한다.
차트로 본 현재 위치
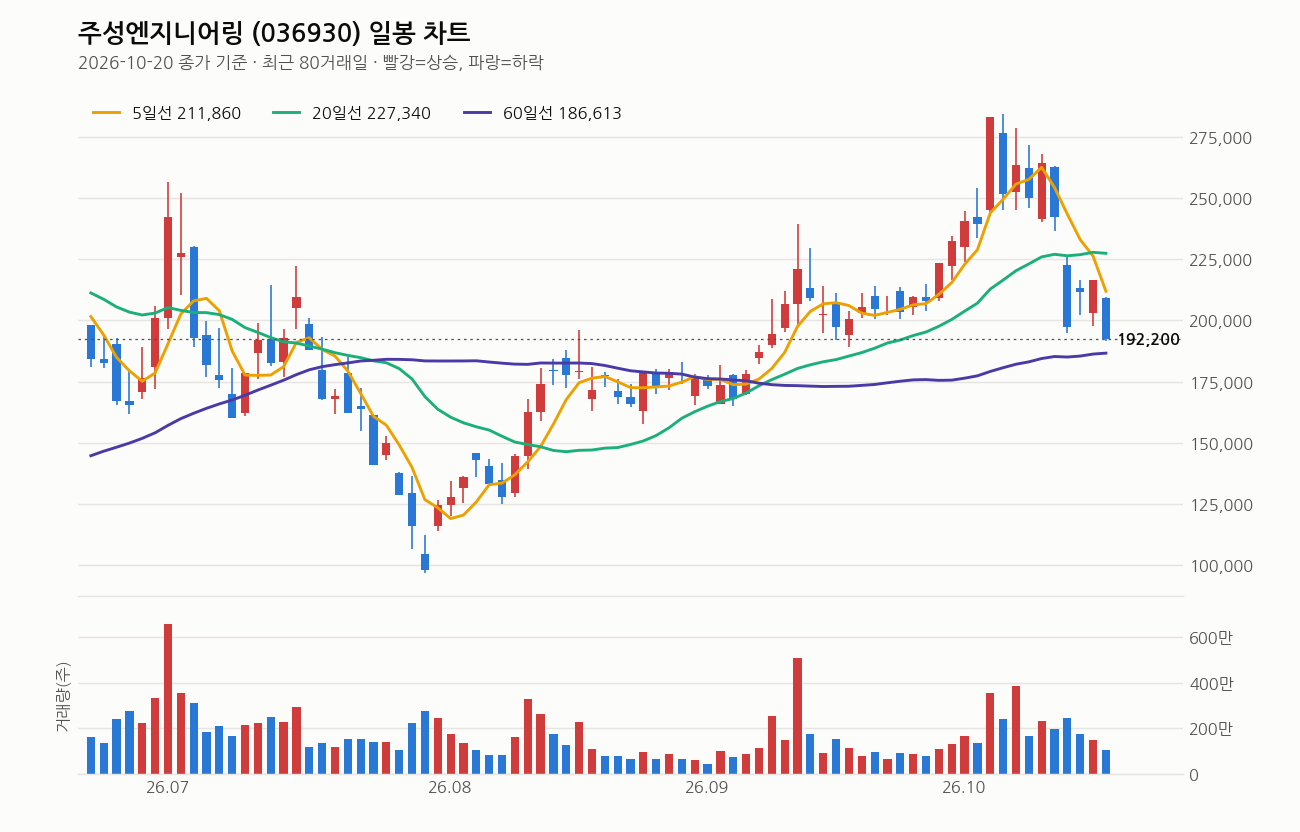
2026년 10월 20일 종가 192,200원 기준이다. 5일선 211,860원보다 9.3% 아래, 20일선 227,340원보다 15.5% 아래로 완전히 이탈했다. 반면 60일선 186,613원보다는 3.0% 위, 120일선 184,268원보다는 4.3% 위에 있다. 단기선은 무너졌고 중장기선은 아직 지지하고 있는 혼조 배열이다.
20일선 방향 자체는 5거래일 전보다 상승 중이다. 추세선이 아직 완전히 꺾이지 않았다는 뜻이다. RSI는 47로 중립 구간이다. 과열도 침체도 아니다. 당일 고가 209,500원에서 저가 191,400원까지 하루 변동폭이 9% 가까이 났다는 건 그만큼 변동성이 커졌다는 신호다. 지금 자리는 단기 이평선 이탈 후 60일선·120일선이라는 마지노선 바로 위에서 버티는 자리다. 이 선들이 뚫리면 추가 하락 가능성을 열어둬야 한다.
내가 보는 가격대
21만 원대와 22만 5천 원, 20일선 안착 여부를 매수·관심 기준으로 제시한다. 하지만 오늘 종가는 20일선(227,340원)과 이미 15% 이상 벌어진 192,200원이다. 20일선 회복을 논하기엔 거리가 너무 멀다.
지금 현실적으로 봐야 할 선은 60일선(186,613원)과 120일선(184,268원)이다. 최근 20거래일 저가가 191,400원인데 종가가 그 밑으로 내려왔다는 건 단기 지지선도 깨졌다는 뜻이다. 다음 체크포인트는 60일선과 120일선 구간, 184,000원~187,000원대다. 이 구간을 지키는지가 앞으로 반등 여부를 가르는 분기점이다. 여기마저 깨지면 추가 조정 폭을 더 넓게 봐야 한다.
최근 뉴스 흐름
불과 며칠 사이 뉴스 색깔이 완전히 갈린다. 10월 19일에는 사상 최고가를 찍었다는 기사와 외국인 매수세를 다룬 기사가 나왔는데, 같은 날 다른 기사에서는 외국인이 주성엔지니어링을 던졌다는 상반된 내용이 전해졌다. 기관 역시 10월 16일엔 집중 매수 종목으로 꼽혔다가 주간 기준으로는 매도 집중 종목에 이름을 올렸다. 수급 주체들의 판단이 엇갈리고 있다는 뜻이다.
실적 측면에서는 10월 16일 기사에서 중국 쪽에서 큰 손실이 나며 상반기 적자에 빠졌다는 내용과 함께, 차세대 ALG 장비로 승부수를 던진다는 내용이 함께 나왔다. 차세대 장비로 재도약을 모색 중이지만 “실적 회복이 관건”이라는 지적도 같이 나왔다. 정리하면 주가는 단기 급등 후 되돌림이 거칠게 나왔고, 수급은 엇갈리고 있고, 실적은 아직 뚜렷한 회복 신호가 없는 상태다.
여기는 조심해라
가장 큰 리스크는 밸류에이션이다. PER 1,248배, PBR 14.84배는 현재 실적 대비로 보면 극단적으로 높은 수준이다. 이 가격은 미래 기대를 선반영한 가격이기 때문에, 기대가 꺾이면 주가 하락폭은 실적 악화보다 훨씬 크게 나올 수 있다. 실제로 최근 상반기 적자 소식이 전해진 뒤 주가가 큰 폭으로 흔들렸다.
둘째, 변동성 자체가 너무 커졌다. 1주일에 -27%가 나올 수 있는 종목이라면 비중 관리를 느슨하게 가져가서는 안 된다. 손절선을 명확히 정해놓지 않고 들어가면 하루 이틀 사이에 계좌가 크게 흔들릴 수 있다.
셋째, AI 투자 심리 전반이 식어가고 있다는 흐름도 무시하면 안 된다. 반도체 장비주 전체가 같이 눌리는 국면이라면 개별 종목의 기술력이나 정책 수혜만으로 버티기 어려울 수 있다. 60일선, 120일선이라는 지지선이 뚫리는지 반드시 확인하고 움직여야 한다. 지지선 붕괴 전에 미리 비중을 줄이는 게 지지선 붕괴 후 손절하는 것보다 훨씬 낫다.
이 회사, 짧게 정리하면
시가총액 8조 9,337억 원 규모의 반도체 전공정 장비 기업이다. 증착 장비를 중심으로 태양광·OLED까지 사업을 다각화했고, 삼성전자·SK하이닉스와 직접 연결된 수혜 구조를 가지고 있다. 다만 PER 1,248배, PBR 14.84배라는 숫자가 보여주듯 현재 실적 대비 주가는 상당히 고평가된 상태이고, 배당수익률도 0.03%로 배당 매력은 거의 없는 전형적인 성장 기대주다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 황철주 ‘400조 꿈’에 외국인 화답…주성엔지니어링, 사상최고가 (종목콬!) (쿠키뉴스, 2026-10-19)
- (코스닥 외국인) 에코프로·테스 쓸어 담고 HPSP·주성엔지니어링 던졌다 (핀포인트뉴스, 2026-10-19)
- 주성엔지니어링, 차세대 반도체 장비로 재도약…실적 회복이 관건 (증권일보, 2026-10-19)
- 10월 2주차 주성엔지니어링 주가 급락 후 21만원대 반등 (톱스타뉴스, 2026-10-17)
- (주간 코스닥 기관) 순매수 1위 티에스이…심텍·브이엠·주성엔지니어링 매도 집중 (핀포인트뉴스, 2026-10-17)
- ‘중국서 1000억 날아갔다’ 주성엔지니어링, 상반기 적자 늪에 빠져…차세대 ALG 장비로 승부수 (뉴스퀘스트, 2026-10-16)
- (코스닥 기관) 주성엔지니어링 알테오젠 실리콘투 피에스케이홀딩스 원익IPS 집중 매수 (핀포인트뉴스, 2026-10-16)
- 주성엔지니어링 주가 20만9000원 상승곡선…미국 증시 강세 속 반도체주 움직임 주목 (CBC뉴스, 2026-10-16)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


