대덕전자, -4.36% 급락 뒤 6150억 투자 공시의 속내
결론부터 말한다
- FCBGA 증설 로드맵은 맞다. 하지만 오늘 하루만 보면 추세이탈 신호가 뜬 날이다.
- 6150억 투자는 미래 먹거리지만 당장은 캐시플로우 부담으로 읽힌다. 주가가 그걸 먼저 반영했다.
- 20일선 아래로 밀린 자리다. 쫓아가지 말고 지지 확인하고 들어가는 게 맞다.
내가 이 종목을 보는 이유
대덕전자는 AI 반도체 패키지 기판, 그중에서도 FCBGA를 양산하는 회사다. 엔비디아발 기판 수요 확대라는 테마에 정확히 올라타 있다. 9월말 10층 이상 대면적 다층 FCBGA 양산에 들어갔고, 가동률은 90% 수준까지 올라왔다. 3분기 영업이익도 전년 대비 200% 늘어난 75억원 수준으로 추정된다. 숫자만 보면 실적 개선 스토리는 분명하다.
문제는 오늘이다. 6150억원 규모 신규 투자가 공시됐다. 자기자본 대비 68.54% 규모라는 점이 핵심이다. 올해만 투자 합계가 1.3조원이 넘는다. 2030년까지 공급능력을 늘리겠다는 중장기 그림은 맞는 방향이지만, 시장은 “지금 이 돈을 어디서 끌어다 쓰느냐”를 먼저 물었다. 그 결과가 오늘의 급락이다.
핵심 포인트
- FCBGA 가동률 90%, 3분기 영업이익 전년대비 200% 증가 추정. 실적 자체는 나쁘지 않다.
- 선수금 입금이 진행 중이라는 점은 수요가 실재한다는 증거다.
- 다만 6150억원 투자는 자기자본의 68.54%에 달하는 규모다. 캐시플로우 부담을 시장이 먼저 가격에 반영했다.
- 심텍, 코리아서킷 등 다른 기판주들도 같은 날 추세이탈 신호를 보였다. 대덕전자만의 개별 이슈가 아니라 기판 섹터 전체의 숨고르기로 봐야 한다.
- 폴더블, 피지컬 AI용 기판 등 추가 수요처는 내년 이후 그림이다. 지금 당장 반영될 숫자는 아니다.
차트로 본 현재 위치
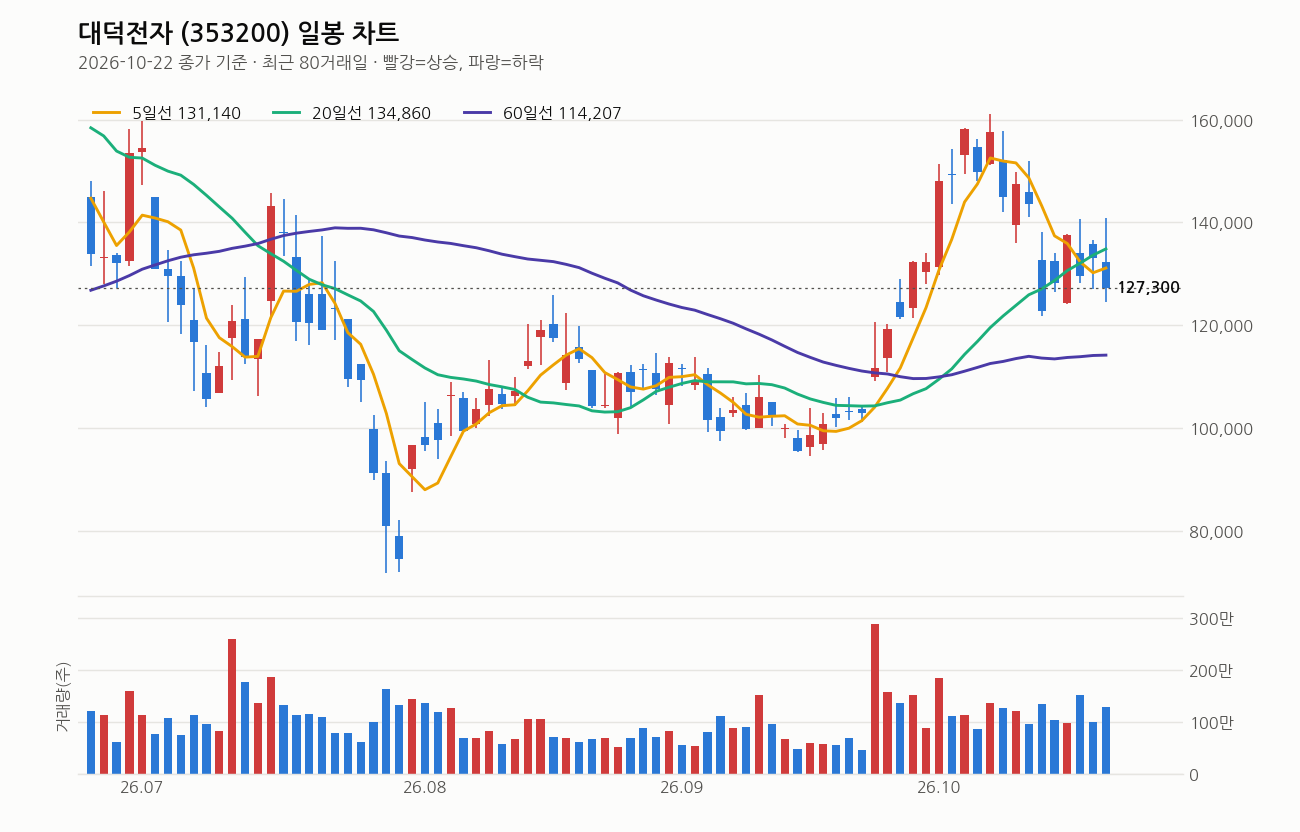
종가는 127,300원, 전일 대비 -4.36%다. 당일 고가 140,800원에서 저가 124,500원까지 찍고 내려온 변동성 큰 하루였다. 5일선(131,140원), 20일선(134,860원) 모두 위에서 누르고 있고, 종가는 20일선 대비 5.6% 아래다. 60일선(114,207원)과 120일선(126,582원)은 아래에서 받치고 있어서 이동평균선 배열은 정배열도 역배열도 아닌 혼조 상태다. 단기 과열이 꺾이면서 중기 추세와 충돌하는 자리라고 본다.
거래량은 128만주로 20일 평균과 비슷한 1.0배 수준이다. 급락치고는 거래량이 터진 날은 아니다. 공황 매도라기보다는 차익실현과 투자 부담 인식이 섞인 조정으로 읽는다.
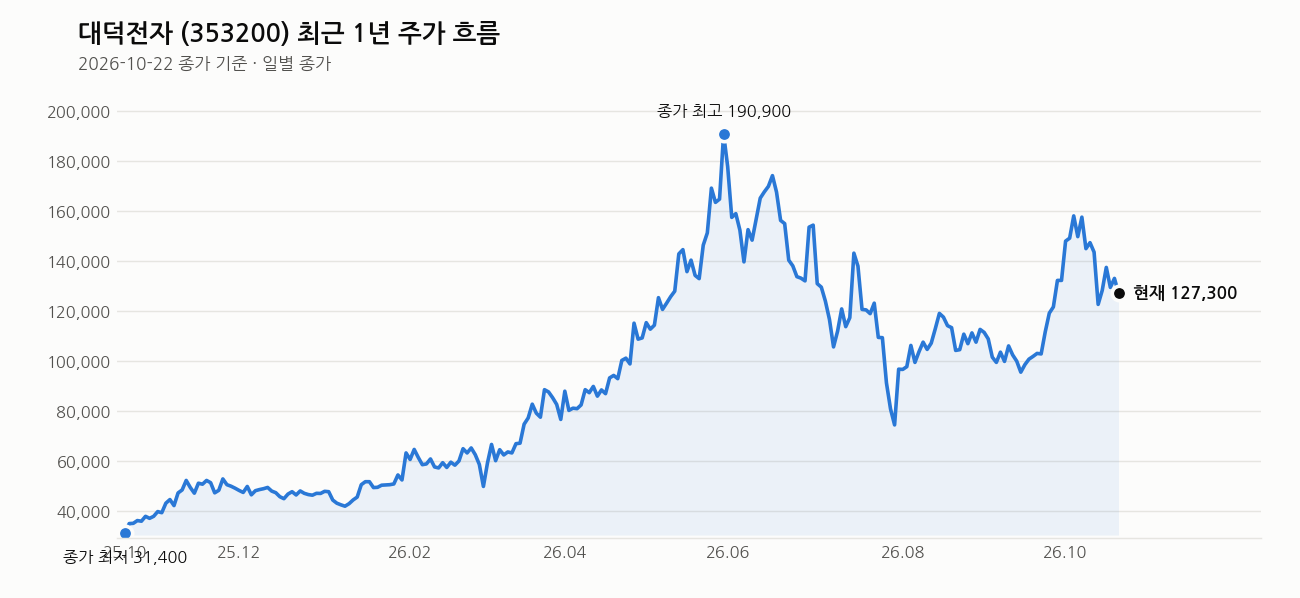
최근 1개월 수익률이 +23.5%였다는 걸 감안하면, 단기 급등분을 토해내는 과정으로 볼 수 있다. 1년 최고가 198,000원 대비는 35.7% 아래, 1년 최저가 대비는 318% 위다. 이미 많이 오른 자리에서 숨고르기가 나온 셈이다. RSI는 48로 중립이다. 과열도 침체도 아니다. 방향성이 애매한 구간이라는 뜻이다.
내가 보는 가격대
13만원 지지선은 오늘 종가 127,300원 바로 위에서 이미 깨진 자리다. 최근 20거래일 저가가 101,200원이었던 걸 생각하면 아직 하방 여유는 있지만, 120일선(126,582원)이 지금 가장 가까운 지지대로 보인다. 이 선을 깨고 내려가면 60일선(114,207원)까지 열어둬야 한다.
반대로 20일선(134,860원)을 회복해야 추세가 다시 살아난다고 본다. 지금은 그 중간에 끼어 있는 애매한 자리다.
최근 뉴스 흐름
오늘 나온 뉴스는 전부 하나로 수렴한다. 반도체 생산설비에 6150억원을 신규 투자한다는 공시다. 올해 누적 투자액이 1.3조원을 넘는다는 점, 자기자본 대비 68.54% 규모라는 점이 여러 매체에서 반복해서 강조됐다. 2030년까지 공급능력을 확충하겠다는 장기 플랜과 함께, 오늘 하루 주목할 종목으로 기판주들이 함께 묶여 언급됐다는 것도 눈에 띈다. 투자 자체보다는 그 ‘규모’가 시장의 반응을 결정한 하루였다.
여기는 조심해라
자기자본의 68.54%를 투자에 쏟아붓는다는 건 절대 가볍게 볼 숫자가 아니다. 미래 수요가 확실하다면 정당화되지만, 반도체 투자 사이클은 늘 변동성을 동반한다. 캐시플로우 우려가 실제 신용등급이나 차입 부담으로 이어지는지는 앞으로 계속 체크해야 한다. 외국인 매도 가능성도 있는 만큼, 수급이 흔들릴 수 있다는 점도 염두에 둬야 한다.
PER 43배, PBR 6.71배다. 추정 실적 기준으로는 28배까지 낮아지지만 여전히 싼 밸류에이션은 아니다. 성장성을 이미 상당 부분 선반영한 가격이라는 뜻이다. 기판 섹터 전체가 같은 날 추세이탈 신호를 보였다는 점도 무시하면 안 된다. 개별 종목 이슈가 아니라 섹터 전체의 피로감일 수 있다. 분할 매수, 분할 매도 원칙 지키고, 손절선은 미리 정해놓고 들어가라. 추격 매수는 지금 자리에서는 추천하지 않는다.
이 회사, 짧게 정리하면
대덕전자는 시가총액 6조 2,908억원, AI 반도체 패키지 기판 FCBGA를 양산하는 코스피 상장사다. PER 43.12배, PBR 6.71배로 밸류에이션은 낮지 않지만, 추정 실적 기준 PER은 28.19배로 내려온다. 성장 스토리는 분명하지만 그만큼 기대가 이미 가격에 많이 들어간 종목이다.
📢 매일 방송 정리 알림은 텔레그램에서 받아보세요: https://t.me/tetostock_kr
관련 기사
- 대덕전자, 6150억원 또 투자…올해만 1.3조원 이상 (디일렉, 2026-10-22)
- 대덕전자, 반도체용 생산 설비에 6150억원 신규 투자 (디지털투데이, 2026-10-22)
- 대덕전자, 반도체 생산설비에 6150억원 투자 (리드경제, 2026-10-22)
- (공시) 대덕전자, 반도체 생산시설에 6150억원 투자…2030년까지 공급능력 확충 (이슈밸리, 2026-10-22)
- (헬로스톡) 10월 22일 주목할 종목 : 카카오게임즈·심텍·대덕전자·대상 (헬로티, 2026-10-22)
- 대덕전자, 반도체용 제품 생산 설비에 6150억원 신규 투자 결정 (데이터투자, 2026-10-22)
- 대덕전자, 6150억 규모 신규 시설 투자 (아시아경제, 2026-10-22)
- (속보) 대덕전자, 반도체 생산설비에 6150억원 투자 결정…자기자본 대비 68.54% (CBC뉴스, 2026-10-22)
장 마감 후엔 적중 결과까지 그대로 공개합니다.


